

شرح لسبب تصنيف الذمم المدينة أصلًا متداولًا لا إيرادًا ولا التزامًا، وما تكشفه الذمم المدينة للقادة الماليين عن سلامة التدفق النقدي.
- من الأخطاء الشائعة والمكلفة التعامل مع الذمم المدينة على أنها تكلفة أو التزام، مما يجعل الشركات تخطئ في تقدير تدفقاتها النقدية الداخلة المتوقعة ووضعها المالي الفعلي.
- الذمم المدينة أصل متداول لأنها حق في نقد مستقبلي من العملاء مقابل سلع أو خدمات سبق تسليمها، ويُتوقع أن تتحول إلى نقد خلال الدورة التشغيلية.
- ترتبط الذمم المدينة بالإيرادات لكنها ليست إيرادًا، فوفق أساس الاستحقاق المحاسبي يُسجَّل الإيراد عند البيع، بينما تتتبع الذمم المدينة الجزء غير المسدد فقط إلى حين تحصيله.
- يعمل تقادم الذمم المدينة كنظام إنذار مبكر، إذ ينبّه إلى الضغوط على التدفق النقدي وإلى العملاء غير المستقرين ماليًا قبل أن يظهر ذلك في قائمة الدخل.
- وبعد تحصيل النقد، تدير منصة الآن جانب الإنفاق من خلال بطاقات الشركات والاطلاع الفوري على الإنفاق والتكامل مع الأنظمة المحاسبية، فتطّلع الفرق المالية على التدفقات الداخلة والخارجة في مكان واحد.
تحتل الذمم المدينة موقعًا محوريًا في قائمة المركز المالي لمعظم الشركات، ومع ذلك تظل من أكثر المفاهيم المالية التي يُساء فهمها بين المديرين التنفيذيين.
ومن المفاهيم الخاطئة الشائعة التعامل مع الذمم المدينة على أنها مركز تكلفة أو التزام، بدلًا من الاعتراف بها أصلًا. ويؤدي هذا الفهم الخاطئ إلى أن تُدرج الشركات الذمم المدينة في قوائمها المالية دون أن تعكس دورها الفعلي في النشاط بالكامل. ونتيجة لذلك، لا تتمكن الشركات من تتبع التدفقات النقدية الداخلة المتوقعة بدقة، فتتكوّن لديها صورة غير صحيحة عن تدفقها النقدي.
يوضح هذا المقال سبب تصنيف الذمم المدينة أصلًا متداولًا، لا إيرادًا ولا التزامًا. كما نبيّن أهمية الذمم المدينة بما يتجاوز قائمة المركز المالي، وكيف يسهم تحسين إدارتها في تعزيز التدفق النقدي ودقة القرارات المالية.
أهم النقاط
- الإيرادات مقابل الذمم المدينة: يُعترف بالإيرادات عند البيع، بينما تتتبع الذمم المدينة المبالغ غير المسددة؛ وفهم هذا الفرق يمنع الأخطاء في التقارير المالية.
- الذمم المدينة مقابل الالتزامات: تزيد الذمم المدينة السيولة ورأس المال العامل، في حين تعكس الالتزامات تعهدات تقلل النقد المتاح.
- الذمم المدينة مؤشر يتجاوز قيمتها كأصل: تكشف الذمم المدينة سلامة التدفق النقدي، ومدى التزام العملاء بالسداد، والمخاطر المالية، فتقدم للقادة معلومات يمكن البناء عليها في القرارات تتجاوز قيمتها في قائمة المركز المالي.
- أتمتة العمليات المحاسبية: تقلل أتمتة عمليات الذمم المدينة الأخطاء، وتحسّن التحصيل، وتتيح الاطلاع الفوري على التدفق النقدي.
لماذا تخطئ الفرق المالية في فهم الذمم المدينة؟
حتى بالنسبة لمديري الشؤون المالية ذوي الخبرة، قد تكون الذمم المدينة أعقد مما تبدو. وينشأ اللبس غالبًا من طبيعتها المزدوجة، فهي مرتبطة مباشرة بالإيرادات، لكنها تظهر في قائمة المركز المالي أصلًا متداولًا.
وهذا اللبس ليس مسألة نظرية، بل له عواقب فعلية:
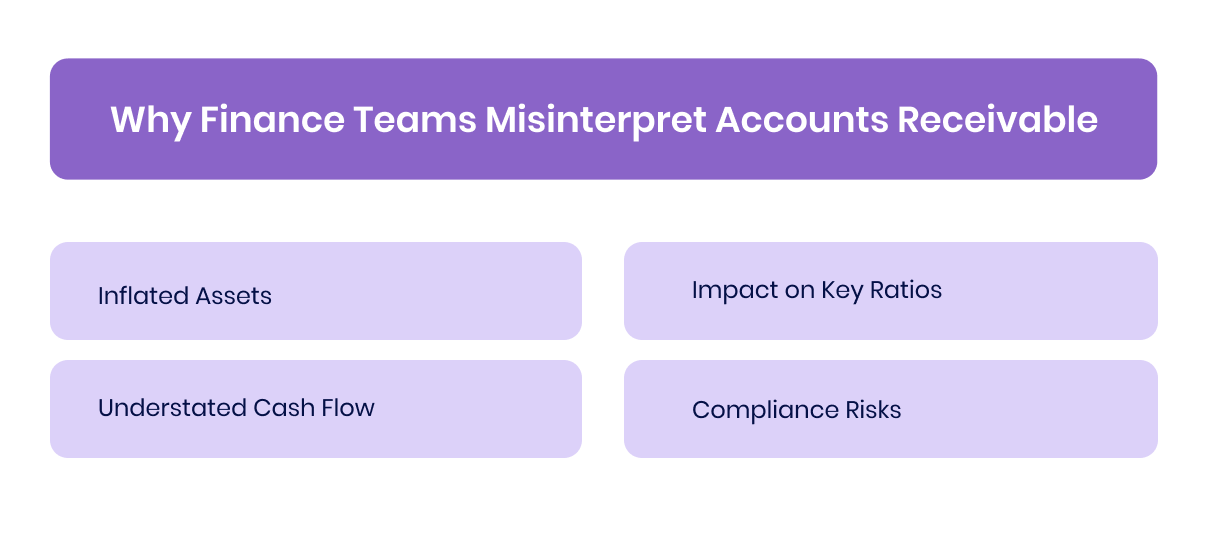
- تضخيم الأصول: تؤدي المبالغة في قيمة الذمم المدينة إلى إظهار رأس المال العامل أقوى من حقيقته، فتخفي نقص النقد وتُضعف تخطيط السيولة.
- تقدير التدفق النقدي بأقل من قيمته: إذا احتُسبت الذمم المدينة بشكل خاطئ أو أُهملت، فقد تخطئ الشركات في تقدير التدفقات النقدية الداخلة المتوقعة، مما يؤدي إلى تأخير المدفوعات أو تفويت الفرص أو الاقتراض دون حاجة.
- التأثير في النسب الرئيسية: تؤثر أخطاء احتساب الذمم المدينة في نسب رأس المال العامل ونسبة التداول ومتوسط فترة تحصيل الذمم المدينة (DSO). فعلى سبيل المثال، تؤدي المبالغة في الذمم المدينة إلى تضخيم نسبة التداول، فتعطي انطباعًا زائفًا بتوفر السيولة.
- مخاطر الامتثال: قد يؤدي الخطأ في الإفصاح عن الذمم المدينة إلى أخطاء في القوائم المالية، مما يستدعي عمليات تدقيق أو مراجعة من الجهات الرقابية.
[cta-6]
إذًا، ما الذمم المدينة تحديدًا، وكيف يمكن المحاسبة عنها بكفاءة؟ نستعرض فيما يلي تصنيفها، وطريقة معالجتها في القوائم المالية، والأساليب العملية لإدارتها بفعالية.
لماذا تُعدّ الذمم المدينة أصلًا؟
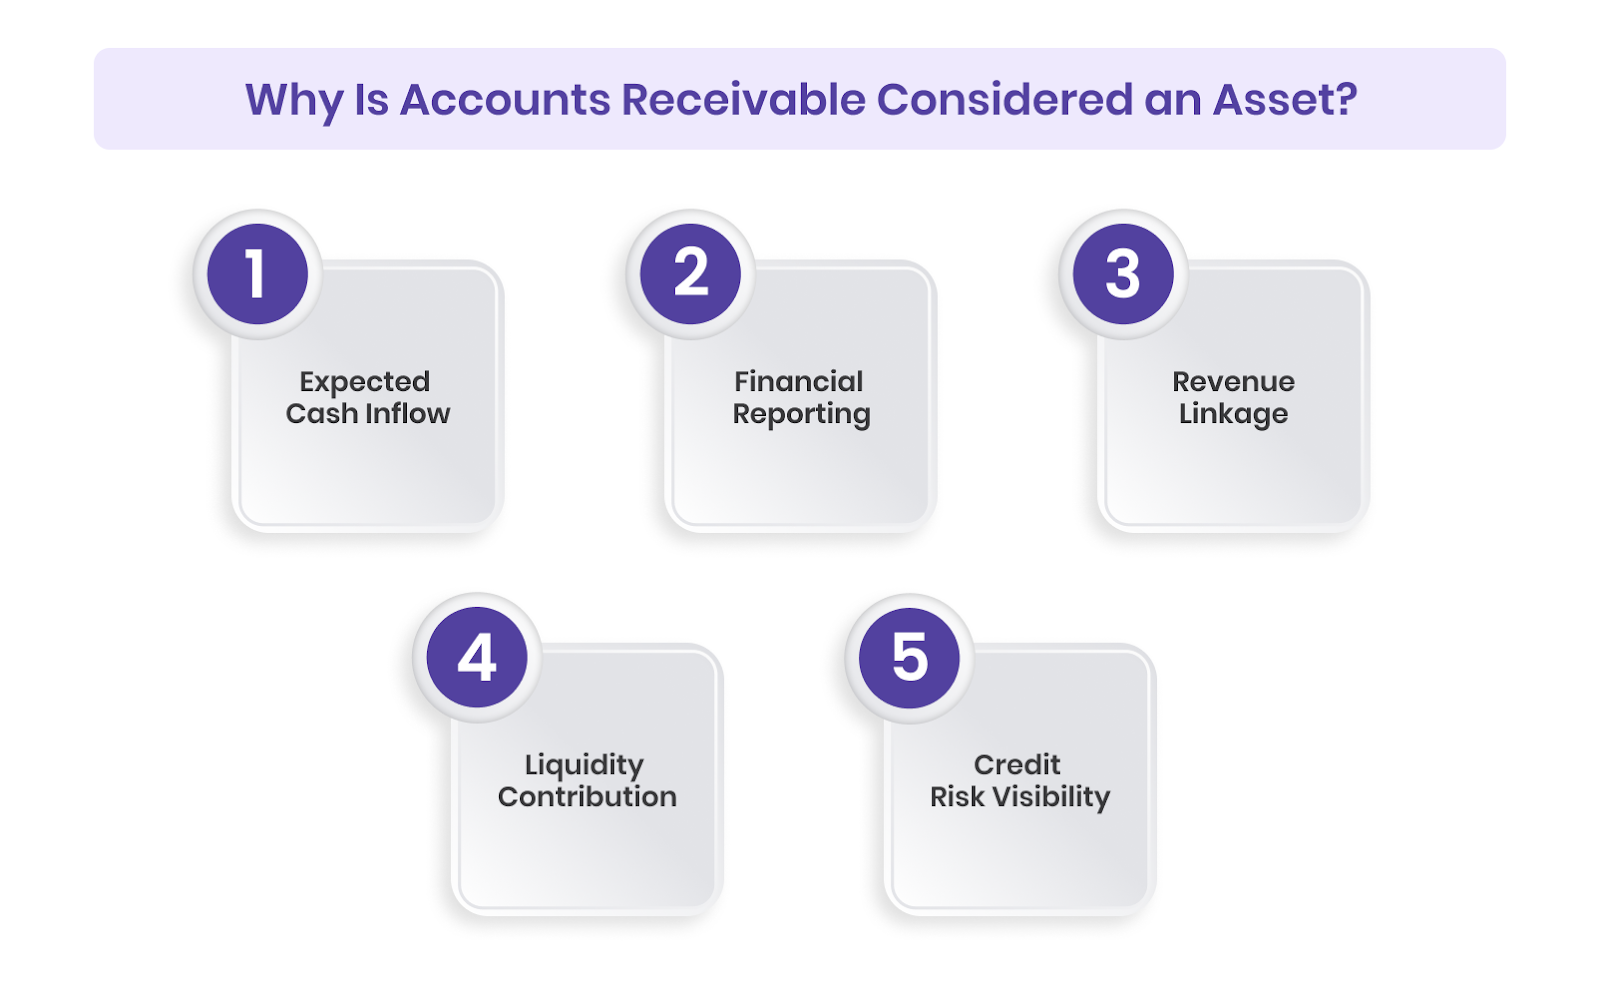
تُصنَّف الذمم المدينة أصلًا لأنها تمثل حقًا في الحصول على نقد مستقبلي من العملاء مقابل سلع أو خدمات سبق تسليمها، فتوفر للشركة قيمة اقتصادية قابلة للقياس. وتفسّر عدة عوامل هذا التصنيف:
- تدفق نقدي داخل متوقع: يُتوقع أن تتحول الذمم المدينة إلى نقد خلال الدورة التشغيلية للشركة، مما يجعلها موردًا ملموسًا.
- أهميتها في التقارير المالية: يضمن التسجيل الصحيح للذمم المدينة أن تعكس قائمة المركز المالي الوضع المالي قصير الأجل للشركة بدقة.
- ارتباطها بالإيرادات: تقابل الذمم المدينة الإيرادات المعترف بها وفق أساس الاستحقاق المحاسبي، مما يحافظ على التطابق بين الإيرادات والذمم المدينة.
- مساهمتها في السيولة: توضح الذمم المدينة التدفقات النقدية التي تتوقعها الشركة، مما يدعم إدارة رأس المال العامل.
- الاطلاع على مخاطر الائتمان: يتيح تتبع الذمم المدينة للشركات مراقبة سلوك العملاء في السداد وتقييم صعوبات التحصيل المحتملة.
يفسّر تصنيف الذمم المدينة أصلًا موقعها في قائمة المركز المالي، لكن السؤال الأهم هو ما إذا كانت تُعدّ إيرادًا، لأن هذا الفرق يحدد طريقة قياس النمو والأداء.
هل تُعدّ الذمم المدينة إيرادًا؟
رغم ارتباط الذمم المدينة بالإيرادات، فإنها ليست إيرادًا في حد ذاتها. فوفق أساس الاستحقاق المحاسبي، يُعترف بالإيراد عند البيع، بينما تتتبع الذمم المدينة الجزء غير المسدد إلى حين استلام الدفعة.
عند البيع بالآجل، يُسجَّل الإيراد في قائمة الدخل، وتُسجَّل الذمم المدينة في قائمة المركز المالي في الوقت نفسه. ويضمن ذلك أن تُعرض الإيرادات المكتسبة والتدفقات النقدية الداخلة المتوقعة بدقة.
ولتوضيح الفرق، يبيّن الجدول التالي طريقة تسجيل الذمم المدينة والإيرادات ومعالجتهما في القوائم المالية.
| وجه المقارنة | الذمم المدينة | الإيرادات |
|---|---|---|
| التعريف | مبالغ مستحقة على العملاء مقابل سلع أو خدمات سُلّمت بالآجل | دخل مكتسب من بيع السلع أو الخدمات |
| القائمة المالية | تُسجَّل أصلًا متداولًا في قائمة المركز المالي | تُسجَّل في قائمة الدخل |
| التوقيت | تمثل تدفقًا نقديًا داخلًا مستقبليًا إلى حين تحصيلها | يُعترف بها عند البيع وفق أساس الاستحقاق المحاسبي |
| الأثر في الربح | لا تؤثر مباشرة في الربح | تزيد صافي الدخل عند الاعتراف بها |
| الطبيعة | أصل | دخل |
الذمم المدينة مقابل الالتزامات
تمثل الذمم المدينة والالتزامات جانبين متقابلين في الوضع المالي للشركة. فالذمم المدينة أصل يعكس المبالغ المستحقة للشركة، أما الالتزامات فهي مبالغ مستحقة على الشركة للآخرين، مثل الذمم الدائنة.
| وجه المقارنة | الذمم المدينة | الالتزامات (مثل الذمم الدائنة) |
|---|---|---|
| التعريف | تمثل أموالًا ستُحصَّل من العملاء | تمثل أموالًا مستحقة على الشركة للموردين أو الدائنين |
| القائمة المالية | تُسجَّل أصلًا متداولًا في قائمة المركز المالي | تُسجَّل التزامًا متداولًا أو طويل الأجل في قائمة المركز المالي |
| الأثر في السيولة | تزيد السيولة ورأس المال العامل | تقلل السيولة إلى حين سدادها |
| الأثر في التدفق النقدي | تعكس تدفقًا نقديًا داخلًا مستقبليًا | تعكس تدفقًا نقديًا خارجًا مستقبليًا |
| الإدارة | تُدار من خلال سياسات الائتمان وإجراءات التحصيل | تُدار من خلال شروط السداد والوفاء بالالتزامات |
تعزز الذمم المدينة السيولة قصيرة الأجل، في حين تشير الالتزامات إلى تعهدات نقدية يجب التخطيط لها للحفاظ على الملاءة المالية.
اقرأ أيضًا: مقال «ما الذمم الدائنة والذمم المدينة؟»
كيف تؤثر الذمم المدينة في قائمة المركز المالي وقائمة الدخل؟
تؤدي الذمم المدينة دورًا مهمًا في التقارير المالية، إذ تظهر أساسًا في قائمة المركز المالي وترتبط بشكل غير مباشر بالإيرادات في قائمة الدخل. ويضمن فهم طريقة عرضها تمثيلًا دقيقًا للسيولة والدخل المكتسب.
1. الذمم المدينة في قائمة المركز المالي
- التصنيف: تُسجَّل الذمم المدينة أصلًا متداولًا لأنه يُتوقع أن تتحول إلى نقد خلال الدورة التشغيلية، وعادةً خلال 12 شهرًا.
- الأثر في السيولة: يقدم إدراج الذمم المدينة ضمن الأصول المتداولة صورة واضحة عن التدفقات النقدية الداخلة قصيرة الأجل للشركة وعن رأس المال العامل إجمالًا.
2. الذمم المدينة في قائمة الدخل
- لا تظهر الذمم المدينة مباشرة: لا يُعترف في قائمة الدخل إلا بإيرادات المبيعات وفق أساس الاستحقاق المحاسبي. وتمثل الذمم المدينة الجزء من تلك الإيرادات الذي لم يُحصَّل نقدًا بعد.
- الارتباط بالاعتراف بالإيرادات: عند البيع بالآجل، يُعترف بالإيراد فورًا، وتتتبع الذمم المدينة المبلغ المستحق المقابل له إلى حين استلام الدفعة.
أمثلة عملية مع قيود اليومية
المثال 1: بيع بالآجل (50,000 درهم إماراتي)
| الحساب | مدين (درهم) | دائن (درهم) |
|---|---|---|
| الذمم المدينة | 50,000 | - |
| الإيرادات | - | 50,000 |
المثال 2: سداد العميل (50,000 درهم)
| الحساب | مدين (درهم) | دائن (درهم) |
|---|---|---|
| النقدية | 50,000 | - |
| الذمم المدينة | - | 50,000 |
توضح قيود اليومية هذه الأثر المزدوج للذمم المدينة في القوائم المالية، إذ يُسجَّل الإيراد فورًا، بينما تعكس الذمم المدينة التدفق النقدي الداخل المستقبلي، فتبقى قائمة المركز المالي وقائمة الدخل متسقتين.
لماذا تكشف الذمم المدينة أكثر من مجرد قيمة الأصول؟
الذمم المدينة أكثر من مجرد بند في قائمة المركز المالي، فهي تكشف الوضع المالي للشركة وأداءها الاستراتيجي.
وتقدم الذمم المدينة للقادة الماليين معلومات عن سلامة التدفق النقدي، وسلوك العملاء في السداد، والمخاطر المالية.
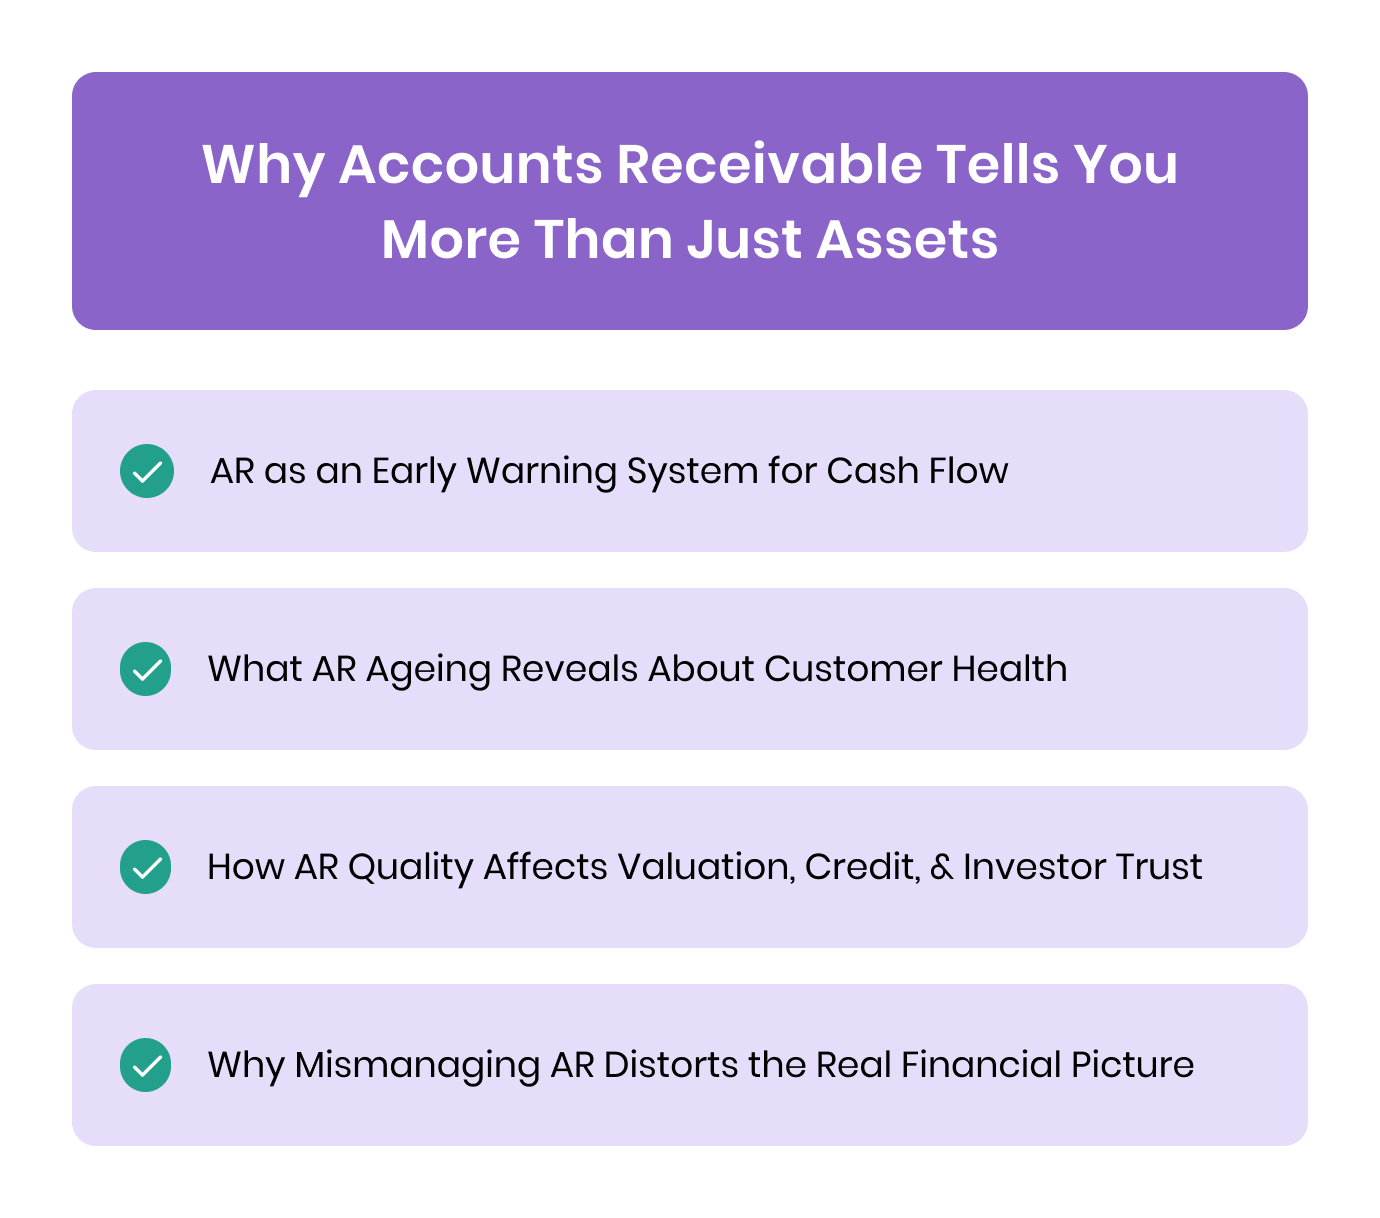
1. الذمم المدينة نظام إنذار مبكر للتدفق النقدي
حتى لو بدت الإيرادات قوية، فإن تأخر التحصيل أو تقادم الذمم المدينة قد يشير إلى ضغوط محتملة على السيولة. ويؤدي ارتفاع أرصدة الذمم المدينة دون تدفقات نقدية داخلة مقابلة إلى تقليص المرونة التشغيلية، فيحدّ من القدرة على الاستثمار في النمو أو السداد للموردين أو مواجهة المصروفات غير المتوقعة.
والقادة الذين يراقبون الذمم المدينة عن كثب يتوقعون نقص النقد مبكرًا، ويستطيعون تعديل خطط رأس المال العامل أو التمويل مسبقًا، فيتجنبون الحلول المكلفة في اللحظة الأخيرة.
2. ماذا تكشف أعمار الذمم المدينة عن الوضع المالي للعملاء؟
يكشف تكوين الذمم المدينة مدى التزام العملاء بالسداد واستقرارهم المالي. فالذمم التي تتجاوز باستمرار شروط السداد المتفق عليها قد تشير إلى عملاء يواجهون ضغوطًا مالية أو ينطوون على مخاطر عالية.
وتتيح هذه المعلومات للقادة التدخل في الوقت المناسب، من خلال تشديد سياسات الائتمان، أو إعادة التفاوض على شروط السداد، أو إعطاء الأولوية للتحصيل من العملاء المعرضين للتعثر، وذلك لحماية المركز النقدي للشركة والحفاظ على تدفق نقدي يمكن التنبؤ به.
3. كيف تؤثر جودة الذمم المدينة في تقييم الشركة والحصول على الائتمان وثقة المستثمرين؟
يدقق المستثمرون والمقرضون وأعضاء مجالس الإدارة في الذمم المدينة عن كثب. فالذمم المدينة عالية الجودة والقابلة للتحصيل تدل على نموذج مبيعات سليم وإدارة فعالة للائتمان. وفي المقابل، تثير الذمم المدينة المبالغ في قيمتها أو غير القابلة للتحصيل مخاوف جدية، وقد تؤدي إلى خفض تقييم الشركة، أو تعقيد جمع التمويل، أو زيادة تكاليف الاقتراض.
4. لماذا يشوّه سوء إدارة الذمم المدينة الصورة المالية الحقيقية؟
قد يضلل سوء إدارة الذمم المدينة الإدارة العليا بشأن السيولة والربحية معًا. فتضخيم الذمم المدينة يُظهر رأس المال العامل أقوى من حقيقته، بينما يخفي الإفصاح عنها بأقل من قيمتها تدفقات نقدية داخلة محتملة، فتنحرف التوقعات المالية.
ويوفر التتبع الدقيق للذمم المدينة وإدارتها الاستباقية صورة حقيقية عن الوضع المالي، مما يتيح وضع استراتيجيات أدق والحد من المخاطر.
كيف تحسّن محاسبة الذمم المدينة؟
من الأخطاء الشائعة افتراض أن تسجيل الذمم المدينة يُكمل العملية المحاسبية. أما عمليًا، فيتطلب تحسين الذمم المدينة مراقبة مستمرة، ومتابعة في الوقت المناسب، وتسوية دقيقة للحسابات. فسوء إدارة الذمم المدينة قد يضخّم الأرصدة في الدفاتر دون أن يُلاحظ، ويقلل السيولة، ويشوّه القرارات المالية.
وتعالج الأتمتة ذلك بإنشاء عملية شاملة ومبسطة لمحاسبة الذمم المدينة من البداية إلى النهاية:
- الفوترة المؤتمتة: تُنشأ الفواتير وتُرسل فور البيع بالآجل، فلا تُغفل أي ذمة مدينة.
- تذكيرات ذكية: يتلقى العملاء تنبيهات مجدولة بالدفعات القادمة والمتأخرة، مما يقلل المتابعة اليدوية.
- الاطلاع الفوري: تعرض لوحات المعلومات رصيد الذمم المدينة الحالي وتقارير أعمار الذمم المدينة وتوقعات التدفقات النقدية الداخلة، فتعرف الفرق المالية بوضوح ما يمكن تحصيله ومتى.
- تقليل الأخطاء: تقلل تسوية الحسابات المؤتمتة حالات عدم التطابق بين مدفوعات العملاء وقيود الدفاتر، مما يعزز دقة القوائم المالية.
- تبسيط التحصيل: من خلال الإشارة إلى الحسابات المتأخرة والتكامل مع بوابات الدفع، تسرّع الأتمتة التحصيل دون إضافة خطوات.
وبدلًا من الاعتماد على جداول بيانات قديمة لا تعكس الوضع الفعلي، تحصل الشركات على معلومات دقيقة ومحدّثة عن المبالغ المستحقة على كل عميل، ومدة تأخر كل دفعة، والمركز النقدي الفعلي. ويمكّن ذلك الإدارة العليا من اتخاذ قرارات مدروسة بشأن رأس المال العامل وسياسات الائتمان والاستثمار في النمو.
[cta-5]
الخلاصة
كثيرًا ما يُساء فهم الذمم المدينة، فالبعض يخلط بينها وبين الإيرادات، وآخرون يخلطون بينها وبين الالتزامات. أما في الواقع، فالذمم المدينة أصل متداول، أي حق في نقد مستقبلي لا يعزز السيولة إلا عند تحصيله. وإدراك هذا الفرق أساسي لمحاسبة دقيقة ولتحسين إدارة التدفق النقدي.
لكن الدورة لا تنتهي عند سداد العملاء. فبمجرد وصول النقد إلى حسابك، يصبح التحدي التالي هو إدارة طريقة إنفاقه، وهنا يصبح حل إدارة الإنفاق ضروريًا.
صُممت الآن لهذا الغرض. وبصفتها منصة إدارة الإنفاق الرائدة في الشرق الأوسط، توفر الآن نظامًا مدعومًا بالذكاء الاصطناعي يكمّل تحسين إدارة الذمم المدينة لديك. ومن خلال أتمتة إجراءات المصروفات، والاطلاع الفوري على الإنفاق، والتكامل السلس مع الأنظمة المحاسبية، تحصل الفرق المالية على اطلاع كامل، وتوفر وقتًا كبيرًا كانت تقضيه في تسوية الحسابات يدويًا.
[cta-4]
ومن خلال بطاقات الشركات، تساعد الآن الشركات على إدارة التدفقات النقدية الداخلة والخارجة بكفاءة، ضمن نهج متكامل لإدارة التدفق النقدي.
إذا كنت مستعدًا اليوم لتعزيز رقابتك المالية من الذمم المدينة إلى المصروفات، احجز عرضًا توضيحيًا مجانيًا لمنصة الآن، واكتشف كيف يمكنها إحداث تحول في إدارتك للتدفق النقدي.
تخضع الذمم المدينة للمراجعة الفعلية في نهاية الشهر، حين يتعين على أحد أعضاء الفريق مراجعة أعمار الذمم وتحديد ما يمكن تحصيله فعلًا، ويوضح دليل «عملية إقفال نهاية الشهر» موقع هذه المراجعة ضمن العملية. كما تضع قائمة التحقق المجانية لإقفال نهاية الشهر مراجعة الذمم المدينة إلى جانب جميع مهام الإقفال الأخرى، حتى لا تُتجاوز دون أن يلاحظ أحد.
الأسئلة الشائعة حول الذمم المدينة
1. ما الفرق بين الذمم المدينة والإيرادات؟
الذمم المدينة هي المبالغ المستحقة للشركة على العملاء مقابل سلع أو خدمات سُلّمت بالآجل. أما الإيرادات فهي الدخل المعترف به وقت البيع وفق أساس الاستحقاق المحاسبي، بصرف النظر عن استلام النقد. وتعكس الذمم المدينة الجزء غير المسدد من الإيرادات، وتظهر في قائمة المركز المالي أصلًا متداولًا، بينما تظهر الإيرادات في قائمة الدخل.
2. هل الذمم المدينة التزام أم أصل؟
الذمم المدينة أصل، فهي تمثل حقًا في نقد مستقبلي من العملاء، وتُدرج أصلًا متداولًا في قائمة المركز المالي لأنه يُتوقع أن تتحول إلى نقد خلال الدورة التشغيلية المعتادة. وهي ليست التزامًا، إذ يشير الالتزام إلى مبالغ مستحقة على الشركة للآخرين.
3. ما الفرق بين الذمم المدينة والإيرادات المستحقة؟
تشير الإيرادات المستحقة إلى دخل مكتسب مقابل أعمال نُفذت أو سلع سُلّمت ولم تصدر بها فواتير بعد، بينما تشير الذمم المدينة إلى المبالغ المستحقة بعد إصدار الفاتورة. وكلاهما أصل، لكن الإيرادات المستحقة تسبق إصدار الفاتورة، في حين تأتي الذمم المدينة بعده. وقد يؤدي الخطأ في تصنيفهما إلى أخطاء في توقيت التسجيل في القوائم المالية.
4. لماذا لا تظهر الذمم المدينة مباشرة في قائمة الدخل؟
لأن الذمم المدينة أصل وليست دخلًا. فالإيراد (الدخل) يُعترف به عند حدوث البيع وفق أساس الاستحقاق المحاسبي، والذمم المدينة هي ببساطة الجزء غير المسدد من ذلك الإيراد، الذي سيتحول إلى نقد لاحقًا. وتسجل قائمة الدخل الإيرادات والمصروفات، بينما تتتبع قائمة المركز المالي الذمم المدينة والأصول الأخرى.
5. هل يمكن أن تخفّض المصروفات الذمم المدينة، أم أنهما منفصلان؟
لا تخفّض المصروفات الذمم المدينة. فالذمم المدينة حق في نقد (أصل)، بينما المصروفات تكاليف تتحملها الشركة وتظهر في قائمة الدخل. ولا يُقيَّد مصروف الديون المعدومة في الجانب المدين وتُخفَّض الذمم المدينة إلا إذا أصبحت إحدى الذمم غير قابلة للتحصيل (دين معدوم)، لكن ذلك حالة خاصة، وليست معاملة مصروفات معتادة.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management