


تؤدي الموازنة التشغيلية دورها على أفضل وجه عندما تُستخدم أداةً للرقابة المستمرة، ويشرح هذا المقال للفرق المالية في الإمارات والسعودية كيفية إعدادها ومتابعتها وأتمتتها.
- أعدّ موازنتك التشغيلية في سبع خطوات: حدّد الأهداف والإطار الزمني، واجمع بيانات دقيقة، وقدّر الإيرادات في ضوء سياقها، وافصل التكاليف الثابتة عن المتغيرة، وأضف هامشًا احتياطيًا بنسبة 5 إلى %10، وأتمت المتابعة، ثم راجع الموازنة شهريًا أو كل ثلاثة أشهر.
- تعرض الموازنة التشغيلية الإيرادات والتكاليف التشغيلية المتوقعة خلال السنة، ومنها الرواتب والإيجار والمرافق والتسويق والسفر، لتعرف الفرق أين يُنفق كل درهم.
- تختلف عن الموازنة الرأسمالية التي تتناول الاستثمارات طويلة الأجل، مثل العقارات أو المعدات، التي يتحقق عائدها على مدى عدة سنوات، لا تكاليف التشغيل اليومية.
- تبتعد الموازنات عن الواقع عندما تعتمد على بيانات متأخرة، وجداول بيانات فيها أخطاء، وملكية موزعة بين الإدارات دون مسؤول واضح، لذلك تُبقيها التوقعات المتجددة والمسؤولية المشتركة قريبة من الواقع.
- تربط الآن بيانات الإنفاق الفعلية بالموازنة لحظة حدوثها، فتقارن الإنفاق الفعلي بالمخطط فورًا، وتكشف تجاوزات التكاليف مبكرًا، وتتحقق من ضريبة القيمة المضافة من خلال التحقق من الإيصالات وأرقام التسجيل الضريبي (TRN).
اسأل أي مسؤول مالي عن العامل الذي يقود نجاح الأعمال، ونادرًا ما تبدأ إجابته بالإيرادات. فهي تبدأ بالرقابة، أي القدرة على معرفة كيف تنفق كل إدارة وتخطط وتعدّل خططها لحظة بلحظة.
ويبدأ هذا الاطلاع من الموازنة التشغيلية. فهي أكثر من خطة مالية، إذ تعكس بصورة مستمرة طريقة عمل الشركة يومًا بيوم، من الرواتب والمشتريات إلى السفر والضرائب. وفيها تتحول التقديرات إلى أداء فعلي، ويلتقي الانضباط المالي بواقع العمليات.
وفي الشرق الأوسط، حيث تنمو الشركات في الغالب أسرع من إجراءاتها، أصبحت الموازنة التشغيلية أداة توجيه وأداة قياس في آن واحد: فهي تبيّن أين تذهب الأموال وكيف تُنفَّذ الاستراتيجية. ولم تعد الفرق المالية الأكثر نجاحًا تتعامل معها كوثيقة ثابتة، بل كإطار مرن تتابع به التقدم وتحسّن الإنفاق وتربط القرارات بأهداف الشركة.
فما الذي تتكوّن منه الموازنة التشغيلية تحديدًا؟ وكيف تُعدّ الفرق المالية موازنة تتكيف بالسرعة نفسها التي تتغير بها أعمالها؟
لنبدأ بتوضيح المفهوم.
أبرز النقاط
- ما دور الموازنة التشغيلية؟ تعرض الإيرادات والتكاليف التشغيلية المتوقعة خلال السنة، وتمنح الفرق المالية إطارًا واضحًا لتخطيط الإنفاق وتوزيعه ومتابعته.
- لماذا هي مهمة؟ تعتمد دقة إعداد الموازنة على الاطلاع على الإنفاق، والبيانات الفورية، والمراجعات المنتظمة، والمتابعة الواضحة في جميع الإدارات، لا على التقارير الثابتة.
- كيف تُعدّ بإتقان؟ تقوم الموازنات القوية على تصنيف دقيق للتكاليف، وتقديرات واقعية للإيرادات، ومشاركة الإدارات المختلفة، ومرونة مدمجة لمواجهة تغيرات السوق.
- أين تواجه معظم الفرق صعوبة؟ تبتعد الموازنات عن الواقع بسبب تأخر البيانات، وأخطاء جداول البيانات، وتوزّع ملكية الموازنة دون مسؤول واضح، ويعالج ذلك الانتظام في المتابعة والمسؤولية المشتركة.
- دور الأتمتة: تُدخل أدوات مثل الآن بيانات الإنفاق الفعلية إلى الموازنة لحظة حدوثها، وتطبّق السياسات تلقائيًا، وتتحقق من ضريبة القيمة المضافة، وتحافظ على دقة التوقعات، فيتحول إعداد الموازنة إلى نظام رقابة مستمر بدلًا من مهمة سنوية.
ما هي الموازنة التشغيلية؟
الموازنة التشغيلية هي الخطة المالية قصيرة الأجل للشركة، وتحدد بالتفصيل كيف تخطط لتحقيق الإيرادات وإنفاق الأموال خلال فترة محددة، تكون عادةً سنة مالية.
وهي تعكس إيقاع العمل اليومي: الإيرادات الواردة، والتكاليف المتكررة، والعوامل التشغيلية التي تُبقي الأعمال مستمرة. ولا تُعدّ جدول بيانات ثابتًا، بل وثيقة تتطور مع تغير الأسواق وتوسع الفرق وتبدل الأهداف.
وتؤدي الموازنة التشغيلية القوية ثلاث مهام بكفاءة عالية:
- تحويل الاستراتيجية إلى أرقام. تحوّل أهداف الشركة إلى مستهدفات قابلة للقياس، وتربط الإنفاق بالنتائج.
- تعزيز مساءلة الفرق. يعرف رؤساء الإدارات حدود ما يمكنهم إنفاقه، ويعرف الفريق المالي أين يُنفق كل درهم.
- الربط بين التخطيط والأداء. تقارن التوقعات بالنتائج الفعلية، فتساعد القادة على إجراء تعديلات مبنية على البيانات في الوقت المناسب.
وعلى خلاف الموازنات الرأسمالية التي تركز على الاستثمارات طويلة الأجل، مثل البنية التحتية أو تطوير المنتجات، تُعنى الموازنة التشغيلية بالفترة الحالية، أي التكاليف والإيرادات التي تُبقي الأعمال قائمة كل يوم.
وأصبحت مرونة الموازنات التشغيلية ميزة تنافسية. فمع تطور أطر ضريبة القيمة المضافة وتشديد الرقابة المالية، تحتاج الشركات إلى موازنات تتكيف بسرعة نموها نفسها، وتوضح العلاقة بين التخطيط والتنفيذ والنتائج.
المكونات الأساسية للموازنة التشغيلية
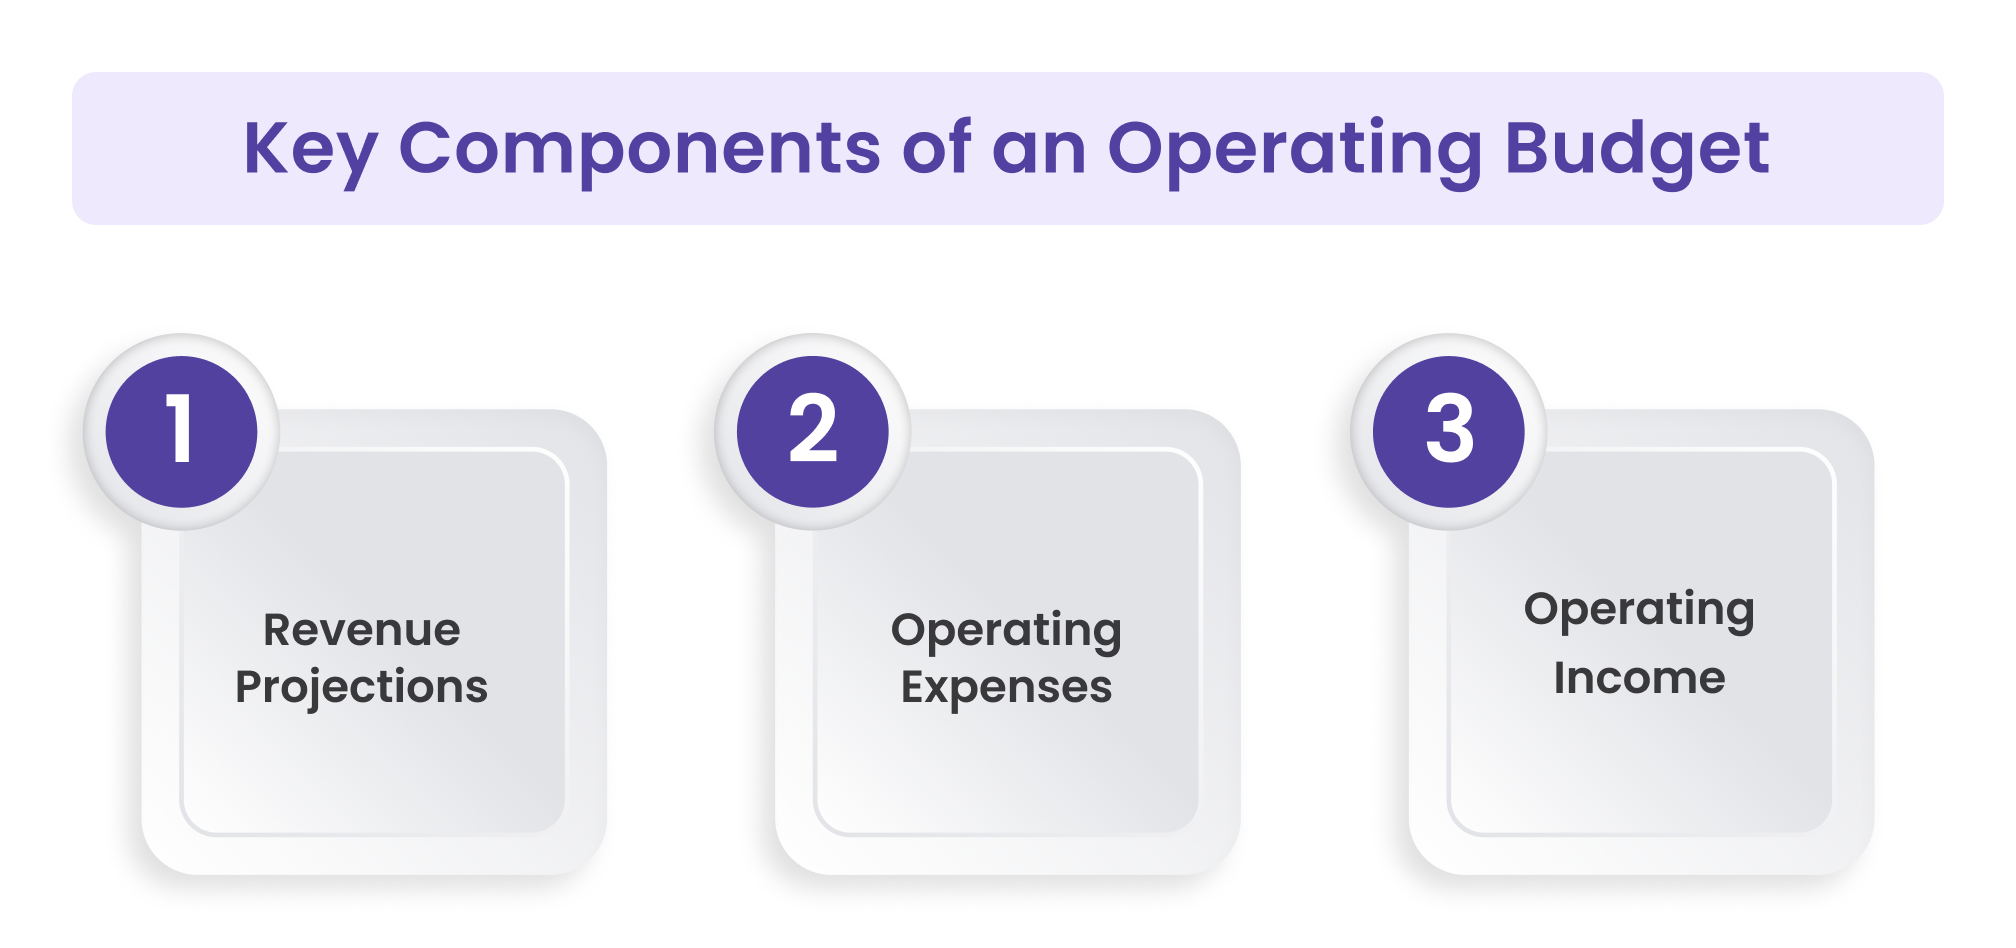
تتضمن كل موازنة أرقامًا، لكن ما يمنح الموازنة التشغيلية قيمتها هو هيكلها. فهي تربط الإيرادات والمصروفات والأداء بطريقة تكشف ما إذا كانت الشركة تسير وفق خطتها أم تبتعد عنها.
وتتضمن الموازنة التشغيلية المُعدّة جيدًا عادةً ثلاثة عناصر أساسية: الإيرادات المتوقعة، والمصروفات التشغيلية، والربح التشغيلي. وتوضح هذه العناصر معًا كيف تحافظ الشركة على عملياتها اليومية مع البقاء متوافقة مع أهدافها الاستراتيجية.
1. تقديرات الإيرادات
هنا تبدأ الموازنة. تقدّر توقعات الإيرادات الدخل الذي تتوقع الشركة تحقيقه من أنشطتها الرئيسية، مثل مبيعات المنتجات أو رسوم الخدمات أو الاشتراكات.
ولا تعتمد الفرق المالية في ذلك على التخمين، بل تستند التقديرات إلى الأداء السابق واتجاهات السوق والعقود المرتقبة. وفي الشرق الأوسط، تراعي الشركات في الغالب العوامل الموسمية، مثل تباطؤ مبيعات التجزئة خلال شهر رمضان، أو ارتفاع نشاط الخدمات اللوجستية والسفر في نهاية العام.
2. المصروفات التشغيلية
المصروفات التشغيلية (OPEX) هي التكاليف اللازمة لاستمرار العمل، ومنها الرواتب والإيجار والمرافق والبرمجيات والسفر والتسويق والصيانة. وتُصنَّف هذه المصروفات في فئات لتسهيل متابعتها وإعداد التقارير عنها، ومن أمثلة ذلك:
- التكاليف الإدارية: إيجارات المكاتب والتأمين وتكاليف الامتثال.
- تكاليف الموظفين: الرواتب والمزايا والبدلات.
- البيع والتسويق: الإعلانات والعروض الترويجية والفعاليات.
- التكاليف التشغيلية: اشتراكات تقنية المعلومات أو الخدمات اللوجستية أو المستلزمات.
ويساعد التفصيل الدقيق المديرين على معرفة المجالات التي تدفع النمو، والمجالات التي تستنزف الموارد دون أن يُلاحظ ذلك.
3. الدخل التشغيلي
يمثل الدخل التشغيلي (أو الربح التشغيلي) ما يتبقى بعد طرح إجمالي المصروفات التشغيلية من إجمالي الإيرادات. وهو مؤشر أداء رئيسي لأنه يبيّن مدى كفاءة الشركة في تحويل مواردها إلى أرباح قبل الضرائب أو الفوائد.
ويدل الدخل التشغيلي الجيد على أن الشركة تدير تكاليفها بكفاءة، وهو دليل على الانضباط التشغيلي، لا على نجاح المبيعات وحده.
كيف تُعدّ موازنة تشغيلية فعّالة (خطوة بخطوة)؟
تعكس الموازنة التشغيلية المتينة حركة الأموال داخل الشركة، ومدى إسهام كل قرار في استقرارها المالي.
والهدف بالنسبة للقادة الماليين هو الدقة: وضع مستهدفات واقعية، وتوزيع الموارد عن قصد، والحفاظ على المرونة عند تغير الظروف. وفي الأسواق التي قد تتغير فيها دورات النمو بسرعة، قد يصنع هذا الانضباط الفرق بين أداء مستقر وإدارة تكتفي بردّ الفعل.
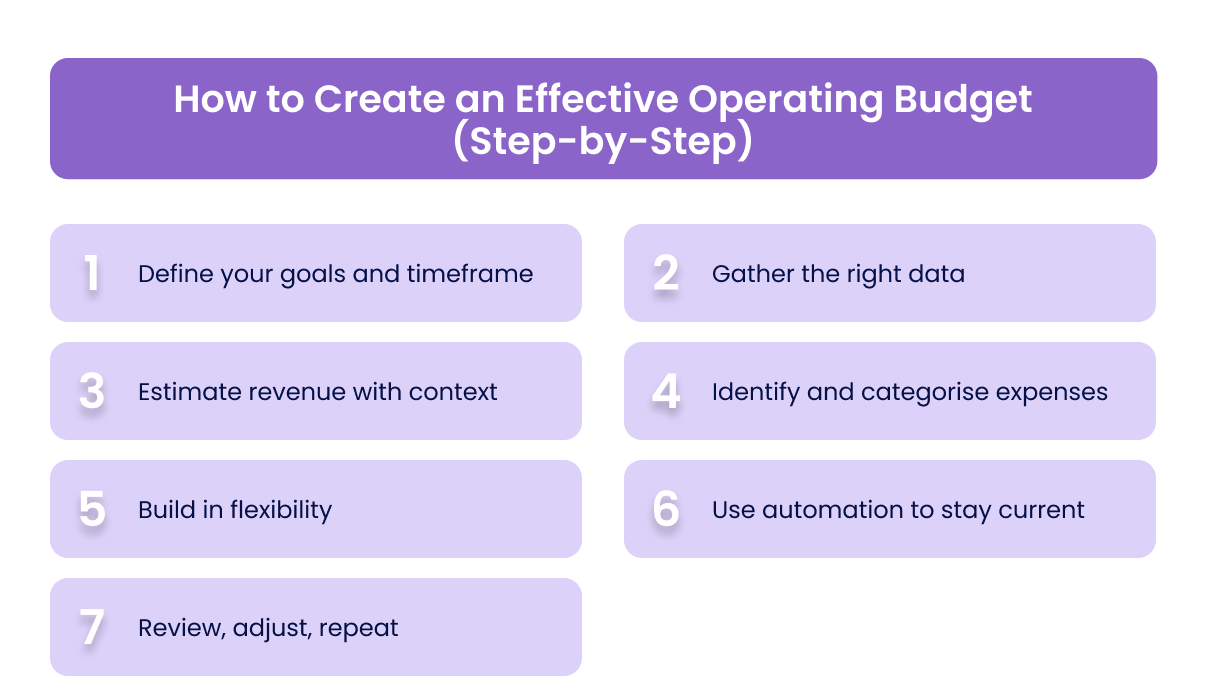
وفيما يلي منهجية منظمة لإعداد موازنة تشغيلية تجمع بين الرقابة والمرونة:
الخطوة 1. حدّد أهدافك وإطارك الزمني
لا تكون الموازنة جيدة إلا بقدر جودة الأهداف التي تخدمها. حدّد ما إذا كنت تعدّ موازنة تشغيلية شهرية أو ربع سنوية أو سنوية، واربطها بأهدافك الاستراتيجية، سواء كانت النمو أو كفاءة التكاليف أو التوسع.
ويضمن ذلك أن يكون لكل تقدير وكل بند تكلفة غرض واضح، لا أن يكون مجرد رقم مؤقت.
الخطوة 2. اجمع البيانات الصحيحة
ابدأ بالسجلات السابقة وتقارير المبيعات والفواتير وبيانات الرواتب وتكاليف المورّدين، ثم أضف إليها التوقعات الحالية.
وبالنسبة إلى الشركات العاملة في الإمارات، ينبغي أيضًا مراعاة التزامات ضريبة القيمة المضافة، وتعديلات الإيجار، والتقلبات الخاصة بالمنطقة مثل تكاليف الطاقة أو الخدمات اللوجستية.
وبذلك تحصل على أساس واقعي للموازنة بدلًا من أساس متفائل.
الخطوة 3. قدّر الإيرادات في ضوء سياقها
قدّر دخلك بناءً على اتجاهات موثوقة وصفقات مؤكدة، لا على افتراضات.
واستعن بالأنماط السابقة لتعديل التقديرات وفق التغيرات الموسمية (مثل تباطؤ النشاط في رمضان أو ذروة الربع الرابع من السنة)، وخذ في الحسبان التغيرات المحتملة في أسعار الصرف إذا كنت تعمل في عدة أسواق خليجية.
فالتقدير الدقيق في هذه المرحلة يمنع حدوث اختلالات في الموازنة في المراحل اللاحقة.
الخطوة 4. حدّد المصروفات وصنّفها
افصل التكاليف الثابتة (مثل الإيجار والرواتب) عن التكاليف المتغيرة (مثل التسويق والمرافق والسفر).
ولا يقتصر ذلك على توضيح أوجه إنفاق الأموال، بل يساعد القادة أيضًا على المفاضلة بين الخيارات عن دراية، فيخفّضون الإنفاق المتغير دون أن يعطّلوا النمو.
وفي الفرق ذات الخبرة، تُنظَّم المصروفات حسب الإدارة أو الوظيفة، بحيث يدير كل رئيس إدارة موازنة فرعية خاصة به ضمن الخطة الأشمل.
الخطوة 5. اجعل الموازنة مرنة
لا تبقى أي موازنة كما وُضعت بعد أن يبدأ التنفيذ الفعلي، فتغيرات السوق والتحديثات التنظيمية والمصروفات غير المتوقعة أمر لا مفر منه.
لذلك تتضمن الموازنة التشغيلية القوية هوامش احتياطية، تبلغ عادةً 5 إلى %10 من إجمالي التكاليف، لاستيعاب التغيرات قصيرة الأجل دون الإخلال بالتدفق النقدي.
الخطوة 6. استخدم الأتمتة لتبقى بياناتك محدّثة
يعتمد الإعداد التقليدي للموازنة على جداول بيانات ثابتة، أما الفرق المالية الحديثة فتستخدم أدوات متكاملة لـمتابعة الأداء الفعلي مقارنة بالمخطط لحظة بلحظة، وتحديث التوقعات تلقائيًا، ورصد الحالات غير المعتادة مبكرًا.
وتلغي الأتمتة الفاصل الزمني بين توفر البيانات واتخاذ القرار، فتتمكن الفرق من تصحيح المسار في وقت لا يزال فيه التصحيح مؤثرًا.
الخطوة 7. راجع وعدّل وكرّر
الموازنة التشغيلية ليست مهمة تُنجز مرة واحدة في السنة، بل دورة مستمرة من التخطيط والمتابعة والتحسين.
وتضمن المراجعات المنتظمة (شهريًا أو كل ثلاثة أشهر) أن تعكس أرقامك واقع العمل، لا تقديرات تجاوزها الزمن.
ويتعامل القادة الماليون المتمرسون مع موازناتهم كلوحات متابعة: محدّثة وشفافة وجاهزة لتوجيه القرارات.
وتفشل الموازنات عندما تُعدّ بمعزل عن بقية الشركة. فأكثرها فعالية يشارك في إعدادها فريق العمليات والموارد البشرية والتسويق والمشتريات. ويجعل هذا النهج الجماعي الأرقام أكثر واقعية، ويعزز المساءلة على مستوى الشركة كلها. لكن الموازنة التشغيلية ليست الموازنة الوحيدة التي يجب التخطيط لها، وهنا يأتي دور الموازنة الرأسمالية.
الموازنة التشغيلية مقابل الموازنة الرأسمالية
تعمل كل شركة بـأكثر من نوع واحد من الموازنات، لكن نوعين منها يتصدران معظم النقاشات المالية: الموازنة التشغيلية والموازنة الرأسمالية. وكلاهما ضروري، فالأولى تُبقي الشركة قائمة، والثانية تدعم نموها.
تغطي الموازنة التشغيلية التكاليف قصيرة الأجل اللازمة لاستمرار العمليات اليومية، مثل الرواتب والإيجار والتسويق والمرافق وغيرها من المصروفات المتكررة. وتركز على المدى القريب، وهو سنة مالية في العادة، وتوفر معيارًا لقياس الأداء مقارنة بالإيرادات المتوقعة.
أما الموازنة الرأسمالية فتتناول الاستثمارات طويلة الأجل، ومنها الإنفاق على أصول مثل المكاتب الجديدة أو الآلات أو البنية التحتية التقنية أو تطوير المنتجات. وعلى خلاف الإنفاق التشغيلي، يُتوقع أن تحقق هذه التكاليف قيمة على مدى عدة سنوات.
أبرز الفروق
| وجه المقارنة | الموازنة التشغيلية | الموازنة الرأسمالية |
|---|---|---|
| الغرض | إدارة الأعمال اليومية | تخطيط الاستثمارات طويلة الأجل |
| الإطار الزمني | سنة واحدة في العادة | عدة سنوات |
| أمثلة | الرواتب والإيجار والمرافق واشتراكات البرمجيات | المعدات والعقارات والبحث والتطوير والمركبات |
| التمويل | يُغطّى من التدفق النقدي التشغيلي | قد يتطلب تمويلًا أو احتياطيات رأسمالية |
| الأثر | يؤثر في الربحية والسيولة | يؤثر في الطاقة الإنتاجية المستقبلية وقاعدة الأصول |
وفي الإمارات والسعودية، تعمل شركات نامية كثيرة حاليًا بالموازنتين معًا. فالتخطيط التشغيلي يضمن الاستقرار، بينما تدعم الموازنات الرأسمالية التوسع، مثل افتتاح فروع جديدة أو تبنّي تقنيات جديدة أو دخول أسواق إقليمية.
ويتيح الحفاظ على التوافق بين الموازنتين للفرق المالية الموازنة بين الرقابة قصيرة الأجل والرؤية طويلة الأجل، بما يضمن ألا يتجاوز النمو حدود الانضباط المالي.
كيف تتابع موازنتك التشغيلية وتحسّنها؟
تثبت الموازنة التشغيلية قيمتها عندما تعكس الأداء الفعلي للشركة. والمتابعة جزء من هذا الانضباط، فهي تساعد القادة الماليين على البقاء قريبين من العمليات، ورصد التغيرات المبكرة، واتخاذ قرارات مدروسة قبل أن تتسع الفجوات.
ويأتي التحسين نتيجة طبيعية لذلك. فهو لا يتعلق بتعديل الأرقام بقدر ما يتعلق بالاطلاع المستمر، وفهم مدى توافق النشاط الفعلي مع المخطط، والتحرك بسرعة عندما لا يتوافقان.
افهم ما تعنيه الأرقام
نادرًا ما تتغير البيانات بشكل واضح ومباشر. فالتغيرات الطفيفة، مثل الارتفاع التدريجي في الإنفاق على السفر أو الانخفاض في الإيرادات المتكررة، تدل في الغالب على تغيرات تشغيلية قبل وقت طويل من ظهورها في التقارير.
والمتابعة الدقيقة تعني قراءة الأنماط، لا الاكتفاء بالإبلاغ عنها. أي إدراك ما تشير إليه الأرقام من سلوك، سواء كان إنفاقًا زائدًا أو تأخرًا في تقديم الإيصالات أو مشروعات دون مستوى الأداء المتوقع.
اجعل المراجعات قصيرة ومركزة ومشتركة
تفقد الموازنات قيمتها عندما تبقى في جداول بيانات لا يعود إليها أحد. أما المراجعات السريعة المنتظمة التي يشارك فيها الفريق المالي وفريق العمليات والإدارة العليا، فتجعل المتابعة عادة ثابتة لا مهمة إضافية.
وعندما تتولى كل إدارة مسؤولية أرقامها، تتوزع المساءلة بشكل طبيعي، وتصبح الموازنة موضوع نقاش مشترك بدلًا من مراجعة يتولاها الفريق المالي وحده.
استخدم الأتمتة نظامًا للإنذار المبكر
لا تهدف الأتمتة إلى الاستغناء عن الرقابة، بل إلى توسيع نطاقها. فتسجيل البيانات وتحليلها لحظة بلحظة يتيحان للفرق المالية رصد المخالفات فور ظهورها.
وتغيّر هذه السرعة طريقة اتخاذ القرارات، فتنتقل من ردّ الفعل إلى القرار المبني على المعلومات. وكلما اكتشف الفريق المالي الانحراف مبكرًا، قلّ حجم التصحيح المطلوب.
[cta-9]
حسّن الموازنة دون مبالغة في التعديل
لا تهدف المتابعة إلى الكمال، بل إلى الوضوح. وينبغي أن تحسّن التعديلات الاطلاع على الأرقام، لا أن تزيد تعقيد النموذج.
وتحدّث الفرق المالية المتمرسة موازناتها بهدف توضيح الافتراضات وتعديل التوقعات وتحسين القرارات، لا لملاحقة كل رقم يتغير.
التحديات الشائعة في إدارة الموازنات التشغيلية (وكيفية معالجتها)
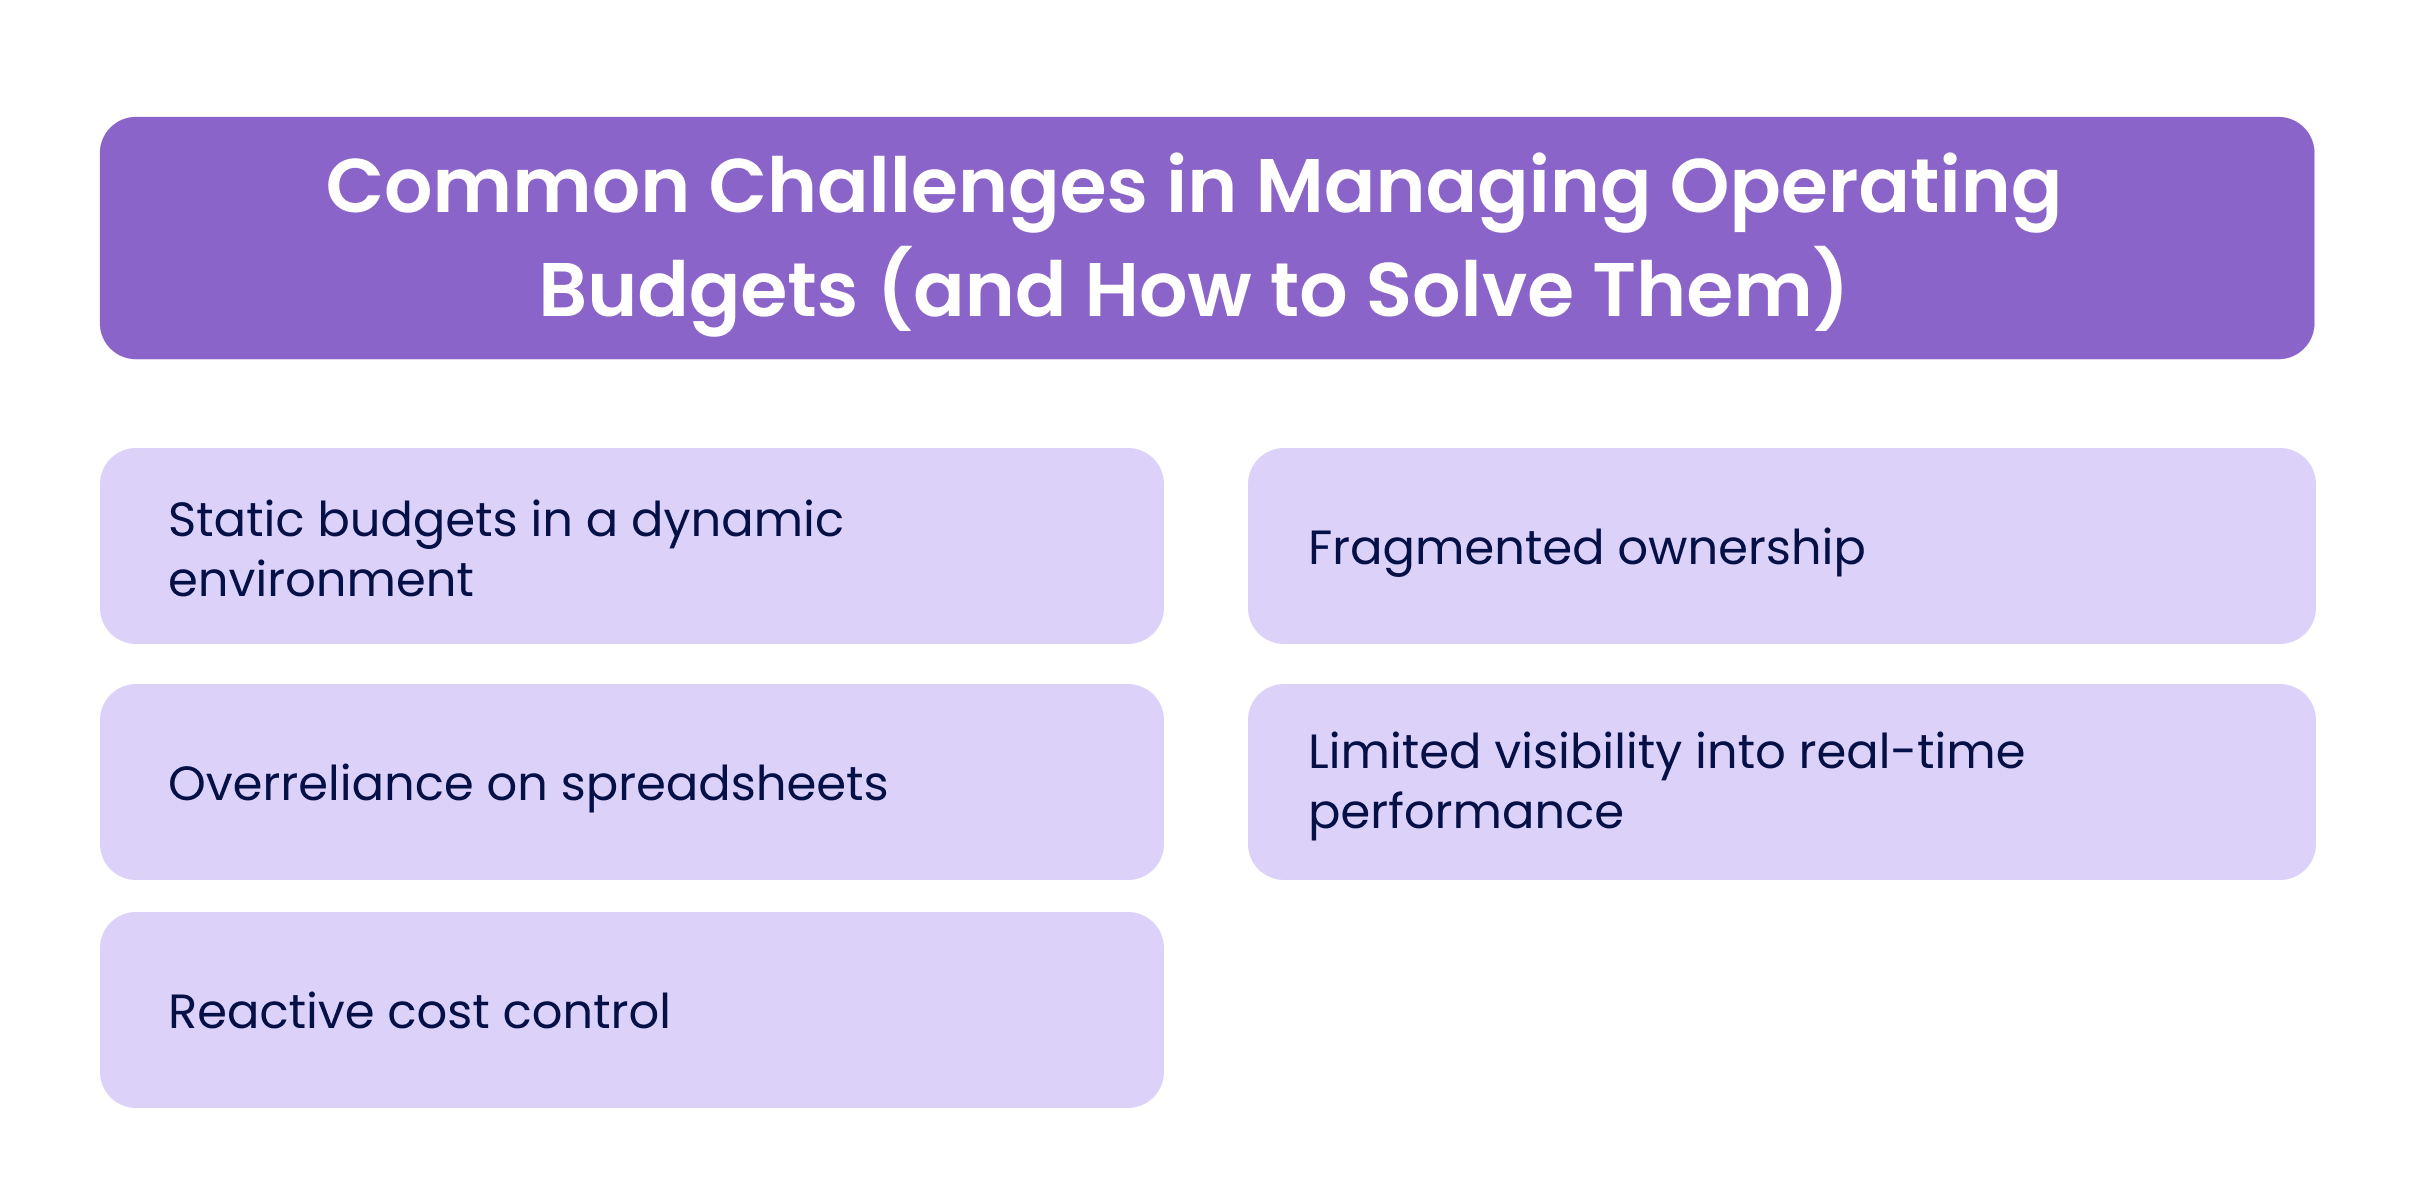
حتى أكثر الموازنات إحكامًا تبدأ في الابتعاد عن خطتها الأصلية بمجرد أن يتسارع النشاط. فالأسواق تتغير، والأولويات تتبدل، ونادرًا ما تسير المصروفات كما هو متوقع. ولا تعني إدارة الموازنة التشغيلية ضبط كل بند فيها بقدر ما تعني توقّع مواضع الضغط ومعالجتها مبكرًا.
وفيما يلي التحديات التي تواجهها الفرق المالية في الغالب، والممارسات التي تساعدها على تجاوزها قبل أن تتفاقم.
1. موازنات ثابتة في بيئة متغيرة
تفشل موازنات كثيرة لأنها تُعدّ لتستمر سنة كاملة في أسواق تتغير كل ثلاثة أشهر. وعندما تبقى الافتراضات ثابتة، يفقد القادة القدرة على الاستجابة للمستجدات، سواء كانت ارتفاعًا مفاجئًا في التكاليف أو تأخر مشروع أو تغيرًا في طلب العملاء.
الحل: اجعل المرونة جزءًا من الإجراءات. فالمراجعات المنتظمة والتوقعات المتجددة تساعد الفرق على تعديل المسار دون البدء من الصفر. والهدف ليس إعادة كتابة الخطة، بل إبقاؤها متوافقة مع سير العمل.
2. توزّع ملكية الموازنة دون مسؤول واضح
كثيرًا ما تبقى الموازنات حكرًا على الإدارة المالية. وعندما لا يتولى رؤساء الإدارات مسؤولية أرقامهم، تصبح الموازنة وثيقة تُعدّ التقارير مقارنة بها، لا أداة لإدارة الأداء.
الحل: أشرك رؤساء الإدارات في دورة إعداد الموازنة مبكرًا. فالمسؤولية المشتركة تؤدي إلى دقة أعلى ومقاومة أقل للتعديلات لاحقًا، كما تعزز الصلة بين الاستراتيجية والتنفيذ.
3. الاعتماد المفرط على جداول البيانات
لا تزال جداول البيانات مفيدة، لكنها لم تُصمَّم لتواكب سرعة العمليات المالية الحديثة وحجمها. فالإدخال اليدوي، وصعوبة التحكم في النسخ، واختلاف التنسيقات تؤدي إلى أخطاء يمكن تجنبها، وتستهلك وقتًا كان يمكن تخصيصه للتحليل.
الحل: انتقل إلى أنظمة مترابطة تجمع بيانات المصروفات والتوقعات والتقارير. فالأتمتة تحمي الرقابة لأنها تلغي المواضع التي يكثر فيها الخطأ البشري.
4. محدودية الاطلاع على الأداء الفوري
عندما تُراجع التقارير الشهرية، تكون البيانات التي تتضمنها قد أصبحت قديمة. ويصعّب هذا التأخير رصد الاتجاهات الناشئة أو تصحيح الأخطاء في توزيع الموارد قبل أن تتسع.
الحل: اعتمد أدوات توفر معلومات فورية. فلوحات المتابعة الفورية تساعد الفرق المالية على رؤية ما يحدث أولًا بأول، وتمنح القادة السياق اللازم للتحرك بسرعة أكبر وثقة أعلى.
5. ضبط التكاليف بعد وقوع المشكلة
من الشائع خفض الإنفاق بعد عدم تحقيق المستهدفات، لكن ذلك يأتي في الغالب متأخرًا. فالتعديلات التي تأتي ردّ فعل تضغط على العمليات، ونادرًا ما تعالج السبب الجذري لانخفاض الكفاءة.
الحل: تعامل مع ضبط التكاليف بوصفه عملًا استباقيًا. استخدم تحليل الانحرافات والمتابعة التنبؤية لتحديد التكاليف المرجح ارتفاعها قبل أن ترتفع. فالوقاية تكلّف دائمًا أقل من التصحيح.
ويرجع كل تحدٍّ في إعداد الموازنة في النهاية إلى أمر واحد: مدى مطابقة الأرقام للواقع. فبمجرد أن يضعف الاطلاع على الأرقام، تتباطأ القرارات وتتراجع الدقة.
وهنا تؤدي التقنية دورًا حاسمًا اليوم، إذ تمنح الأدوات المالية الحديثة القادة صورة فورية ودقيقة عن مدى توافق الإنفاق مع الخطة.
وقد صُمّمت الآن لهذا الغرض تحديدًا.
كيف تضيف الآن الدقة إلى الموازنات التشغيلية؟
أصعب ما في إعداد الموازنة هو الحفاظ على دقة الخطة بعد بدء التنفيذ. فبين الموافقات والمشتريات واسترداد المصروفات، تتوزع بيانات الإنفاق في الغالب على أماكن مختلفة، وعندما تُجمع التقارير تكون الأرقام قد تغيرت بالفعل.
وتلغي الآن هذا التأخير، إذ تربط الإنفاق مباشرة بإطار الموازنة بحيث تُسجَّل كل معاملة ويُتحقق منها وتنعكس في الموازنة فورًا. وسواء وافق مدير على دفعة لمورّد أو استخدم موظف بطاقة الشركة، تظهر البيانات في النظام لحظة حدوثها.
وهذه السرعة مهمة، لأنها تتيح للفرق المالية:
- مقارنة الإنفاق الفعلي بالمبالغ المحددة في الموازنة فورًا، لا بعد أسابيع.
- رصد تجاوزات التكاليف قبل أن تؤثر في التدفق النقدي.
- التحقق من الامتثال لضريبة القيمة المضافة تلقائيًا من خلال التحقق من الإيصالات وأرقام التسجيل الضريبي (TRN).
- تحليل الاتجاهات حسب الإدارة أو المشروع أثناء تشكّلها، لا بعد وقوعها.
وكل خطوة تزوّد الخطوة التالية ببيانات أدق. وعندما تجري تسوية الحسابات بشكل مستمر، تبقى التقارير دقيقة وتستند قرارات الإدارة إلى معلومات محدّثة.
ولا تقتصر الفائدة على الرقابة. فمع توفر بيانات دقيقة ومحدّثة باستمرار، يستطيع القادة الماليون وضع توقعات بثقة أكبر، وتقدير التكاليف المستقبلية بدقة، وتحديد فرص التوفير مبكرًا. وتتحول الموازنة التشغيلية من وثيقة ثابتة إلى أداة إدارة فعلية تزداد قيمتها كلما زاد استخدامها.
أصبحت دورات إقفال نهاية الشهر أقصر، وتحسنت الجاهزية للتدقيق، وأصبحت مراجعات الموازنة تعتمد على الاطلاع الفوري على الإنفاق بدلًا من التقارير المتأخرة.
وتحقق الآن هذا التحول باستبدال المتابعة اليدوية بنظام موحد مصمم للدقة والامتثال والحصول على المعلومات بشكل مستمر.
اكتشف كيف تطوّر الفرق المالية في أنحاء الشرق الأوسط إعداد موازناتها وإدارة الإنفاق باستخدام الآن. احجز عرضًا توضيحيًا.
الخلاصة
تبيّن الموازنة التشغيلية المُدارة جيدًا مدى فهم الشركة لطريقة عملها. فقيمتها لا تكمن في الوثيقة نفسها، بل في مدى انتظام تحديثها ومراجعتها واستخدامها لتوجيه القرارات اليومية.
وعندما تتدفق البيانات لحظة بلحظة، تتوقف الموازنات عن كونها توقعات ثابتة وتصبح أدوات للاستجابة السريعة. وتحصل الفرق المالية على السياق الذي تحتاجه لاتخاذ قرارات مدروسة بإعادة توزيع الموارد، وحماية هوامش الربح، والتحرك قبل أن تتحول الانحرافات الصغيرة إلى مشكلات أكبر.
وفي الإمارات والسعودية، أصبح هذا التحول ممارسة معتادة. فالشركات تبني أنظمة مالية مصممة لتتكيف بالسرعة نفسها التي تتغير بها أسواقها.
وتساعد الآن على تحقيق ذلك، لا بتغيير طريقة تخطيط الشركات، بل بتحسين قدرتها على البقاء متوافقة مع ما يحدث فعليًا. فهي تمنح القادة الماليين الاطلاع اللازم للحفاظ على الرقابة، والبيانات اللازمة للامتثال، والدقة اللازمة للتخطيط بثقة.
اكتشف كيف تستخدم الشركات الرائدة منصة الآن لضبط الإنفاق، وتسوية الحسابات بشكل أسرع، والاطلاع الكامل على جميع المصروفات.
لا تؤدي الموازنة التشغيلية دورها إلا إذا توفرت السيولة عند حدوث الإنفاق، وهذا ما يتناوله دليل «ثماني خطوات لإدارة التدفق النقدي». ولمعرفة مدى صمود موازنتك عندما يتأخر عميل كبير في السداد أو ترتفع التكاليف فجأة، اختبرها باستخدام أداة «اختبار تحمّل التدفق النقدي»، واطّلع على المدة التي تكفيها السيولة المتاحة والتواريخ التي يجب عندها اتخاذ إجراء كما تحددها الأداة.
الأسئلة الشائعة
1. هل تتعلق الموازنة التشغيلية بالإيرادات أم بالمصروفات؟
تغطي الموازنة التشغيلية الإيرادات والمصروفات معًا، فهي تقدّر الدخل الذي تتوقع الشركة تحقيقه والتكاليف التشغيلية التي تخطط لتحمّلها خلال فترة محددة.
2. كم مرة ينبغي مراجعة الموازنة التشغيلية؟
بدلًا من التعامل معها كمهمة سنوية، تراجع الفرق المالية عالية الأداء موازناتها شهريًا أو كل ثلاثة أشهر. وتُبقي هذه المراجعات المنتظمة الموازنة متوافقة مع الأداء الفعلي، وتتيح إجراء التعديلات في الوقت المناسب.
3. ما الفرق بين الموازنة التشغيلية والموازنة الرأسمالية؟
تتناول الموازنة التشغيلية التكاليف والإيرادات المعتادة قصيرة الأجل (مثل الرواتب والمرافق والتسويق). أما الموازنة الرأسمالية فتغطي الاستثمارات طويلة الأجل (مثل المعدات والعقارات) التي تحقق قيمة على مدى عدة سنوات.
4. كيف تُحسب الموازنة التشغيلية السنوية؟
ابدأ بالإيرادات المتوقعة بناءً على الأداء السابق وافتراضات السوق، ثم اطرح منها المصروفات التشغيلية المتوقعة (الثابتة والمتغيرة). والناتج هو دخلك التشغيلي أو ربحك قبل البنود غير التشغيلية.
5. ما البنود الشائعة التي ينبغي استبعادها من الموازنة التشغيلية؟
تُستبعد عادةً النفقات الرأسمالية غير المتكررة، وسداد أصل الديون، والأرباح أو الخسائر غير التشغيلية، لأن هذه البنود تقع خارج الدورة التشغيلية اليومية وتُعالج في موازنات منفصلة.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management