دليل عملي يوضح كيف تستطيع الفرق المالية في الإمارات تسجيل المصروفات والتحقق منها وترحيلها فوريًا لتقليل العمل اليدوي ومخاطر ضريبة القيمة المضافة.
- لم يعد جمع الإيصالات في نهاية الشهر وتسوية المعاملات يدويًا مجديًا في ظل قواعد ضريبة القيمة المضافة في الإمارات، والهياكل متعددة الكيانات، وإدارة عليا تطلب الأرقام فورًا.
- يكمن الحل في تسجيل كل مصروف لحظة حدوثه، مع دمج قواعد السياسة والموافقة في المعاملة نفسها وتسجيل بيانات ضريبة القيمة المضافة منذ البداية.
- تنقل بطاقات الشركات الضوابط إلى لحظة الإنفاق من خلال الحدود المرنة والقواعد الخاصة بالتجار، بينما يمكن إنشاء البطاقات الافتراضية لمورّد واحد أو مشروع واحد وإيقافها عند انتهاء العمل.
- تجمع الآن كل ذلك من خلال بطاقات شركات تُصدر فورًا، وتحقق بالذكاء الاصطناعي يقرأ الإيصالات ويتحقق من بيانات ضريبة القيمة المضافة، وترحيل مباشر إلى Xero وQuickBooks وNetSuite وMicrosoft Dynamics.
تعمل الفرق المالية في الإمارات في بيئة ارتفعت فيها متطلبات الدقة والسرعة والامتثال. فلوائح ضريبة القيمة المضافة تتطلب مستندات دقيقة ومنظمة، وتحتاج الهياكل متعددة الكيانات إلى التزام موحّد بدليل الحسابات، كما تسارع الإنفاق الرقمي، وأصبحت الإدارة العليا تتوقع بصورة متزايدة الاطلاع الفوري على الوضع المالي بدلًا من تقارير تصف ما مضى.
لم تعد الأساليب التقليدية في إدارة المصروفات، مثل جمع الإيصالات في نهاية الشهر، وتسوية المعاملات يدويًا، وتعديل القيود قبل تقديم إقرارات ضريبة القيمة المضافة، قادرة على مواكبة هذه الضغوط. فهي تسبب التأخير، وتحجب أنماط الإنفاق، وتستهلك من وقت الفرق المالية وجهدها ما لا تستطيع الاستغناء عنه.
وفي الوقت نفسه، تعمل الشركات بفرق موزعة على مواقع أكثر، وبأدوات رقمية أكثر، ومع عدد أكبر من معاملات المورّدين. ويجعل تنوع هذه المصروفات وسرعة تكرارها الرقابة اليدوية عليها غير عملية. وعندما تدخل المعلومات إلى النظام متأخرة أو بصورة غير متسقة، تتعرض المؤسسات لخطر تصنيف المصروفات بصورة خاطئة، وعدم دقة قيود الاستحقاق، وخسارة مبالغ من ضريبة القيمة المضافة كان يمكن استردادها.
لهذا انتقلت إدارة المصروفات المبسّطة من كونها تحسينًا تشغيليًا إلى ضرورة مالية. فهي تضمن وصول المصروفات إلى الأنظمة المحاسبية بدقة وفور حدوثها مع كامل المستندات المؤيدة، بما يمنح الفرق المالية الرقابة والوضوح اللذين تحتاجهما دون إبطاء سير الأعمال.
نستعرض في هذا المقال شكل إدارة المصروفات المبسّطة من الناحية العملية، والتحديات التشغيلية والسلوكية التي يجب على الفرق المالية معالجتها، وكيف تعيد الأتمتة تشكيل دورة المصروفات كاملةً من بدايتها إلى نهايتها.
أهم النقاط
- تعمل الفرق المالية الأكثر كفاءة في الإمارات بتسجيل المصروفات فور حدوثها، وبضوابط قائمة على السياسات، وبمستندات جاهزة لمتطلبات ضريبة القيمة المضافة منذ البداية.
- يؤدي الجمع بين الأتمتة وبطاقات الشركات إلى مسار عمل تصل فيه المصروفات إلى أنظمة تخطيط موارد المؤسسة (ERP) بدقة وبصورة يمكن توقعها، ما يقلل العمل اليدوي والتعرض لملاحظات التدقيق.
- تحقق المؤسسات الكفاءة الحقيقية عندما تتوافق التقنية والسياسات وسلوك الفرق، فتصبح إدارة المصروفات مصدرًا مستمرًا للمعلومات المالية لا مجرد إجراء إداري.
إدارة المصروفات المبسّطة من الناحية العملية
لا تقتصر العملية المبسّطة على تحويل تقارير المصروفات إلى صيغة رقمية، بل تعيد تشكيل مسار الإنفاق بأكمله بحيث تُدمج المستندات المؤيدة وقواعد السياسة والتوافق المحاسبي في كل معاملة منذ لحظة حدوثها.
تسجيل المصروفات والتحقق منها فوريًا
في المؤسسات التي تعمل بكفاءة، تدخل المصروفات إلى النظام بمجرد إتمام الدفع. وتُجمع المستندات المؤيدة، مثل الإيصالات والفواتير وبيانات ضريبة القيمة المضافة، فورًا، إما عبر تنبيهات آلية أو بالتحميل المباشر. وتلغي هذه الفورية الفجوة المعتادة بين الإنفاق وتسجيله، فتقل الأخطاء وتتعزز الجاهزية للتدقيق.
وعندما تصل الإيصالات مع المعاملات بدلًا من وصولها بعد أيام أو أسابيع، لا تحتاج الفرق المالية إلى ملاحقة المعلومات. ويصبح التعامل مع الاستثناءات أسهل لأنها تُكتشف عند الإنفاق، لا أثناء توحيد القوائم المالية في نهاية الشهر.
تطبيق السياسات ضمن مسارات العمل مباشرة
تُدخل إدارة المصروفات المبسّطة الحوكمة في مسار الإنفاق نفسه بدلًا من تطبيقها بعد وقوعه. فقواعد البطاقات، والقيود على التجار، والحدود الخاصة بكل مشروع، ومسارات الموافقة تعمل فوريًا، أي أن المعاملات تخضع للسياسة منذ لحظة حدوثها. ولا يُطلب من الموظفين تفسير إرشادات غامضة، ولا تضطر الفرق المالية إلى تفسير تقارير مصروفات غير واضحة.
ويقلل هذا النهج العقبات لأنه يحدّ من الحاجة إلى عرض الحالات على المسؤولين المعنيين ومن التصحيحات اللاحقة. كما يمكّن الإدارات، مثل المبيعات والعمليات والمشتريات، من الإنفاق بثقة ضمن حدود محددة.
تسجيل البيانات المحاسبية وبيانات ضريبة القيمة المضافة من اليوم الأول
في الإمارات، لا يقل اكتمال مستندات ضريبة القيمة المضافة أهمية عن دقة بيانات الإنفاق. وتستخرج الأنظمة المبسّطة مبالغ الضريبة، وبيانات رقم التسجيل الضريبي (TRN)، وأرقام الفواتير، وبيانات المورّد عند تحميل المستند. ويضمن ذلك احتفاظ الشركات بسجلات ممتثلة وتجنّب رفض طلبات استرداد ضريبة المدخلات أو التعرض لملاحظات التدقيق.
ولا يقل عن ذلك أهمية التوافق مع الأنظمة المحاسبية. فعندما تُطبَّق رموز الفئات، والمعالجات الضريبية، وربط مراكز التكلفة تلقائيًا، تصل القيود إلى نظام ERP بصيغة متسقة وقابلة للاستخدام. ويصبح إقفال نهاية الشهر خطوة للتأكيد، لا عملية لإعادة بناء البيانات.
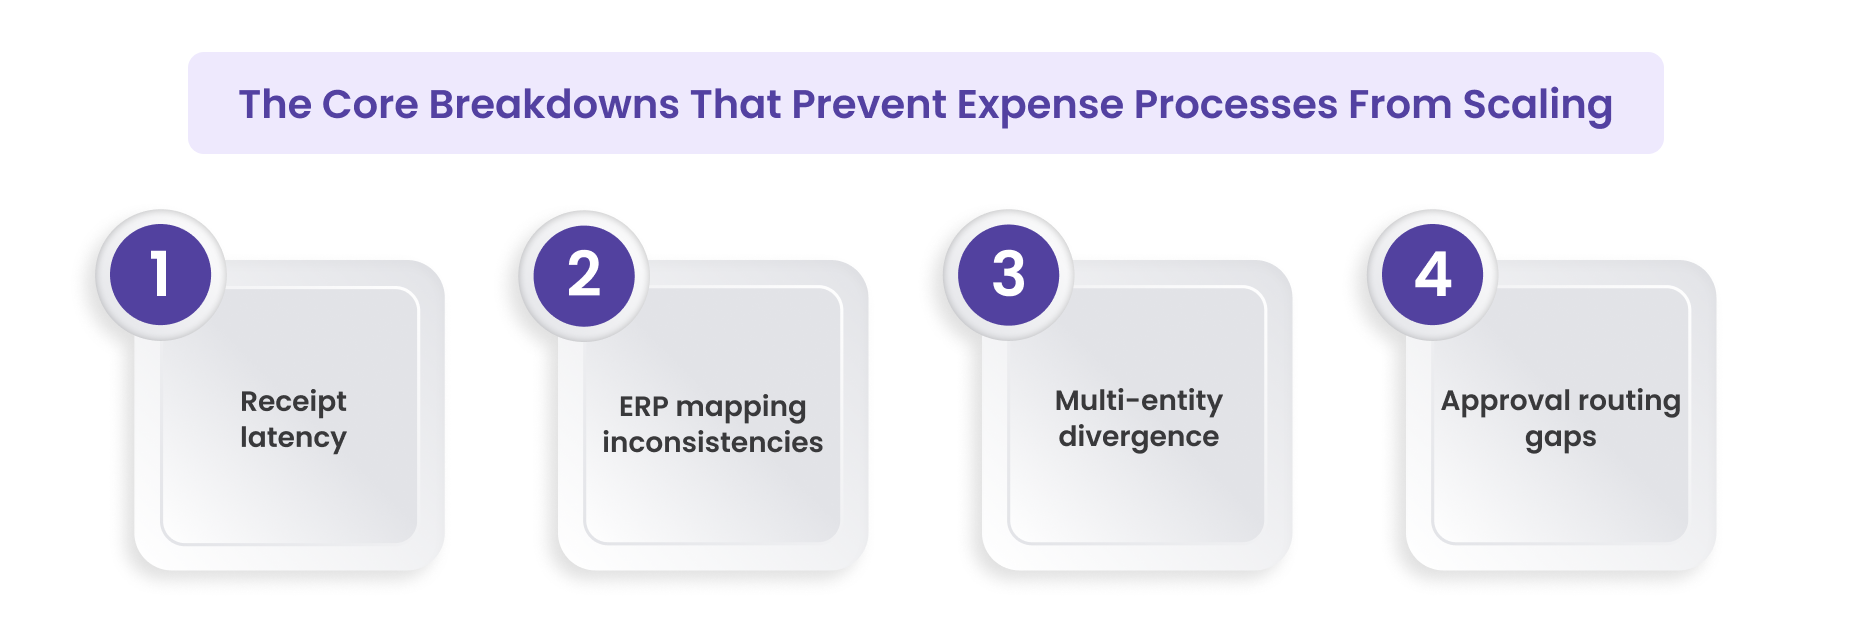
أوجه القصور الأساسية التي تمنع توسيع نطاق إجراءات المصروفات
حتى الشركات التي تعتمد أدوات رقمية كثيرًا ما تواجه صعوبة في الوصول إلى إجراءات ناضجة. ونادرًا ما تتعلق العوائق بالبرنامج نفسه، بل تنشأ من أنماط هيكلية وسلوكية داخل المؤسسة.
أوجه قصور هيكلية تستمر حتى مع الأدوات الرقمية
تظهر هذه المشكلات عادةً مع نمو الشركات وتنوّع أنشطتها:
- تأخر تقديم الإيصالات: يقدّم الموظفون الإيصالات بعد وقت طويل من إجراء المعاملات، ما يؤدي إلى عدم تطابق البيانات وعدم اكتمال مستندات ضريبة القيمة المضافة.
- عدم اتساق الربط مع نظام ERP: تعتمد المحاسبة على بيانات منظمة، لكن تقارير المصروفات المقدمة تختلف باختلاف الموظف أو الإدارة أو الكيان، ما يخلق أعمال تصحيح في المراحل اللاحقة.
- تباين الإجراءات بين الكيانات: تعمل الشركات التابعة بمسارات موافقة وهياكل تكاليف مختلفة، ما يزيد صعوبة توحيد القوائم المالية.
- ثغرات في توجيه الموافقات: تؤدي مسارات العمل العامة أو القديمة إلى اختناقات، فتضطر الفرق المالية إلى التدخل يدويًا لاستمرار سير الإجراءات.
ولكل من هذه العقبات آثار تشغيلية ومالية وأخرى تتعلق بالامتثال.
أنماط سلوكية تسبب الاختناقات
تقلل الأدوات الرقمية الاعتماد على سلوك الأفراد لكنها لا تلغيه.
فالموظفون يؤجلون تحميل الإيصالات، والمديرون يوافقون دون مراجعة، والفرق تلجأ إلى حلول التفافية عندما تبدو السياسات غير متوافقة مع طريقة عمل المؤسسة فعليًا.
وتتراكم هذه السلوكيات حتى تلغي في النهاية أي كفاءة تحققت من الأتمتة. ولا يمكن لنظام مبسّط أن ينجح ما لم تدعمه عادات العمل في المؤسسة.
اقرأ أيضًا: دليل «إدارة المصروفات الحديثة»
كيف تغيّر الأتمتة دورة إدارة المصروفات؟
تعيد الأتمتة تشكيل إدارة المصروفات بإزالة العوامل التي تبطئ عمل الفرق المالية. فهي تضمن انتقال كل مرحلة من مراحل الدورة، من لحظة الإنفاق حتى الترحيل إلى نظام ERP، دون تدخل يدوي. وينتقل التركيز من جمع المعلومات إلى التحقق منها وتحليلها.
جمع المستندات المؤيدة ومطابقة المعاملات آليًا
تسدّ الأنظمة الآلية الفجوة بين المعاملة ومستنداتها المؤيدة. فعندما تُحمَّل الإيصالات فورًا أو تُستخرج بياناتها عبر التنبيهات، يمكن للمنصة مطابقة المستندات مع بيانات التاجر والطوابع الزمنية والمبالغ فوريًا. ويمنع ذلك أكثر أسباب ضعف الكفاءة شيوعًا، وهي غياب المستندات، والأخطاء في بيانات ضريبة القيمة المضافة، والمعاملات التي لم يُتحقق منها.
ولأن التحقق يتم فورًا، لا تحتاج الفرق المالية إلى متابعة الموظفين في نهاية الشهر أو البحث يدويًا عن الفروقات. وتظهر الاستثناءات بمجرد حدوثها، ما يمكّن الفريق المالي من معالجة المشكلات مبكرًا بدلًا من معالجتها بأثر رجعي.
ضوابط الإنفاق الفورية عبر بطاقات الشركات
تؤدي بطاقات الشركات دورًا محوريًا في إدارة المصروفات المبسّطة فعلًا، إذ تقرّب الحوكمة من لحظة الإنفاق. فالحدود المرنة، وضوابط قبول التجار، والصلاحيات الخاصة بكل فريق تضمن أن تقع المصروفات ضمن السياسة قبل وصولها إلى الفريق المالي.
ويقلل ذلك الحاجة إلى عرض الحالات على المسؤولين المعنيين وإعادة العمل. كما يمنح رؤساء الإدارات اطلاعًا أوضح على ما تنفقه فرقهم وأسباب ذلك. وبالنسبة إلى الشركات في الإمارات التي تدير عمليات موزعة أو فرقًا ميدانية كبيرة، تقلل ضوابط البطاقات الفورية بدرجة كبيرة خطر تجاوز حدود الإنفاق أو تقديم مصروفات غير ممتثلة.
وتضيف البطاقات الافتراضية دقة أكبر، إذ يمكن إنشاؤها فورًا لمورّد محدد أو اشتراك أو مشروع، وإيقافها عند انتفاء الحاجة إليها. ويربط هذا المستوى من الرقابة سلوك الإنفاق بمسؤولية الموازنة.
تكامل سلس مع أنظمة ERP وأطر ضريبة القيمة المضافة
تظهر مزايا الأتمتة بوضوح أكبر عندما تنتقل بيانات المصروفات مباشرة إلى الأنظمة المحاسبية بصيغة منظمة وممتثلة. فقواعد الربط مع دليل الحسابات والرموز الضريبية ومراكز التكلفة تضمن دخول المعاملات إلى Xero أو QuickBooks أو NetSuite أو Microsoft Dynamics بصورة صحيحة من المحاولة الأولى.
وفي الإمارات، حيث يجب أن تستوفي مستندات ضريبة القيمة المضافة متطلبات صارمة، تضمن الأتمتة تسجيل رقم التسجيل الضريبي ومبالغ الضريبة وأرقام الفواتير وبيانات المورّد منذ البداية. ويقلل ذلك خطر رفض طلبات استرداد ضريبة المدخلات ويعزز الجاهزية للتدقيق.
وتستفيد الفرق المالية من ذلك مرتين: إذ يقل الوقت المستغرق في تصحيح القيود، ويصبح إقفال نهاية الشهر أكثر انتظامًا ودقة.
[cta-9]
اقرأ أيضًا: دليل «تكامل QuickBooks مع أنظمة ERP»
كيف تبني نموذجًا لإدارة المصروفات يواكب نمو الأعمال؟
كثيرًا ما تعمل إجراءات إدارة المصروفات بصورة مقبولة على نطاق صغير، ثم تتعثر مع نمو المؤسسة. ويتطلب النموذج القابل للتوسع أكثر من مجرد إضافة موافقات أو توسيع الضوابط، فهو يحتاج إلى الوضوح والاتساق والتوافق بين السياسة والتطبيق الفعلي.
تصميم سياسات تعكس طريقة إنفاق الفرق فعليًا
لا تكون السياسات فعالة إلا إذا عكست الواقع التشغيلي. فإدارات المبيعات والمشتريات والتسويق والعمليات تتكبد المصروفات بطرق مختلفة. وعندما تُطبَّق سياسة عامة واحدة على جميع الإدارات، تتكاثر الاستثناءات ويزداد الغموض. وتتطلب إدارة المصروفات القابلة للتوسع سياسات تراعي طريقة إنفاق كل فريق، والأطر الزمنية التي يعمل ضمنها، والحدود المالية المناسبة لطبيعة عمله.
تحقيق نتائج يمكن توقعها في الموافقات والمحاسبة
القدرة على التوقع علامة على نضج العمليات المالية. فمسارات العمل الآلية تضمن أن يسلك كل بند من بنود المصروفات المسار الصحيح، ويُسجَّل في الحساب الصحيح، ويحمل المعالجة الصحيحة لضريبة القيمة المضافة. وعندما تُوجَّه الموافقات حسب المبلغ أو الإدارة أو نوع المورّد أو المشروع، يستطيع الفريق المالي توقع مدة المعالجة والحفاظ على تدفق منتظم من المعاملات التي تم التحقق منها.
وتدعم القدرة على التوقع إعداد الموازنات أيضًا. فعندما تُصنَّف المصروفات ضمن الحسابات المناسبة بصورة متسقة وتُرحَّل فوريًا، تحصل الإدارة على صورة أوضح لأنماط الإنفاق والانحرافات.
ترسيخ المساءلة عبر الأدوار والإدارات
حتى أكثر الأنظمة تطورًا تعتمد على الأفراد في الالتزام بالمعايير. فعلى الموظفين تقديم الإيصالات دون تأخير، وعلى المديرين مراجعة المعاملات مع فهم سياقها، وعلى الفريق المالي وضع قواعد تحقق التوازن الصحيح بين الحوكمة والمرونة التشغيلية.
وعندما تصبح المساءلة جزءًا طبيعيًا من العمل اليومي لا عبئًا يفرضه الامتثال، تقل الاستثناءات ويصبح النظام قادرًا على الاستمرار ذاتيًا.
مؤشرات نظام إدارة مصروفات مبسّط بفعالية
لا يُقاس النظام المبسّط بالأدوات المستخدمة، بل بالنتائج التي يحققها. ويمكن للفرق المالية أن تتعرف على نضج النظام عندما تظهر المؤشرات التالية باستمرار.
المؤشرات المالية
- تُسجَّل المصروفات وتُرحَّل في وقت شبه فوري، ما يحسّن الاطلاع على التدفق النقدي.
- يستطيع مسؤولو الموازنات اكتشاف الانحرافات مبكرًا بدلًا من انتظار تقارير نهاية الشهر.
- يصبح إقفال نهاية الشهر أسرع لأن عدد القيود التي تحتاج إلى مراجعة أو تصحيح أقل.
مؤشرات الامتثال
- مستندات ضريبة القيمة المضافة مكتملة ودقيقة دون الحاجة إلى متابعة متكررة.
- مسارات التدقيق تُنشأ تلقائيًا، وهي متسقة وسهلة الاسترجاع.
- استثناءات السياسة نادرة وموثقة جيدًا.
المؤشرات التشغيلية
- تُنجز الموافقات بسرعة لأن توجيهها يعكس مسارات العمل الفعلية.
- يفهم الموظفون ما هو متوقع منهم ويلتزمون بمعايير تقديم تقارير المصروفات دون تدخل.
- يقضي الفريق المالي في تحليل الإنفاق وقتًا أكثر مما يقضيه في جمع المعلومات أو التحقق منها.
اقرأ أيضًا: مقال «طرق فعالة لخفض المصروفات التشغيلية»
كيف توفّر الآن بيئة أكثر تبسيطًا لإدارة المصروفات؟
الآن منصة مصمّمة وفق واقع العمليات المالية الحديثة في الإمارات، حيث تفرض متطلبات ضريبة القيمة المضافة والفرق الموزعة والهياكل متعددة الكيانات تحديات خاصة. ويضفي نهجنا الوضوح والتنظيم على دورة المصروف بأكملها، ويضمن الدقة منذ لحظة الإنفاق.
اطلاع مستمر على الإنفاق عبر بطاقات الشركات
تتيح الآن للفرق إصدار بطاقات الشركات فورًا مع ضوابط تعمل لحظة الشراء. وتضع الفرق المالية القيود على التجار وحدود الإنفاق وقواعد على مستوى كل فريق، ما يقلل احتمال الإنفاق غير الممتثل. ويمنح ذلك المؤسسات اطلاعًا فوريًا على المصروفات ويلغي الحاجة إلى التصحيحات في المراحل اللاحقة.
تحقق قائم على الذكاء الاصطناعي ودقة في بيانات ضريبة القيمة المضافة
تقرأ Alaan Intelligence الإيصالات، وتتحقق من بيانات المورّد، وتكتشف التكرارات، وتستخرج بيانات ضريبة القيمة المضافة، بما فيها رقم التسجيل الضريبي ورقم الفاتورة ومبلغ الضريبة. ويضمن ذلك أن تكون المستندات مكتملة وممتثلة ومطابقة للمعاملة الصحيحة. وتكتسب الفرق المالية الثقة بأن المصروفات التي تدخل النظام جاهزة للموافقة والتسجيل المحاسبي.
توافق موثوق مع أنظمة ERP والمحاسبة متعددة الكيانات
تتكامل الآن مباشرة مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics، ما يضمن وصول القيود المحاسبية إلى الفئة ومركز التكلفة والكيان الصحيح. وبالنسبة إلى المجموعات التي تعمل عبر عدة شركات تابعة، يقلل هذا الاتساق أعمال توحيد القوائم المالية ويحسّن دقة التقارير المالية.
ومن خلال إزالة العقبات من كل خطوة في العملية، تتيح الآن للفرق المالية إحكام الرقابة دون إبطاء عمل المؤسسة.
[cta-10]
إلى أين تتجه إدارة المصروفات في الإمارات مستقبلًا؟
مع توسع الشركات في الأتمتة، ستركز المرحلة التالية على الذكاء التحليلي بدلًا من مجرد التحول الرقمي. فستكتشف الأنظمة الحالات غير المعتادة قبل أن تؤثر في الموازنات، وتتوقع تصنيف الفئات، وتوصي بتعديلات على الإنفاق. وستوجّه التحليلات على مستوى المورّدين قرارات المشتريات، وستحل لوحات المعلومات الفورية محل التقارير الدورية.
وبالنسبة إلى المؤسسات في الإمارات، سيستمر التركيز على الامتثال لضريبة القيمة المضافة والجاهزية للتدقيق في تحديد اتجاه تبني التقنية. وستكون الشركات الناجحة هي التي تنظر إلى إدارة المصروفات لا بوصفها وظيفة إدارية، بل بوصفها مصدرًا للرؤى المالية.
اقرأ أيضًا: مقال «الأتمتة في المالية: توجهات المستقبل»
الخلاصة
تمنح بيئة المصروفات المبسّطة الفرق المالية الوضوح والرقابة اللذين تحتاجهما للعمل بسرعة. فعندما تُسجَّل المصروفات فوريًا، ويُتحقق منها تلقائيًا، وتتوافق مع المتطلبات المحاسبية ومتطلبات ضريبة القيمة المضافة منذ البداية، يبتعد الفريق المالي عن المهام الإدارية ويخصص وقتًا أكبر للتحليل والتخطيط ودعم اتخاذ القرار. ويصبح الامتثال أسهل، وإقفال نهاية الشهر أسرع، ويحصل القادة على مستوى من الاطلاع يمكنهم الاعتماد عليه.
تساعد الآن الفرق المالية على بلوغ هذا المستوى من خلال جمع ضوابط الإنفاق الفورية، والتحقق القائم على الذكاء الاصطناعي، والبيانات الدقيقة الجاهزة لنظام ERP في منصة واحدة موحدة.
وإذا كانت مؤسستك تسعى إلى تعزيز الانضباط المالي، وتقليل العمل اليدوي، وبناء مسار أكثر انتظامًا لإدارة المصروفات، احجز عرضًا توضيحيًا لترى كيف تدعم الآن نموذجًا مبسّطًا وممتثلًا يواكب نمو أعمالك.
ولرؤية ذلك عمليًا، فإن إدارة المصروفات من الآن تجمع الإيصالات وتسجل بياناتها بالذكاء الاصطناعي، وتطبّق مسارات الموافقة وحدود البطاقات الخاصة بك، وترسل المصروفات المصنّفة ضمن الحسابات المناسبة إلى نظام ERP لديك فور حدوثها.
الأسئلة الشائعة
1. ماذا تعني «إدارة المصروفات المبسّطة» فعليًا للفرق المالية؟
تشير إلى مسار عمل تُسجَّل فيه المصروفات ويُتحقق منها وتُصنَّف ضمن الحسابات المناسبة تلقائيًا وفوريًا، بدلًا من إعادة بنائها في نهاية الشهر. والتحول الأساسي هنا تشغيلي، إذ تقضي الفرق المالية وقتًا أقل في جمع المعلومات ووقتًا أكثر في تحليل الإنفاق وتحديد الاتجاهات وتحسين الضوابط.
2. لماذا تعد بيانات المصروفات الفورية مهمة للشركات في الإمارات؟
في الإمارات، يجب أن تكون مستندات ضريبة القيمة المضافة مكتملة ودقيقة لكل معاملة. وتضمن البيانات الفورية تسجيل الإيصالات وأرقام التسجيل الضريبي ومبالغ الضريبة وبيانات المورّد فورًا. ويقلل ذلك مخاطر التدقيق، ويمنع رفض طلبات استرداد ضريبة المدخلات، ويعزز التقارير المالية.
3. كيف تحسّن بطاقات الشركات الرقابة على المصروفات مقارنة باسترداد المصروفات؟
تقرّب بطاقات الشركات الحوكمة من لحظة الإنفاق. فالقواعد الخاصة بالتجار، والحدود المرنة، والضوابط الخاصة بكل إدارة تضمن دمج الامتثال في كل معاملة. أما مع استرداد المصروفات، فلا يستطيع الفريق المالي المراجعة والتصحيح إلا بعد وقوع الإنفاق، ما يجعل حالات عدم الاتساق والمصروفات غير الممتثلة أكثر شيوعًا.
4. ما أبرز العلامات على أن إجراءات المصروفات أصبحت قديمة؟
من العلامات الشائعة تأخر الإيصالات، وكثرة الاستثناءات، والتصحيحات اليدوية في نظام ERP، وعدم وضوح مسارات الموافقة، وتكرار مشكلات مستندات ضريبة القيمة المضافة. وإذا كانت الفرق المالية تقضي معظم وقتها في متابعة الموظفين أو تسوية حالات عدم الاتساق، فإن الإجراءات لم تعد مناسبة للتوسع.
5. كيف تقلل الأتمتة الأخطاء في إدارة المصروفات؟
تتحقق الأتمتة من الإيصالات، وتستخرج بيانات ضريبة القيمة المضافة، وتطابق المستندات مع المعاملات، وتطبّق القواعد المحاسبية باتساق. ويزيل ذلك التفاوت الناتج عن العمل البشري، ويقلل القيود المكررة، ويضمن وصول كل مصروف إلى نظام ERP مصنّفًا ضمن الحساب المناسب ومع مستنداته الكاملة.
6. هل يقلل تبسيط إدارة المصروفات أعباء العمل في نهاية الشهر؟
نعم. فعندما تدخل المصروفات إلى النظام باستمرار، مصنّفة ضمن الحسابات الصحيحة ومع مستنداتها الكاملة، يصبح إقفال نهاية الشهر خطوة للتأكيد لا عملية لإعادة البناء. وتنجز الفرق المالية الإقفال بشكل أسرع لقلة الفروقات والتعديلات اليدوية، وندرة المعلومات الناقصة.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 150,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management