
دليل عملي يشرح كيف يتم إقفال نهاية الشهر في المحاسبة، وما الذي تتضمنه قائمة المراجعة، وأي القيود تحتاج إلى مراجعة دقيقة، وكيف تسهم إدارة الإنفاق المنضبطة في تقليل عقبات الإقفال.
- إقفال نهاية الشهر مراجعة منظمة تجريها الإدارة المالية للتأكد من أن الدفاتر مكتملة ودقيقة ومراجَعة بما يكفي لإعداد التقارير، وليس مجرد جولة أخيرة من ترحيل القيود.
- يعتمد الإقفال الموثوق على تسوية الحسابات، والتحقق من تسجيل المعاملات في فتراتها المحاسبية الصحيحة، وإثبات الاستحقاقات، وضوابط المراجعة، والمستندات الداعمة الدقيقة والمنظمة. وينبغي أن ينتهي بتقارير إدارية مفيدة، لا بمجرد إتمام إجراءات إقفال الدفاتر.
- تبدأ معظم حالات تأخر الإقفال في مراحل سابقة، بسبب فواتير لم تُستلم، وتأخر تقديم تقارير المصروفات، وضعف إجراءات الموافقة، وتشتّت السجلات. لذلك يتحقق الإقفال الأسرع بالانضباط طوال الشهر.
- تساعد الآن الفرق على بدء الإقفال ببيانات أدق وأكثر تنظيمًا، من خلال بطاقات الشركات بحدود إنفاق محددة، ومسارات الموافقة، والاطلاع الفوري على الإنفاق، وجمع الإيصالات وتسجيل بياناتها، والتحقق بالذكاء الاصطناعي، والتكامل مع الأنظمة المحاسبية Xero وQuickBooks وNetSuite وMicrosoft Dynamics.
بالنسبة لمعظم الشركات، نهاية الشهر هي اللحظة التي يتعين فيها على الإدارة المالية الإجابة عن سؤال بسيط لكنه بالغ الأهمية: هل الأرقام مكتملة ودقيقة وموثوقة بما يكفي لإعداد التقارير؟ إذا كانت الإجابة لا، فستُبنى قرارات الإدارة على معلومات منقوصة. وإذا كانت نعم، فستحصل الشركة على صورة أوضح للأداء وحركة النقد وهوامش الربح والمركز المالي.
لهذا تتجاوز أهمية عملية إقفال نهاية الشهر في المحاسبة حدود مسك الدفاتر. فهي العملية التي تحوّل معاملات الشهر ومصروفاته وفواتيره واستحقاقاته وتسوياته وتعديلاته إلى تقارير إدارية قابلة للاستخدام. وتعكس إرشادات إقفال الفترات في الأنظمة المالية للمؤسسات المنطق نفسه: يرتبط إقفال الشهر بتسوية الحسابات ومراجعة دفاتر الأستاذ وتوحيد القوائم المالية وإعداد التقارير وتحديث التوقعات، وليس بترحيل القيود الأخيرة فقط.
في هذا المقال نشرح كيف تعمل عملية إقفال نهاية الشهر في المحاسبة، وما الذي يجب أن تتضمنه قائمة مراجعة عملية للإقفال، وأي القيود تحتاج إلى مراجعة أدق، وما التقارير التي يجب أن تتسلمها الإدارة، وأين يساعد ضبط الإنفاق بشكل أفضل في تخفيف العقبات قبل أن يبدأ الإقفال.
الخلاصة / أهم النقاط
- تؤكد عملية إقفال نهاية الشهر أن السجلات المحاسبية للفترة مكتملة ودقيقة، وأنها خضعت لمراجعة كافية لإعداد التقارير.
- يعتمد الإقفال الموثوق على تسوية الحسابات، والتحقق من تسجيل المعاملات في فتراتها المحاسبية الصحيحة، وإثبات الاستحقاقات، وضوابط المراجعة، والمستندات الداعمة الدقيقة والمنظمة.
- ينبغي أن ينتهي الإقفال بتقارير إدارية مفيدة، لا بمجرد إتمام إجراءات إقفال الدفاتر.
- تبدأ معظم حالات تأخر الإقفال في مراحل سابقة، بسبب فواتير لم تُستلم، وتأخر تقديم المصروفات، وضعف إجراءات الموافقة، وتشتّت السجلات.
- يعتمد الإقفال الأسرع على انضباط أقوى في العمليات خلال الشهر، لا على مضاعفة الجهد في نهايته فقط.
- تساعد الآن الفرق المالية على تقليل عقبات الإقفال من خلال الاطلاع المبكر على الإنفاق، وجمع الإيصالات وتسجيل بياناتها، ومسارات الموافقة، وتوفير مستندات وبيانات أدق لدعم تسوية الحسابات.
ذو صلة: الدليل الحديث لإدارة النفقات
ما هي عملية إقفال نهاية الشهر؟
عملية إقفال نهاية الشهر هي المراجعة المنظمة التي تجريها فرق المالية في نهاية كل شهر للتأكد من جاهزية الدفاتر لإعداد التقارير. وتشمل عادةً تسجيل أي معاملات متبقية، والتحقق من فصل الفترات المحاسبية، وترحيل التعديلات، وتسوية الأرصدة، ومراجعة الاستثناءات، وإعداد التقارير الداخلية.
عمليًا، لا يتعلق إقفال نهاية الشهر بـ«إنهاء المحاسبة» بقدر ما يتعلق بإثبات أن الأرقام جديرة بالثقة. لهذا تربط أطر الإقفال في الأنظمة المالية الكبرى هذه العملية بمراجعة الدفاتر الفرعية والتسوية ودقة الدفاتر والجاهزية لإعداد التقارير، بدلًا من التعامل معها كمهمة إقفال واحدة.
- لماذا تُجري الشركات إقفال نهاية الشهر؟
تُقفل الشركات الشهر حتى تعمل الإدارة انطلاقًا من صورة مالية ثابتة، لا من مجموعة متغيرة من السجلات غير المكتملة. ومن دون هذه العملية يصعب تفسير الأرباح والمركز النقدي والالتزامات واتجاهات الإنفاق بشكل سليم. - ما الذي يحدث قبل إقفال الدفاتر؟
تراجع فرق المالية عادةً الفواتير المعلقة والمصروفات وحركة الرواتب والحركة البنكية والاستحقاقات والمدفوعات المقدمة وأرصدة الحسابات قبل اعتماد الفترة نهائيًا. ولا ينجح الإقفال إلا عندما تكون هذه المدخلات مكتملة بما يكفي لدعم تقارير دقيقة. - لماذا تعتمد الإدارة على إقفال موثوق؟
كثيرًا ما تستند قرارات التكاليف والموازنات والتوظيف وتوقيت المدفوعات والتحصيل والتوقعات إلى تقارير نهاية الشهر. وإذا تأخر الإقفال أو افتقر إلى الدقة، فقد تتسلم الإدارة التقارير، لكنها ليست بالضرورة تقارير يمكن الاعتماد عليها.
اقرأ أيضًا: دليل المبتدئين لفهم القوائم المالية
لماذا تهم عملية إقفال نهاية الشهر؟
يمنح إقفال نهاية الشهر الموثوق الفرق المالية ما هو أهم من مجرد إتمام الإجراءات: أساسًا مستقرًا لإعداد التقارير. فبعد مراجعة الأرصدة ومعالجة الاستثناءات الرئيسية، يصبح لدى الشركة أساس أوضح للتقارير الإدارية وتحليل الانحرافات ومتابعة النقد والرقابة الداخلية.
كما يحسّن العمليات المالية بشكل أوسع. فإرشادات الإقفال القائمة على تسوية الحسابات تربط سرعة إعداد التقارير بدقة الأرصدة وقلة الفروقات غير المحسومة، ولهذا تهم جودة الإقفال بقدر ما تهم سرعته.
- الدقة المالية
يقلل إقفال نهاية الشهر من خطر تسجيل الإيرادات أو المصروفات أو الأصول أو الالتزامات في الفترة الخاطئة. وهذا مهم لأن مشكلات التوقيت الصغيرة قد تشوّه صورة الشهر أمام الإدارة. - التقارير الإدارية
لا يكون الإقفال مفيدًا إلا إذا دعم اتخاذ القرار. تحتاج فرق المالية إلى الانتقال من المعاملات الخام إلى تقارير تساعد الإدارة على فهم ما الذي تغيّر، ولماذا تغيّر، وما الذي يتطلب الانتباه. - وضوح الصورة النقدية
عندما لا تُسوّى الأرصدة البنكية والذمم الدائنة والذمم المدينة وإنفاق البطاقات والاستحقاقات بشكل صحيح، تقل موثوقية التقارير النقدية. والإقفال الجيد يرفع جودة هذه الرؤية. - الرقابة الداخلية والجاهزية للتدقيق
يخلق الإقفال الشهري المنضبط سجلًا أوضح للمستندات الداعمة والمراجعة والتصحيح. وهذا يسهّل أعمال التدقيق لاحقًا ويقلل حجم إعادة العمل المطلوبة عند ظهور الأسئلة. - تحليل أسرع للانحرافات
تستطيع الفرق تحليل التغيرات في الأرصدة بثقة أكبر عندما تكون عملية الإقفال قد عالجت الأخطاء الواضحة والأرصدة غير المسوّاة والتعديلات الناقصة.
ذو صلة: أهمية تسوية الحسابات وخطواتها
الخطوات الرئيسية لإقفال نهاية الشهر في المحاسبة
تكون عملية إقفال نهاية الشهر في المحاسبة أكثر فاعلية عندما يكون تسلسل خطواتها واضحًا. تختلف التفاصيل بحسب حجم الشركة وتعقيد أنظمتها، لكن المنطق الأساسي يبقى ثابتًا إلى حد كبير: تسجيل المعاملات الناقصة، وإجراء التعديلات اللازمة، وتسوية الحسابات المهمة، ومراجعة النتائج، ثم إعداد التقارير.
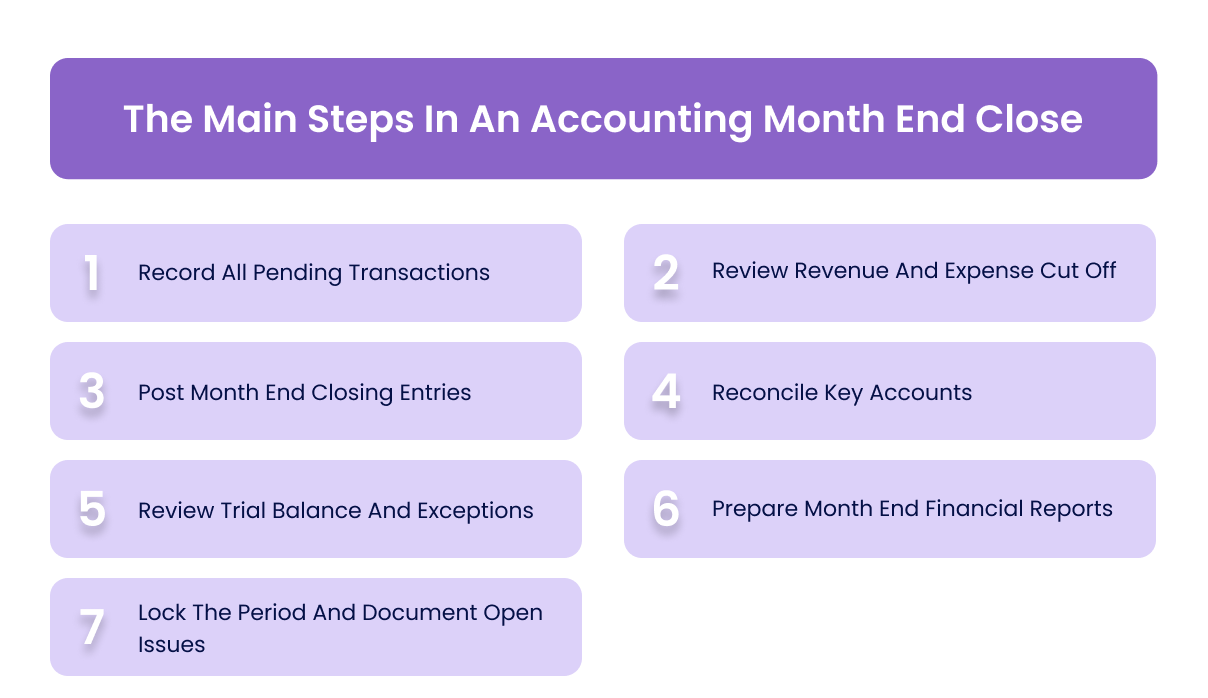
1. تسجيل جميع المعاملات المعلقة
قبل إقفال الشهر بشكل سليم، تحتاج الإدارة المالية إلى سجل مكتمل بما يكفي لنشاط الفترة. ويشمل ذلك فواتير المورّدين، ومصروفات الموظفين، وبنود الرواتب، والمعاملات البنكية، والتكاليف المحمَّلة داخليًا، وأي نشاط مالي آخر يخص الشهر ولم يُرحَّل بعد.
إذا كانت هذه المرحلة ضعيفة، تقل موثوقية بقية الإقفال. وقد تتمكن الإدارة المالية من إصدار التقارير، لكنها ستحتوي على فجوات تحتاج إلى تصحيح لاحقًا.
2. مراجعة تسجيل الإيرادات والمصروفات في الفترة المحاسبية الصحيحة
تضمن مراجعة فصل الفترات المحاسبية تسجيل الإيرادات والتكاليف في الشهر الصحيح. فالاعتراف بالإيرادات مبكرًا أو تسجيل المصروفات متأخرًا قد يشوّه النتائج المعروضة، ولهذا تهم هذه الخطوة حتى في الشركات الصغيرة.
تركز مراجعة فصل الفترات السليمة عادةً على التوقيت المرتبط بالفواتير وفترات الخدمة والتسليمات والتكاليف المدفوعة مقدمًا والمصروفات المستحقة والإيرادات غير المكتسبة عند الاقتضاء.
3. ترحيل قيود التسوية اللازمة لإقفال نهاية الشهر
قيود التسوية اللازمة لإقفال نهاية الشهر هي التعديلات المطلوبة لعرض نتائج الشهر والمركز المالي بدقة بعد الانتهاء من ترحيل المعاملات المعتادة. وتشمل عادةً قيود الاستحقاقات، وتسويات المصروفات المدفوعة مقدمًا، والإهلاك والإطفاء، والمخصصات، وتعديلات الرواتب، وإعادة التصنيف عند الحاجة.
هذا من أهم أجزاء المحاسبة في نهاية الشهر، لأنه المرحلة التي تنتقل فيها الدفاتر من اكتمال المعاملات إلى دقة التقارير.
4. تسوية الحسابات الرئيسية
في تسوية الحسابات تظهر غالبًا الجودة الحقيقية للإقفال. تراجع الفرق المالية عادةً الحسابات البنكية وأرصدة البطاقات والذمم المدينة والذمم الدائنة وأرصدة الرواتب وصندوق المصروفات النثرية والأرصدة الضريبية وغيرها من حسابات المراقبة التي لا ينبغي تركها دون تسوية في نهاية الشهر.
تعتمد سرعة إعداد التقارير بدرجة كبيرة على تقليل الفروقات غير المحسومة وتحسين جودة المطابقة والمراجعة.
5. مراجعة ميزان المراجعة والاستثناءات
بعد اكتمال القيود والتسويات، ينبغي للإدارة المالية مراجعة ميزان المراجعة بحثًا عن تغيرات غير معتادة في الأرصدة، أو أرصدة غير متوقعة، أو قيود مكررة، أو قيود بلا مستندات داعمة، أو حسابات لا تبدو منطقية في سياقها.
تساعد هذه الخطوة على اكتشاف المشكلات قبل تداول التقارير. وغالبًا ما يكون حل المشكلة هنا أسرع من شرحها لاحقًا بعد أن تكون الإدارة قد اطلعت على الأرقام.
6. إعداد التقارير المالية لنهاية الشهر
ينبغي أن ينتهي الإقفال بتقارير مالية مفيدة لنهاية الشهر، لا بمجرد إتمام إجراءات إقفال الدفاتر. وكحد أدنى، تحتاج الإدارة عادةً إلى صورة واضحة عن الأرباح والخسائر، والمركز المالي، والانحرافات الرئيسية، والحركات النقدية.
عند هذه النقطة يصبح إقفال نهاية الشهر مفيدًا لاتخاذ القرار. ينبغي أن تساعد حزمة التقارير الإدارة على فهم الأداء، لا أن تثبت فقط أن العمل المحاسبي قد اكتمل.
7. قفل الفترة في النظام وتوثيق المسائل غير المحسومة
بعد مراجعة الأرقام، ينبغي قفل الفترة في النظام حتى لا تغيّر التعديلات المتأخرة البيانات التي تستند إليها التقارير دون أن يلاحظ أحد. وفي الوقت نفسه، يجب توثيق أي مسائل تعذّر حسمها قبل الإقفال بوضوح لمتابعتها.
وهذا يرسّخ الانضباط في إعداد التقارير وفي التصحيحات اللاحقة على حد سواء. كما يساعد الإدارة المالية على الفصل بين ما اعتُمد نهائيًا هذا الشهر وما لا يزال يحتاج إلى متابعة في الدورة التالية.
اقرأ أيضًا: تسجيل مصروفات الأعمال واستراتيجيات تحسين الكفاءة
قيود التسوية اللازمة لإقفال نهاية الشهر التي تستحق مراجعة دقيقة
لا تحمل كل قيود اليومية الأهمية نفسها في نهاية الشهر. فبعضها أهم لأنه يؤثر مباشرةً في عرض الأرباح والالتزامات والمركز المالي العام في الفترة الصحيحة. ولهذا تراجع الفرق المالية عادةً مجموعة محددة من قيود التسوية اللازمة لإقفال نهاية الشهر بعناية أكبر من الترحيلات اليومية المعتادة.
الهدف هنا ليس تعقيد الإقفال، بل التأكد من أن القيود التي تحدد جودة التقارير مدعومة بالمستندات ومراجَعة ومرحَّلة بشكل متسق قبل أن تطّلع الإدارة على الأرقام النهائية.
- قيود الاستحقاق
تُثبت هذه القيود التكاليف أو الإيرادات التي تخص الشهر، حتى لو لم تُستلم الفاتورة أو تُصدر بعد، أو لم تحدث الحركة النقدية المرتبطة بها. وهي ضرورية لضمان أن تعكس محاسبة نهاية الشهر النشاط الفعلي للشركة. - المصروفات المدفوعة مقدمًا
يجب توزيع التكاليف المدفوعة مقدمًا على الفترات التي تخصّها بشكل صحيح، بحيث لا يُحمَّل على الشهر الحالي إلا الجزء الذي يخصه. ومن دون هذا التعديل، قد تظهر المصروفات بأعلى من قيمتها الصحيحة في شهر وبأقل منها في شهر آخر. - الإهلاك والإطفاء
توزّع هذه القيود تكلفة الأصول على فترات استخدامها، وتساعد على إظهار تكلفة استخدام الأصول طويلة الأجل أو غير الملموسة التي تخص كل فترة. وحتى عندما تُنشأ هذه القيود آليًا، ينبغي مراجعتها للتأكد من اكتمالها ومنطقيتها. - تعديلات الرواتب
كثيرًا ما تنشأ فروقات في توقيت إثبات الرواتب والمزايا ومستحقات الإجازات أو الالتزامات المرتبطة بها. وينبغي مراجعة هذه الأرصدة بعناية لأن أخطاء الرواتب قد تؤثر في تقارير المصروفات والالتزامات معًا. - إعادة تصنيف المصروفات
تُرحَّل بعض التكاليف إلى حساب خاطئ خلال الشهر وتحتاج إلى إعادة تصنيف قبل اعتماد التقارير. وهذه التعديلات مهمة لأن قرارات الإدارة تعتمد غالبًا على وضوح التكاليف على مستوى كل فئة. - المخصصات والتعديلات الأخرى
بحسب طبيعة الشركة، قد تحتاج الإدارة المالية أيضًا إلى مراجعة المخصصات وتعديلات الديون المعدومة والبنود المؤجلة أو غيرها من القيود الخاصة بالشهر التي تؤثر في طريقة عرض النتائج.
ذو صلة: معنى الإيرادات والمصروفات المؤجلة في المحاسبة
قائمة مراجعة عملية لإقفال نهاية الشهر
تساعد قائمة مراجعة إقفال نهاية الشهر فرق المالية على تقليل التأخير، وتجنب الخطوات المنسية، وتوضيح المسؤوليات على امتداد جدول الإقفال. فهي ليست موجودة لإطالة العملية، بل لجعلها أكثر اتساقًا.
في كثير من الشركات، تتحسن جودة الإقفال لمجرد أن قائمة المراجعة تساعد على اكتشاف أوجه النقص المعتادة قبل أن تمر دون ملاحظة. وهذا مفيد بشكل خاص حين يعتمد الإقفال على عدة فرق، أو على إجراءات يدوية لتسليم المهام بينها، أو على مستندات داعمة غير مكتملة.
- تسجيل جميع معاملات الشهر
- مراجعة فواتير المورّدين وترحيلها
- تقديم تقارير مصروفات الموظفين والتحقق منها
- تسوية الحسابات البنكية
- مطابقة معاملات بطاقات الشركة
- مراجعة الذمم الدائنة
- مراجعة الذمم المدينة
- ترحيل الرواتب والتحقق منها
- مراجعة أرصدة ضريبة القيمة المضافة والضرائب الأخرى
- ترحيل قيود الاستحقاقات وتسويات المصروفات المدفوعة مقدمًا
- تسوية حسابات المركز المالي الرئيسية
- مراجعة ميزان المراجعة بحثًا عن الاستثناءات
- إعداد التقارير المالية لنهاية الشهر
- إقفال الفترة أو قفلها لمنع التعديل في النظام
- تسجيل المسائل غير المحسومة لمتابعتها
تزداد فائدة قائمة مراجعة كهذه عندما ترتبط بمسؤولين ومواعيد نهائية بدلًا من أن تبقى قائمة جامدة. وعند هذه النقطة عادةً تنتقل فرق المالية من سباق متكرر مع الوقت إلى عملية إقفال أكثر انضباطًا.
اقرأ أيضًا: دليل تعبئة تقرير المصروفات
ما التقارير المالية لنهاية الشهر التي يجب أن تتسلمها الإدارة؟
إقفال الدفاتر ليس الهدف النهائي. الهدف النهائي هو تزويد الإدارة بمجموعة من التقارير المالية لنهاية الشهر تكون واضحة بما يكفي لاتخاذ إجراء. فقد تُكمل الشركة إقفال نهاية الشهر المحاسبي ومع ذلك تعجز عن تقديم تقارير تساعد صناع القرار على فهم ما تغيّر فعلًا.
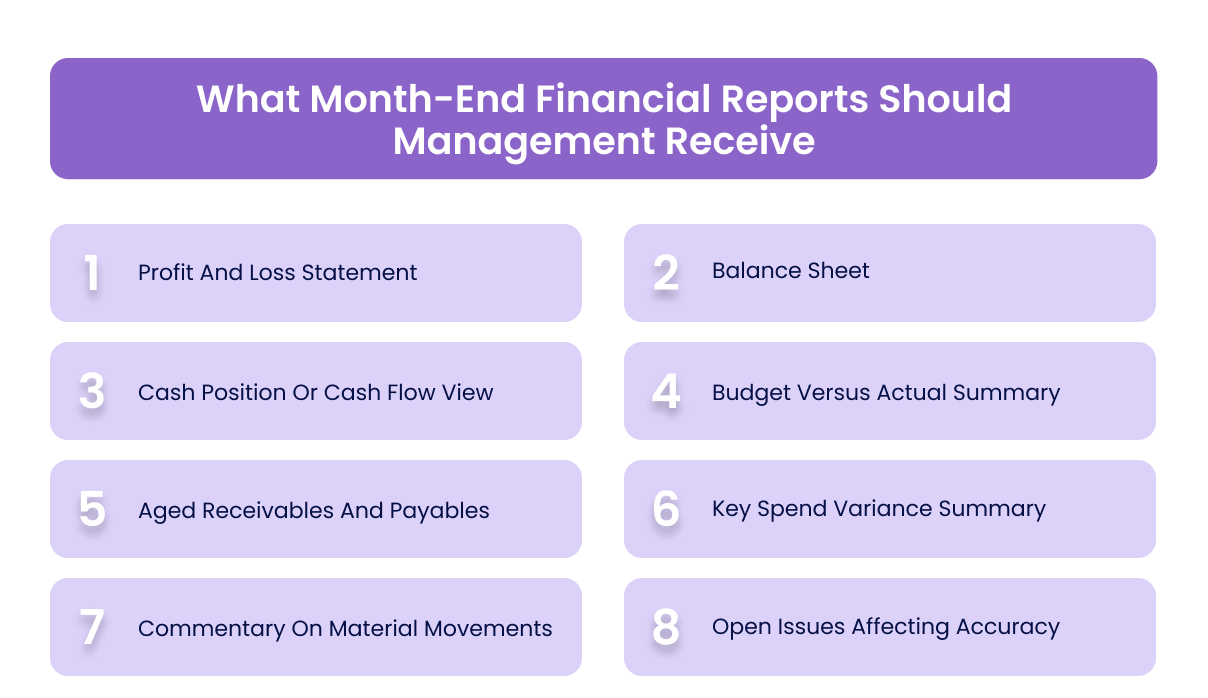
لهذا تهم حزمة التقارير. ينبغي أن تتجاوز مجرد إتمام العمل المحاسبي، وأن توضح للإدارة كيف تغيّرت الأرباح، وما هو الوضع النقدي، وما المسائل التي لا تزال تحتاج إلى متابعة.
- قائمة الأرباح والخسائر
تمنح الإدارة صورة عن الإيرادات والتكاليف المباشرة والمصروفات التشغيلية والربحية الإجمالية للشهر. - قائمة المركز المالي
تعرض المركز المالي في نهاية الشهر، بما في ذلك أرصدة الأصول والالتزامات وحقوق الملكية التي يجب فهمها جنبًا إلى جنب مع قائمة الأرباح والخسائر. - المركز النقدي أو ملخص التدفقات النقدية
تحتاج كثير من فرق الإدارة إلى صورة مباشرة عن النقد المتاح والتدفقات النقدية الداخلة الرئيسية والضغوط النقدية المتوقعة على المدى القريب، بدلًا من انتظار عرض رسمي للتدفقات النقدية على غرار التقارير السنوية. - ملخص مقارنة الموازنة بالنتائج الفعلية
يساعد هذا الملخص على توضيح مدى توافق أداء الشركة مع الخطة، وتحديد أكبر الانحرافات التي تحتاج إلى مراجعة. - تقارير أعمار الذمم المدينة والدائنة
تهم هذه التقارير لأن الضغوط النقدية تنشأ غالبًا من تأخر التحصيل أو من المبالغ المستحقة للمورّدين وغير المسددة، ولا تظهر بالضرورة في الأرقام الرئيسية لقائمة الأرباح والخسائر وحدها. - ملخص أبرز انحرافات الإنفاق
هنا تستطيع الإدارة المالية مساعدة الإدارة على فهم فئات الإنفاق التي شهدت تغيرات غير متوقعة، وما إذا كانت تلك التغيرات تشغيلية أو موسمية أو استثنائية لمرة واحدة أو هيكلية. - تفسير التغيرات الجوهرية
تحتاج الإدارة عادةً إلى أكثر من الأرقام؛ فهي تحتاج إلى شرح موجز لما تغيّر وأسباب أهمية ذلك. - المسائل غير المحسومة التي تؤثر في الدقة أو التوقيت
إذا كانت أي أرصدة لا تزال قيد المراجعة، أو إذا قُدّرت بنود معينة بانتظار المستندات الداعمة النهائية، فيجب توضيح ذلك للإدارة.
ذو صلة: تحليل مصروفات الأعمال
لماذا يتأخر إقفال نهاية الشهر؟
يأتي تأخر إقفال نهاية الشهر عادةً من العقبات في العمليات، لا من وجود أعمال نهاية الشهر في حد ذاتها. ويتباطأ الإقفال عندما تقضي الإدارة المالية وقتًا طويلًا في ملاحقة المستندات، أو إصلاح السجلات، أو انتظار الموافقات، أو تصحيح مشكلات كان يجب حلها في وقت أبكر من الشهر.
وهذا النمط يتسق مع إرشادات الإقفال وتسوية الحسابات عمومًا. فسرعة إعداد التقارير تعتمد عادةً على بيانات أدق، وتقليل عدد البنود غير المسوّاة، وانضباط أفضل في سير العمل، لا على دفع الفريق المالي للعمل بجهد أكبر في الأيام الأخيرة من الشهر.
- عدم استلام فواتير المورّدين
إذا وصلت الفواتير متأخرة أو لم تُقدَّم في موعدها، فإما أن تؤجل الإدارة المالية الإقفال أو تعتمد على تقديرات تحتاج إلى تعديل لاحقًا. - تأخر تقديم تقارير المصروفات
يسبب تقديم الموظفين تقارير مصروفاتهم بعد الموعد النهائي تأخيرًا يمكن تجنبه، خاصة عندما تكون الإيصالات مفقودة أو الموافقات لا تزال معلقة. - ضعف جمع الإيصالات وحفظها
إذا كانت المستندات الداعمة موزعة بين البريد الإلكتروني والمحادثات والسجلات الورقية، تقضي الإدارة المالية وقتًا في البحث عن المستندات أكثر مما تقضيه في مراجعة الأرقام. - تأخر العمل بسبب إدخال القيود يدويًا
قد تبطئ القيود المتكررة التي تُعالَج يدويًا عملية الإقفال وتزيد احتمال أخطاء الترحيل أو إغفال بعض القيود. - معاملات بنكية أو معاملات بطاقات غير مسوّاة
عندما لا تُطابَق المعاملات البنكية أو معاملات البطاقات في الوقت المناسب، تفقد الإدارة المالية الثقة في الأرصدة وتقضي وقتًا أطول في التحقيق في الفروقات. - تأخر الموافقات
تضعف عملية الإقفال بسرعة عندما تبقى الموافقات، أو اعتماد الفواتير، أو مراجعات المدفوعات غير مكتملة مع اقتراب نهاية الشهر. - ضعف تحديد المسؤوليات بين الفرق
إذا كانت المسؤوليات غير واضحة، ينتهي الأمر بالإدارة المالية إلى متابعات إضافية لمجرد جمع ما كان يجب أن يكون جاهزًا أصلًا. - الاعتماد المفرط على جداول البيانات
قد تؤدي جداول البيانات الغرض، لكن عندما يعتمد الإقفال على ملفات كثيرة غير مترابطة وتحديثات يدوية، يطول وقت المراجعة عادةً.
اقرأ أيضًا: أتمتة موافقات إدارة النفقات
كيف تحسّن عملية إقفال نهاية الشهر؟
يبدأ تحسين عملية إقفال نهاية الشهر عادةً بالانضباط قبل استخدام البرمجيات. فالمكاسب الأولى تأتي غالبًا من مواعيد أوضح، وتحديد أفضل للمسؤوليات، وبيانات داعمة أدق وأكثر تنظيمًا. بعد ذلك تصبح الأتمتة أكثر فاعلية لأنها تحسّن عملية واضحة المعالم بدلًا من أن تعوّض عن عملية ضعيفة.
وفي الوقت نفسه، لا يقتصر تحسين الإقفال على توفير الوقت، بل يتعلق بإعداد تقارير موثوقة بسرعة أكبر، مع تقليل البنود غير المحسومة والعمل اليدوي الذي يلزم تكراره. وتشير إرشادات أتمتة العمليات المالية وتسوية الحسابات إلى الاتجاه نفسه: تحسين سير العمل والاطلاع المبكر على البيانات يزيدان السرعة والدقة معًا.
1. ضع جدولًا واضحًا للإقفال
يساعد جدول الإقفال المحدد الجميع على فهم ما يجب إنجازه، ومتى، وبأي ترتيب. وهذا يقلل التنسيق في اللحظات الأخيرة الذي تواجهه فرق المالية عادةً.
2. حدّد مسؤولًا عن كل تسوية
يجب تحديد مسؤول عن كل حساب رئيسي. فمن دون ذلك، قد تتأخر تسوية الحسابات حتى تضطر الإدارة المالية إلى متابعتها مع اقتراب موعد إعداد التقارير.
3. وحّد متطلبات المستندات الداعمة
كلما سهل الوصول إلى الفواتير والإيصالات والموافقات والجداول الداعمة، سهلت مراجعة الشهر دون متابعات متكررة.
4. قلّل العمل اليدوي على القيود قدر الإمكان
ينبغي تبسيط القيود المتكررة والتوزيعات المعيارية والتعديلات الروتينية أو أتمتتها حيثما كان ذلك مناسبًا. وهذا يوفر وقتًا للمراجعة بدلًا من الترحيل المتكرر.
5. سجّل المصروفات في وقت أبكر من الشهر
تسهل معالجة المصروفات ضمن الإقفال عندما تُقدَّم تقاريرها، وتُصنَّف ضمن الحسابات المناسبة، وتُراجَع باستمرار، بدلًا من أن تصل دفعة واحدة قرب نهاية الشهر.
6. راجع الاستثناءات قبل إعداد التقارير النهائية
يكون عرض الأرصدة غير المعتادة أو نقص المستندات الداعمة أو الانحرافات الكبيرة على المسؤولين المعنيين قبل اعتماد حزمة التقارير أسرع من الاضطرار إلى تفسيرها بعد ذلك.
7. أتمِت المهام المتكررة في عملية الإقفال
تكون الأتمتة أكثر فاعلية في مهام مثل تسجيل بيانات المعاملات، وتوجيه المهام عبر مراحل سير العمل، والمطابقة، ودعم إعداد التقارير المعيارية. وتكون أكثر فائدة حين تكون العملية واضحة وقابلة للتكرار أصلًا.
ذو صلة: شرح فوائد التكامل مع نظام تخطيط موارد المؤسسة (ERP)
كيف تساعد الآن في تقليل عقبات إقفال نهاية الشهر؟
غالبًا ما تبدأ أسباب تأخر إقفال نهاية الشهر قبل أن تبدأ الإدارة المالية في ترحيل القيود النهائية، حين تُقدَّم تقارير المصروفات متأخرة، وتغيب الإيصالات، وتبقى الموافقات معلقة، وتصبح مطابقة معاملات البطاقات أصعب مما ينبغي. وهنا يأتي دور الآن، إذ تساعد الفرق المالية على إدارة الإنفاق من خلال بطاقات الشركات، وضوابط الإنفاق، ومسارات الموافقة، وجمع الإيصالات وتسجيل بياناتها، والتحقق بالذكاء الاصطناعي، والتكامل مع الأنظمة المحاسبية، بحيث يبدأ الإقفال ببيانات أدق وأوجه نقص أقل يمكن تجنّبها.
- بطاقات الشركات مع حدود الإنفاق وضوابط المورّدين:
تتيح الآن للشركات إصدار بطاقات الشركات بحدود إنفاق وقيود على المورّدين. وهذا يمنح فرق المالية تحكمًا أفضل في معاملات البطاقات خلال الشهر، ويقلل الإنفاق المخالف للسياسة الذي يصعب تبريره عند الإقفال. - مسارات الموافقة قبل اشتداد ضغط نهاية الشهر
تدعم الآن مسارات موافقة مخصصة، بحيث تُراجَع المصروفات وتُعتمد خلال الشهر، بدلًا من أن تتراكم دون حسم قرب الموعد النهائي لإعداد التقارير. - الاطلاع المبكر على نشاط الإنفاق
تستطيع الفرق المالية الاطلاع على المعاملات فور حدوثها بحسب الموظفين والمورّدين والفئات. وهذا يسهّل اكتشاف تقارير المصروفات أو المستندات التي لم تُقدَّم، أو الإنفاق غير المعتاد، أو البنود التي تحتاج إلى متابعة قبل أن يضيق الوقت المتاح للإقفال. - جمع الإيصالات والمستندات الداعمة
يستطيع الموظفون رفع الإيصالات والفواتير عبر تطبيق الهاتف أو إضافة Chrome أو البريد الإلكتروني، فتحصل الإدارة المالية على سجلات داعمة أوضح وأكثر تنظيمًا ومرفقة بالمعاملات، بدلًا من ملاحقة المستندات أثناء الإقفال. - التحقق بالذكاء الاصطناعي واكتشاف التكرار
تستخرج الآن بيانات الإيصالات، وتطابقها مع المعاملات، وتنبّه إلى أي تناقضات أو تكرارات. وهذا يقلل التدقيق اليدوي ويحسّن جودة السجلات التي تصل إلى المحاسبة. - التكامل المحاسبي لتسوية أدق:
تتكامل الآن مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics، ما يتيح مزامنة بيانات المصروفات فوريًا. وهذا يجعل التسوية في نهاية الشهر أسلس، ويقلل إعادة الإدخال اليدوي حين تحاول الإدارة المالية إقفال الدفاتر.
عمليًا، يعني ذلك أن الفرق المالية تصل إلى نهاية الشهر مع عدد أقل من المصروفات غير المحسومة، وتوثيق أفضل، وأساس أدق لتسوية الحسابات وإعداد التقارير.
اقرأ أيضًا: دليل تسوية بطاقات الشركات
الخلاصة
تنجح عملية إقفال نهاية الشهر حين تُعامل بوصفها إجراءً رقابيًا دوريًا، لا مجرد إجراء محاسبي في نهاية الشهر. فالإقفال الموثوق يعتمد على مدى دقة تسجيل الشركة لنشاطها، ومراجعتها للأرصدة الرئيسية، ومعالجتها للمسائل العالقة بالقدر الكافي قبل أن تبدأ الإدارة في الاعتماد على الأرقام.
لهذا تعتمد جودة الإقفال على أكثر من الجهد المبذول في نهاية الشهر. إنها تعتمد على مدى إحكام إدارة المصروفات والموافقات والإيصالات والتسويات طوال الشهر.
تساعد الآن الفرق المالية على تحسين الإجراءات التي تسبق الإقفال من خلال بطاقات الشركات، وحدود الإنفاق، ومسارات الموافقة، والاطلاع الفوري على الإنفاق، وتوثيق أدق، وتسوية أسرع للحسابات. وهذا يجعل الإقفال أسهل في إدارته، وأجدر بالثقة، وأيسر في إنجازه دون عقبات غير ضرورية في نهاية الشهر. احجز عرضًا توضيحيًا اليوم!
قبل الإقفال القادم
- يبدأ دليل «إعداد القوائم المالية» من حيث ينتهي الإقفال، ويشرح خطوة بخطوة كيفية إعداد قوائم متوافقة مع المعايير الدولية لإعداد التقارير المالية (IFRS).
- يشرح مقال «الرقابة الداخلية على التقارير المالية» مفهوم الرقابة الداخلية على التقارير المالية (ICFR) وإطار COSO، ويساعدك على الإجابة عندما يسألك المدقق لأول مرة: كيف تتحقق من صحة الأرقام؟
- إذا كان برنامج المحاسبة لديك أحد أسباب استغراق الإقفال وقتًا طويلًا، فإن دليل «كيف تختار برنامج محاسبة بصفتك مديرًا ماليًا (CFO)» يتضمن قائمة مراجعة تساعدك على اختيار البرنامج البديل.
- هل يتولى فريقك الصغير مسك الدفاتر إلى جانب مهام أخرى؟ يوضح مقال «برامج المحاسبة بالذكاء الاصطناعي للشركات الصغيرة» كيف تتولى الآن جمع الإيصالات وتسجيل بياناتها، واستخراج بيانات ضريبة القيمة المضافة منها، والمزامنة مع نظام تخطيط موارد المؤسسة (ERP).
الأسئلة الشائعة
1. كم يومًا يجب أن يستغرق إقفال نهاية الشهر؟
يعتمد ذلك على حجم الشركة وحجم المعاملات ومدى نضج الأنظمة. قد تُقفل الشركة الصغيرة الشهر في أيام قليلة، بينما قد تحتاج البيئات الأكثر تعقيدًا إلى وقت أطول. والمعيار الأهم هو ما إذا كانت العملية متسقة وتُنتج أرقامًا تثق بها الإدارة.
2. ما الفرق بين إقفال نهاية الشهر وإقفال نهاية السنة؟
يهدف إقفال نهاية الشهر أساسًا إلى إنتاج تقارير داخلية موثوقة بشكل دوري. أما إقفال نهاية السنة فيحمل عادةً ضغطًا أكبر من حيث المتطلبات النظامية والتدقيق والضرائب والإفصاح، لذا يكون مستوى المراجعة أوسع وأكثر رسمية.
3. ما الحسابات التي تسبب عادةً أكبر تأخير في نهاية الشهر؟
غالبًا ما تتسبب الحسابات البنكية ومعاملات البطاقات والاستحقاقات ومصروفات الموظفين والذمم الدائنة وغيرها من حسابات المراقبة في معظم عقبات الإقفال، لأن تسويتها تعتمد على توافر المستندات والموافقات والبيانات الداعمة في الوقت المناسب.
4. أيهما أفضل: الإقفال الأسرع أم الأدق؟
السرعة مهمة، لكن بشرط الحفاظ على الدقة. فالإقفال السريع الذي يترك فجوات جوهرية أو أرصدة بلا مستندات داعمة أو استثناءات غير محسومة لا يفيد الإدارة كثيرًا. والهدف الأفضل هو اتباع عملية إقفال قابلة للتكرار، تُنجز في موعدها ويمكن الاعتماد عليها.
5. لماذا تتكرر مشكلات نهاية الشهر في كل دورة؟
لأن كثيرًا من مشكلات الإقفال هي مشكلات في العمليات، لا أخطاء عابرة. فإذا وصلت الإيصالات متأخرة، أو بقيت الموافقات غير رسمية، أو اعتمدت التسويات على المتابعة اليدوية، تعود الاختناقات نفسها عادةً كل شهر.
6. هل ينبغي للإدارة المالية انتظار اكتمال كل بند قبل الإقفال؟
ليس دائمًا. فقد تحتاج بعض البنود إلى تقديرات معقولة أو متابعة موثقة إذا كان الانتظار سيؤخر التقارير كثيرًا. المهم أن تكون البنود غير المحسومة ظاهرة ومضبوطة، وألا تكون مخفية داخل الأرقام النهائية.
تحكّم في مصروفات أعمالك مع بطاقات الشركات من منصة الآن
حققت شركة Invygo استردادًا نقديًا بقيمة 150,000 درهم إماراتي باستخدام بطاقات منصة الآن
خصّص مسارات الموافقة بما يتوافق مع احتياجات شركتك عبر منصة الآن لإدارة الإنفاق
اكتشف مزايا التتبّع الآلي للمصروفات والتحكم الأذكى في الإنفاق مع منصة الآن
حوّل البيانات إلى رؤى قابلة للتنفيذ بأدوات إدارة الإنفاق من منصة الآن
حافظ على امتثالك الضريبي مع منصة بطاقات الشركات وإدارة الإنفاق رقم 1 في الإمارات
نموذج قابل للتخصيص لسياسة بطاقات الشركات
اعرف قيمة ضريبة الشركات المستحقة عليك في هذه السنة المالية
اربط منصة الآن بسهولة مع نظام تخطيط موارد المؤسسة (ERP) لتتبّع المصروفات بدقة وبشكل فوري
أقفل الدفاتر بشكل أسرع مع أتمتة المحاسبة المدعومة بالذكاء الاصطناعي من منصة الآن
أنجز تسوية حساباتك في دقائق بدلًا من ساعات، كل شهر.
نظّم صندوق المصروفات النثرية مع بطاقات الشركات من منصة الآن والإدارة الآلية للمصروفات