

شرح لأنواع المشتريات الخمسة وأساليب الشراء السبعة، ولماذا يساعد ربط كل فئة إنفاق بالضوابط المناسبة لها على إبقاء التكاليف والمخاطر تحت السيطرة.
- تطبيق مسار العمل نفسه على كل عملية شراء إما أن يبطئ المشتريات المعتادة أو يترك الإنفاق عالي الأثر دون رقابة كافية، ولهذا يُعد تصنيف المشتريات أمرًا مهمًا فعلًا.
- تحمل المشتريات المباشرة وغير المباشرة ومشتريات السلع والخدمات والمشتريات الرأسمالية مستويات مختلفة من المخاطر التشغيلية والمالية، ولذلك يحتاج كل نوع منها إلى أسلوب خاص في الموافقة والتقييم.
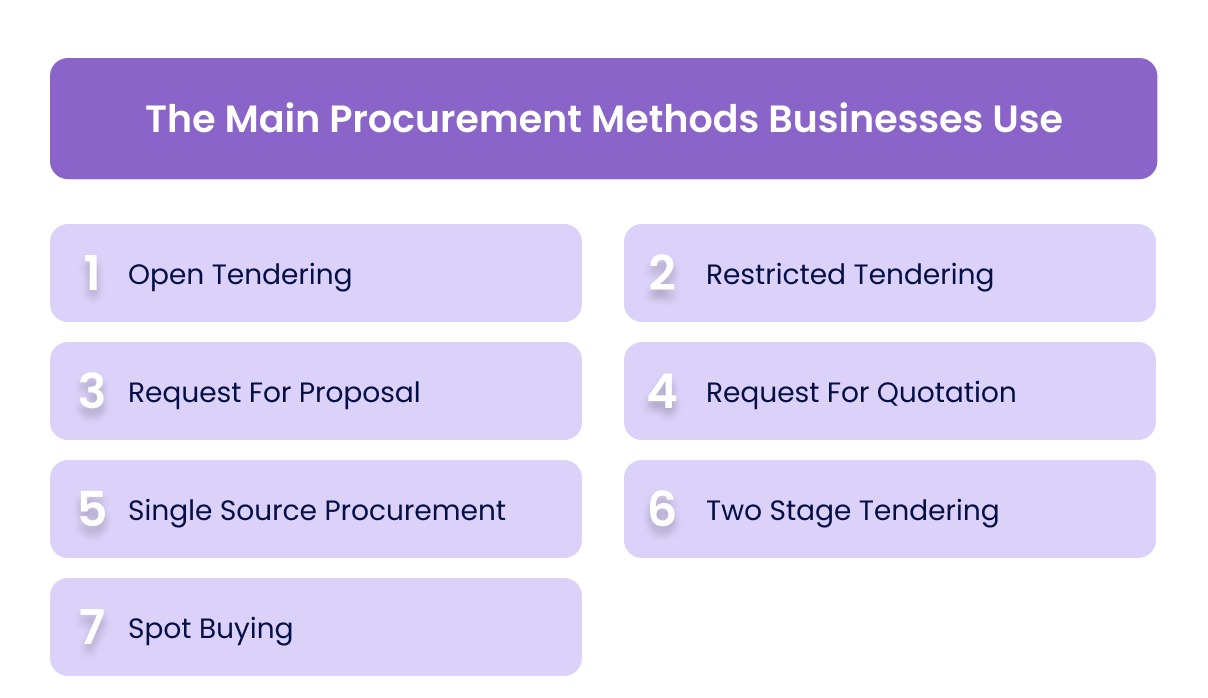
- تحقق أساليب الشراء، مثل المناقصة العامة والمناقصة المحدودة وطلب تقديم العروض (RFP) وطلب عروض الأسعار (RFQ) والشراء من مصدر واحد والمناقصة على مرحلتين والشراء الفوري، أفضل النتائج عندما تُطابق مع نوع الإنفاق، فمثلًا يناسب طلب تقديم العروض شراء الخدمات، وتناسب المناقصات المنظمة المشتريات الرأسمالية.
- مشتريات الخدمات هي الأصعب، لأن مخرجاتها أصعب في القياس من السلع المادية، ولذلك يتطلب تحديد النطاق والتحقق من الفواتير انضباطًا إضافيًا.
- تعزز منصة الآن مرحلة التنفيذ بعد اختيار المورّد، من خلال ضوابط الإنفاق على مستوى البطاقة، ومسارات الموافقة قبل حدوث الإنفاق، وربط الفواتير بالمعاملات، والمزامنة مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics.
تزداد المشتريات تعقيدًا مع تعامل الشركات مع مخاطر المورّدين وضغوط التكاليف وتشتت الإنفاق والتحولات التقنية. وقد جمع استطلاع Deloitte العالمي لعام 2025 لرؤساء المشتريات (CPO) آراء أكثر من 250 رئيسًا للمشتريات في 40 دولة، وخلص إلى أن قادة المشتريات يتعاملون مع تعقيد متزايد ناتج عن اضطرابات سلاسل الإمداد والتنظيمات والتحول القائم على الذكاء الاصطناعي.
ولذلك لم يعد تصنيف المشتريات بالنسبة إلى الشركات في الإمارات مجرد تمرين نظري. فشراء المخزون وتجديد اشتراكات البرمجيات والتعاقد مع مزود خدمات والاستثمار في المعدات لا ينبغي أن تمر جميعها بمسار العمل نفسه، إذ يحمل كل نوع من المشتريات مستوى مختلفًا من المخاطر المالية والاعتماد التشغيلي ومتطلبات التوثيق.
ويساعد فهم أنواع المشتريات الشركات على اختيار إجراءات الموافقة وأسلوب تقييم المورّدين ومستوى الرقابة المالية المناسب لكل فئة من فئات الإنفاق.
نستعرض في هذا المقال أنواع المشتريات المختلفة، وأساليب الشراء المستخدمة في كل حالة، وكيف تختار الشركات الأسلوب المناسب لتحقيق التوازن بين السرعة والرقابة والاطلاع على الوضع المالي.
الخلاصة / أبرز النقاط
- تحدد أنواع المشتريات ما تشتريه الشركة، بينما تحدد أساليب الشراء طريقة اختيار المورّدين وتنفيذ عمليات الشراء.
- تحمل المشتريات المباشرة وغير المباشرة ومشتريات السلع والخدمات والمشتريات الرأسمالية مستويات مختلفة من المخاطر التشغيلية والمالية.
- تطبيق إجراءات الشراء نفسها على كل عملية شراء إما أن يبطئ الإنفاق المعتاد أو يترك الإنفاق الاستراتيجي دون رقابة كافية.
- تحتاج مشتريات الخدمات إلى تحديد أدق للنطاق وتحقق أكثر صرامة من الفواتير، لأن مخرجاتها أصعب في القياس من السلع المادية.
- تعتمد الرقابة الفعالة على المشتريات على مطابقة نوع الإنفاق مع مسار الموافقة وأسلوب تقييم المورّدين ومعيار التوثيق المناسب.
ما المقصود فعلًا بأنواع المشتريات؟
يمكن تصنيف المشتريات بطرق مختلفة، لكن معظم الشركات تجمعها في عدد محدود من الفئات الأساسية. وتساعد هذه الفئات على تحديد مدى التنظيم المطلوب في إجراءات الشراء ومستوى الإشراف اللازم.
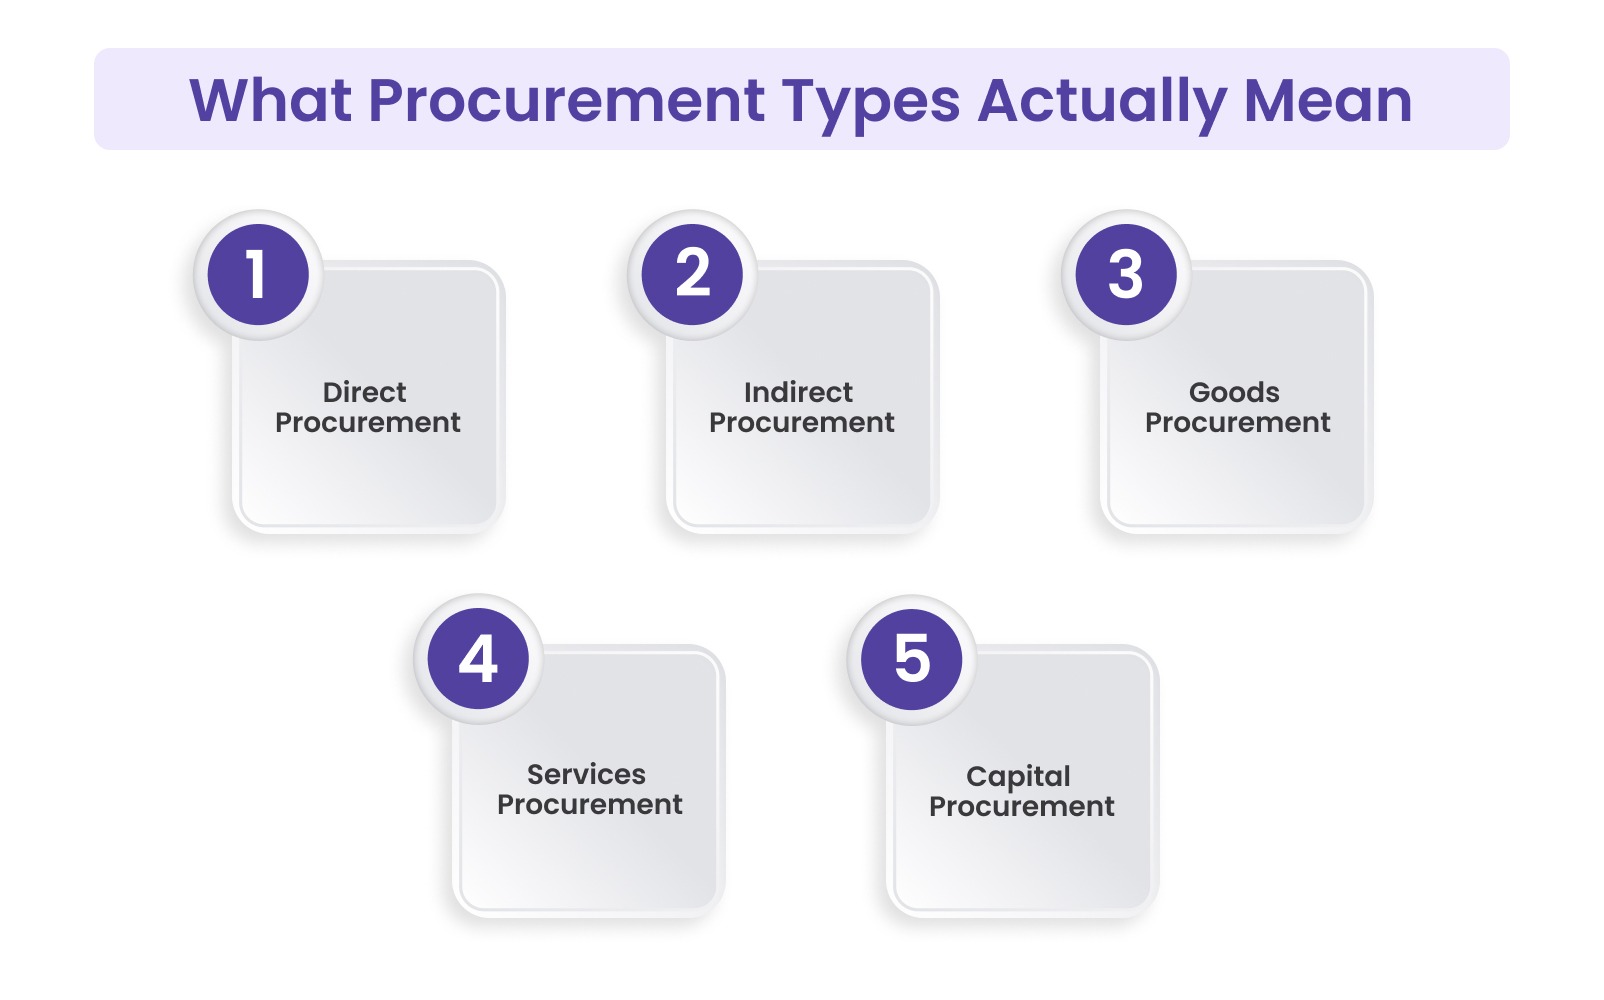
وتكمن أهمية فهم هذه الأنواع في أن كل نوع منها يفرض تحديات مختلفة على فرق المشتريات والفرق المالية. فبعضها يتطلب تقييمًا مفصلًا للمورّدين وتخطيطًا طويل الأجل، وبعضها الآخر يحتاج إلى تنفيذ أسرع بضوابط أخف.
يقسم معهد CIPS المشتريات إلى فئات، منها المشتريات المباشرة التي تدخل فيها السلع والمواد في الإنتاج، والمشتريات غير المباشرة التي تدعم العمليات اليومية، ولهذا لا ينبغي تطبيق الإجراءات نفسها على كل أنواع الإنفاق.
1. المشتريات المباشرة
تشير المشتريات المباشرة إلى شراء السلع والمواد التي تُستخدم مباشرة في إنتاج المنتج أو الخدمة الأساسية للشركة، مثل شركة صناعية تشتري المواد الخام، أو شركة تجزئة تشتري المخزون لإعادة بيعه.
ولهذا النوع من المشتريات أثر مباشر على الإيرادات وهوامش الربح، إذ يمكن لأي انقطاع في التوريد أو تغير في الأسعار أن يؤثر في الجداول الزمنية للإنتاج وفي الربحية. ولذلك يصبح اختيار المورّدين وشروط العقود والتخطيط لاستمرارية التوريد أمورًا بالغة الأهمية.
2. المشتريات غير المباشرة
تشمل المشتريات غير المباشرة ما تشتريه الشركة لدعم عملياتها دون أن يرتبط مباشرة بالإنتاج، مثل اللوازم المكتبية واشتراكات البرمجيات والمرافق وخدمات التسويق والمصروفات الإدارية.
ومع أن كل معاملة قد تكون أصغر حجمًا، فإن المشتريات غير المباشرة كثيرًا ما تشمل عددًا كبيرًا من المورّدين وعمليات شراء متكررة، وهو ما يصعّب الاطلاع على الإنفاق والرقابة على المورّدين وتطبيق السياسات.
اقرأ أيضًا: دليل «تحليل الإنفاق غير المباشر وإدارته»
3. مشتريات السلع
تركز مشتريات السلع على شراء المواد المادية، سواء استُخدمت في الإنتاج أو في العمليات، وتشمل المخزون والمعدات والمستهلكات.
ويتمثل التحدي الرئيسي هنا في تحقيق التوازن بين توفر السلع وتكلفتها، فالاحتفاظ بمخزون زائد يجمّد السيولة، بينما يؤدي نقص المخزون إلى تعطيل العمليات. ولذلك يجب أن تراعي قرارات الشراء أنماط الطلب وتكاليف التخزين وموثوقية المورّدين.
4. مشتريات الخدمات
تتضمن مشتريات الخدمات التعاقد مع مزودين خارجيين لتنفيذ أعمال لا يمكن توحيد مواصفاتها كما هو الحال في السلع، مثل الاستشارات والصيانة والتسويق وخدمات تقنية المعلومات والدعم المهني.
وعلى خلاف السلع، يكون قياس الخدمات والتحقق منها أصعب في كثير من الأحيان، وهو ما يزيد تعقيد تحديد النطاق ومتابعة الأداء والتحقق من الفواتير. ولذلك يصبح الالتزام بإجراءات الموافقة مهمًا للتأكد من أن الخدمات المقدمة تطابق ما اتُّفق عليه.
5. المشتريات الرأسمالية
تشير المشتريات الرأسمالية إلى المشتريات عالية القيمة المخصصة للاستخدام طويل الأجل، مثل الآلات والمركبات والاستثمارات الكبرى في البنية التحتية.
وعادةً ما تتضمن هذه القرارات دورات تقييم أطول وأطرافًا معنية متعددة وتدقيقًا ماليًا أشد. ولا يقتصر التركيز فيها على التكلفة، بل يشمل العائد على الاستثمار والقيمة على مدى عمر الأصل والأثر طويل الأجل على العمليات.
لماذا تحتاج أنواع المشتريات المختلفة إلى ضوابط مختلفة؟
لا تحمل جميع المشتريات المستوى نفسه من المخاطر أو التعقيد، وتطبيق مسار عمل واحد على جميع الفئات كثيرًا ما يؤدي إلى ضعف الكفاءة أو إلى ثغرات في الرقابة.
فالمشتريات المباشرة تتطلب إدارة أدق للمورّدين وتخطيطًا لاستمرارية التوريد. والمشتريات غير المباشرة تحتاج إلى اطلاع أوسع على الإنفاق وتطبيق أكثر صرامة للسياسات بسبب كثرة عملياتها وتكرارها. ومشتريات الخدمات تتطلب هياكل موافقة أوضح لأن مخرجاتها أقل توحيدًا. أما المشتريات الرأسمالية فتتطلب تقييمًا مفصلًا وتخطيطًا طويل الأجل.
وعندما تُتجاهل هذه الفروق، فإن الشركات إما أن تعقّد المشتريات المعتادة أكثر من اللازم أو تترك الإنفاق عالي الأثر دون رقابة كافية. والهدف هو أن يتناسب مستوى الإجراءات مع طبيعة نوع المشتريات.
أساليب الشراء الرئيسية التي تستخدمها الشركات
إذا كانت أنواع المشتريات تحدد ما يُشترى، فإن أساليب الشراء تحدد طريقة اختيار المورّدين وطريقة تنفيذ عملية الشراء. وتختلف هذه الأساليب بحسب التكلفة ودرجة الاستعجال والتعقيد والمخاطر.
1. المناقصة العامة
تتيح المناقصة العامة لأي مورّد مؤهل تقديم عطائه، وتُستخدم عادةً في المشتريات الكبيرة أو الخاضعة للتنظيم حيث تكون الشفافية مهمة.
ويضمن هذا الأسلوب أسعارًا تنافسية وعدالة بين المورّدين، لكنه قد يستغرق وقتًا طويلًا بسبب كثرة العطاءات المقدمة والجهد المطلوب لتقييمها.
2. المناقصة المحدودة
تقصر المناقصة المحدودة المشاركة على قائمة مختصرة من المورّدين المؤهلين مسبقًا، وهو ما يقلل جهد التقييم مع الحفاظ على قدر من المنافسة.
ويفيد هذا الأسلوب عندما يكون لدى الشركة بالفعل مجموعة محددة من المورّدين الموثوقين.
3. طلب تقديم العروض
يُستخدم طلب تقديم العروض (RFP) عندما تكون الاحتياجات معقدة ولا يمكن تحديدها على أساس السعر وحده، إذ يُطلب من المورّدين تقديم عروض مفصلة تغطي منهجية العمل والقدرات والأسعار.
ويشيع هذا الأسلوب في مشتريات الخدمات وفي اختيار المورّدين الاستراتيجيين.
4. طلب عروض الأسعار
يُستخدم طلب عروض الأسعار (RFQ) عندما تكون المواصفات واضحة ويكون السعر هو عامل المقارنة الأساسي، إذ يقدم المورّدون عروض أسعارهم بناءً على متطلبات محددة مسبقًا.
وهذا الأسلوب أسرع من طلب تقديم العروض، ويناسب المشتريات ذات المواصفات الموحدة.
5. الشراء من مصدر واحد
يعني الشراء من مصدر واحد اختيار مورّد واحد دون إجراء منافسة، وقد يحدث ذلك عندما يقدم المورّد قدرات فريدة أو عندما تكون استمرارية التوريد بالغة الأهمية.
ومع أن هذا الأسلوب يتسم بالكفاءة، فإنه يتطلب مبررات قوية وإشرافًا دقيقًا لتجنب الاعتماد المفرط على المورّد أو مخاطر التسعير.
6. المناقصة على مرحلتين
تتيح المناقصة على مرحلتين تقديم العروض الأولية قبل اعتماد المواصفات النهائية، ثم تُحسَّن الإجراءات على مراحل قبل ترسية العقد النهائي.
ويفيد هذا الأسلوب في المشاريع المعقدة التي تتطور متطلباتها مع الوقت.
7. الشراء الفوري
يشير الشراء الفوري إلى عمليات الشراء لمرة واحدة التي تتم خارج اتفاقيات التوريد طويلة الأجل، ويُستخدم غالبًا للاحتياجات العاجلة أو منخفضة القيمة.
ومع أنه يتسم بالمرونة، فإن الإفراط في الاعتماد عليه قد يضعف الرقابة ويرفع التكاليف مع الوقت.
أي أساليب الشراء تناسب كل نوع من المشتريات؟
يصبح اختيار أسلوب الشراء المناسب أسهل عندما يُربط بنوع الإنفاق، فالأسلوب الواحد لا يحقق النتائج نفسها في جميع الفئات، وعدم التطابق بين الأسلوب ونوع الإنفاق من أهم أسباب بطء إجراءات الشراء أو فقدان السيطرة عليها.
1. المشتريات المباشرة تتطلب عادةً تقييمًا منظمًا للمورّدين
تؤثر المشتريات المباشرة في الإنتاج والجداول الزمنية للتسليم وهوامش الربح، ولذلك تعتمد عادةً على أساليب أكثر تنظيمًا، مثل المناقصة المحدودة أو طلب تقديم العروض أو التفاوض على اتفاقيات طويلة الأجل مع المورّدين.
وتتيح هذه الأساليب للشركات تقييم المورّدين على أساس الموثوقية واستقرار الأسعار والطاقة الإنتاجية، لا على أساس التكلفة وحدها. أما اتباع نهج متسرع أو غير منظم في هذه الفئة فقد يخلق مخاطر تشغيلية في المراحل اللاحقة.
2. المشتريات غير المباشرة تستفيد من أساليب أبسط وأسرع
تتسم المشتريات غير المباشرة عادةً بالتكرار وبتوزعها على فرق متعددة، واستخدام إجراءات مناقصة معقدة لعمليات الشراء المعتادة يبطئ عمل الشركة دون أن يضيف قيمة حقيقية.
والأساليب الأبسط، مثل طلب عروض الأسعار وقوائم المورّدين المعتمدين والشراء الفوري الخاضع للرقابة، أكثر فاعلية هنا. وينبغي أن يكون التركيز على الحفاظ على الاطلاع على الإنفاق وتطبيق السياسات، بدلًا من إخضاع كل عملية شراء لإجراءات تفوق حاجتها.
3. مشتريات الخدمات تحتاج إلى نطاق واضح وانضباط في التقييم
كثيرًا ما تعتمد مشتريات الخدمات على طلب تقديم العروض أو الشراء بالتفاوض، لأن مخرجاتها لا يمكن توحيد مواصفاتها كما هو الحال في السلع.
والمتطلب الأساسي هنا هو الوضوح، إذ يجب توثيق النطاق والمخرجات المطلوبة وهياكل التسعير توثيقًا واضحًا قبل الموافقة. ومن دون ذلك يصبح التحقق من الفواتير صعبًا وتزداد احتمالات النزاعات.
4. المشتريات الرأسمالية تتطلب إجراءات رسمية متعددة المراحل
تنطوي المشتريات الرأسمالية على التزام مالي أكبر وأثر أطول أجلًا، ولذلك تُستخدم عادةً أساليب مثل المناقصة العامة أو المناقصة المحدودة أو المناقصة على مرحلتين لضمان التقييم السليم وتوافق الأطراف المعنية.
وقد تستغرق هذه الإجراءات وقتًا أطول، لكنها توفر مستوى التدقيق اللازم للقرارات عالية القيمة.
كيف يحدد نوع المشتريات المخاطر المالية؟
يؤثر نوع المشتريات تأثيرًا مباشرًا في الطريقة التي تظهر بها المخاطر المالية في المؤسسة، فهو يحدد مدى سهولة التحقق من المعاملات، ومدى إمكانية التنبؤ بالإنفاق، وحجم التدخل اليدوي المطلوب من الفرق المالية.
فالمشتريات المباشرة تنطوي على مخاطر الاعتماد على المورّدين وتتطلب توافقًا دقيقًا مع شروط العقود. والمشتريات غير المباشرة تولد مخاطر ناتجة عن كثرة المعاملات، إذ تؤدي المعاملات الصغيرة الكثيرة إلى ضعف الاطلاع على الإنفاق وزيادة احتمال مخالفة السياسات. ومشتريات الخدمات تنطوي على غموض يصعّب التحقق مما إذا كانت الفواتير تعكس ما قُدم فعلًا. أما المشتريات الرأسمالية فتتركز مخاطرها في عدد أقل من القرارات لكنها أكبر حجمًا.
ومن منظور مالي، تؤثر هذه الفروق في الجوانب التالية:
- تصميم إجراءات الموافقة وطريقة مراجعة القرارات قبل الالتزام
- تعقيد التحقق من الفواتير بحسب مدى قابلية المشتريات للقياس
- الاطلاع على الإنفاق على مستوى الفرق والمورّدين والفئات
- الجاهزية للتدقيق بناءً على جودة التوثيق وإمكانية تتبع المعاملات
اقرأ أيضًا:
الأخطاء الشائعة عند ضعف تصنيف المشتريات
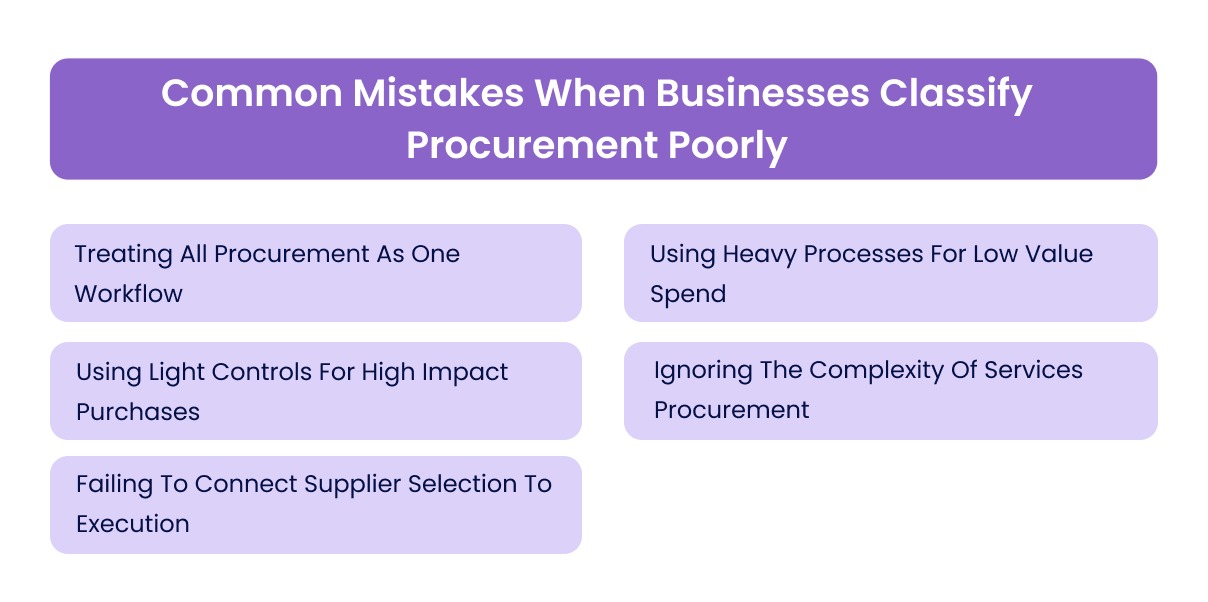
كثيرًا ما يُنظر إلى تصنيف المشتريات على أنه تمرين نظري، لكنه في الواقع يؤثر تأثيرًا مباشرًا في مدى إحكام الرقابة على المشتريات. وعندما لا تُحدد الفئات تحديدًا سليمًا، تتعثر الإجراءات بطرق متوقعة.
1. التعامل مع جميع المشتريات بمسار عمل واحد
يؤدي تطبيق إجراءات الموافقة والتوريد نفسها على جميع أنواع الإنفاق إلى ضعف الكفاءة، إذ تصبح المشتريات المعتادة بطيئة دون داعٍ، بينما قد لا تحظى المشتريات الاستراتيجية بمستوى التدقيق الذي تتطلبه.
2. استخدام إجراءات معقدة للإنفاق منخفض القيمة
يؤدي الإفراط في استخدام المناقصات أو أساليب التقييم المعقدة في عمليات الشراء الصغيرة أو المعتادة إلى إبطاء عمل الفرق وزيادة العبء الإداري دون تحسين النتائج.
3. استخدام ضوابط خفيفة للمشتريات عالية الأثر
وفي المقابل، يؤدي تطبيق حد أدنى من التنظيم على قرارات الشراء عالية القيمة أو الحساسة إلى زيادة مخاطر سوء اختيار المورّدين ومشكلات التسعير وتعطل العمليات.
4. تجاهل تعقيد مشتريات الخدمات
كثيرًا ما تُعامل مشتريات الخدمات معاملة مشتريات السلع، مع أنها تتطلب أساليب مختلفة في التقييم والتحقق، وهو ما يؤدي إلى مخرجات غير واضحة ونزاعات حول الفواتير.
5. عدم ربط اختيار المورّدين بمرحلة التنفيذ
حتى عندما يكون اختيار المورّدين منظمًا، كثيرًا ما تفقد الشركات السيطرة خلال مراحل الطلب وإصدار الفواتير والدفع. ويؤدي هذا الانفصال إلى تسرّب الإنفاق خارج العقود وضعف الرقابة المالية.
أين تتعثر إجراءات الشراء في الواقع؟
لا تنشأ معظم تحديات المشتريات من غياب الإجراءات، بل من الثغرات بين مراحلها. فقد يُختار المورّد بطريقة صحيحة لكن تُتجاوز الموافقات، وقد تُصدر أوامر الشراء لكن تصل الفواتير خارج النظام، وقد تُسدد المدفوعات لكن يبقى التوثيق ناقصًا.
وتؤدي هذه الثغرات إلى مشكلات متكررة، مثل:
- المشتريات خارج العقود المعتمدة
- الإنفاق خارج القنوات المعتمدة
- تشتت سجلات المورّدين
- تأخر الموافقة على الفواتير
- زيادة الجهد المبذول في تسوية الحسابات
وهذه ليست مشكلات منفصلة، بل هي أعراض لإجراءات شراء غير مترابطة بالكامل.
مقالات ذات صلة:
- مقال «ما هو الإنفاق خارج القنوات المعتمدة وكيف يمكن ضبطه»
- مقال «إدارة الإنفاق الصغير المتفرق في المشتريات»
- مقال «فهم أهمية طلب الشراء»
كيف تدعم منصة الآن الرقابة على المشتريات بعد اختيار المورّد؟
بعد اتخاذ قرار الشراء، ينتقل التركيز من الاختيار إلى التنفيذ. وفي هذه المرحلة تفقد شركات كثيرة السيطرة، خاصة عندما تُدار الموافقات والمدفوعات والتوثيق عبر أنظمة غير مترابطة.
في الآن، نركز على تعزيز مرحلة التنفيذ هذه حتى تتحول قرارات الشراء إلى إنفاق خاضع للرقابة وواضح للفريق المالي.
- بطاقات الشركات مع ضوابط الإنفاق وقيود على المورّدين
نتيح للشركات إصدار بطاقات الشركات بحدود إنفاق محددة وقيود على مستوى التاجر، بما يساعد على ضمان بقاء المشتريات ضمن الحدود المعتمدة. - مسارات موافقة منظمة قبل حدوث الإنفاق
يمكن تمرير المصروفات عبر مسارات موافقة قابلة للتخصيص، بحيث يُراجع الإنفاق المرتبط بالمشتريات قبل حدوثه. - الاطلاع الفوري على إنفاق المشتريات
تستطيع الفرق المالية متابعة الإنفاق حسب المورّد والفئة والفريق لحظة حدوثه، وهو ما يقلل الاعتماد على تقارير نهاية الشهر. - جمع الفواتير والإيصالات وتسجيل بياناتها مركزيًا
تُربط جميع المستندات الداعمة بالمعاملات، وهو ما يحسن التحقق ويقلل تشتت السجلات. - تسوية حسابات أدق ومزامنة مع الأنظمة المحاسبية
بفضل التكامل مع أنظمة مثل Xero وQuickBooks وNetSuite وMicrosoft Dynamics، ينتقل إنفاق المشتريات إلى الأنظمة المحاسبية بأقل جهد يدوي. - جاهزية أفضل للتدقيق في جميع المعاملات
تحمل كل معاملة سجلًا واضحًا للموافقات والمستندات والتصنيف، وهو ما يحسن الامتثال ونتائج التدقيق.
لا ينبغي أن تتوقف الرقابة على المشتريات عند اختيار المورّد المناسب، بل يجب أن تمتد إلى مراحل الطلب وإصدار الفواتير والدفع، حيث تكون المخاطر المالية في أعلى مستوياتها.
اقرأ أيضًا:
- دليل «أنظمة دورة الشراء إلى الدفع وخطواتها»
- مقال «حلول برمجيات أتمتة المشتريات»
- دليل «إدارة إجمالي إنفاق الشركة»
الخلاصة
لا يقتصر فهم أنواع المشتريات على التصنيف، بل يعني إدراك أن أنواع الإنفاق المختلفة تتطلب مستويات مختلفة من التنظيم والرقابة والتقييم.
وعندما تتوافق أساليب الشراء مع طبيعة المشتريات، تستطيع الشركات إنجاز الإنفاق المعتاد بسرعة أكبر مع الحفاظ على الانضباط في القرارات عالية الأثر. ويحسن هذا التوازن النتائج مع المورّدين، ويقلل تسرّب الإنفاق، ويجعل الرقابة المالية أكثر موثوقية.
إذا كنت تريد تعزيز تحول قرارات الشراء إلى إنفاق خاضع للرقابة، فتعرّف على كيف تساعد منصة الآن الفرق المالية على الاطلاع على الإنفاق وتطبيق الموافقات والحفاظ على توافق المعاملات المرتبطة بالمشتريات بالكامل من الشراء حتى تسوية الحسابات. احجز عرضًا توضيحيًا اليوم!
أيًّا كان نوع المشتريات الذي تعتمده، تنتهي الفواتير في النهاية لدى قسم الذمم الدائنة، ويتتبعها مقالنا عن كيفية عمل أتمتة الذمم الدائنة من جمعها وتسجيل بياناتها حتى سدادها.
الأسئلة الشائعة
1. ما هي الأنواع الرئيسية للمشتريات؟
تشمل الأنواع الرئيسية للمشتريات المشتريات المباشرة، والمشتريات غير المباشرة، ومشتريات السلع، ومشتريات الخدمات، والمشتريات الرأسمالية. ويعكس كل نوع منها فئة مختلفة من إنفاق الشركة.
2. ما الفرق بين أنواع المشتريات وأساليب الشراء؟
تشير أنواع المشتريات إلى ما تشتريه الشركة، بينما تشير أساليب الشراء إلى طريقة اختيار المورّدين وطريقة تنفيذ عمليات الشراء.
3. ما أفضل أسلوب شراء لمشتريات الخدمات؟
عادةً ما تحقق مشتريات الخدمات أفضل النتائج مع أساليب مثل طلب تقديم العروض أو الشراء بالتفاوض، حيث يُقيَّم المورّدون على أساس الخبرة ومنهجية العمل والأسعار.
4. هل الرقابة على المشتريات غير المباشرة أصعب من الرقابة على المشتريات المباشرة؟
قد تكون الرقابة على المشتريات غير المباشرة أصعب، لأنها تشمل معاملات صغيرة كثيرة موزعة على فرق متعددة، وهو ما يصعّب الاطلاع على الإنفاق وتطبيق السياسات.
5. متى ينبغي للشركة أن تلجأ إلى الشراء من مصدر واحد؟
يُستخدم الشراء من مصدر واحد عندما يقدم المورّد قدرات فريدة، أو عندما تكون استمرارية التوريد بالغة الأهمية، أو عندما يؤدي تغيير المورّد إلى تعطل كبير في العمليات.
6. كيف تؤثر أنواع المشتريات في الرقابة على الفواتير والمدفوعات؟
تخلق أنواع المشتريات المختلفة مستويات مختلفة من التعقيد في التحقق من الفواتير والرقابة على المدفوعات. فعلى سبيل المثال، قد تتطلب مشتريات الخدمات تحققًا أكثر تفصيلًا، بينما قد تعتمد مشتريات السلع بدرجة أكبر على مطابقة أوامر الشراء مع الفواتير.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management