

دليل 2026 للمطالبة باسترداد ضريبة القيمة المضافة في الإمارات، يتناول شروط الأهلية، وإجراءات نموذج VAT311، والأخطاء الشائعة، وكيفية الحفاظ على الجاهزية للاسترداد طوال العام.
- بالنسبة للفرق المالية في الإمارات، لا يتعثر استرداد ضريبة القيمة المضافة بسبب أخطاء تقديم الطلب بقدر ما يتعثر بسبب البيانات غير المنظمة، والفواتير غير المطابقة للمتطلبات، والسجلات التي لا تُنظَّم إلا عند طلب الاسترداد.
- تراجع الهيئة الاتحادية للضرائب حاليًا طلبات الاسترداد بالتوازي مع التدقيق، لذا فإن الإقرارات الدقيقة، وخلو الحسابات من الغرامات، واتساق المستندات هي ما يحقق الموافقة على الاسترداد فعليًا.
- يؤدي التحول في 2026 إلى الفوترة الإلكترونية المنظمة لمعاملات B2B وB2G إلى مسارات تدقيق أفضل، ويقلل الأخطاء اليدوية التي تدفع الهيئة إلى توجيه الاستفسارات.
- يجب المطالبة بضريبة المدخلات الزائدة خلال خمس سنوات من الفترة الضريبية المعنية، وبعد ذلك تضيع فرصة الاسترداد نهائيًا.
- تضمن بطاقات الشركات وأدوات تسجيل المصروفات من الآن توثيق كل معاملة وتصنيفها مع إيصالات صحيحة، مما يسهّل تسوية ضريبة المدخلات مع نموذج VAT311.
لم يعد استرداد ضريبة القيمة المضافة مسألة إدارية ثانوية بالنسبة للشركات في الإمارات. ففي 2026 أصبح يرتبط مباشرة بإدارة التدفق النقدي والجاهزية للتدقيق والامتثال لضريبة القيمة المضافة.
وفقًا للهيئة الاتحادية للضرائب، جرت معالجة مبالغ مستردة من ضريبة القيمة المضافة تجاوزت 115.4 مليون درهم إماراتي في دورة واحدة في أواخر 2025، وهو ما يعكس تزايد الإقبال على الاسترداد وتشديد معايير التحقق في الوقت نفسه. ويعني ذلك للفرق المالية أمرًا واحدًا: استرداد ضريبة القيمة المضافة متاح، لكن بشرط أن تكون البيانات والمستندات والإقرارات متسقة فيما بينها.
يشرح هذا الدليل طريقة مطالبة الشركات في الإمارات باسترداد ضريبة القيمة المضافة في 2026، بما في ذلك شروط الأهلية، وإجراءات نموذج VAT311، والأخطاء الشائعة، وكيفية تعزيز الجاهزية للاسترداد على مدار العام.
أهم النقاط
- تعتمد الموافقة على دقة بيانات ضريبة القيمة المضافة، ومطابقة الفواتير للمتطلبات، وتسوية الحسابات، والانضباط في حفظ السجلات طوال العام، أكثر من اعتمادها على مجرد تقديم نموذج VAT311.
- يتوقف نجاح الطلب على دقة إقرارات ضريبة القيمة المضافة، واتساق السجلات المحاسبية، وعدم وجود غرامات إدارية مستحقة، وتنظيم المستندات المؤيدة تنظيمًا جيدًا.
- يؤدي التحول في 2026 إلى الفوترة الإلكترونية المنظمة إلى تحسين مسارات التدقيق، وتقليل الأخطاء اليدوية، وزيادة توافق المعاملات مع متطلبات الهيئة الاتحادية للضرائب.
- من أبرز العوائق: فواتير غير مطابقة للمتطلبات، واختلاف أرقام ضريبة القيمة المضافة، وغرامات غير مسددة، والمطالبة بضريبة غير قابلة للاسترداد، وضعف حفظ السجلات.
- تساعد أنظمة المصروفات المؤتمتة (مثل الآن) على توثيق المعاملات وتصنيفها وإبقائها جاهزة للتدقيق، فيصبح استرداد ضريبة القيمة المضافة أداة يمكن التخطيط لها لإدارة رأس المال العامل بدلًا من إجراء يُتخذ عند الحاجة فقط.
استرداد ضريبة القيمة المضافة وأثره على التدفق النقدي للشركات في 2026
يتيح استرداد ضريبة القيمة المضافة للشركات أو الأفراد المؤهلين في الإمارات استعادة الضريبة المدفوعة على المصروفات عندما تتجاوز ضريبة المدخلات ضريبة المخرجات في فترة ضريبية معينة. وبعبارة أبسط، إذا دفعت ضريبة قيمة مضافة على المشتريات ومصروفات الأعمال تزيد على ما حصّلته من العملاء، يمكنك المطالبة باسترداد المبلغ الزائد من الهيئة الاتحادية للضرائب (FTA).
في نظام ضريبة القيمة المضافة في الإمارات، يجب على الشركات المسجلة تقديم إقرارات ضريبية دورية تتضمن تفاصيل المبيعات والمشتريات وضريبة المخرجات المحصّلة وضريبة المدخلات المدفوعة. وبعد خصم ضريبة المدخلات من ضريبة المخرجات، تكون النتيجة إحدى حالتين:
- ضريبة مستحقة الدفع: ضريبة المخرجات أعلى من ضريبة المدخلات، ويجب سداد الفرق إلى الهيئة.
- ضريبة قابلة للاسترداد: ضريبة المدخلات أعلى من ضريبة المخرجات، ويصبح المبلغ الزائد مؤهلًا للاسترداد.
يختلف استرداد ضريبة القيمة المضافة عن تعديل الضريبة المعتاد. فبدلًا من الاكتفاء بتخفيض الالتزام الضريبي في الفترات المقبلة، يُعاد المبلغ الزائد إلى الخاضع للضريبة، مما يحسّن التدفق النقدي.
لماذا لم يعد استرداد ضريبة القيمة المضافة إجراء امتثال معتادًا؟
| العامل المؤثر في استرداد ضريبة القيمة المضافة | ما الذي تغيّر في 2026 | الأثر على الفرق المالية في الإمارات |
|---|---|---|
| مهل قانونية لتقديم طلبات الاسترداد | قاعدة جديدة: يجب المطالبة بضريبة المدخلات الزائدة خلال مدة محددة (خمس سنوات من نهاية الفترة الضريبية المعنية)، وإلا يسقط الحق فيها نهائيًا. | قد يؤدي التأخر في مراجعة أرصدة ضريبة القيمة المضافة الدائنة عن الفترات السابقة إلى خسارة فرص الاسترداد بشكل لا رجعة فيه. |
| متطلبات أشد للتدقيق والتوثيق | تقيّم الهيئة حاليًا طلبات الاسترداد بالتوازي مع مراجعات التدقيق والامتثال، وترفض الطلبات التي تفتقر إلى توثيق متين. | يجب على الفرق المالية الالتزام بالانضباط في حفظ السجلات طوال العام بدلًا من إجراء تصحيحات بأثر رجعي. |
| إلغاء اشتراط الفاتورة الذاتية في آلية الاحتساب العكسي | يجب على الشركات الاحتفاظ بفواتير المورّدين ومستندات الاستيراد كدليل أساسي، بدلًا من الفواتير الذاتية. | يتعين على الشركات تعزيز الرقابة على الفواتير والتعاون مع المورّدين لتجنب النقص في المستندات. |
| التحول الإلزامي إلى الامتثال الضريبي الرقمي | يبدأ تطبيق الفوترة الإلكترونية في 2026 على معاملات B2B وB2G، مما يتيح الاطلاع الفوري على المعاملات ويحسّن مسارات التدقيق. | ترتبط المعاملات المنظمة الصادرة بفواتير إلكترونية ارتباطًا أوثق باسترداد ضريبة القيمة المضافة، وتقلل الأخطاء اليدوية. |
| تشديد التطبيق والغرامات على عدم الامتثال | يترتب على عدم الالتزام بالمتطلبات الجديدة (مثل تأخر المطالبات أو نقص المستندات) مخاطر امتثال أكبر. | يجب على الإدارات المالية إدارة مخاطر الامتثال بشكل استباقي بدلًا من الاكتفاء بالرد على استفسارات الهيئة. |
| إعطاء الأولوية للتدفق النقدي ورأس المال العامل | مع ارتفاع تكاليف التشغيل، أصبح استرداد ضريبة المدخلات الزائدة بسرعة أكثر أهمية للسيولة وإعداد الموازنة. | أصبح التخطيط لاسترداد ضريبة القيمة المضافة يؤثر على التوقعات المالية الأشمل واستراتيجيات ضوابط الإنفاق. |
بالنسبة لكثير من الشركات في الإمارات، لا يتعلق استرداد ضريبة القيمة المضافة في 2026 باستعادة مبالغ من حين لآخر، بل بتحسين رأس المال العامل بشكل مستمر.
من يحق له المطالبة باسترداد ضريبة القيمة المضافة في الإمارات؟
يخص استرداد ضريبة القيمة المضافة في الإمارات بشكل أساسي الشركات المسجلة في ضريبة القيمة المضافة التي تتجاوز ضريبة المدخلات لديها ضريبة المخرجات في فترة ضريبية معينة.
- الشركات المسجلة في ضريبة القيمة المضافة في الإمارات: يمكن للشركات التي تملك رقم تسجيل ضريبي (TRN) فعّالًا، وتقدم إقرارات ضريبية دقيقة، وتحتفظ بفواتير ضريبية مطابقة لمتطلبات الهيئة، المطالبة بالاسترداد باستخدام نموذج VAT311.
- الشركات الناشئة والشركات في مرحلة التوسع: غالبًا ما ينشأ لدى الشركات ذات التكاليف الأولية المرتفعة أو النفقات الرأسمالية الكبيرة أو النماذج القائمة على التصدير فائض في ضريبة المدخلات، خاصة في مراحل النمو المبكرة.
- الشركات القائمة على المشاريع أو ذات النشاط الموسمي: كثيرًا ما يكون لدى الشركات ذات دورات الإيرادات غير المنتظمة، مثل العقارات والخدمات اللوجستية والضيافة، رصيد ضريبي قابل للاسترداد.
- الشركات غير المقيمة التي ليس لها منشأة في الإمارات: يمكن للشركات الأجنبية المؤهلة المطالبة باسترداد ضريبة القيمة المضافة سنويًا، وفق شروط ومستندات محددة تطلبها الهيئة.
استرداد ضريبة القيمة المضافة وحدود التسجيل للشركات
يرتبط استرداد ضريبة القيمة المضافة للشركات ارتباطًا وثيقًا بحالة التسجيل. فيجب على الشركة التسجيل في ضريبة القيمة المضافة إذا تجاوزت قيمة توريداتها الخاضعة للضريبة حد التسجيل الإلزامي البالغ 375,000 درهم. وبعد التسجيل، يمكنها خصم ضريبة المدخلات من ضريبة المخرجات والمطالبة بالاسترداد عند توفر شروطه.
من الناحية العملية، يكثر استرداد ضريبة القيمة المضافة لدى الشركات ذات التكاليف الأولية المرتفعة أو التي تعتمد على التصدير بدرجة كبيرة أو ذات الإيرادات الموسمية. وفي 2026، لا يتعلق ضمان الأهلية للاسترداد بمعرفة القاعدة بقدر ما يتعلق بالحفاظ على بيانات دقيقة وفواتير ضريبية صحيحة وإجراءات جاهزة للتدقيق طوال العام. راجع متطلبات التسجيل التي تقوم عليها هذه العملية كلها قبل افتراض الأهلية.
اقرأ أيضًا: مقال «خطوات بسيطة لتتبع مصروفات الأعمال وإدارتها»
طريقة المطالبة باسترداد ضريبة القيمة المضافة في الإمارات: الخطوات التفصيلية للشركات
بالنسبة للشركات المسجلة في ضريبة القيمة المضافة في الإمارات، تتم المطالبة بالاسترداد وفق إجراءات محددة تديرها الهيئة الاتحادية للضرائب عبر منصة إمارات تاكس (EmaraTax). وفي 2026 بقيت الإجراءات في معظمها كما هي، لكن التدقيق في الدقة والغرامات والمستندات أصبح أشد، مما يجعل الدقة أمرًا أساسيًا.
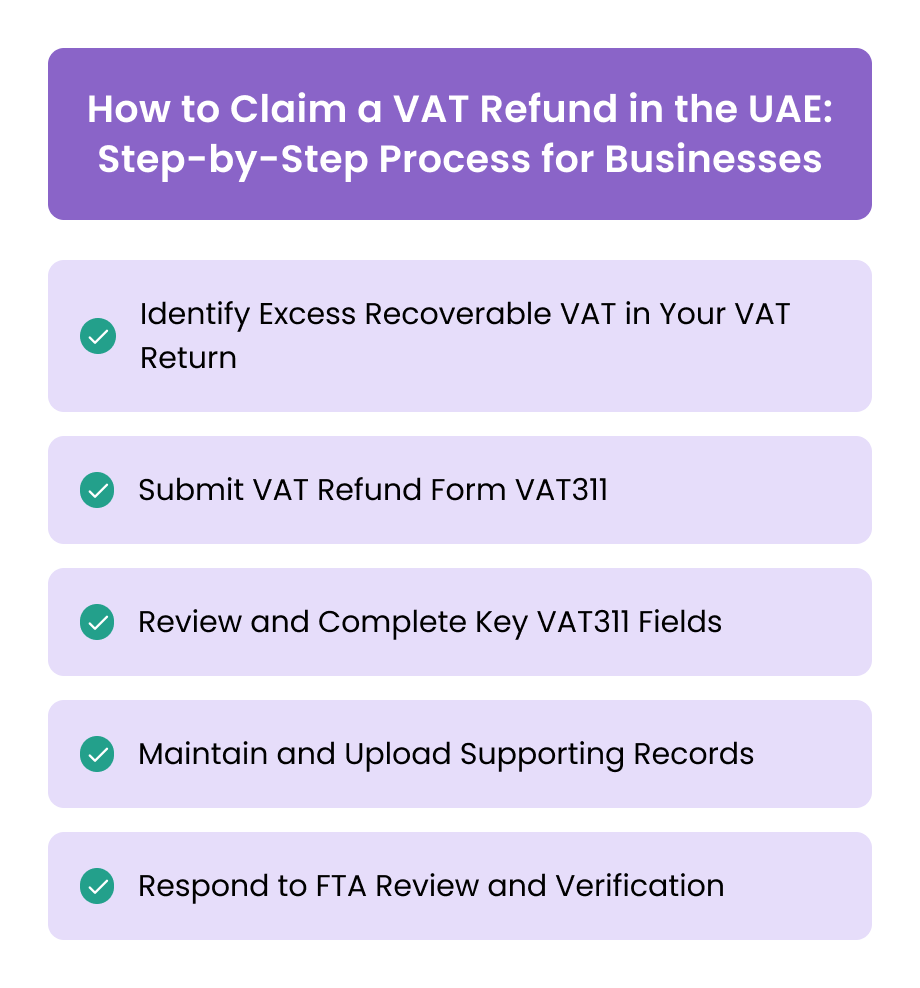
فيما يلي خطوات المطالبة باسترداد ضريبة القيمة المضافة:
الخطوة 1: تحديد الضريبة الزائدة القابلة للاسترداد في إقرار ضريبة القيمة المضافة
عند تقديم إقرار ضريبة القيمة المضافة، يحسب النظام تلقائيًا ما إذا كانت ضريبة المدخلات تتجاوز ضريبة المخرجات في الفترة الضريبية.
إذا كانت هناك ضريبة زائدة قابلة للاسترداد، سيظهر لك خيار في الخانة 15 يسألك عما إذا كنت ترغب في طلب الاسترداد.
- اختر «نعم» لبدء طلب الاسترداد
- اختر «لا» إذا كنت تفضل ترحيل المبلغ الزائد لخصمه من الالتزامات الضريبية أو الغرامات في الفترات المقبلة
لهذا الاختيار أهمية. فبعد ترحيل المبلغ الزائد، لا يُسترد إلا إذا تقدمت بطلب صريح لاسترداده لاحقًا. ويتم هذا الاحتساب تلقائيًا ما دمت تقدم إقراراتك بشكل صحيح، وللاطلاع على ذلك راجع إجراءات تقديم الإقرار التي يقوم عليها طلب الاسترداد.
الخطوة 2: تقديم نموذج استرداد ضريبة القيمة المضافة VAT311
بعد تقديم إقرار ضريبة القيمة المضافة، يجب عليك تعبئة نموذج VAT311 لطلب الاسترداد رسميًا.
ملخص الإجراءات:
- سجّل الدخول إلى منصة إمارات تاكس التابعة للهيئة
- انتقل إلى ضريبة القيمة المضافة ← استرداد ضريبة القيمة المضافة
- اختر طلب استرداد ضريبة القيمة المضافة
- افتح نموذج VAT311 وأكمل تعبئته
تُعبّأ معظم الحقول تلقائيًا بناءً على ملفك لدى الهيئة وآخر إقرارات ضريبة القيمة المضافة المقدمة، ولذلك تُعد دقة بيانات الملف أمرًا بالغ الأهمية.
الخطوة 3: مراجعة الحقول الرئيسية في نموذج VAT311 وإكمالها
مع أن جزءًا كبيرًا من النموذج يُعبّأ تلقائيًا، ينبغي للفرق المالية مراجعة الأقسام التالية بعناية:
- رقم التسجيل الضريبي وبيانات الكيان القانوني: تُسحب من ملفك لدى الهيئة، وأي خطأ فيها قد يؤخر الموافقة
- إجمالي الضريبة الزائدة القابلة للاسترداد (بالدرهم): يُحسب من إقرارات ضريبة القيمة المضافة المقدمة بعد خصم أي غرامات إدارية
- مبلغ الاسترداد المطلوب: يجب أن يساوي الرصيد المؤهل للاسترداد أو يقل عنه
- الضريبة الزائدة المتبقية القابلة للاسترداد: أي رصيد لم يُطلب استرداده يبقى متاحًا للفترات المقبلة
- حقل غرامة التأخر في تقديم طلب التسجيل:
- صفر إذا لم تكن هناك غرامة أو إذا سُددت
- 20,000 درهم إذا كانت هناك غرامة تأخر في التسجيل ولم تُسدد بعد
- المفوض بالتوقيع والإقرار: يجب مراجعتهما وتأكيدهما قبل التقديم
بعد الانتهاء، قدّم النموذج إلكترونيًا.
الخطوة 4: الاحتفاظ بالسجلات المؤيدة وتحميلها
مع أن نموذج VAT311 نفسه موجز، تعتمد الموافقة على الاسترداد اعتمادًا كبيرًا على السجلات التي يستند إليها. ويجب على الشركات الاحتفاظ بما يلي:
- فواتير ضريبية صحيحة لكل ضريبة مدخلات تتم المطالبة بها
- سجلات دقيقة للتوريدات الخاضعة للضريبة والمصروفات
- تصنيف صحيح للتكاليف التي يمكن استرداد ضريبتها والتكاليف التي لا يمكن استرداد ضريبتها
في بعض الحالات، قد تطلب الهيئة مستندات إضافية للتحقق من صحة الطلب، خاصة في طلبات الاسترداد ذات القيمة المرتفعة أو المتكررة.
الخطوة 5: الرد على مراجعة الهيئة وإجراءات التحقق
بعد التقديم، تراجع الهيئة طلب الاسترداد. وخلال هذه المرحلة:
- قد تُطلب معلومات أو توضيحات إضافية
- كثيرًا ما يحدث التأخير بسبب فواتير لم تُستلم، أو أرقام غير متطابقة، أو غرامات لم تُسوَّ
بعد الموافقة، تتم معالجة الاسترداد وتتلقى تأكيدًا عبر البريد الإلكتروني. ويمكن متابعة حالة الاسترداد وسجل المدفوعات من قسم مدفوعاتي ← سجل المعاملات في المنصة.
ملاحظة: في 2026، يُتعامل مع استرداد ضريبة القيمة المضافة بشكل متزايد كإجراء مرتبط بالتدقيق، لا كطلب مستقل. وتؤدي الإقرارات الدقيقة، وخلو الحسابات من الغرامات، واتساق المستندات إلى تقليل مدة المراجعة بشكل كبير وزيادة الثقة في الحصول على الموافقة.
بالنسبة للفرق المالية، لا يتمثل الخطر الحقيقي في الرفض، بل في التأخير الناتج عن نقص البيانات أو عدم التطابق بين إقرارات ضريبة القيمة المضافة وطلبات الاسترداد.
ولمعرفة المزيد عن استرداد ضريبة القيمة المضافة، يُنصح أيضًا بالاطلاع على أدلة المستخدم الصادرة عن الهيئة الاتحادية للضرائب في الإمارات.
أخطاء شائعة يجب تجنبها عند المطالبة باسترداد ضريبة القيمة المضافة في الإمارات
حتى عندما تكون الشركة مؤهلة لاسترداد ضريبة القيمة المضافة، كثيرًا ما تتأخر الطلبات أو تُرفض بسبب أخطاء يمكن تجنبها.
ويساعد فهم هذه الأخطاء الفرق المالية على حماية التدفق النقدي والحد من المراسلات غير الضرورية مع الهيئة الاتحادية للضرائب:
تقديم فواتير غير مطابقة لمتطلبات ضريبة القيمة المضافة
من أكثر المشكلات تكرارًا استخدام إيصالات أو فواتير لا تستوفي متطلبات الهيئة. فغياب رقم التسجيل الضريبي للمورّد، أو الخطأ في مبالغ الضريبة، أو تقديم إيصالات مبسطة في الحالات التي تتطلب فواتير ضريبية كاملة، كلها أمور قد تُبطل المطالبة بضريبة المدخلات.
المطالبة بضريبة القيمة المضافة على مصروفات غير قابلة للاسترداد
ليست كل ضريبة قيمة مضافة مدفوعة قابلة للاسترداد. فالمطالبة بالضريبة على فئات محظورة أو مقيدة، مثل بعض مصروفات الترفيه أو المصروفات الشخصية أو التكاليف غير المتعلقة بالأعمال، تزيد من خطر رفض الاسترداد ومن التدقيق الإضافي. وتُعد تكاليف الترفيه والاستخدام الشخصي من أكثر أسباب هذه المشكلة شيوعًا، وللتفاصيل راجع القواعد الكاملة لتحديد ضريبة المدخلات غير القابلة للاسترداد.
عدم التطابق بين إقرارات ضريبة القيمة المضافة ونماذج الاسترداد
كثيرًا ما تؤدي الفروق بين الأرقام الواردة في إقرارات ضريبة القيمة المضافة ونموذج VAT311 والسجلات المحاسبية إلى إخضاع الطلب للمراجعة. وحتى الفروق البسيطة قد تؤخر المعالجة إلى حين حصول الهيئة على التوضيحات اللازمة.
تجاهل الغرامات المستحقة أو مشكلات الامتثال القائمة
قد تؤدي الغرامات الإدارية غير المسددة، ولا سيما غرامات التأخر في تقديم طلب التسجيل، إلى تخفيض المبالغ القابلة للاسترداد أو تأخير الموافقة. وقد يؤدي التقدم بطلب الاسترداد دون تسوية هذه المسائل إلى خصم تلقائي أو رفض الطلب.
ضعف حفظ السجلات وتنظيمها
تُقيَّم طلبات استرداد ضريبة القيمة المضافة بمستوى تدقيق مماثل للتدقيق الضريبي. والسجلات غير المنظمة أو المستندات المؤيدة الناقصة أو مسارات المعاملات غير الواضحة تجعل من الصعب إثبات صحة المطالبات عندما تستفسر الهيئة عنها.
التعامل مع الاسترداد كإجراء لمرة واحدة
تهتم بعض الشركات بالامتثال لضريبة القيمة المضافة فقط عند التقدم بطلب الاسترداد. وهذا النهج القائم على رد الفعل يكشف في الغالب ثغرات في حفظ السجلات وإعداد التقارير. ويحقق الاسترداد أفضل النتائج عندما يكون جزءًا من إدارة مستمرة ومنظمة لضريبة القيمة المضافة.
التأخر في الرد على استفسارات الهيئة
قد يؤدي عدم الرد في الوقت المناسب على طلبات المعلومات من الهيئة إلى تعليق طلب الاسترداد أو إلغائه. أما الرد السريع والدقيق فيدل على نضج إجراءات الامتثال ويساعد على استمرار المعالجة.
يتيح تجنب هذه الأخطاء للفرق المالية التعامل مع استرداد ضريبة القيمة المضافة كإجراء منضبط يمكن توقع نتائجه، بدلًا من إجراء عالي المخاطر ويستغرق وقتًا طويلًا، خاصة مع استمرار تشديد تطبيق ضريبة القيمة المضافة في الإمارات.
ذو صلة: مقال «المصروفات القابلة للخصم وغير القابلة للخصم بموجب ضريبة الشركات في الإمارات»
ما الذي ينبغي للشركات في الإمارات فعله لتحسين نتائج استرداد ضريبة القيمة المضافة؟
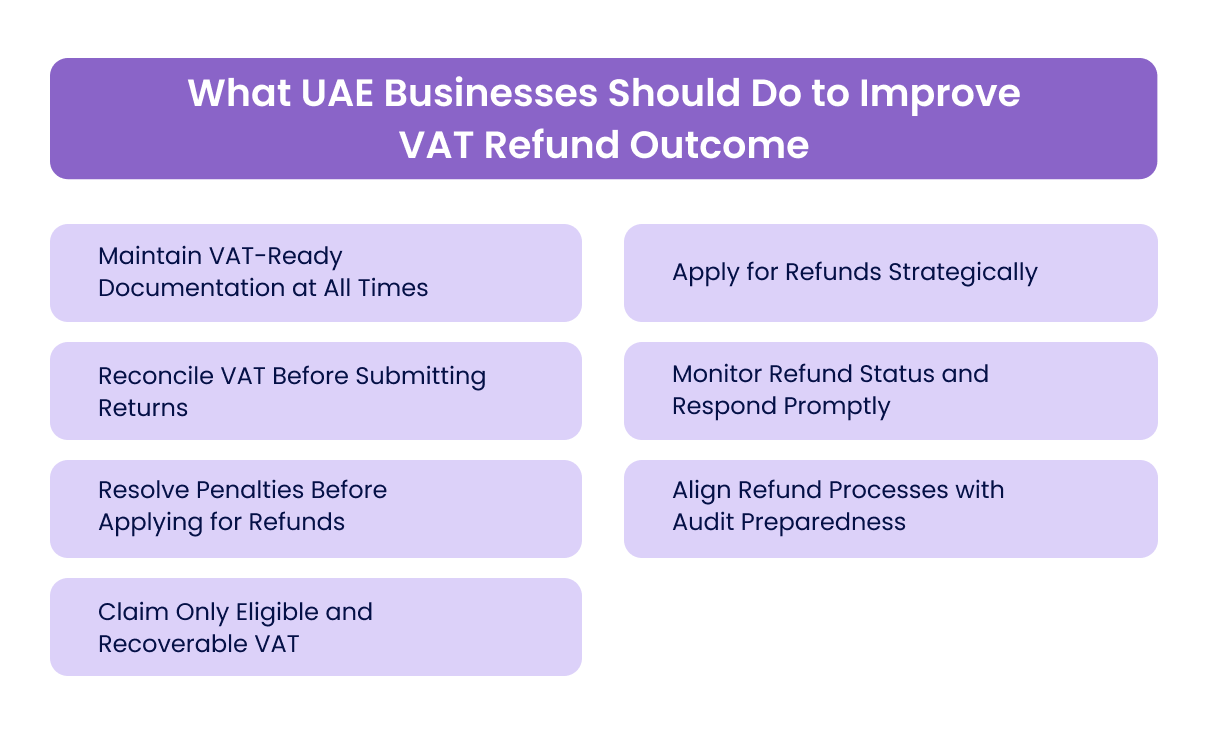
المطالبة باسترداد ضريبة القيمة المضافة ليست مجرد إجراء امتثال، بل هي اختبار لمدى انضباط إجراءاتك المالية وجاهزيتها للتدقيق. والشركات التي تتعامل مع الاسترداد كجزء من الإدارة المعتادة لضريبة القيمة المضافة تواجه تأخيرات أقل ومخاطر رفض أدنى.
فيما يلي بعض أفضل الممارسات التي يمكنك اتباعها:
الاحتفاظ بمستندات جاهزة لمتطلبات ضريبة القيمة المضافة في جميع الأوقات
يعتمد استرداد ضريبة القيمة المضافة على جودة سجلاتك. تأكد من أن كل مطالبة بضريبة المدخلات مدعومة بفواتير ضريبية صحيحة تستوفي متطلبات الهيئة الاتحادية للضرائب، بما في ذلك رقم التسجيل الضريبي للمورّد، وتاريخ الفاتورة، والمبلغ الخاضع للضريبة، وقيمة الضريبة المحتسبة. وتُعد الفواتير الناقصة أو غير المطابقة للمتطلبات من أكثر أسباب تأخر الاسترداد شيوعًا.
تسوية حسابات ضريبة القيمة المضافة قبل تقديم الإقرارات
قبل تقديم إقرار ضريبة القيمة المضافة وطلب الاسترداد، أجرِ تسوية الحسابات بين ضريبة المدخلات وضريبة المخرجات وأرصدة دفتر الأستاذ العام. ويساعد ذلك على اكتشاف حالات عدم التطابق مبكرًا، ويمنع التعارض بين إقرارات ضريبة القيمة المضافة ونماذج الاسترداد والسجلات المحاسبية، وهو تعارض قد يدفع الهيئة إلى توجيه استفسارات.
تسوية الغرامات قبل التقدم بطلب الاسترداد
قد تؤدي الغرامات الإدارية غير المسددة، ولا سيما غرامات التأخر في تقديم طلب التسجيل، إلى تخفيض المبالغ القابلة للاسترداد أو منعها. وتسديد الغرامات مسبقًا يجنبك الخصم التلقائي ويزيد احتمال سير إجراءات الاسترداد بسلاسة.
المطالبة فقط بالضريبة المؤهلة والقابلة للاسترداد
ليست كل ضريبة قيمة مضافة مدفوعة قابلة للاسترداد. راجع فئات المصروفات بعناية لاستبعاد الضريبة المحظور استردادها أو القابلة للاسترداد جزئيًا، مثل بعض تكاليف الترفيه أو الاستخدام الشخصي. فالمطالبة بأكثر من المستحق تزيد من خطر المراجعة وقد تؤخر الموافقة.
التخطيط لتوقيت طلبات الاسترداد
لا يُشترط على الشركات المطالبة بالاسترداد في كل فترة ضريبية. ففي بعض الحالات، قد يكون ترحيل ضريبة المدخلات الزائدة لخصمها من الالتزامات المستقبلية خيارًا أكثر عملية. لذا ضع في الاعتبار احتياجات التدفق النقدي، وضريبة المخرجات المتوقعة، والجاهزية للتدقيق قبل طلب الاسترداد.
متابعة حالة الاسترداد والرد بسرعة
بعد تقديم طلب الاسترداد، تابع سير الطلب عبر منصة إمارات تاكس وراقب المراسلات الواردة من الهيئة. فالرد السريع على طلبات المعلومات يقلل مدة المعالجة ويدل على ممارسات امتثال قوية.
ربط إجراءات الاسترداد بالاستعداد للتدقيق
تعامل مع طلبات استرداد ضريبة القيمة المضافة على أنها أحداث تستدعي التدقيق. وتأكد من أن السجلات منظمة جيدًا، وأن مسارات الموافقة واضحة، وأن الأرقام يسهل تفسيرها. فهذا النهج لا يدعم سرعة الاسترداد فحسب، بل يعزز أيضًا وضع الامتثال لضريبة القيمة المضافة لديك بشكل عام.
تسد الأتمتة الفجوة بين ما تنص عليه السياسات وما يحدث فعليًا، من خلال دمج الضوابط مباشرة في إجراءات العمل اليومية.
ولمعرفة كيف يتم ذلك عمليًا، اقرأ كيف أتمتت Washmen إدارة الإنفاق لديها ووفّرت أكثر من 80 ساعة أسبوعيًا باستخدام منصة الآن.
دور الآن في الحفاظ على جاهزية الشركات في الإمارات لاسترداد ضريبة القيمة المضافة
لا تقتصر المطالبة باسترداد ضريبة القيمة المضافة في الإمارات على تقديم نموذج VAT311. فمن الناحية العملية، يعتمد نجاح الاسترداد على دقة السجلات، ومطابقة المستندات لمتطلبات ضريبة القيمة المضافة، واتساق البيانات بين المصروفات والسجلات المحاسبية وإقرارات ضريبة القيمة المضافة. وهنا تواجه كثير من الفرق المالية العقبات مع تزايد حجم المعاملات.
تدعم منصة الآن الفرق المالية في الإمارات من خلال تعزيز الأسس التي يعتمد عليها استرداد ضريبة القيمة المضافة.
وبصفتها منصة لإدارة الإنفاق والمصروفات مدعومة بالذكاء الاصطناعي ومصممة للإمارات ومنطقة الشرق الأوسط وشمال أفريقيا، تساعد الآن الشركات على الحفاظ على بيانات ضريبة قيمة مضافة دقيقة ومطابقة للمتطلبات وجاهزة للتدقيق طوال دورة الإنفاق، بدلًا من معالجة المشكلات عند طلب الاسترداد فقط.
من الناحية العملية، تدعم الآن الجاهزية لاسترداد ضريبة القيمة المضافة من خلال:
- بطاقات الشركات التي تنشئ سجلًا للمعاملات جاهزًا للاسترداد: تسجل بطاقات الشركات من الآن كل معاملة تجارية رقميًا، مما يسهّل تتبع المصروفات الخاضعة لضريبة القيمة المضافة أثناء مراجعة الإقرارات وتقديم طلبات الاسترداد.
- تسجيل المصروفات فور حدوثها مع توثيق كامل: تُسجَّل المصروفات عند حدوثها وتُربط بالإيصالات الرقمية من خلال إجراءات إدارة الإنفاق في منصة الآن. ويساعد ذلك على ضمان أن ضريبة المدخلات المطالب بها مدعومة بفواتير صحيحة عند طلب الاسترداد.
- مراجعة الإيصالات وفق متطلبات الهيئة الاتحادية للضرائب: تساعد الآن الفرق المالية على التحقق مما إذا كانت الإيصالات المحمّلة تتضمن بيانات ضريبة القيمة المضافة المطلوبة مثل بيانات المورّد وتواريخ الفواتير ومبالغ الضريبة، مما يقلل احتمال رفض ضريبة المدخلات عند تقييم طلب الاسترداد.
- تصنيف منظم لتسوية ضريبة المدخلات بدقة: تُصنَّف المصروفات بشكل متسق، مما يتيح للفرق المالية إجراء تسوية أرقام ضريبة المدخلات مع إقرارات ضريبة القيمة المضافة والمستندات المؤيدة المقدمة مع نماذج VAT311 بسهولة أكبر.
- أتمتة المحاسبة لتقليل تأخر الاسترداد: من خلال التكامل مع الأنظمة المحاسبية، تنتقل المصروفات المعتمدة إلى الأنظمة المحاسبية مصنفة ضمن الحسابات المناسبة، مما يساعد على الحفاظ على الاتساق بين سجلات المصروفات وإقرارات ضريبة القيمة المضافة وطلبات الاسترداد.
تساعد بطاقات الشركات وإدارة الإنفاق وأتمتة المحاسبة من الآن مجتمعةً القيادات المالية على التعامل مع استرداد ضريبة القيمة المضافة بثقة أكبر، ونقص أقل في المستندات، وجاهزية أقوى للتدقيق.
وبالنسبة للشركات في الإمارات، يعني ذلك أن طلبات الاسترداد يُرجح أن تُعالج بسلاسة أكبر، دون تصحيح البيانات في اللحظة الأخيرة أو مراسلات مطولة مع الهيئة الاتحادية للضرائب.
اقرأ أيضًا: مقال «أنظمة إدارة المصروفات الحديثة»
الخلاصة
تُعد سياسة المصروفات الواضحة أساسية للحفاظ على الانضباط المالي والامتثال التنظيمي والاتساق على مستوى المؤسسة. فعندما تُحدد قواعد الاسترداد وحدود الموافقة ومعايير التوثيق ومتطلبات ضريبة القيمة المضافة بوضوح، يقل الغموض لدى الفرق المالية وتتعزز جاهزيتها للتدقيق.
ومع ذلك، لا تحقق السياسات أثرها إلا عندما تكون جزءًا من إجراءات الإنفاق اليومية. فالمراجعات اليدوية، وتأخر تقديم تقارير المصروفات، وتعدد الأنظمة غير المترابطة، كلها عوامل تُضعف تطبيق السياسات وتحدّ من الاطلاع على التكاليف الفعلية.
تساعد الآن الشركات في الإمارات على تطبيق سياسات المصروفات عمليًا من خلال بطاقات الشركات ذات الضوابط، وتسجيل المصروفات تلقائيًا، والتحقق من متطلبات ضريبة القيمة المضافة، والاطلاع الفوري على الإنفاق، مما يمنح الفرق المالية رقابة أقوى بجهد يدوي أقل بكثير.
لتعرف كيف يمكن أن تساعد الآن فريقك على تطبيق سياسات المصروفات بوضوح وتحكم، احجز عرضًا توضيحيًا مجانيًا اليوم!
يعتمد الاسترداد على صحة كل ما يسبقه من إجراءات، ولذلك يستحق دليل «ضريبة القيمة المضافة في الإمارات للشركات» الاطلاع عليه لمعرفة قواعد الاسترداد والفوترة التي يقوم عليها الطلب السليم. وللتحقق من قيمة ضريبة المدخلات المتضمنة في مشترياتك، تأتي حاسبة ضريبة القيمة المضافة مع دليل للاسترداد حسب كل فئة من فئات المصروفات.
الأسئلة الشائعة
1. كم تستغرق الهيئة الاتحادية للضرائب عادةً لمعالجة طلب استرداد ضريبة القيمة المضافة؟
تختلف مدة معالجة الاسترداد بحسب اكتمال المستندات، وما إذا طلبت الهيئة الاتحادية للضرائب توضيحات إضافية. وفي الحالات غير المعقدة، تتم معالجة الاسترداد عادةً خلال عدة أسابيع من تاريخ التقديم. أما الطلبات التي تخضع للمراجعة أو تتطلب أدلة مؤيدة فقد تستغرق وقتًا أطول، خاصة في فترات ذروة تقديم الإقرارات.
2. هل يمكن خصم المبالغ القابلة للاسترداد من الالتزامات الضريبية المستقبلية بدلًا من صرفها؟
نعم. يمكن للشركات اختيار عدم طلب استرداد نقدي، وترحيل ضريبة المدخلات الزائدة بدلًا من ذلك لخصمها من الالتزامات الضريبية المستقبلية. وقد يكون هذا الخيار مفيدًا للشركات التي يمكنها توقع ضريبة المخرجات لديها، أو التي تسعى إلى تخفيض التزامات السداد المستقبلية بدلًا من الحصول على استرداد مباشر.
3. ماذا يحدث إذا رفضت الهيئة الاتحادية للضرائب جزءًا من طلب الاسترداد؟
إذا رُفض جزء من طلب الاسترداد، فإن الهيئة عادةً ما تحدد السبب، مثل عدم كفاية المستندات أو عدم أهلية المصروفات. ويمكن أن تُسترد المبالغ المعتمدة رغم ذلك، أما المبالغ المرفوضة فيمكن تصحيحها في الإقرارات المقبلة أو معالجتها من خلال طلب إعادة النظر أو تقديم توضيحات إذا توفرت أدلة مؤيدة.
4. هل تتأثر طلبات الاسترداد بالأخطاء في إقرارات ضريبة القيمة المضافة السابقة؟
نعم. قد يؤدي عدم الاتساق بين إقرارات ضريبة القيمة المضافة والسجلات المحاسبية وطلبات الاسترداد إلى مراجعات إضافية أو تأخير. وإذا تبيّنت أخطاء، فقد تطلب الهيئة تصحيحات أو تقديم تصريحات طوعية قبل معالجة الاسترداد. لذا يُعد الحفاظ على اتساق السجلات عبر الفترات الضريبية أمرًا أساسيًا لسير الاسترداد بسلاسة أكبر.
5. هل هناك مهلة نهائية للمطالبة باسترداد الرصيد الدائن من ضريبة المدخلات؟
مع أنه يمكن بوجه عام ترحيل ضريبة المدخلات الزائدة، فإن طلبات الاسترداد ترتبط بإقرارات ضريبة القيمة المضافة المقدمة وتخضع لمهل زمنية قانونية. وقد يزيد تأخير طلبات الاسترداد لفترات طويلة من خطر النقص في المستندات أو صعوبات تسوية الحسابات، خاصة أثناء التدقيق. ويُنصح الفرق المالية بمراجعة أرصدة ضريبة القيمة المضافة الدائنة بانتظام بدلًا من تراكمها دون حد.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management