
يقيس معدل استهلاك السيولة سرعة إنفاق الشركة لنقدها، وعندما يُقاس لحظيًا مع تطبيق ضوابط الإنفاق يصبح دليلًا يوجّه النمو بدلًا من أن يكون مجرد إشارة تحذير.
- لدى الشركات في الشرق الأوسط نحو 54.7 مليار دولار من النقد المحتجز، ويعود جزء كبير من هذا التسرّب إلى معدل استهلاك سيولة لا يقيسه أحد لحظيًا.
- معدل استهلاك السيولة هو ببساطة سرعة إنفاق النقد المتاح. فإجمالي الاستهلاك هو مجموع التدفقات النقدية الخارجة شهريًا، وصافي الاستهلاك هو ما يتبقى منها بعد احتساب التدفقات النقدية الداخلة، وقسمة النقد المتاح على صافي الاستهلاك تعطيك فترة كفاية السيولة بالأشهر.
- يتراوح مضاعف استهلاك السيولة الصحي بين 1 و1.5، أي أن كل درهم تنفقه يحقق درهمًا واحدًا على الأقل من الإيرادات الجديدة. وعندما يتجاوز المضاعف 2 إلى 3، أو تنخفض فترة كفاية السيولة عن ستة أشهر، يبدأ القلق لدى المستثمرين.
- يمكنك ضبط هذا المعدل من المصدر عبر بطاقات مخصصة حسب الدور الوظيفي، وحدود إنفاق محددة مسبقًا، وإجراءات مشتريات أكثر انضباطًا، وأتمتة الامتثال. وتمنح الآن الفرق المالية بيانات فورية عن الإنفاق في كل معاملة تتم بالبطاقة، وتزامنها مع نظام تخطيط موارد المؤسسة (ERP)، فيصبح معدل الاستهلاك رقمًا محدّثًا باستمرار بدلًا من مفاجأة في نهاية الشهر.
تحتجز الشركات في الشرق الأوسط ما يقرب من 54.7 مليار دولار من النقد المحتجز، وهي أموال مجمّدة بسبب بطء التحصيل، وعدم كفاءة عمليات الدفع، وضعف الاطلاع على المصروفات. وبالنسبة إلى المديرين الماليين والقيادات المالية في الإمارات، فإن هذا الرقم أكثر من مجرد إحصاء؛ فهو يعكس العقبات التشغيلية اليومية والفرص الضائعة.
عندما لا يُقاس معدل استهلاك السيولة بدقة، يتسرّب النقد دون أن يُلاحَظ بسبب التأخير، والإجراءات اليدوية، وضبط التكاليف بعد وقوعها بدلًا من التخطيط المسبق. أما عند متابعته لحظيًا وإتاحة الاطلاع عليه في كل قرار مالي، فإنه يتحول من مجرد مؤشر إلى أداة توجّه النمو.
ستتعرّف في هذا المقال على معنى معدل استهلاك السيولة، وطريقة حسابه بدقة، وكيفية استخدامه مرجعًا استراتيجيًا لتحقيق نمو مستدام وتعزيز السيولة.
أبرز النقاط
- فهم معدل استهلاك السيولة: يقيس سرعة استنفاد الشركة لنقدها. يتتبع إجمالي الاستهلاك التدفقات النقدية الخارجة، بينما يُظهر صافي الاستهلاك الضغط الفعلي على السيولة.
- المعايير المرجعية لمعدل الاستهلاك الصحي: تحافظ الشركات القوية على مضاعف استهلاك سيولة بين 1 و1.5 لضمان كفاءة استخدام رأس المال واستدامة النمو.
- طريقة حساب معدل الاستهلاك وفترة كفاية السيولة: صافي الاستهلاك = (النقد في بداية الفترة - النقد في نهايتها) ÷ عدد الأشهر، وفترة كفاية السيولة = النقد المتاح ÷ صافي الاستهلاك.
- إدارة معدل الاستهلاك وخفضه: اضبط الإنفاق عبر حدود الإنفاق، ومراجعة المورّدين، والأتمتة، وتخطيط السيناريوهات، لإطالة فترة كفاية السيولة دون إبطاء النمو.
- دمج متابعة معدل الاستهلاك في العمل اليومي: استخدم لوحات المتابعة، والتكامل مع نظام تخطيط موارد المؤسسة (ERP)، وأتمتة الامتثال المدعومة بالذكاء الاصطناعي، لإبقاء معدل الاستهلاك واضحًا وتعزيز ثقة المستثمرين.
لماذا قد يكون معدل استهلاك السيولة أصدق مؤشر في شركتك؟
معدل استهلاك السيولة ليس رقمًا يخص الشركات الناشئة وحدها، بل يعكس مدى قدرة الشركة على ضبط إنفاقها ومدى فعاليتها في تحويل النقد إلى تقدم ملموس.
يُظهر إجمالي الاستهلاك مجموع الالتزامات الشهرية للشركة، مثل الرواتب والإيجار ومدفوعات المورّدين. أما صافي الاستهلاك فيُظهر الانخفاض الفعلي في النقد بعد احتساب التدفقات النقدية الداخلة.
ويكشف المؤشران معًا أهم أمرين: المدة التي تستطيع الشركة خلالها مواصلة عملياتها، ومدى كفاءتها في استخدام رأس المال.
ويرى مجلس الإدارة والمستثمرون في معدل استهلاك السيولة مؤشرًا على مستوى الضبط. فالمعدل المستقر المتوافق مع أهداف النمو يدل على انضباط مالي سليم، أما المعدل المتصاعد الذي لا يقابله عائد يُذكر فيشير غالبًا إلى ضعف الضوابط أو قصور في الاطلاع على الإنفاق.
والشركات التي تتابع معدل الاستهلاك بانتظام لا تكتفي بمراقبة التدفق النقدي، بل تستخدمه لتوجيه قراراتها، وإدارة دورات التمويل، والحفاظ على ثقة الإدارة والمستثمرين على حد سواء.
كيف يبدو معدل الاستهلاك الصحي باختلاف مراحل النمو والقطاعات؟
لا يوجد رقم واحد يحدد معدل الاستهلاك الصحي، فهو يتوقف على حجم الشركة ومرحلة نموها وقدرتها على الحصول على التمويل. والأهم هو مدى دعم الإنفاق للنمو دون تقصير فترة كفاية السيولة.
عادةً ما يكون معدل الاستهلاك أعلى في الشركات في مراحلها المبكرة، لأنها تستثمر في تطوير المنتج والتحقق من وجود طلب في السوق. ومع نضج الشركة، ينبغي أن يستقر معدل الاستهلاك ويتماشى أكثر مع نمو الإيرادات.
ومن المقاييس المفيدة لتقييم الكفاءة مضاعف استهلاك السيولة (Burn Multiple)، الذي يقارن صافي الاستهلاك بصافي الإيرادات الجديدة. وتحافظ الشركات القوية على هذا المضاعف بين 1 و1.5، أي أن كل درهم يُنفق يحقق درهمًا واحدًا على الأقل من الإيرادات الإضافية.
يعرض الجدول التالي صورة عامة لاختلاف أنماط معدل الاستهلاك بحسب مرحلة النمو والقطاع، استنادًا إلى ملاحظات من السوق في الإمارات والسعودية:
المعايير المرجعية بحسب مرحلة النمو
| مرحلة النمو | صافي الاستهلاك الاسترشادي / المعايير المرجعية | ما يدل عليه / مواطن الحذر |
|---|---|---|
| ما قبل تحقيق الإيرادات / تطوير المنتج | مضاعف استهلاك مرتفع، والحاجة إلى فترة كفاية سيولة من 12 إلى 18 شهرًا | خطر استنفاد رأس المال قبل التحقق من وجود طلب |
| الإيرادات الأولى / التوسع | مضاعف استهلاك بين 1 و2 | قد يبدأ ظهور أوجه قصور في الكفاءة التشغيلية |
| النمو / التوسع الكبير | مضاعف استهلاك لا يتجاوز 1.5 في الوضع المثالي، مع ضبط أشد لإجمالي الاستهلاك | خطر الإنفاق على أنشطة غير أساسية وتشعّب التعامل مع عدد كبير من المورّدين |
تختلف المعايير المرجعية بحسب القطاع (مثل البرمجيات كخدمة SaaS، والتجارة الإلكترونية، والخدمات اللوجستية، والعقارات)، وبحسب هياكل التكاليف في المنطقة، مثل الأجور والإيجارات وضريبة القيمة المضافة.
وعندما يرتفع مضاعف صافي الاستهلاك فوق 2 إلى 3، أو تنخفض فترة كفاية السيولة عن ستة أشهر، يعدّ المستثمرون والأطراف المعنية داخل الشركة ذلك إشارة تحذير. وحتى الشركات الرابحة تتابع معدل الاستهلاك لحماية هوامش أرباحها ومصداقيتها.
وبعد معرفة المعايير المرجعية، تأتي الخطوة التالية: تعلّم طريقة حساب معدل الاستهلاك عمليًا.
اقرأ أيضًا: دليل «بناء نظام متين لإدارة النقد والرقابة عليه في الشركات الإماراتية»
كيف تقيس معدل استهلاك السيولة وتفسّره بدقة؟
معدل استهلاك السيولة من أبسط المقاييس المالية، لكنه كثيرًا ما يُفهم بشكل خاطئ. فقيمته لا تكمن في الرقم وحده، بل في فهم ما يمثله، وهو وتيرة حركة النقد ومدى الكفاءة في استخدامه.
هناك طريقتان لحساب معدل استهلاك السيولة، تقدّم كل منهما صورة مختلفة عن الوضع المالي.
إجمالي الاستهلاك
يُظهر مجموع التدفقات النقدية الخارجة شهريًا بصرف النظر عن الإيرادات، ويساعد على تحديد مواضع تركّز التكاليف وأنماط الإنفاق.
المعادلة:
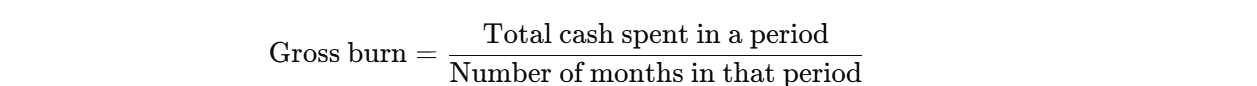
مثال: إذا أنفقت شركة 1.2 مليون درهم إماراتي خلال ستة أشهر، فإن إجمالي الاستهلاك يبلغ 200,000 درهم شهريًا.
صافي الاستهلاك
يعكس مقدار النقد الذي تخسره الشركة فعليًا كل شهر بعد احتساب التدفقات النقدية الداخلة، ويقدّم صورة أدق للضغط على السيولة.
المعادلة:
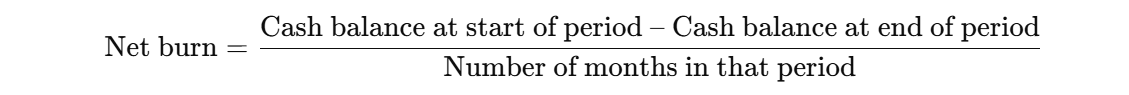
مثال: إذا بدأت شركة بمبلغ 5 ملايين درهم وانتهت بعد ستة أشهر بمبلغ 3.8 مليون درهم، فإن صافي الاستهلاك يبلغ 200,000 درهم شهريًا.
فترة كفاية السيولة
يحدد معدل الاستهلاك مباشرةً فترة كفاية السيولة (Runway)، أي عدد الأشهر التي تستطيع الشركة مواصلة عملياتها خلالها قبل نفاد النقد.
المعادلة:
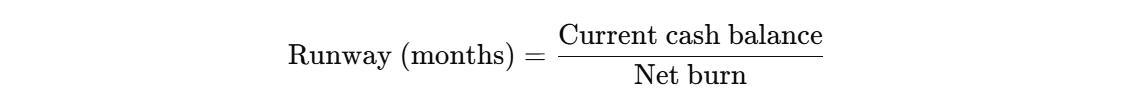
مثال: إذا كان لدى الشركة 2 مليون درهم في البنك، وكان صافي الاستهلاك 200,000 درهم شهريًا، فإن فترة كفاية السيولة تبلغ 10 أشهر.
ويساعد الاطلاع الواضح على إجمالي الاستهلاك وصافيه وفترة كفاية السيولة الفرقَ المالية على رصد إشارات التحذير مبكرًا، وتخطيط دورات التمويل، والحفاظ على ثقة المستثمرين.
لكن متابعة الأرقام ليست سوى جزء من المهمة، والخطوة التالية هي تعلّم كيفية إدارتها والتأثير فيها مباشرةً.
[cta-1]
اضبط معدل استهلاك السيولة قبل أن يفرض عليك قراراتك
لا تكون متابعة معدل الاستهلاك مفيدة إلا عندما تؤثر في القرارات. والهدف هو العمل على العوامل التي تؤثر مباشرةً في التدفقات النقدية الخارجة شهريًا، مع الحفاظ على أولويات النمو.
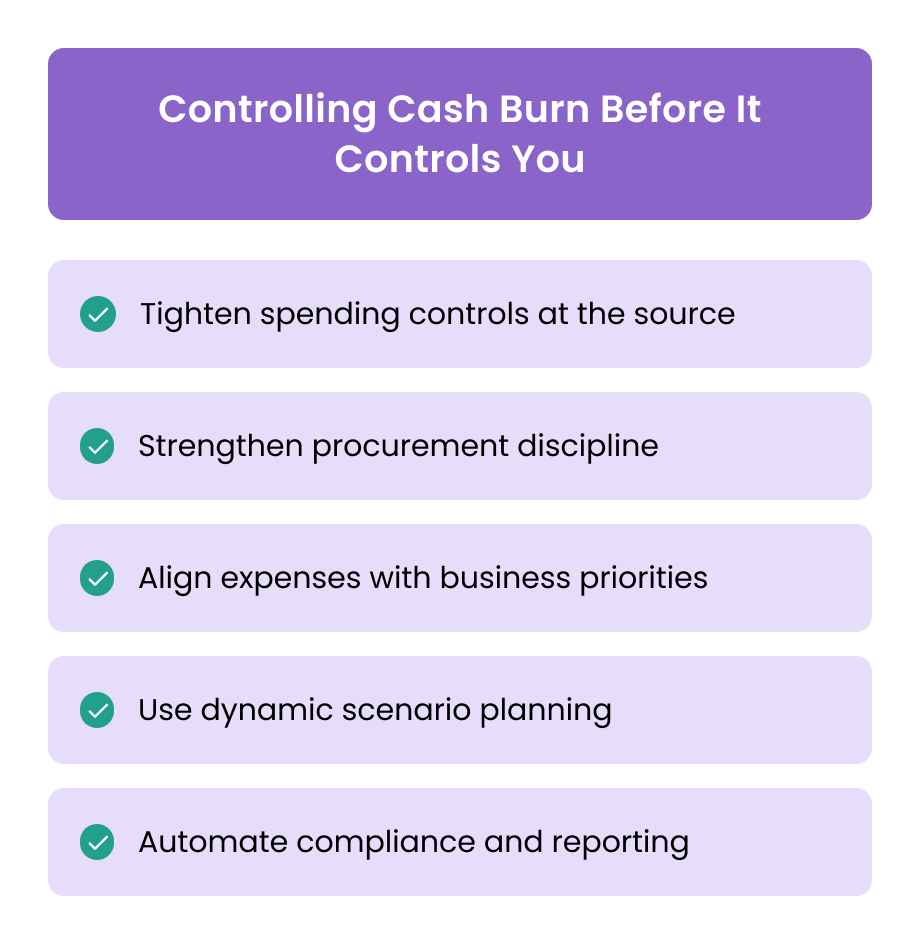
فيما يلي خمس طرق عملية لإدارة معدل الاستهلاك وضبطه بفعالية أكبر:
1. شدّد ضوابط الإنفاق من المصدر
أصدر بطاقات شركات مخصصة حسب الدور الوظيفي بحدود إنفاق محددة مسبقًا، وقيود على المورّدين، ومسارات موافقة. فهذا يمنع التدفقات النقدية الخارجة غير المخطط لها، ويتيح الاطلاع الفوري على أوجه صرف النقد.
ويمكن أن يساعد استخدام منصات إدارة الإنفاق المؤتمتة، مثل منصة الآن، على الاطلاع الفوري على كل معاملة، ما يسهّل رصد الإنفاق الزائد قبل أن يؤثر في فترة كفاية السيولة.
2. عزّز الانضباط في المشتريات
راجع عقود المورّدين بانتظام، ووحّد الاشتراكات المتداخلة، وأعد التفاوض على الشروط. فالوفورات التي تحققها إدارة المشتريات كثيرًا ما تخفض إجمالي الاستهلاك دون التأثير في النمو.
3. اربط المصروفات بأولويات العمل
صنّف الإنفاق إلى فئات استراتيجية وغير استراتيجية. واحمِ الاستثمار في محركات النمو (المبيعات وتطوير المنتج)، مع تقليص التكاليف التقديرية أو المكررة.
4. استخدم تخطيط السيناريوهات المرن
ضع نماذج لسيناريوهات مختلفة لمعدل الاستهلاك بناءً على افتراضات الإيرادات، أو دورات التمويل، أو تباطؤ السوق. فهذا يتيح للمديرين التنفيذيين والمديرين الماليين اختبار فترة كفاية السيولة تحت الضغط واتخاذ إجراءات تصحيحية مبكرة.
5. أتمت الامتثال وإعداد التقارير
تضيف تسوية الحسابات اليدوية والتحقق اليدوي من ضريبة القيمة المضافة تكاليف خفية. أما الأتمتة المدعومة بالذكاء الاصطناعي فتضمن الامتثال، وتتيح للفرق المالية التركيز على اتخاذ القرارات بدلًا من الأعمال الإدارية.
وبالعمل على هذه العوامل باستمرار، لا يبقى معدل الاستهلاك مؤشرًا يصف ما مضى، بل يصبح أداة استشرافية تساعد الإدارة على الحفاظ على السيطرة وإطالة فترة كفاية السيولة.
اقرأ أيضًا: دليل «شرح التدفقات النقدية من الأنشطة التشغيلية: دليل عملي للفرق المالية في الإمارات»
المخاطر الخفية وراء ارتفاع معدل استهلاك السيولة
ارتفاع معدل الاستهلاك ليس سلبيًا دائمًا، فمراحل النمو تتطلب في الغالب استثمارات كبيرة. وتبدأ المشكلة عندما يرتفع الإنفاق بوتيرة أسرع من العوائد التي يحققها، وعندها يتحول معدل الاستهلاك من أداة للنمو إلى إشارة تحذير.
وفيما يلي ما يحدث عادةً عندما يبقى معدل الاستهلاك مرتفعًا لفترة طويلة:
| مجال التأثير | ما يحدث عمليًا |
|---|---|
| فترة كفاية السيولة ودورات التمويل | تتقلص الاحتياطيات النقدية بسرعة، فيقل الوقت المتاح لتأمين تمويل جديد أو بلوغ المرحلة التالية من الإيرادات، وتصبح جولات التمويل ردّ فعل لا خطوة مخططًا لها. |
| التقييم وثقة المستثمرين | يُضعف الإنفاق الزائد المستمر ثقة المستثمرين، إذ يدل ارتفاع معدل الاستهلاك دون نمو موازٍ على عدم الكفاءة، ما يؤدي إلى شروط تمويل أشد أو تأخر التمويل. |
| المرونة التشغيلية | كلما زاد النقد المرتبط بتكاليف غير أساسية، فقدت الشركة مرونتها في اغتنام الفرص الجديدة أو الاستجابة لتغيرات السوق. |
| الامتثال وإعداد التقارير | يزيد الإنفاق السريع أو المتفرق خطر الأخطاء في ضريبة القيمة المضافة، وملاحظات التدقيق، والفروقات في تسوية الحسابات، خاصة عند تحديث السجلات يدويًا. |
| تركيز الفريق | ينتقل اهتمام الإدارة من الاستراتيجية إلى معالجة الأزمات الطارئة، وتقضي الفرق المالية وقتًا أطول في تفسير انحرافات الإنفاق بدلًا من التخطيط للنمو. |
لا يقتصر أثر ارتفاع معدل الاستهلاك على استنزاف النقد، بل يقلّص الخيارات الاستراتيجية أيضًا. والشركات التي تتابعه عن كثب تستطيع التعديل مبكرًا عبر إدارة المورّدين، وتشديد الموازنات، وتحسين التحصيل، قبل أن يشتد الضغط على السيولة. وتوضح الأقسام التالية كيفية تحقيق ذلك.
خفض معدل الاستهلاك دون إبطاء النمو
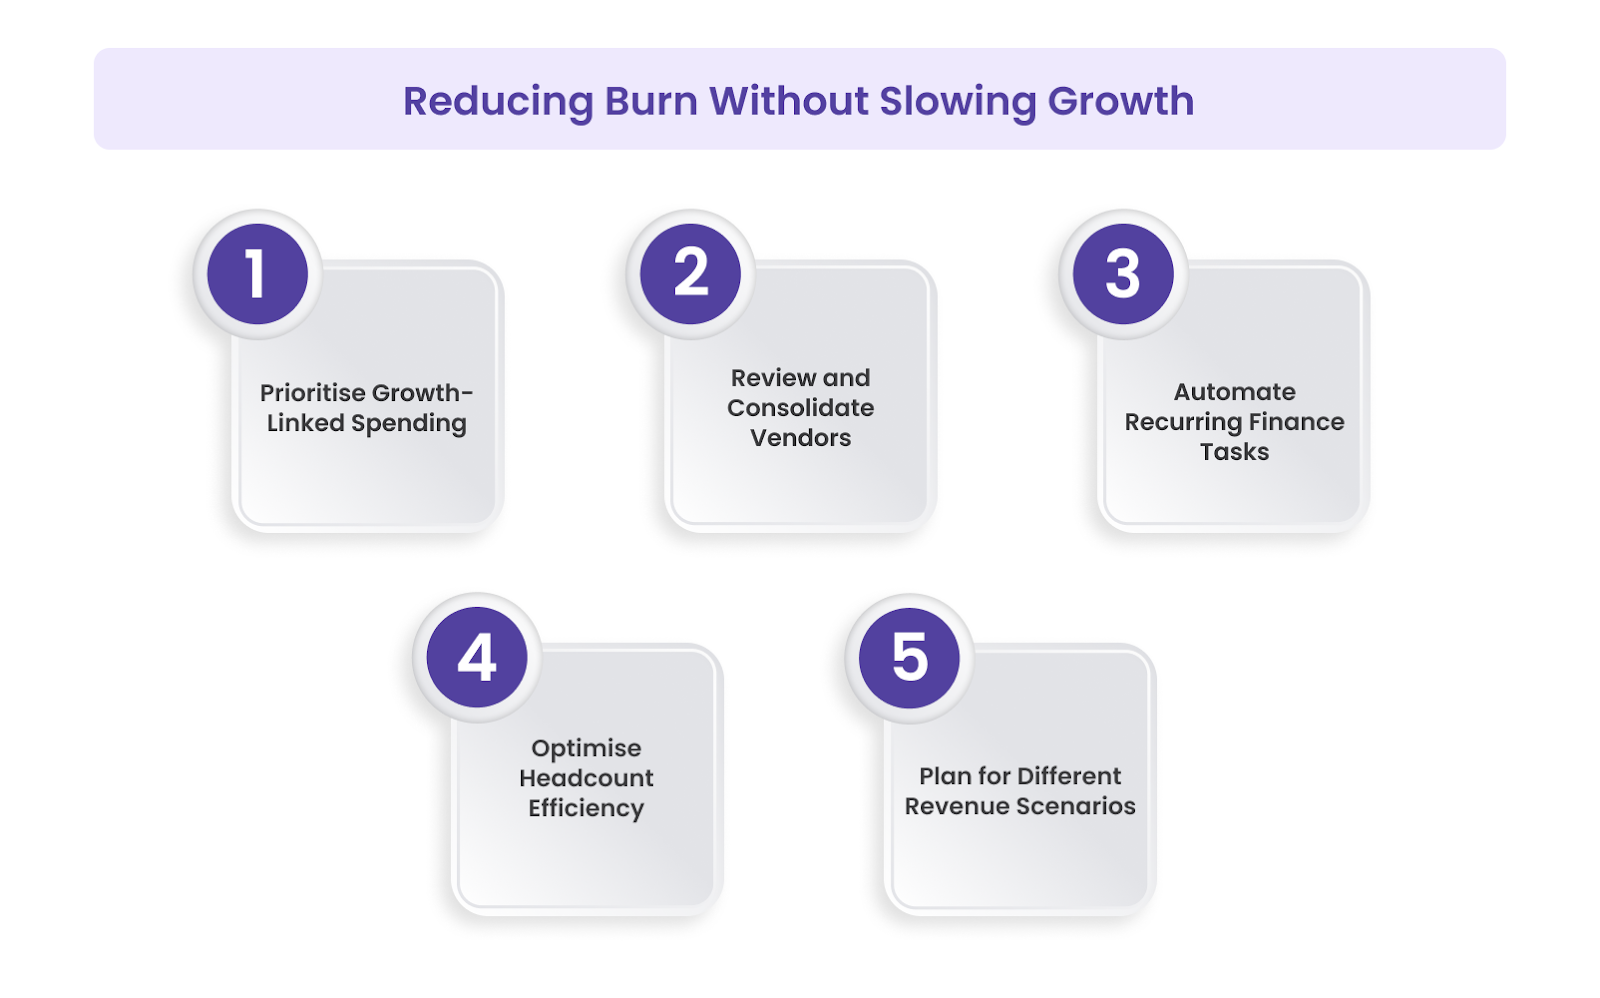
لا يعني خفض معدل الاستهلاك خفض التكاليف في كل البنود بالتساوي، بل يعني الإنفاق بدقة. والهدف هو حماية ما يدفع النمو، وتقليص ما يستنزف التدفق النقدي دون أن يُلاحَظ.
فيما يلي طرق عملية لخفض معدل الاستهلاك مع الحفاظ على زخم النمو:
1. أعطِ الأولوية للإنفاق المرتبط بالنمو
ركّز الموازنات على الوظائف التي تحقق الإيرادات، مثل المبيعات واستقطاب العملاء وتطوير المنتج. فتقليص الاستثمار في هذه المجالات قد يبطئ النمو ويرفع معدل الاستهلاك على المدى الطويل، لأنه يُضعف التدفقات النقدية الداخلة مستقبلًا.
2. راجع المورّدين ووحّدهم
راجع جميع المدفوعات والاشتراكات المتكررة، وحدّد الأدوات المكررة، والبرامج قليلة الاستخدام، وخدمات المورّدين المتداخلة. ويمكن أن تؤدي إعادة التفاوض على الشروط أو تقليص عدد المورّدين إلى خفض التكاليف دون التأثير في الإنتاجية أو الأداء.
3. أتمت المهام المالية المتكررة
تؤدي أتمتة تسوية حسابات المصروفات، والتحقق من ضريبة القيمة المضافة، والتحقق من صحة الإيصالات إلى خفض التكاليف اليدوية الخفية، وتقليل الأخطاء التي تستلزم إعادة العمل. كما تمنح الأتمتة الفرق المالية وقتًا أطول لتحليل البيانات بدلًا من معالجتها.
4. حسّن كفاءة القوى العاملة
وازن بين خطط التوظيف وحجم العمل الفعلي، واستخدم العقود المؤقتة أو العقود المرتبطة بمشاريع محددة عندما لا تكون الوظائف بدوام كامل ضرورية. فهذا النهج يحافظ على مرونة الفرق، ويضمن أن يتماشى نمو الرواتب مع أداء الشركة.
5. خطط لسيناريوهات إيرادات مختلفة
ضع توقعات لأفضل وأسوأ الاحتمالات في الإيرادات والتحصيل. فتخطيط السيناريوهات يساعد على تحديد وقت تقليص الإنفاق أو تسريعه، ويمنح الإدارة وقتًا كافيًا لتصحيح المسار قبل أن تصبح السيولة مصدر قلق.
وعندما يتحقق خفض معدل الاستهلاك من خلال الضوابط والأتمتة، فإنه يعزز قدرة الشركة على الصمود دون أن يوقف النمو.
كيف تطبّق الفرق المالية ضبط معدل الاستهلاك عمليًا؟
لا تتحقق قيمة معدل الاستهلاك إلا عندما يصبح جزءًا من الإدارة المالية اليومية. فأقوى الفرق المالية لا تحسبه مرة واحدة في الشهر، بل تتابعه وتفسّره باستمرار، وتستخدم البيانات الفورية لتوجيه قرارات الإنفاق والتخطيط.
وفيما يلي الطريقة التي تطبّق بها ذلك عمليًا:
1. اعرض معدل الاستهلاك في لوحات المتابعة
أنشئ عرضًا محدّثًا باستمرار لصافي الاستهلاك، ومضاعف استهلاك السيولة، وفترة كفاية السيولة ضمن لوحات المتابعة المالية. فعندما يرى القادة اتجاهات النقد أثناء تشكّلها، تُبنى قرارات التوظيف والتسويق والمشتريات على البيانات بدلًا من الافتراضات.
2. حدّد المسؤولية ومواعيد المراجعة
حدّد من يتولى متابعة معدل الاستهلاك وكم مرة. فبعض الشركات تتابعه أسبوعيًا، وبعضها يربطه بمراحل إنجاز المشاريع. ويضمن تحديد المسؤولية، وعادةً ما تكون ضمن الإدارة المالية أو فريق التخطيط والتحليل المالي (FP&A)، المساءلة والاتساق في إعداد التقارير.
3. اربط البيانات بين الأنظمة
اربط أدوات إدارة المصروفات وبطاقات الشركات وأنظمة تخطيط موارد المؤسسة (ERP) بحيث تُحدَّث كل معاملة تلقائيًا.
فهذا يزيل التأخير الناتج عن تسوية الحسابات يدويًا، ويُبقي بيانات معدل الاستهلاك محدّثة طوال الشهر، لا عند الإقفال فقط.
4. أتمت عمليات التحقق من الامتثال والدقة
تمنع المطابقة الآلية للإيصالات، والتحقق من ضريبة القيمة المضافة، واكتشاف المعاملات المكررة حدوث ثغرات في التقارير.
وهذا يحسّن الجاهزية للتدقيق، ويتجنب التشوهات المالية التي قد تؤدي إلى عرض أرقام معدل الاستهلاك بصورة غير صحيحة.
5. راجع السيناريوهات بانتظام
راجع كيف يتغير معدل الاستهلاك في ظل افتراضات مختلفة، مثل تباطؤ التحصيل، أو زيادة التوظيف، أو التكاليف غير المتوقعة.
وتمنح هذه المراجعات الإدارة نظام إنذار مبكر، وتساعدها على التخطيط للتعديلات قبل أن يتزايد الضغط على النقد.
وعندما يصبح ضبط معدل الاستهلاك جزءًا من العمل المالي اليومي، تُتخذ القرارات بسرعة أكبر، وتبقى التقارير دقيقة، وتصبح مناقشات التمويل أسهل.
كيف تبدأ دمج متابعة معدل الاستهلاك في شركتك؟
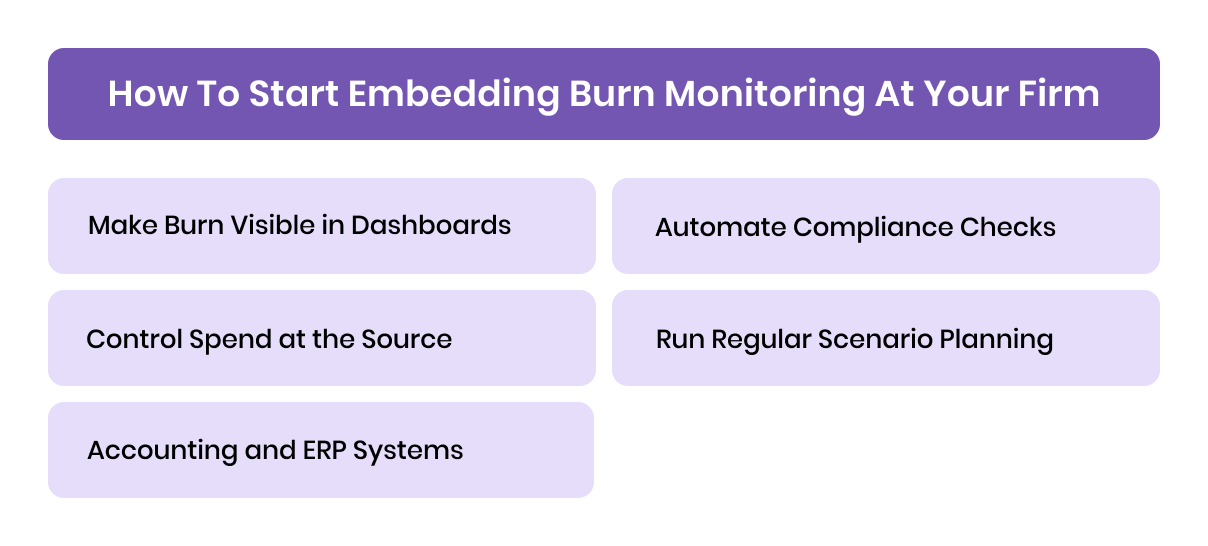
لا يتطلب دمج متابعة معدل الاستهلاك حسابات جديدة بقدر ما يتطلب إتاحة الاطلاع والضبط ضمن العمليات المالية اليومية. ويمكن للقادة البدء بالتركيز على خمس خطوات عملية:
1. اعرض معدل الاستهلاك في لوحات المتابعة
البيانات الفورية هي أساس الضبط الفعّال لمعدل الاستهلاك.
مع الآن، تُسجَّل كل عملية إنفاق تتم باستخدام بطاقة الشركة فورًا، وتظهر في لوحة متابعة مركزية. ويمكن للمديرين الماليين والفرق المالية متابعة صافي الاستهلاك وفترة كفاية السيولة وفئات التكاليف لحظة حدوثها، لا بعد أسابيع.
2. اضبط الإنفاق من المصدر
استخدم بطاقات شركات مخصصة حسب الدور الوظيفي، مع حدود للإنفاق، وقيود على المورّدين، ومسارات موافقة، لوقف تسرّب الإنفاق قبل حدوثه.
3. اربط الإنفاق بالأنظمة المحاسبية وأنظمة تخطيط موارد المؤسسة
تأكد من أن كل مصروف ينتقل مباشرةً إلى نظام تخطيط موارد المؤسسة أو المنصة المحاسبية لديك، لإبقاء الدفاتر محدّثة وتقليل أعمال تسوية الحسابات.
4. أتمت عمليات التحقق من الامتثال
استخدم الأتمتة المدعومة بالذكاء الاصطناعي للتحقق من صحة الإيصالات، واستخراج بيانات ضريبة القيمة المضافة، والتنبيه إلى المستندات الناقصة. فهذا يقلل مخاطر التدقيق ويوفر الوقت.
5. خطط للسيناريوهات بانتظام
ضع نماذج لنتائج مختلفة لمعدل الاستهلاك، مثل انخفاض الإيرادات عن المتوقع أو ارتفاع التكاليف، حتى تتمكن الفرق من تعديل استراتيجيتها مبكرًا، لا تحت الضغط.
دمج متابعة معدل الاستهلاك عملية معقدة إذا تمت يدويًا. ومع الآن، تصبح جزءًا سلسًا من طريقة إنفاق شركتك للأموال ومتابعتها وتسوية حسابات المصروفات كل يوم. فيمكنك معرفة أين يذهب كل درهم، وضمان الامتثال تلقائيًا، واتخاذ قرارات التمويل والتوسع بثقة كاملة في أرقامك.
[cta-5]
الخلاصة
معدل استهلاك السيولة أكثر من مجرد نسبة مالية، فهو انعكاس للانضباط المالي ولمصداقية القيادة. والتحدي أمام المديرين الماليين والمراقبين الماليين والمديرين التنفيذيين لا يكمن في حساب معدل الاستهلاك، بل في ضمان أن تكون كل معاملة واضحة وممتثلة ومتوافقة مع الاستراتيجية.
وهذا تحديدًا ما تعالجه الآن. إذ تصدر منصتنا بطاقات شركات بضوابط مدمجة، وتؤتمت مطابقة الإيصالات والامتثال لضريبة القيمة المضافة، وتتكامل مباشرةً مع أنظمة تخطيط موارد المؤسسة والأنظمة المحاسبية. والنتيجة أن القيادات المالية تحصل على الاطلاع الفوري على الإنفاق، وتقلل تسوية الحسابات اليدوية، وتجعل معدل الاستهلاك مؤشرًا محدّثًا وخاضعًا للضبط بدلًا من تقرير يصل متأخرًا.
إذا كان فريقك المالي يقضي ساعات في تسوية حسابات المصروفات وملاحقة الإيصالات لمجرد فهم معدل الاستهلاك، فيمكن أن تساعدك الآن.
تعرّف على الطريقة التي تساعدك بها بطاقات الشركات والمنصة المدعومة بالذكاء الاصطناعي على ضبط الإنفاق، وتمنحك الاطلاع اللازم لإطالة فترة كفاية السيولة بثقة. احجز عرضًا توضيحيًا مجانيًا اليوم.
إبقاء معدل الاستهلاك تحت السيطرة يتطلب أكثر من مراقبة رقم واحد، ويغطي دليل «ثماني خطوات لإتقان إدارة التدفق النقدي» التوقعات والذمم الدائنة والاحتياطيات التي تحافظ على استقراره.
الأسئلة الشائعة
1. هل معدل استهلاك السيولة هو نفسه المصروفات التشغيلية؟
لا. تشمل المصروفات التشغيلية جميع تكاليف العمل المتكررة، مثل الإيجار والرواتب والمرافق، أما معدل استهلاك السيولة فيقيس تحديدًا صافي الانخفاض في النقد كل شهر بعد احتساب المصروفات والتدفقات النقدية الداخلة معًا. وقد تكون المصروفات التشغيلية لشركة ما مرتفعة بينما يكون معدل الاستهلاك لديها أقل، إذا كانت تحقق أيضًا إيرادات قوية.
2. كم مرة ينبغي للشركات الناشئة متابعة معدل الاستهلاك؟
مع أن كثيرًا من الشركات تراجع معدل الاستهلاك شهريًا، تستفيد الشركات الناشئة سريعة النمو والشركات العاملة في أسواق متقلبة من متابعته أسبوعيًا أو حتى يوميًا. فالمتابعة المتكررة تساعد على رصد الارتفاعات المفاجئة في الإنفاق أو تسرّب النقد قبل أن تتحول إلى مخاطر كبيرة.
3. هل يمكن أن يكون معدل الاستهلاك مرتفعًا في شركة رابحة؟
نعم. فقد تكون الشركة رابحة دفتريًا، لكنها تواجه مع ذلك معدل استهلاك مرتفعًا إذا كان النقد مجمّدًا في الذمم المدينة، أو في استثمارات النمو، أو بسبب تأخر تحصيل الإيرادات. ولهذا يُتابَع معدل الاستهلاك إلى جانب الربحية، لأنه يعكس الضغط الفعلي على السيولة.
4. ما الفرق بين معدل استهلاك السيولة ومعدل فقدان العملاء؟
يقيس معدل استهلاك السيولة سرعة إنفاق الشركة للنقد. أما معدل فقدان العملاء (Churn Rate)، الشائع في شركات البرمجيات كخدمة (SaaS)، فيقيس نسبة العملاء أو الإيرادات المفقودة خلال فترة زمنية. ويؤثر كلاهما في فترة كفاية السيولة، إذ يرفع ارتفاعُ معدل فقدان العملاء معدلَ الاستهلاك بشكل غير مباشر، لأن خسارة العملاء تقلل التدفقات النقدية الداخلة.
5. كيف يستخدم المستثمرون معدل الاستهلاك في قرارات التمويل؟
يرى المستثمرون في معدل الاستهلاك مؤشرًا على كفاءة استخدام رأس المال. فإذا استهلكت شركة ناشئة نقدها بسرعة كبيرة دون نمو مقابل في الإيرادات، فإن ذلك يثير مخاوف بشأن استدامتها. أما مضاعف الاستهلاك الصحي (عادةً بين 1 و1.5) فيطمئن المستثمرين إلى أن كل دولار يُنفق يحقق نموًا ملموسًا.
تحكّم في مصروفات أعمالك مع بطاقات الشركات من منصة الآن
حققت شركة Invygo استردادًا نقديًا بقيمة 150,000 درهم إماراتي باستخدام بطاقات منصة الآن
خصّص مسارات الموافقة بما يتوافق مع احتياجات شركتك عبر منصة الآن لإدارة الإنفاق
اكتشف مزايا التتبّع الآلي للمصروفات والتحكم الأذكى في الإنفاق مع منصة الآن
حوّل البيانات إلى رؤى قابلة للتنفيذ بأدوات إدارة الإنفاق من منصة الآن
حافظ على امتثالك الضريبي مع منصة بطاقات الشركات وإدارة الإنفاق رقم 1 في الإمارات
نموذج قابل للتخصيص لسياسة بطاقات الشركات
اعرف قيمة ضريبة الشركات المستحقة عليك في هذه السنة المالية
اربط منصة الآن بسهولة مع نظام تخطيط موارد المؤسسة (ERP) لتتبّع المصروفات بدقة وبشكل فوري
أقفل الدفاتر بشكل أسرع مع أتمتة المحاسبة المدعومة بالذكاء الاصطناعي من منصة الآن
أنجز تسوية حساباتك في دقائق بدلًا من ساعات، كل شهر.
نظّم صندوق المصروفات النثرية مع بطاقات الشركات من منصة الآن والإدارة الآلية للمصروفات