دليل عملي خاص بالشركات في الإمارات يعرض ثماني خطوات لإدارة التدفق النقدي، من إعداد التوقعات وتسريع تحصيل الذمم المدينة إلى بناء الاحتياطي النقدي وتتبع مؤشرات الأداء الرئيسية.
- يرتبط نحو %82 من حالات تعثر الشركات في الإمارات بضعف ممارسات إدارة التدفق النقدي وليس بضعف الطلب، ولذلك تُعد متابعة حركة الأموال أمرًا أساسيًا.
- يساعد إعداد التوقعات بانتظام على اكتشاف فجوات السيولة قبل أن تتحول إلى أزمات، وقد تصل دقة التوقعات قصيرة الأجل إلى %90 عند استخدام أدوات آلية مرتبطة بالنظام المحاسبي.
- يحافظ تسريع التحصيل والتفاوض على فترات سداد أطول (45 أو 60 يومًا بدلًا من 30 يومًا المعتادة) على توازن الدورة النقدية.
- يساعد بناء احتياطي نقدي وتتبع مؤشرات الأداء الرئيسية، مثل متوسط فترة التحصيل ودورة التحويل النقدي، على الحفاظ على الاستقرار في فترات تراجع النشاط.
- تدعم الآن ذلك من خلال الاطلاع الفوري على الإنفاق في كل فئة، وبطاقات الشركات بحدود إنفاق مخصصة، ومسارات موافقة مصممة حسب احتياجات الشركة، ومزامنة البيانات مع الأنظمة المحاسبية مثل Xero وQuickBooks وNetSuite.
تُعد إدارة التدفق النقدي من أبرز ما يشغل الشركات في الإمارات، إذ تشير بيانات حديثة إلى أن %82 من حالات تعثر الشركات في المنطقة تعود إلى ضعف ممارسات إدارة التدفق النقدي، وليس إلى قلة الطلب.
في سوق يتميز بالنمو السريع والمنافسة الشديدة، تحتاج إلى متابعة دقيقة لحركة الأموال الداخلة إلى شركتك والخارجة منها، حتى تحافظ على قدرتها على مواجهة الظروف وتكون مستعدة للتوسع.
سواء كنت تدير شركة ناشئة أو مؤسسة في مرحلة التوسع، فإن تأخر المدفوعات ومتطلبات الامتثال ونقص التمويل قد تهدد خطط شركتك بسرعة إذا لم يكن التدفق النقدي مُدارًا بكفاءة.
يعرض هذا المقال استراتيجيات عملية تناسب بيئة الأعمال في الإمارات، تساعدك على إدارة التدفق النقدي لشركتك وتحسينه والحفاظ عليه بفعالية، حتى تتجنب الأخطاء الشائعة وتبني أساسًا متينًا لنمو مستدام.
أبرز النقاط:
- تقلل الإدارة الفعالة للتدفق النقدي خطر تعثر الشركة، لأنها تضمن توفر السيولة اللازمة لتغطية المصروفات والاستثمار في النمو.
- يساعدك إعداد التوقعات والمتابعة المنتظمة على اكتشاف فجوات السيولة مبكرًا واتخاذ قرارات مالية مدروسة.
- يحافظ تسريع تحصيل الذمم المدينة وإدارة الذمم الدائنة بتخطيط مدروس على توازن الدورة النقدية ويحسّن رأس المال العامل.
- تمنع الرقابة المستمرة على المصروفات تسرب النقد وتعزز الاستقرار المالي.
ما هي إدارة التدفق النقدي؟
عند النظر إلى الوضع المالي لشركتك، فإن الهدف من إدارة التدفق النقدي هو ضمان ألا تواجه نقصًا في السيولة. وهي الطريقة التي تتابع بها كل درهم يدخل إلى الشركة ويخرج منها، من مدفوعات العملاء إلى فواتير المورّدين والرواتب والاستثمارات الجديدة.
في النهاية، تعني إدارة التدفق النقدي التحكم في أموال الشركة. فأنت تحتاج إلى الاطلاع على أرقامك الفعلية لحظة بلحظة، واتخاذ قرارات أفضل، وتجنب القلق بشأن توفر المال الكافي لسداد فواتير الغد. ولمعرفة طريقة عرض هذه البيانات وتسويتها، اطّلع على قائمة التدفقات النقدية التي تعرض هذه الحركة بصيغة رسمية.
لماذا تُعد إدارة التدفق النقدي ضرورية لشركتك؟
يساعدك فهم أهمية إدارة التدفق النقدي على تحديد الإجراءات التي تستحق الأولوية في شركتك. وفيما يلي أهم الأسباب التي تجعل الإدارة الفعالة للتدفق النقدي ضرورية:
- ضمان السداد في المواعيد المحددة: تساعدك على دفع رواتب الموظفين ومستحقات المورّدين في وقتها، مما يحافظ على الثقة وانتظام العمليات.
- تغطية المصروفات الأساسية: تضمن تغطية جميع تكاليف الشركة، بما فيها ضريبة القيمة المضافة والفواتير غير المتوقعة، دون أي نقص.
- دعم التخطيط للنمو: توفر توقعات دقيقة تتيح لك الاستثمار بثقة دون التعرض لنقص في السيولة.
- تعزيز الجدارة الائتمانية: تقوي سمعة شركتك لدى البنوك والشركاء في سوق الإمارات.
- منع أزمات السيولة: تجنّب الشركة توقف العمليات أو التعثر، حتى في الفترات التي تحقق فيها أرباحًا.
- التعامل مع التقلبات الموسمية: تساعد على مواجهة تقلبات الإيرادات وارتفاع التكاليف التشغيلية الشائع في الإمارات.
اقرأ أيضًا: استراتيجيات تحسين التدفق النقدي للشركات في الإمارات في 2025
مشكلات التدفق النقدي الشائعة التي تواجهها الشركات

تنطوي إدارة شركة في الإمارات على تحديات خاصة في التدفق النقدي، وقد يفاجأ ببعضها حتى رواد الأعمال من أصحاب الخبرة. ويساعدك فهم هذه المشكلات الشائعة على الاستعداد لإدارة التدفق النقدي وتحسينه بفعالية:
- تأخر المدفوعات: تنتشر في الإمارات فترات السداد الطويلة وبطء تحصيل الذمم المدينة، وكثيرًا ما تتجاوز المدة المعتادة البالغة 30 إلى 60 يومًا، مما يسبب أزمات في السيولة.
- الإجراءات اليدوية: يؤدي الاعتماد على جداول البيانات وتسوية الحسابات يدويًا في الغالب إلى أخطاء، ويحرمك من الاطلاع الفوري على وضعك النقدي.
- دورات الامتثال لضريبة القيمة المضافة: قد يؤدي استيفاء متطلبات المستندات وتقديم الإقرارات الضريبية إلى تأخير استرداد المبالغ المستحقة، مما يؤثر في توقيت التدفقات النقدية.
- التقلبات الموسمية: تشهد بعض القطاعات في الإمارات، مثل السياحة وتجارة التجزئة، تغيرات موسمية تجعل التدفقات النقدية الداخلة صعبة التوقع.
- ارتفاع التكاليف التشغيلية: يمثل الإيجار وفواتير الخدمات والرواتب في الإمارات تكاليف ثابتة كبيرة قد تضغط على السيولة إذا لم تُدَر بعناية.
- محدودية الاحتياطيات النقدية: تعمل كثير من الشركات الصغيرة والمتوسطة دون احتياطي نقدي كافٍ، مما يجعلها عرضة للمخاطر في فترات تراجع النشاط أو حالات الطوارئ.
- صعوبة الحصول على التمويل: قد يكون الحصول على تمويل أو شروط ائتمانية مناسبة أمرًا صعبًا، مما يبطئ قدرتك على سد فجوات السيولة بسرعة.
تتيح لك معرفة هذه المشكلات مسبقًا معالجتها قبل وقوعها، وتكييف استراتيجيات إدارة التدفق النقدي مع بيئة الأعمال في الإمارات.
اقرأ أيضًا: كيفية حل مشكلات التدفق النقدي في الشركات
أهم خطوات إدارة التدفق النقدي بفعالية

يصبح التحكم في التدفق النقدي أسهل عندما تعرف الاستراتيجيات التي أثبتت فعاليتها لدى الشركات في الإمارات. وفيما يلي خطوات عملية يمكنك تطبيقها اليوم:
الخطوة 1: إعداد توقعات التدفق النقدي بانتظام
يقلل إعداد توقعات دقيقة للتدفق النقدي المفاجآت المالية إلى حد كبير، ويمنحك قدرة أكبر على التحكم في الشؤون المالية لشركتك.
يتيح لك الالتزام بإعداد التوقعات بصورة منتظمة ما يلي:
- اكتشاف فجوات السيولة القادمة ومعالجتها قبل أن تتحول إلى أزمات.
- دراسة سيناريوهات افتراضية لتكون مستعدًا للمصروفات غير المتوقعة أو تباطؤ المبيعات.
- اتخاذ قرارات مدروسة بشأن سداد الديون أو إعادة استثمار الأرباح أو البحث عن تمويل.
عند استخدام أدوات آلية لإعداد التوقعات مرتبطة بنظامك المحاسبي، قد تصل دقة التوقعات قصيرة الأجل إلى %90، مما يسهّل التخطيط واتخاذ الإجراءات بثقة. واطّلع على مثال شهري محسوب لطريقة احتساب التدفق النقدي قبل أن تبني عليه توقعات متجددة.
اقرأ أيضًا: توقعات التدفق النقدي: أفضل الممارسات وأهم الأساليب
الخطوة 2: تسريع تحصيل الذمم المدينة
تحصيل المستحقات بسرعة أكبر من أفضل الطرق لتحسين التدفق النقدي. وتشير الدراسات إلى أن الشركات التي تتابع الفواتير المتأخرة باستمرار وتشجع العملاء على السداد المبكر تنخفض لديها نسبة الذمم المدينة المتأخرة بما يتراوح بين %30 و%50 مقارنة بالشركات التي لا تفعل ذلك.
إليك طريقة تطبيق ذلك:
- إصدار الفواتير فورًا: أرسل الفاتورة بمجرد إنجاز العمل أو تسليم البضائع.
- أتمتة التذكيرات: استخدم أدوات الدفع الرقمية لإرسال تذكيرات تلقائية بالفواتير غير المسددة.
- تحفيز السداد المبكر: قدّم للعملاء خصومات بسيطة أو مزايا تشجعهم على السداد في وقت أبكر بكثير.
بالمتابعة المسبقة والتنظيم الجيد، تقلل تأخر المدفوعات، ويصل النقد إلى شركتك في وقت أبكر، وتتجنب الاضطرار إلى سداد التزاماتك من حسابات شبه فارغة. واطّلع على التقرير الذي تعتمد عليه معظم الشركات لتحديد الذمم المدينة التي تبدأ بتحصيلها أولًا.
الخطوة 3: إدارة الذمم الدائنة بذكاء
التحكم في توقيت سداد الفواتير وطريقته لا يقل أهمية عن تحصيل الأموال المستحقة لك. فالشركات التي تتفاوض مع المورّدين على شروط سداد أفضل وتوزع سداد ذممها الدائنة على فترات تتعرض لضغط أقل على رأس المال العامل.
طرق عملية لإدارة الذمم الدائنة:
- التفاوض على فترات سداد أطول: اسعَ إلى فترة 45 أو 60 يومًا بدلًا من 30 يومًا المعتادة، لتمنح شركتك هامشًا إضافيًا من السيولة.
- جدولة المدفوعات بتخطيط مدروس: اجمع المدفوعات الصادرة أو وزّعها على فترات لتجنب خروج مبالغ كبيرة دفعة واحدة والحفاظ على مستوى نقدي مستقر.
- تجنب السداد المبكر: لا تسدد الفواتير قبل موعد استحقاقها إلا إذا كان السداد المبكر يمنحك خصمًا مجزيًا.
عندما تدير ذممك الدائنة بعناية، يبقى النقد في شركتك مدة أطول، وتتجنب الضغوط غير الضرورية، وتحتفظ بالمرونة اللازمة لاغتنام الفرص الجديدة عند ظهورها.
الخطوة 4: الرقابة المستمرة على المصروفات
تساعدك مراجعة المصروفات وضبطها بانتظام على إيقاف التسربات التي تستنزف النقد من شركتك دون أن تلاحظها.
طرق عملية لضبط المصروفات:
- مراجعة الإنفاق بانتظام: راجع جميع التكاليف والاشتراكات واتفاقيات المورّدين وفواتير الخدمات، وحدد ما ليس ضروريًا أو ما يمكن التفاوض على خفضه.
- إعطاء الأولوية للمصروفات الأساسية: وجّه إنفاقك إلى المجالات التي تحقق الإيرادات، وقلّص المصروفات الإضافية.
- وضع موازنات واضحة: حدد سقوفًا للإنفاق لك ولفريقك لتجنب تجاوز الحدود المقررة.
ضبط المصروفات عمل مستمر. فعندما تتعامل بحزم مع المصروفات غير الضرورية وتواصل المتابعة، تحسّن التدفق النقدي وتهيئ شركتك لنمو أقوى.
الخطوة 5: الاستفادة من الأتمتة ومنصات إدارة الإنفاق
يُعد اعتماد منصة حديثة لإدارة الإنفاق من أكثر الطرق فعالية لتبسيط تتبع المصروفات وتحسين الاطلاع على التدفق النقدي. فمن خلال الأتمتة المعتمدة على الذكاء الاصطناعي، يمكن للشركات الصغيرة توفير ما يصل إلى %30 من التكاليف التشغيلية، عبر تقليل المهام اليدوية والحد من الأخطاء والكشف عن المصروفات الخفية، مثل الاشتراكات غير المستخدمة والإجراءات غير الفعالة.
إليك القيمة التي تضيفها منصة إدارة الإنفاق:
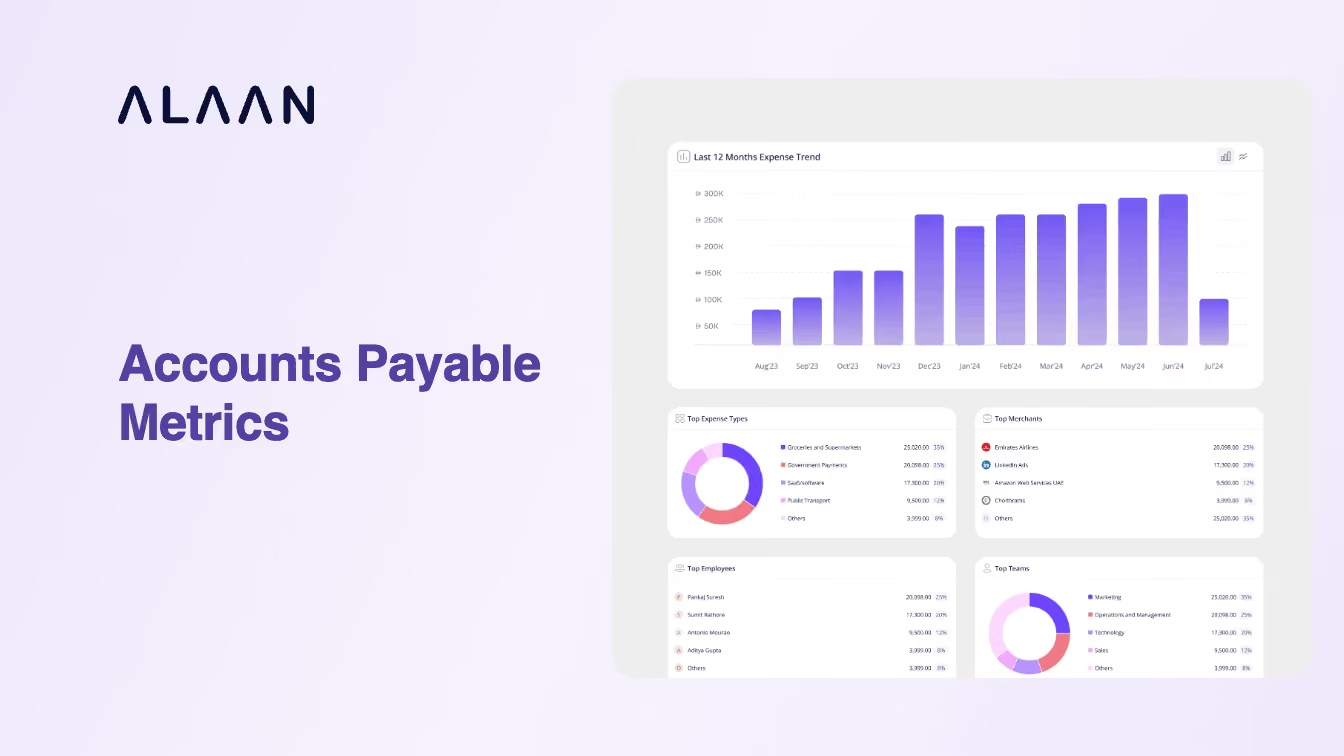
- الاطلاع الفوري على الإنفاق: احصل على نظرة شاملة وفورية على الأموال الخارجة، مع تسجيل كل معاملة وتصنيفها تلقائيًا.
- الموافقات الآلية وضوابط السياسات: قلّل التأخير من خلال تسريع الموافقة على المصروفات وضمان الالتزام بموازنات الشركة.
- التكامل السلس: زامن المصروفات مباشرة مع برنامجك المحاسبي لتسريع إعداد التقارير المالية وتقليل الإدخال اليدوي للبيانات.
لا توفر أتمتة إجراءات المصروفات الوقت فحسب، بل تحافظ أيضًا على رقابة أدق على الإنفاق.
اقرأ أيضًا: ما هو نظام إدارة الإنفاق؟
الخطوة 6: بناء احتياطي نقدي
الاحتياطي النقدي شبكة أمان تحمي شركتك من المصروفات غير المتوقعة وتأخر مدفوعات العملاء والانخفاض المفاجئ في الإيرادات.
طرق عملية لبناء الاحتياطي:
- خصّص نسبة من الأرباح كل شهر، حتى في فترات النمو.
- استخدم حسابات منفصلة لفصل الاحتياطي عن أموال التشغيل اليومية.
- أعد تقييم الاحتياطي المستهدف بانتظام مع نمو شركتك أو تغير المخاطر المحيطة بها.
يمنحك الاحتياطي النقدي المتين الطمأنينة، ويضمن استمرار عملياتك بانتظام في الأوقات الصعبة، ولذلك يُعد ركيزة أساسية للاستقرار المالي على المدى الطويل.
الخطوة 7: استخدام بطاقات الشركات الائتمانية
بطاقات الشركات الائتمانية أداة فعالة للشركات الصغيرة التي تسعى إلى تبسيط تتبع المصروفات وتحسين التدفق النقدي. فهي توفر حدًا ائتمانيًا مرنًا يساعدك على إدارة المدفوعات وتحسين السيولة دون خروج النقد فورًا.
- سيولة أكبر: ادفع فورًا وسدّد لاحقًا، وهو ما يناسب سد الفجوات بين مواعيد التحصيل والسداد.
- تتبع واضح للمصروفات: متابعة فورية مبسطة وإعداد التقارير بسهولة.
- الفصل بين الإنفاق التجاري والشخصي: تسهيل مسك الدفاتر وتقديم الإقرارات الضريبية.
- بناء سجل ائتماني للشركة: يساعد على تحسين الملف الائتماني لشركتك.
- الحصول على مكافآت: استرداد نقدي ونقاط وخصومات على مصروفات الشركة.
يمنحك استخدام بطاقات الشركات بذكاء تحكمًا أفضل وشفافية أكبر ومرونة مالية تسهّل سير العمليات.
الخطوة 8: متابعة مؤشرات الأداء الرئيسية للتدفق النقدي
تُعد المتابعة المنتظمة لأهم مؤشرات التدفق النقدي ضرورية للحفاظ على الاستقرار المالي واتخاذ قرارات مدروسة. وتتابع الشركات الأكثر كفاءة مؤشرات مثل:
- نسبة التدفق النقدي التشغيلي: توضح ما إذا كانت العمليات اليومية تحقق نقدًا كافيًا لتغطية المصروفات.
- متوسط فترة التحصيل (DSO): يقيس سرعة تحصيل المدفوعات من العملاء.
- دورة التحويل النقدي (CCC): توضح المدة اللازمة لتحويل المخزون والذمم المدينة إلى نقد فعلي.
تساعدك المتابعة المستمرة لمؤشرات الأداء الرئيسية على اكتشاف المشكلات مبكرًا وتعديل استراتيجياتك والحفاظ على تدفق نقدي مستقر.
كيف تساعدك الآن في إدارة التدفق النقدي؟
الآن منصة صُممت لتبسيط إدارة التدفق النقدي للشركات، إذ توفر الاطلاع الفوري على الإنفاق وضوابط ذكية وأتمتة، كلها في منصة واحدة.
أهم المزايا التي تدعم تدفقًا نقديًا أفضل:
- الاطلاع الفوري على الإنفاق: تتبّع كل مصروف لحظة حدوثه حسب الفئات والإدارات والشركات التابعة. ويمنحك ذلك فهمًا واضحًا لأوجه إنفاق الأموال ويجنبك المفاجآت.
- بطاقات الشركات الذكية: أصدر بطاقات افتراضية أو فعلية بحدود إنفاق قابلة للتخصيص وقيود على المورّدين. وتحكّم في من ينفق وكم ينفق وأين، مما يمنع تجاوز الحدود ويضمن الالتزام بالسياسات.
- مسارات موافقة مخصصة: صمّم إجراءات الموافقة بما يناسب الهيكل التنظيمي لشركتك، من الموافقة بنقرة واحدة على المصروفات الصغيرة إلى الموافقات متعددة المستويات على المبالغ الأكبر، مما يزيل نقاط التعطّل ويقلل التأخير.
- تحليلات الإنفاق المعتمدة على الذكاء الاصطناعي: يحل التصنيف الآلي واكتشاف المعاملات غير المعتادة محل جداول البيانات اليدوية، ويقدّم رؤى قابلة للتطبيق تساعدك على اكتشاف فرص خفض التكاليف وتوقع اتجاهات التدفق النقدي.
- التكامل السلس مع الأنظمة المحاسبية: زامن المصروفات تلقائيًا مع نظام تخطيط موارد المؤسسة (ERP) والأنظمة المحاسبية مثل Xero وQuickBooks وNetSuite وMicrosoft Dynamics. ويسرّع ذلك إقفال نهاية الشهر ويحسّن الدقة ويدعم الامتثال لضريبة القيمة المضافة.
مع ثقة أكثر من 1,000 شركة في الإمارات بمنصة الآن، فإنها شريك أثبت قدرته على مساعدة الشركات في مواجهة تحديات التدفق النقدي مبكرًا من خلال الأتمتة والإدارة الذكية للإنفاق.
الخلاصة
تحافظ الإدارة الجيدة للتدفق النقدي على انتظام عمل شركتك وسلامة وضعها المالي. فعندما تتابع الفواتير أولًا بأول، وتتوقع احتياجاتك النقدية بدقة، وتضبط المصروفات بإحكام، وتؤتمت المهام الرئيسية، تتجنب المفاجآت المكلفة وتغتنم الفرص وتتخذ قرارات أفضل.
الآن تبسّط هذه العملية من خلال حلول مصممة لمساعدة الشركات في الإمارات على الحفاظ على تدفق نقدي سليم دون أعباء العمل اليدوي.
احجز عرضًا توضيحيًا مع الآن لترى كيف يمكن لمنصتها الذكية تبسيط عملياتك المالية.
التخطيط للمستقبل
- يشرح مقال «الموازنة مقابل التوقعات المالية» الفرق بينهما، ولماذا تحتاج معظم الشركات إلى الاثنين معًا.
- يستعرض دليل «إعداد موازنة لشركة ناشئة في الإمارات» التكاليف المحلية التي كثيرًا ما تُغفلها الموازنات الأولى.
- يتناول دليل «إعداد خطة مالية» الخطوة التالية بعد الموازنة، ويشرح كيفية التخطيط للمخاطر والضرائب أيضًا.
- هل تريد أن تعرف كم ستكفيك السيولة المتوفرة إذا تأخر أكبر عملائك في السداد؟ تحاكي أداة اختبار تحمّل التدفق النقدي المجانية ستة سيناريوهات وتعرض المدة التي تكفيك فيها السيولة في كل منها.
الأسئلة الشائعة
س1. ما هي إدارة التدفق النقدي، ولماذا تُعد مهمة؟
إدارة التدفق النقدي هي متابعة حركة الأموال الداخلة إلى شركتك والخارجة منها، بما يضمن توفر سيولة كافية لتغطية المصروفات والاستثمار في النمو. وتساعد على تجنب نقص النقد وتحافظ على انتظام العمليات.
س2. كم مرة ينبغي أن أتابع التدفق النقدي؟
تابع التدفق النقدي مرة في الأسبوع أو مرة في الشهر على الأقل، بحسب حجم شركتك. وتساعد المراجعات المتكررة على اكتشاف أي عجز محتمل مبكرًا، وتمنحك الوقت لتعديل الإنفاق أو تسريع التحصيل.
س3. ما العلامات الشائعة لمشكلات التدفق النقدي؟
تأخر مدفوعات العملاء، وتزايد الديون، والعجز عن سداد الفواتير في مواعيدها، وتراجع الاحتياطيات النقدية، كلها مؤشرات شائعة على وجود مشكلة في التدفق النقدي.
س4. كيف يمكنني تحسين التدفق النقدي بسرعة؟
سرّع إصدار الفواتير، وتفاوض مع المورّدين على شروط سداد أفضل، وأجّل المصروفات غير الضرورية، وفكّر في خيارات التمويل قصير الأجل لسد الفجوات.
س5. ما هي توقعات التدفق النقدي، وكيف أُعدّها؟
توقعات التدفق النقدي تقدير للتدفقات النقدية الداخلة والخارجة المستقبلية خلال فترة محددة. استخدم البيانات التاريخية وتوقعات المبيعات والمصروفات المعروفة لتقدير وضعك النقدي والتخطيط وفقًا له.
س6. كيف أتعامل مع التقلبات الموسمية في التدفق النقدي؟
ابنِ احتياطيًا نقديًا في فترات ارتفاع المبيعات، وعدّل الموازنات في المواسم الهادئة، وابحث عن مصادر إيرادات إضافية لتحقيق دخل أكثر استقرارًا على مدار العام.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management