دليل لإعداد آلية استرداد مصروفات المسافات المقطوعة والمركبات للشركات في الإمارات، يتناول خطوات العملية والتوثيق والامتثال الضريبي.
- بدل المسافات المقطوعة في الشركات مبلغ ثابت يُدفع عن كل كيلومتر يُقطع لأغراض العمل، ويحل محل الاسترداد الذي يُحدد لكل حالة على حدة بسعر واحد موحد.
- لا يوجد في الإمارات سعر للمسافات المقطوعة تحدده الحكومة، لذا تحدد كل شركة سعرها بناءً على موازناتها وأسعار الوقود والممارسات المتبعة في قطاعها.
- يتطلب استرداد ضريبة القيمة المضافة وخصم المصروفات من ضريبة الشركات إيصالات صالحة وأرقام التسجيل الضريبي (TRN) للمورّدين وسجلات للرحلات تثبت أن التنقل كان بالكامل لأغراض العمل وفق قواعد الهيئة الاتحادية للضرائب (FTA) وهيئة الزكاة والضريبة والجمارك (ZATCA).
- تسجّل الآن المسافات المقطوعة تلقائيًا، وتطابق الإيصالات مع معاملات بطاقات الشركات، وتتحقق من توافق كل مطالبة مع السياسة، وتزامن البيانات مع أدوات مثل Xero وQuickBooks.
في كل شهر، تقطع مركبات الشركات والموظفين في الإمارات مئات الكيلومترات لمقابلة العملاء أو معاينة المواقع أو إدارة عمليات التوصيل. ولكل رحلة من هذه الرحلات تكلفة، ومع ذلك لا تزال شركات كثيرة تفتقر إلى آلية منظمة لتسجيلها وتعويض الموظفين عنها.
وتهدف مطالبات المسافات المقطوعة إلى سد هذه الفجوة، فهي تسجل المسافة التي تُقطع لأغراض العمل الرسمية، وتساعد المؤسسات على تعويض الموظفين بإنصاف مع الحفاظ على اطلاع واضح على مصروفات السفر والتنقل. وعند غياب سياسة واضحة، يصبح الاسترداد غير متسق وتطول تسوية الحسابات، فتخسر الشركة الوقت وتقل دقة سجلاتها.
وفي الإمارات ومنطقة الشرق الأوسط وشمال أفريقيا عمومًا، حيث يستخدم الموظفون سياراتهم الخاصة للعمل بشكل متكرر، يتعين على الشركات أن تضع معاييرها الخاصة لاحتساب مطالبات المسافات المقطوعة واعتمادها. فلا يوجد سعر تحدده الحكومة، لذا تعتمد الشركات على معايير داخلية تحددها موازناتها والممارسات المتبعة في قطاعها واتجاهات أسعار الوقود.
وعند إدارة تتبع المسافات المقطوعة بالشكل الصحيح، يتحول من مهمة إدارية معتادة إلى مصدر للمعلومات المالية يساعد القيادات المالية على تحليل أنماط الإنفاق وتوقع التكاليف وضمان الامتثال لمتطلبات الضرائب والتدقيق.
أبرز النقاط
- الغرض من مطالبات المسافات المقطوعة: تعوّض مبالغ استرداد المسافات المقطوعة الموظفين عن تنقلاتهم لأغراض العمل باستخدام مركباتهم الخاصة أو مركبات الشركة، بما يضمن الإنصاف والاطلاع على المصروفات.
- السياق في الإمارات: لا يوجد في الإمارات سعر للمسافات المقطوعة تحدده الحكومة، إذ تحدد كل شركة سعرها بناءً على موازناتها الداخلية وأسعار الوقود والممارسات المتبعة في قطاعها.
- بناء عملية موثوقة: تحافظ السياسات الواضحة وأسعار الاسترداد المحددة والتوثيق المنظم على اتساق المطالبات وشفافيتها وجاهزيتها للتدقيق.
- أساسيات الامتثال: يلزم توفر إيصالات صالحة وأرقام التسجيل الضريبي (TRN) للمورّدين وسجلات دقيقة للاستخدام لأغراض العمل، لاسترداد ضريبة القيمة المضافة والامتثال لضريبة الشركات وفق لوائح الهيئة الاتحادية للضرائب (FTA) وهيئة الزكاة والضريبة والجمارك (ZATCA).
- ميزة الأتمتة: تؤتمت منصات مثل الآن تسجيل المسافات المقطوعة وتطبيق السياسات والتحقق من بيانات ضريبة القيمة المضافة، ما يساعد الفرق المالية على التخلص من الأخطاء اليدوية وتقليل وقت المعالجة والحفاظ على اطلاع كامل على مصروفات السفر والتنقل.
ما هو بدل المسافات المقطوعة في الشركات؟
بدل المسافات المقطوعة في الشركات هو مبلغ ثابت يُدفع عن كل كيلومتر يُقطع لأغراض العمل. ويحل محل الاسترداد الذي يُحدد لكل حالة على حدة، من خلال نهج متسق وشفاف يسهل تطبيقه في جميع الأقسام.
وبتحديد سعر ثابت، تزيل المؤسسات أي لبس وتصبح الموازنة أكثر قابلية للتنبؤ. إذ يُعوَّض الموظفون بناءً على المسافة المتحقق منها بدلًا من الفواتير التفصيلية، بينما تعالج الفرق المالية المطالبات بسرعة أكبر وبخلافات أقل.
وتحدد سياسة البدل المحكمة شروط الأهلية، والمواعيد المحددة لتقديم المطالبات، ومسارات الموافقة. كما تميّز بين التنقل لأغراض العمل والتنقل الشخصي اليومي إلى العمل، بحيث لا يُسترد إلا ما قُطع فعليًا لأغراض العمل.
ويحافظ هذا الوضوح على جاهزية السجلات للتدقيق، ويدعم الامتثال لمبادئ ضريبة الشركات في الإمارات التي تعترف بالمصروفات المتكبدة «بالكامل وحصريًا» لأغراض العمل.
كيفية بناء عملية استرداد مصروفات المسافات المقطوعة وإدارتها
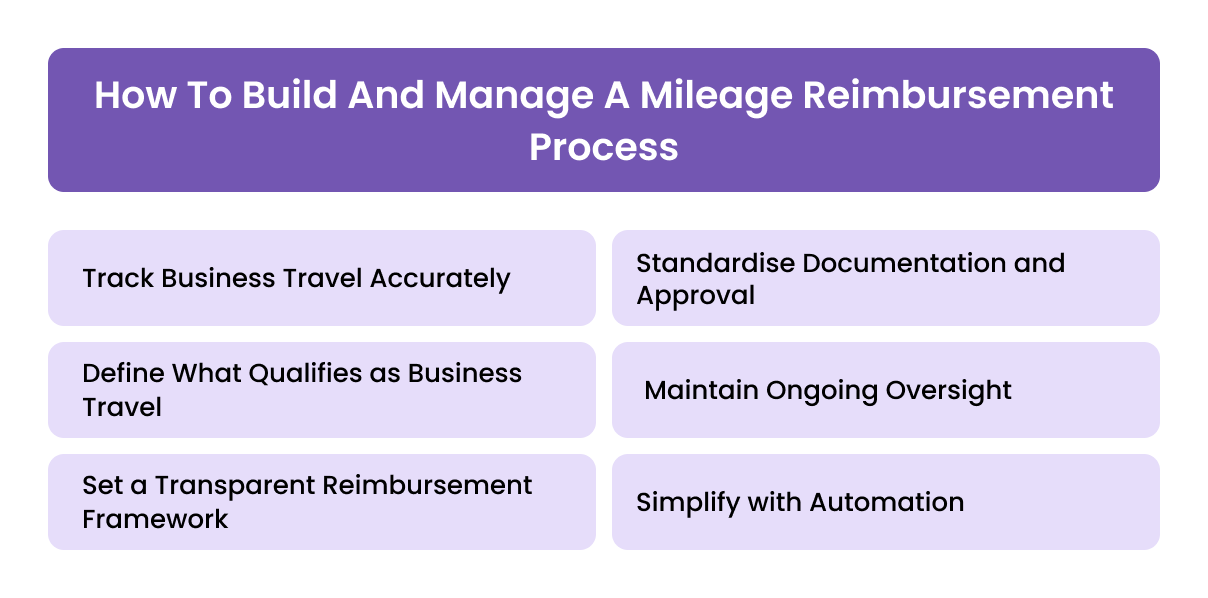
يقوم نظام استرداد مصروفات المسافات المقطوعة الموثوق على عنصرين أساسيين: عملية واضحة وسياسة محددة بدقة. ويضمنان معًا أن يكون كل كيلومتر يُطالب به قابلًا للتحقق ومتوافقًا مع المتطلبات وسهل التسوية في جميع الأقسام.
1. تتبّع التنقلات لأغراض العمل بدقة
ينبغي أن يسجل الموظفون كل رحلة يقومون بها لأغراض رسمية باستخدام أساليب متسقة، مثل تطبيقات نظام تحديد المواقع (GPS) أو سجلات المسافات الرقمية أو قراءات عداد المسافات. وينبغي أن يتضمن كل قيد التاريخ والمسار والغرض من الرحلة وإجمالي المسافة المقطوعة.
ويشكّل هذا التوثيق أساس الامتثال، ويمنع الخلافات أثناء التدقيق أو الموافقة على المطالبات.
2. حدّد ما يُعد تنقلًا لأغراض العمل
يجب أن تحدد سياستك الرحلات التي يمكن المطالبة بها. فالتنقل بين فروع الشركة واجتماعات العملاء وزيارات المورّدين تكون مؤهلة عادةً، بينما لا يُعد التنقل اليومي إلى العمل مؤهلًا.
وتزيل التعريفات الواضحة أي لبس، وتساعد المديرين على التحقق من أن جميع المطالبات مرتبطة باحتياجات عمل فعلية.
3. ضع إطارًا شفافًا للاسترداد
حدّد سعرًا موحدًا أو بدلًا للمسافات المقطوعة لجميع الموظفين المؤهلين. وحافظ على توحيده في جميع الأقسام لضمان الإنصاف، وراجع السعر دوريًا ليعكس تغيرات أسعار الوقود أو موازنات الشركة.
وحدّد مواعيد الدفع، مثل تقديم المطالبات خلال 15 يومًا من الرحلة، وصرف المبالغ المستردة في دورة الرواتب التالية.
4. وحّد التوثيق وإجراءات الموافقة
يقلل الاتساق في حفظ السجلات من العقبات.
- اطلب مستندات داعمة مثل إيصالات رسوم الطرق أو المواقف عند الحاجة.
- استخدم نماذج موحدة للمطالبات أو نماذج تقديم رقمية.
- حدّد أدوار الموافقة بوضوح، مثل المديرين المباشرين أو المراقبين الماليين، مع تسجيل طوابع زمنية رقمية للحفاظ على المساءلة.
5. حافظ على رقابة مستمرة
لا ينبغي التعامل مع مطالبات المسافات المقطوعة على أنها عملية تُعدّ مرة واحدة ثم تُترك دون متابعة. أجرِ عمليات تدقيق منتظمة لاكتشاف الأخطاء المتكررة أو القيود المكررة أو الأسعار التي لم تعد محدّثة. وتضمن المراجعات الدورية تطوّر النظام بما يواكب الاحتياجات التشغيلية والتنظيمية.
6. بسّط العملية بالأتمتة
غالبًا ما يؤدي التتبع اليدوي والموافقات الورقية إلى التأخير وفقدان الإيصالات وعدم اتساق السجلات. ويسد نظام رقمي لإدارة المصروفات هذه الثغرات من خلال أتمتة جمع الإيصالات، والتحقق من عدم تكرار القيود، وحفظ جميع تفاصيل الاسترداد في مكان واحد.
صُممت الآن للقيام بذلك تحديدًا. فهي مصممة خصيصًا للشركات في الإمارات ومنطقة الشرق الأوسط وشمال أفريقيا، وتساعد الفرق المالية على تسجيل المسافات المقطوعة تلقائيًا، والتحقق من المطالبات فور تقديمها، والحفاظ على امتثال كل قيد للسياسة الداخلية والمعايير الضريبية في المنطقة.
ومع تسجيل جميع البيانات لحظيًا، تستطيع الفرق المالية مراجعة المصروفات فور حدوثها، وإنجاز التقارير بسرعة أكبر، والاعتماد على معلومات دقيقة ومتحقق منها عند التدقيق أو إعداد الموازنات.
[cta-9]
وتحوّل العملية المنظمة المدعومة بالأتمتة استرداد مصروفات المسافات المقطوعة من مهمة يدوية مرهقة إلى أداة رقابة مالية موثوقة تحافظ على الدقة والاتساق والمساءلة في جميع أنحاء المؤسسة.
أما الموظفون الذين يستخدمون مركبات الشركة أو المركبات المستأجرة، فتُتتبع مسافاتهم من خلال عملية استرداد منفصلة تسجل تكاليف الوقود والصيانة وغيرها من التكاليف التشغيلية.
آلية استرداد مصروفات سيارات الشركة والسيارات المستأجرة
في حين يناسب بدل المسافات المقطوعة الموظفين الذين يستخدمون مركباتهم الخاصة، تشغّل مؤسسات كثيرة سيارات مملوكة للشركة أو أساطيل مستأجرة للتنقلات الرسمية. وفي هذه الحالات، تُسترد التكاليف من خلال سياسة استرداد مصروفات مركبات العمل، وهي سياسة منظمة تشمل الوقود والصيانة والتأمين وغيرها من النفقات التشغيلية.
والهدف هو الاتساق والجاهزية للتدقيق. فينبغي توثيق كل مصروف، من تعبئة الوقود إلى الصيانة الدورية، بإيصالات أو سجلات رقمية. وبعد ذلك تستطيع الفرق المالية اعتماد المطالبات أو رفضها بناءً على السياسات الداخلية، والتأكد من توافق المصروفات مع معايير الاستخدام لأغراض العمل.
تشمل التكاليف القابلة للاسترداد عادةً ما يلي:
| نوع المصروف | الوصف | المستند الداعم |
|---|---|---|
| الوقود | البنزين أو الديزل المشترى لمركبات الشركة المستخدمة في أنشطة العمل | إيصال الوقود أو الفاتورة الإلكترونية |
| الصيانة | الصيانة الدورية واستبدال الإطارات وتغيير الزيت | فاتورة الصيانة |
| رسوم الطرق والمواقف | الرسوم المتكبدة خلال رحلات العمل | إيصال رسوم الطرق أو تذكرة الموقف |
| التأمين | استرداد جزئي عن الاستخدام لأغراض العمل، إذا لم يُسدَّد مركزيًا | نسخة من وثيقة التأمين أو الفاتورة |
وللحفاظ على الرقابة، تربط كثير من الفرق المالية أنظمة الاسترداد لديها بـبطاقات الشركات أو بمنصات إدارة المصروفات التي تطابق الإيصالات مع المعاملات تلقائيًا. ويقلل ذلك من المراجعة اليدوية ويضمن إمكانية تتبع كل مصروف للمركبات، بصرف النظر عن السائق أو القسم.
وعند إدارتها بطريقة منهجية، تصبح بيانات استرداد مصروفات المركبات موردًا يساعد الفرق المالية على توقع التكاليف وضبط الإنفاق والحفاظ على الامتثال الضريبي.
اعتبارات الضرائب والامتثال في الإمارات ومنطقة الشرق الأوسط وشمال أفريقيا

يؤدي الاسترداد الدقيق لمصروفات المسافات المقطوعة والمركبات دورًا محوريًا في ضمان الامتثال المالي. فإلى جانب تحقيق الإنصاف، يحدد ما إذا كان من الممكن خصم المصروفات ضريبيًا أو استرداد ضريبة القيمة المضافة عليها بموجب القوانين المحلية.
1. متطلبات ضريبة الشركات
- لا تعترف الهيئة الاتحادية للضرائب (FTA) في الإمارات بمصروفات الأعمال إلا إذا تُكبدت «بالكامل وحصريًا» لأغراض العمل.
- لا يمكن خصم المسافات المقطوعة لأغراض شخصية أو مختلطة ما لم تثبت الشركة الجزء الدقيق المخصص للعمل.
- يساعد الاحتفاظ بـتوثيق على مستوى كل رحلة يتضمن التواريخ والمسارات والغرض من التنقل على إثبات المطالبات أثناء المراجعات الضريبية.
2. الامتثال لضريبة القيمة المضافة
- يمكن أن تكون تكاليف الوقود والصيانة المستخدمة لأغراض العمل حصرًا مؤهلة لـاسترداد ضريبة المدخلات، بشرط توفر فواتير ضريبية صالحة.
- وللتأهل، يجب أن تتضمن الفاتورة رقم التسجيل الضريبي (TRN) الخاص بالمورّد ووصفًا واضحًا للاستخدام لأغراض العمل.
- وبالنسبة للمركبات المستخدمة جزئيًا لأغراض شخصية وجزئيًا لأغراض رسمية، يجب على الشركات احتساب الاسترداد النسبي لضريبة القيمة المضافة لتجنب المطالبة بأكثر من المستحق.
3. حفظ السجلات والجاهزية للتدقيق
- تُلزم الهيئة الاتحادية للضرائب وهيئة الزكاة والضريبة والجمارك في المملكة العربية السعودية الشركات بالاحتفاظ بـإثبات رقمي أو ورقي للمصروفات لعدة سنوات.
- قد يؤدي عدم اتساق التوثيق أو غيابه إلى رفض المطالبات أو تأخير الاسترداد.
- توفر مسارات التدقيق الرقمية في أدوات إدارة المصروفات أدلة موثقة بطوابع زمنية، ما يبسّط إعداد تقارير الامتثال.
4. دور الأتمتة في الامتثال
تستطيع الأنظمة المؤتمتة القيام بما يلي:
- رصد المطالبات غير المكتملة أو المكررة قبل تقديمها.
- استخراج رقم التسجيل الضريبي وبيانات ضريبة القيمة المضافة تلقائيًا من الإيصالات المرفوعة.
- إعداد ملخصات مصروفات متوافقة مع متطلبات الهيئة الاتحادية للضرائب لعمليات التدقيق الشهرية أو التي تُجرى كل ثلاثة أشهر.
- ولا يحافظ هذا النهج على الاتساق بين الأقسام فحسب، بل يرسّخ أيضًا الانضباط المالي اللازم للنمو المستدام.
ومن خلال مواءمة استرداد مصروفات المسافات المقطوعة والمركبات مع القوانين الضريبية في المنطقة وأتمتة إدارة السجلات، تستطيع الشركات الانتقال من الامتثال القائم على رد الفعل إلى رقابة مالية استباقية، بما يضمن أن يصمد كل كيلومتر يُطالب به أمام التدقيق.
ومع ذلك، فإن السجلات اليدوية والإيصالات الورقية ومستويات الموافقة المتعددة، رغم توافقها مع المتطلبات، نادرًا ما تحقق السرعة والدقة اللتين تحتاجهما الفرق المالية الحديثة.
ولتحقيق اطلاع كامل على تكاليف التنقل لأغراض العمل ورقابة شاملة عليها، تتجه الشركات حاليًا إلى الأتمتة عبر منصات مثل الآن، التي تبسّط تتبع مبالغ استرداد المسافات المقطوعة والتحقق منها واعتمادها.
تبسيط استرداد مصروفات المسافات المقطوعة مع الآن عبر إدارة المصروفات المدعومة بالذكاء الاصطناعي
لا تزال معظم الشركات تدير استرداد مصروفات المسافات المقطوعة يدويًا من خلال جداول البيانات أو الموافقات عبر البريد الإلكتروني أو تطبيقات المصروفات البسيطة. وقد تنجح هذه الأساليب مع الفرق الصغيرة، لكنها سرعان ما تعجز عن مواكبة التوسع، فتظهر إيصالات مفقودة وقيود مكررة ويضيع الوقت في التحقق اليدوي.
تزيل الآن هذه العقبات. وبصفتها منصة إدارة الإنفاق المدعومة بالذكاء الاصطناعي الرائدة في الشرق الأوسط، تجمع بين بطاقات الشركات وأتمتة المصروفات والتكامل مع الأنظمة المحاسبية لتبسيط طريقة تسجيل الشركات لكل كيلومتر يُقطع لأغراض العمل واعتماده وتسوية حسابه.
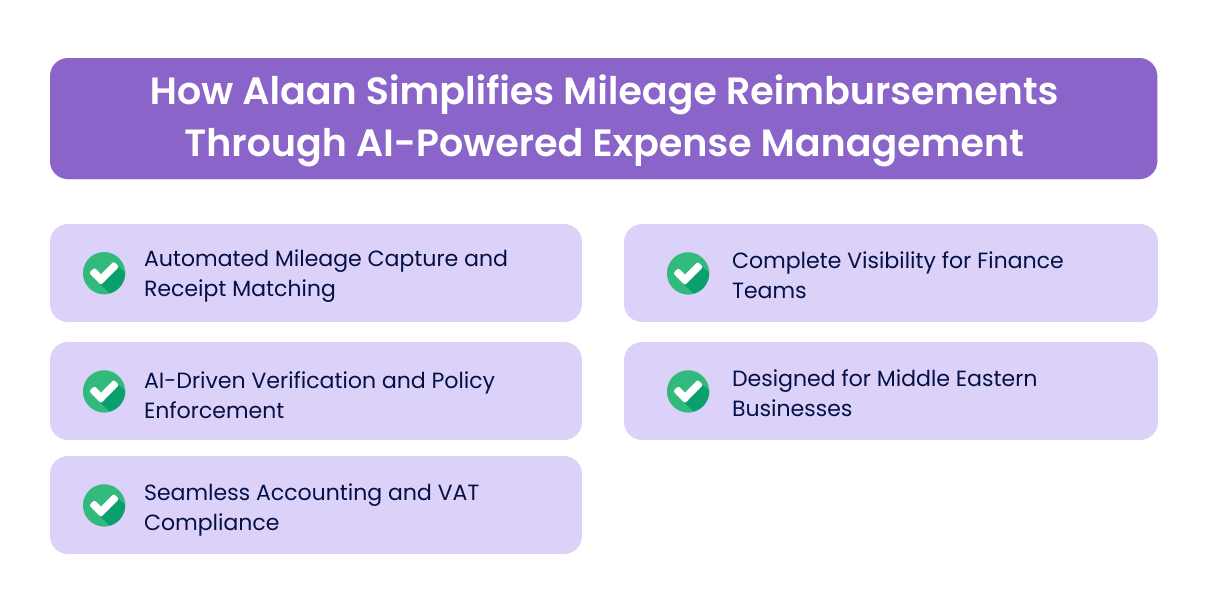
1. تسجيل المسافات المقطوعة تلقائيًا ومطابقة الإيصالات
يمكن للموظفين تسجيل رحلاتهم مباشرة عبر تطبيق الآن على الهاتف المحمول أو الويب، وإرفاق الإيصالات فورًا، لتُطابق تلقائيًا مع المعاملات المنفذة باستخدام بطاقات الشركات من الآن.
وينشئ ذلك مسارًا رقميًا واحدًا من الدفع حتى الموافقة، ما يلغي الأعمال الورقية ويحسّن دقة البيانات.
2. التحقق وتطبيق السياسات بالذكاء الاصطناعي
Alaan Intelligence تطابق كل إيصال وكل قيد للمسافات المقطوعة مع سياسة الشركة، فترصد البيانات الناقصة، وتكتشف الطلبات المكررة، وتضمن استيفاء كل مطالبة لقواعد الإنفاق الداخلية.
والنتيجة موافقات أسرع وخلافات أقل وامتثال يتوسع تلقائيًا عبر الفرق والأقسام.
3. تكامل سلس مع الأنظمة المحاسبية والامتثال لضريبة القيمة المضافة
تتكامل الآن مع أبرز أدوات المحاسبة مثل Xero وQuickBooks وNetSuite وMicrosoft Dynamics، وتزامن بيانات المصروفات لحظيًا.
وتُستخرج تفاصيل ضريبة القيمة المضافة تلقائيًا من الإيصالات، ويُتحقق من رقم التسجيل الضريبي للمورّد، وتُحفظ لأغراض التدقيق، بما يتوافق مباشرة مع متطلبات الهيئة الاتحادية للضرائب في الإمارات وهيئة الزكاة والضريبة والجمارك في المملكة العربية السعودية.
4. اطلاع كامل للفرق المالية
ومن خلال لوحات معلومات مركزية، تستطيع القيادات المالية الاطلاع على مصروفات السفر والتنقل حسب الموظف أو الفريق أو المشروع.
ويمكنها تحليل اتجاهات المسافات المقطوعة، وتتبع مدة إنجاز الاسترداد، واتخاذ قرارات أفضل بشأن الموازنات وسياسات السفر، دون الحاجة إلى تسوية الحسابات يدويًا.
5. مصممة للشركات في الشرق الأوسط
صُممت الآن للشركات العاملة في الإمارات ومنطقة الشرق الأوسط وشمال أفريقيا عمومًا، وتتكيف مع أطر الامتثال المحلية وواقع الأعمال فيها.
وسواء استخدم الموظفون سياراتهم الخاصة أو أساطيل الشركة، فإن كل مصروف يُسجَّل على منصة الآن يكون جاهزًا للمتطلبات الضريبية ومتوافقًا مع السياسات وسهل التدقيق.
ومن خلال أتمتة جميع مراحل عملية استرداد مصروفات المسافات المقطوعة، من تسجيل الرحلة حتى التكامل مع الأنظمة المحاسبية، تحوّل الآن إدارة الاسترداد من مهمة يدوية إلى مصدر للوضوح والرقابة المالية.
احجز عرضًا توضيحيًا مع الآن لتتعرف على كيفية تبسيط إجراءات المصروفات لديك.
الخلاصة
استرداد مصروفات المسافات المقطوعة أكثر من مجرد إجراء إداري معتاد، فهو يعكس مدى كفاءة الشركة في إدارة تكاليفها التشغيلية. وعند إدارته من خلال إطار واضح ودعمه بالأتمتة، يصبح مصدرًا لرقابة مالية قابلة للقياس.
وبالنسبة للفرق المالية، يمثل الانتقال من التتبع اليدوي إلى الأنظمة الذكية خطوة نحو الدقة والمرونة. وتتيح الآن هذا التحول من خلال رقمنة كل خطوة، من تسجيل الرحلة حتى الموافقة والمزامنة مع الأنظمة المحاسبية، ليصبح الاسترداد أسرع وأكثر شفافية ومتوافقًا مع المتطلبات دائمًا.
اكتشف كيف تبسّط الآن استرداد مصروفات المسافات المقطوعة.
غالبًا ما تُحفظ مطالبات المسافات المقطوعة مع مستندات صندوق المصروفات النثرية دون تنظيم واضح، لذا فإن دليل «صندوق المصروفات النثرية للشركات في الإمارات» هو القراءة التالية المناسبة، إذ يتناول الضوابط وتسوية الحسابات ومتى يكون الانتقال إلى البطاقات خيارًا منطقيًا.
الأسئلة الشائعة
1. هل يوجد سعر موحد للمسافات المقطوعة في الإمارات؟
لا. لا تحدد الإمارات سعرًا رسميًا لاسترداد مصروفات المسافات المقطوعة، وتحدد كل شركة سعرها بناءً على موازناتها الداخلية وأسعار الوقود والممارسات المتبعة في قطاعها. وتعتمد شركات كثيرة بدلًا ثابتًا لكل كيلومتر لضمان الإنصاف والاتساق بين الفرق.
2. ما الذي يُعد مسافات مقطوعة لأغراض العمل؟
تشمل المسافات المقطوعة لأغراض العمل التنقلات التي تتم حصرًا لأغراض العمل، مثل اجتماعات العملاء أو الزيارات بين الفروع أو معاينة مواقع المشاريع. ولا يُعد التنقل اليومي بين المنزل والمكتب مؤهلًا ما لم يُصرَّح به صراحةً لأغراض العمل.
3. هل يمكن للشركات في الإمارات استرداد ضريبة القيمة المضافة على مصروفات المسافات المقطوعة أو الوقود؟
نعم، ولكن فقط عندما ترتبط المصروفات مباشرة بأنشطة العمل وتكون مدعومة بفاتورة ضريبية صالحة تتضمن رقم التسجيل الضريبي للمورّد. وبالنسبة للمركبات المستخدمة لأغراض شخصية ولأغراض العمل معًا، لا يمكن المطالبة إلا بالجزء من ضريبة القيمة المضافة المتعلق بالاستخدام لأغراض العمل.
4. ما المستندات اللازمة لدعم مطالبات المسافات المقطوعة؟
ينبغي أن يقدم الموظفون سجلات رقمية أو سجلات قائمة على نظام تحديد المواقع (GPS) للمسافة المقطوعة، إلى جانب الإيصالات الداعمة لرسوم الطرق أو المواقف أو الوقود عند الاقتضاء. وتساعد هذه المستندات الفرق المالية على التحقق من المطالبات والحفاظ على سجلات جاهزة للتدقيق.
5. كيف تحسّن الأتمتة دقة استرداد مصروفات المسافات المقطوعة؟
تقضي الأتمتة على الأخطاء اليدوية من خلال مطابقة قيود المسافات المقطوعة مع الإيصالات الرقمية، وتطبيق سياسات الشركة، ومزامنة البيانات المتحقق منها مع البرامج المحاسبية. كما تسجّل منصات مثل الآن تفاصيل ضريبة القيمة المضافة تلقائيًا وتُعد تقارير متوافقة مع المتطلبات لأغراض التدقيق.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management