
كيف يمكن للشركات في الإمارات إدارة تكاليفها من خلال تخطيط كل مصروف وتتبعه وضبطه، بما يضمن الامتثال ويحمي الربحية.
- لا تنهار معظم الموازنات بسبب خطأ كبير واحد، بل تتسرب الأموال منها تدريجيًا عبر وجبات غداء لم تُعتمد، وفواتير متأخرة، وإيصالات ضائعة، إلى أن تتوقف أرقام نهاية الشهر عن التطابق.
- إدارة التكاليف دورة كاملة تشمل تخطيط الإنفاق وتقديره وضبطه ومتابعته، وليست مجرد خفض للتكاليف عند ضيق الموارد.
- يفتقر نحو %60 من المسؤولين التنفيذيين في الإدارات المالية إلى الاطلاع الكامل على معاملات مؤسساتهم، ولهذا السبب تحديدًا لم تعد جداول البيانات اليدوية كافية.
- تجمع الآن ذلك كله من خلال بطاقات الشركات مسبقة الدفع، والحدود المخصصة، والموافقات المؤتمتة، ومطابقة الإيصالات بالذكاء الاصطناعي لأغراض ضريبة القيمة المضافة، ولوحات المعلومات التي تتزامن مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics.
لا تنهار معظم الموازنات بسبب خطأ كبير واحد، بل بسبب تسربات يومية صغيرة لا يلاحظها أحد، مثل وجبة غداء لم تُعتمد، أو فاتورة متأخرة، أو إيصال ضائع، وهي تسربات تُخرج التكاليف عن مسارها تدريجيًا. وعند نهاية الشهر لا تتطابق الأرقام تمامًا، فتجد الفرق المالية نفسها مضطرة إلى تتبع أوجه صرف الأموال من جديد.
وجد استطلاع حديث أن %36 من المديرين التنفيذيين قلقون بدرجة كبيرة جدًا أو كبيرة بشأن الإنفاق في مؤسساتهم. ولا يقتصر الخطر على الأموال التي تُصرف، بل يأتي من عدم معرفة أين تُصرف ولماذا.
وبالنسبة إلى الشركات في الإمارات، تمثل هذه الجوانب غير المرئية تحديات في الامتثال أيضًا، لا سيما بموجب أنظمة ضريبة القيمة المضافة التي تشترط تسجيل المصروفات بدقة وفي الوقت المحدد.
وهنا يأتي دور إدارة التكاليف. فهي تمنح الشركات السيطرة على كل درهم يُنفق، فتمنع التسربات الصغيرة من التحول إلى تجاوزات في الموازنة، وتتيح اتخاذ قرارات مالية واثقة قائمة على البيانات.
نستعرض في هذا المقال كيف تساعد الإدارة الفعالة للتكاليف الشركات في الإمارات على تحسين الامتثال، وإحكام الضوابط، والاستفادة من كل درهم.
أبرز النقاط:
- إدارة التكاليف تعني تخطيط كل مصروف وتتبعه وتحسينه، وليست مجرد خفض للتكاليف.
- الإدارة الفعالة للتكاليف تمنع تجاوز الموازنة وتحسّن الاطلاع على التدفق النقدي.
- تشمل العملية تخطيط التكاليف وتقديرها وضبطها ومتابعتها لإبقاء الإنفاق ضمن مساره.
- الآن تبسّط إدارة التكاليف من خلال التتبع الفوري، والموافقات المؤتمتة، والتكامل الفوري مع الأنظمة المحاسبية.
[cta-3]
ما هي إدارة التكاليف؟
إدارة التكاليف هي عملية تخطيط مصروفات الشركة وتتبعها وضبطها بحيث يُستخدم كل درهم بكفاءة. والهدف منها استخدام الموازنات بحكمة، وتجنب الهدر، وحماية الربحية.
تشمل عملية إدارة التكاليف عادةً ما يلي:
- إعداد الموازنة: تقدير التكاليف المتوقعة وتخصيص الأموال للإدارات أو المشاريع.
- المتابعة: تتبع المصروفات الفعلية لحظة بلحظة بهدف اكتشاف الانحرافات عن الموازنة مبكرًا.
- إعداد التقارير: تحليل التكاليف وتلخيصها لفهم الوضع المالي للشركة.
- الضبط والموافقة: التأكد من مراجعة كل مصروف ومن توافقه مع سياسة الشركة ومتطلبات ضريبة القيمة المضافة.
وعندما تُطبَّق إدارة التكاليف بشكل جيد، فإنها تمنح الفرق المالية اطلاعًا كاملًا وسيطرة تامة، وتساعد الشركات على النمو دون تجاوزات غير متوقعة.
فوائد إدارة التكاليف في الإمارات
تحوّل الإدارة الجيدة للتكاليف العمل المالي من الاستجابة للمشكلات بعد وقوعها إلى ميزة استباقية. وتشمل أبرز فوائدها ما يلي:
- منع الإنفاق الزائد: يُبقي التتبع المنتظم ومسارات الموافقة الموازناتِ تحت السيطرة، ويقضي على التسربات غير المخطط لها.
- تعزيز الوضع المالي: تضمن متابعة المصروفات لحظة بلحظة قدرة الشركة على الوفاء بالتزاماتها والتخطيط لاستثماراتها بثقة.
- تحسين الاطلاع على الإنفاق: تحصل الفرق المالية على رؤية واضحة وموحدة لجميع أوجه الإنفاق، مما يسهّل اكتشاف المشكلات مبكرًا.
- دعم التخطيط الأفضل: يساعد تحليل أنماط الإنفاق السابقة الشركات على وضع موازنات واقعية وتخصيص الموارد بحكمة.
- تقليل المخاطر: باكتشاف الفروقات مبكرًا، تستطيع الشركات منع التكاليف غير المتوقعة من تعطيل المشاريع أو العمليات.
وتشكّل هذه الفوائد مجتمعةً الأساس لاتخاذ قرارات أذكى بشأن التكاليف.
خطوات إدارة التكاليف

إدارة التكاليف ليست نشاطًا يُنفَّذ مرة واحدة، بل دورة منظمة تضمن أن يكون لكل مصروف غرض واضح وأن يكون قابلًا للقياس. والشركات التي تتبع هذه الخطوات تستطيع الحفاظ على الانضباط في الموازنة مع مواصلة دعم النمو.
1. إعداد خطة إدارة التكاليف
ابدأ بتحديد المسؤوليات والمساءلة عن إدارة التكاليف بوضوح. وينبغي للقيادات المالية التعاون مع رؤساء المشاريع أو مديري الإدارات من أجل:
- الاتفاق على أهداف التكاليف وأولوياتها
- تحديد مجالات الإنفاق الرئيسية والمخاطر المحتملة
- مقارنة التكاليف بمشاريع مماثلة أو بالمعايير المعتمدة في القطاع
تضمن هذه الخطوة أن يدرك الجميع أهمية إدارة التكاليف قبل اعتماد أي أرقام نهائية.
2. إشراك الفرق في تحديد فرص خفض التكاليف
غالبًا ما تأتي أفضل الأفكار من المسؤولين عن الموازنات أنفسهم. لذا شجّع كل فريق على:
- تحديد المصروفات التي يمكن خفضها أو إلغاؤها دون التأثير في الأداء
- إبراز المجالات التي يمكن رفع كفاءتها، مثل تقليص عدد المورّدين أو تقليل العمل اليدوي
- البحث عن فرص تتجاوز تقليص عدد الموظفين، مع التركيز على تحسين العمليات والاستفادة المثلى من الموارد
وعندما تشعر الفرق بأنها جزء من العملية، تصبح إدارة التكاليف مسؤولية مشتركة بدلًا من أن تكون توجيهًا يُفرض من الإدارة العليا.
3. وضع مبادرات لخفض التكاليف
بعد أن تتضح الفرص، حوّل الأفكار إلى مبادرات قابلة للتنفيذ. ومن أمثلتها:
- تحسين العمليات من خلال الأتمتة أو التوحيد القياسي للحد من الأعمال المتكررة
- الاستعانة بمصادر خارجية أو مركزة المهام لخفض التكاليف العامة
- التفاوض مع المورّدين أو تقليص عددهم للحصول على أسعار أفضل
- إعادة توزيع الموارد لضمان توجيه الأموال إلى الأنشطة عالية القيمة
وينبغي تقييم كل مبادرة من حيث سهولة التنفيذ والأثر والمخاطر، حتى تتمكن القيادات من إعطاء الأولوية للمبادرات التي سيكون لها أثر دائم في هيكل التكاليف.
4. تنفيذ الخطة ومتابعتها
أخيرًا، ضع خارطة طريق للتنفيذ تتضمن جداول زمنية واضحة ومسؤولًا محددًا عن كل مبادرة. والمراجعات المنتظمة ضرورية من أجل:
- مقارنة الوفورات الفعلية بالنتائج المتوقعة
- تعديل المبادرات التي لا تحقق الأداء المتوقع
- الاحتفاء بالنجاحات لترسيخ ثقافة الوعي بالتكاليف في المؤسسة كلها
باتباع هذه الخطوات، تستطيع الشركات الانتقال من خفض التكاليف كرد فعل إلى نهج استباقي في إدارة التكاليف يحقق الكفاءة على المدى الطويل.
التحديات الشائعة في إدارة التكاليف
حتى أفضل استراتيجيات إدارة التكاليف تخطيطًا قد تواجه عقبات. والتعرف على هذه التحديات مبكرًا يساعد الشركات على تجنب المفاجآت المالية والبقاء على المسار الصحيح.
- محدودية الاطلاع على الإنفاق: عندما تتوزع المصروفات بين الإدارات أو تُدار يدويًا، تجد الفرق المالية صعوبة في الاطلاع الفوري على الإنفاق. وفي الواقع، يفتقر %60 من المسؤولين التنفيذيين في الإدارات المالية إلى الاطلاع الكامل على معاملات مؤسساتهم.
- بيانات غير دقيقة أو متأخرة: يصعب الاعتماد على البيانات المالية بسبب تأخر تقديم الإيصالات، وعدم اتساق التقارير، والأخطاء البشرية في جداول البيانات. ومن دون معلومات في الوقت المناسب، تتحول إدارة التكاليف إلى استجابة للمشكلات بعد وقوعها بدلًا من أن تكون استباقية.
- مقاومة ضوابط التكاليف: قد يعترض الموظفون أو الإدارات على مسارات الموافقة الجديدة أو حدود الموازنة، خاصة إذا رأوا أنها تقيّد عملهم. وقد يؤدي ذلك إلى إبطاء تطبيقها وإيجاد ثغرات في الامتثال.
- الأدوات القديمة: تعدّ %28 من الشركات البرمجيات غير الفعالة تحديًا كبيرًا في إدارة التكاليف. فالأدوات القديمة أو المتفرقة تجعل تتبع التكاليف وضبطها بفعالية أمرًا صعبًا، وتعيق الرقابة المالية السليمة.
- التكاليف غير المتوقعة وتقلبات السوق: قد تؤدي الزيادات المفاجئة في الأسعار، أو المشكلات مع المورّدين، أو التغييرات التنظيمية إلى خروج الموازنات عن مسارها، مما يصعّب الالتزام بالخطة الأصلية.
- صعوبة ربط التكاليف بالنتائج: من دون مؤشرات واضحة، يصعب قياس ما إذا كان الإنفاق يحقق قيمة فعلية. فقد تستهلك المشاريع الموارد دون أن تحقق العائد المتوقع.
وتتطلب معالجة هذه التحديات في الغالب اطلاعًا أفضل على الإنفاق، وتتبعًا مؤتمتًا، وتواصلًا واضحًا، وهو ما يمهّد لدور محوري للتقنية في الإدارة الحديثة للتكاليف.
دور التقنية في إدارة التكاليف
لم يعد بإمكان الشركات الحديثة الاعتماد على جداول البيانات اليدوية والتقارير المتأخرة في إدارة تكاليفها. فالفرق المالية تحتاج إلى ما هو أكثر من ذلك بكثير لتبقى مسيطرة على الإنفاق وتدعم النمو.
وفيما يلي كيف تُحدث التقنية تحولًا في إدارة التكاليف لدى الشركات:
- التوقعات والتحليلات المدعومة بالذكاء الاصطناعي: تستطيع أدوات الذكاء الاصطناعي والتعلم الآلي تحليل المصروفات السابقة للتنبؤ بالتكاليف المستقبلية والتنبيه إلى أنماط الإنفاق غير المعتادة. كما تكشف فرصًا خفية لخفض التكاليف، مثل الدفعات المكررة للمورّدين أو الاشتراكات غير المستغلة بالكامل.
- الاطلاع الفوري على الإنفاق بجميع أوجهه: تمنح المنصات الرقمية لإدارة المصروفات القياداتِ المالية رؤية واضحة وموحدة للإنفاق على مستوى الشركة كلها. وهذا يقضي على مفاجآت نهاية الشهر ويتيح تصحيح الموازنة بسرعة أكبر عند الحاجة.
- أتمتة تسجيل المصروفات والموافقات: تستطيع الأدوات المدعومة بالذكاء الاصطناعي أتمتة جمع الإيصالات وتسجيل بياناتها والتحقق منها والموافقة عليها، مما يقلل الأخطاء اليدوية ويضمن عدم إغفال أي مصروف. وهذا يوفر الوقت ويحافظ على دقة بيانات التكاليف لأغراض إعداد التقارير والامتثال لمتطلبات ضريبة القيمة المضافة.
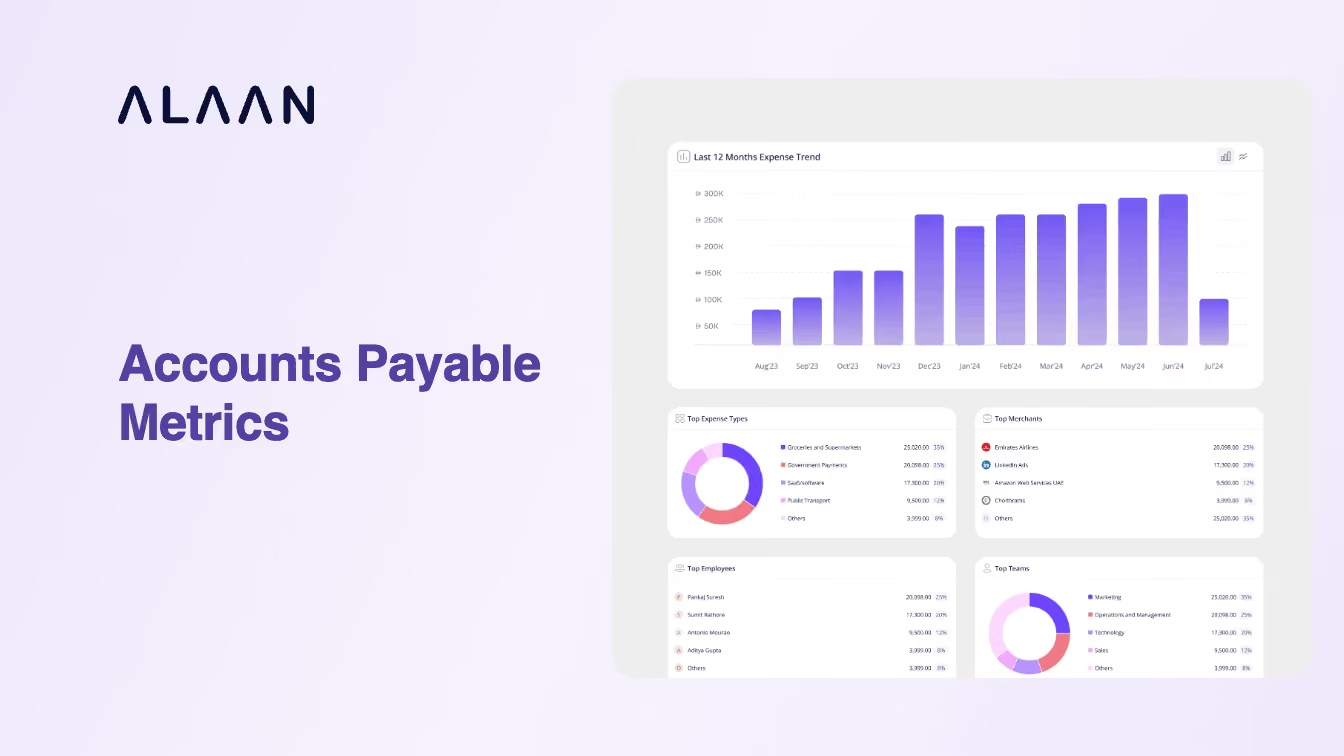
- لوحات معلومات تدعم قرارات أذكى: تُبرز لوحات المعلومات المرئية والتقارير المؤتمتة اتجاهات الإنفاق وتكاليف المورّدين ومجالات التوفير المحتملة. وبذلك تتخذ الفرق المالية قرارات مدروسة دون الحاجة إلى فرز البيانات الأولية أو انتظار تسوية الحسابات يدويًا.
- تكامل سلس مع الأنظمة المحاسبية ونظام تخطيط موارد المؤسسة (ERP): يضمن ربط أدوات إدارة التكاليف ببرامج المحاسبة مثل Xero وQuickBooks مزامنة المصروفات لحظة بلحظة، مما يجعل تسوية الحسابات والتدقيق أسرع وأدق.
وباستخدام التقنية لتتبع المصروفات وأتمتتها وتحليلها، تنتقل الشركات من ضبط التكاليف كرد فعل إلى إدارة مالية استباقية، فتتفرغ للتخطيط الاستراتيجي بدلًا من المراجعات اليدوية.
إدارة التكاليف مع الآن
تصبح إدارة التكاليف عملًا استراتيجيًا عندما يكون كل مصروف ظاهرًا وموثقًا وتحت السيطرة. ونحن في الآن نحقق ذلك من خلال بطاقات الشركات المتكاملة مع منصة إدارة الإنفاق، لنساعد الفرق المالية على توفير الوقت وتقليل الأخطاء والاطلاع الفوري على الإنفاق.
1. بطاقات شركات مصممة للاطلاع على الإنفاق وضبطه
تتيح بطاقات الشركات مسبقة الدفع لدينا للشركات تحميل الأموال مسبقًا، مما يلغي مخاطر الإنفاق الزائد ورسوم الفائدة المرتبطة ببطاقات الائتمان التقليدية. وتستطيع الفرق المالية وضع حدود مخصصة، وتطبيق قيود خاصة بمورّدين محددين، وحظر البطاقات أو تجميدها فورًا عند الحاجة.
2. منصة واحدة لإدارة الإنفاق بالكامل
تنتقل كل معاملة مباشرة إلى لوحة المعلومات الموحدة لدينا، مما يمنح الفرق المالية اطلاعًا فوريًا على الإنفاق في جميع الإدارات والمشاريع. وبفضل التسجيل المؤتمت لبيانات المعاملات، تستطيع الشركات الاستغناء عن استرداد المصروفات يدويًا وعن تقارير المصروفات التقليدية، فتوفر ساعات من العمل الإداري.
3. مطابقة الإيصالات بالذكاء الاصطناعي والامتثال لضريبة القيمة المضافة
تطابق Alaan Intelligence الإيصالات تلقائيًا مع المعاملات، وتنبّه إلى الفروقات، وتضمن الامتثال لضريبة القيمة المضافة، مما يقلل مخاطر التدقيق والإدخال اليدوي للبيانات.
4. تكامل مبسّط مع الأنظمة المحاسبية
تتكامل الآن مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics، وتزامن المصروفات لحظة بلحظة. وهذا يسرّع تسوية الحسابات في نهاية الشهر ويبسّط إعداد التقارير المالية.
5. تحليلات الإنفاق ووفورات فورية
تكشف لوحات المعلومات في الآن اتجاهات الإنفاق وتكاليف المورّدين ومجالات التوفير المحتملة. كما تحصل الشركات على استرداد نقدي يصل إلى %2 على المعاملات الدولية المؤهلة، فيتحول الإنفاق اليومي إلى وفورات ملموسة.
ابدأ إدارة تكاليفك بذكاء أكبر مع الآن. احجز عرضًا توضيحيًا اليوم.
[cta-4]
الخلاصة
لم تعد إدارة التكاليف وظيفة إدارية مساندة فحسب، بل أصبحت محركًا استراتيجيًا للربحية عندما تدعمها الشفافية والسيطرة والمعلومات القابلة للتنفيذ. والشركات التي تعتمد على العمليات اليدوية وحدها تعرّض نفسها لتأخر القرارات، وتسربات خفية، وتفويت فرص التوفير.
وتتيح الآن ذلك دون زيادة عبء العمل على فريقك. فبطاقات الشركات لدينا بضوابطها المدمجة، والموافقات المؤتمتة، ولوحات معلومات الإنفاق الفورية تمنحك سيطرة كاملة على التكاليف، مع تبسيط الامتثال لضريبة القيمة المضافة وإعداد التقارير المالية.
إذا كنت مستعدًا للتوقف عن ملاحقة الإيصالات والبدء في إدارة التكاليف بثقة، فنحن هنا لمساعدتك.
احجز عرضك التوضيحي المجاني اليوم واكتشف كيف يمكن للإدارة الأذكى للتكاليف أن تعزز ربحية شركتك وامتثالها ونموها.
[cta-5]
تصبح الخطوات السابقة أسهل بكثير مع النظام المناسب، ويوضح مقالنا «كيف تعمل أنظمة إدارة الإنفاق» موقع ضبط التكاليف ضمنها. وإذا أردت رقمًا تعرضه في اجتماع الموازنة القادم، فإن حاسبة التوفير من الآن تقدّر الوقت والمال اللذين ستوفرهما في البطاقات وصندوق المصروفات النثرية واسترداد المصروفات.
الأسئلة الشائعة
1. كيف تدعم إدارة التكاليف الامتثال لضريبة القيمة المضافة؟
تضمن إدارة التكاليف تسجيل جميع مصروفات الشركة بفواتير مستوفية لمتطلبات ضريبة القيمة المضافة وتصنيفها بشكل صحيح. وهذا يسهّل مطالبات استرداد ضريبة القيمة المضافة، ويقلل الأخطاء في تقديم الإقرارات، ويخفض خطر التعرض للغرامات الإدارية عند التدقيق.
2. كيف يمكن للشركات تحديد التكاليف الخفية أو غير المباشرة؟
غالبًا ما تظهر المصروفات الخفية في اشتراكات البرامج المتكررة، والرسوم غير المنتظمة التي يفرضها المورّدون، وحجوزات السفر المتكررة. ويُبرز النهج المنظم في إدارة التكاليف هذه التكاليف غير المباشرة، مما يسهّل تتبعها وتحسينها.
3. ما دور مسارات الموافقة المؤتمتة في ضبط التكاليف؟
تضمن الموافقات المؤتمتة الالتزام بسياسات الإنفاق قبل إتمام أي معاملة. وهذا يمنع التكاليف غير المخطط لها، ويعزز المساءلة، ويسرّع عملية إعداد تقارير المصروفات دون تدخل يدوي.
4. ما مؤشرات الأداء الرئيسية التي ينبغي للفرق المالية تتبعها لقياس فعالية إدارة التكاليف؟
تشمل أبرز مؤشرات الأداء الرئيسية الانحراف عن الموازنة، والإنفاق الفعلي مقارنة بالتوقعات، والوقت الموفَّر في تسوية الحسابات، والوفورات المتحققة من مبادرات تحسين التكاليف. وتتيح متابعة هذه المؤشرات للقيادات المالية اتخاذ قرارات أسرع قائمة على البيانات.
5. كيف تستفيد الشركات الصغيرة والمتوسطة من الإدارة المنظمة للتكاليف؟
تحصل الشركات الصغيرة والمتوسطة على رؤية واضحة لتدفقها النقدي، وتتجنب الإنفاق الزائد، وترسّخ ممارسات مالية منضبطة. كما تضع الإدارة المنظمة للتكاليف الأساس لتوسيع العمليات دون فقدان السيطرة على المصروفات.