


يشرح هذا المقال طريقة استخدام الفرق المالية في الإمارات لتحليل الانحرافات لتحديد المواضع التي يخرج فيها الإنفاق الفعلي عن الموازنة ومعرفة أسباب ذلك.
- ابدأ بالمعادلة: انحراف الموازنة هو الإنفاق الفعلي مطروحًا منه المبلغ المرصود في الموازنة، فإذا كانت موازنة النقل 300,000 درهم إماراتي وانتهى الشهر بإنفاق 345,000 درهم، فهناك إنفاق زائد قدره 45,000 درهم.
- تراقب الفرق المالية الانحرافات في خمسة مجالات هي الإدارات، والمورّدون والمشتريات، والعمليات التشغيلية، والمشاريع أو المواقع، والإنفاق على الاشتراكات أو التقنية.
- تعتمد جودة التحليل على جودة البيانات التي يستند إليها، ولذلك يحتاج إلى سجلات كاملة للمعاملات وتصنيف متسق للمصروفات.
- تجمع الآن بطاقات الشركات وتسجيل بيانات المصروفات والموافقات والمزامنة مع الأنظمة المحاسبية في منصة واحدة، حتى تتمكن الفرق المالية من متابعة الإنفاق مقارنة بالموازنات طوال الشهر بدلًا من انتظار إقفال نهاية الشهر.
تبدو نقاشات الموازنة بسيطة في الغالب خلال مرحلة التخطيط. لكن التعقيد يبدأ عندما يتوزع الإنفاق على الإدارات والمورّدين والأنشطة التشغيلية، إذ يمكن أن تتحول الانحرافات الصغيرة بسرعة إلى فجوات أكبر في الموازنة.
على سبيل المثال، اعتُمدت الموازنة الاتحادية لدولة الإمارات العربية المتحدة لعام 2025 بقيمة 71.5 مليار درهم إماراتي، بزيادة نسبتها %11.6 مقارنة بعام 2024، وهو ما يوضح كيف يمكن أن تتغير النفقات المخططة بين الإدارات والمشاريع.
يمنح تحليل الانحرافات القيادات المالية الاطلاع اللازم لمتابعة هذه التغيرات. فهو يساعد على تحديد المواضع التي يختلف فيها الإنفاق الفعلي عن الموازنة، وفهم أسباب هذه الانحرافات، والحفاظ على الرقابة المالية على مستوى الإدارات والمشاريع.
يتناول هذا المقال أهم أنواع الانحرافات التي تراقبها الفرق المالية، وطريقة حساب انحرافات الموازنة، وأساليب عملية لتحليل انحرافات الإنفاق وإدارتها بفعالية.
أبرز النقاط:
- انحرافات الموازنة تبدأ غالبًا في الإدارات المختلفة: يتوزع الإنفاق على المورّدين والاشتراكات والسفر والمشاريع، ما يصعّب مقارنة التكاليف الفعلية بالموازنات المخططة.
- كل نوع من الانحرافات يكشف مصدرًا مختلفًا للتكاليف: تراقب الفرق المالية الانحرافات في إنفاق الإدارات والمورّدين والعمليات التشغيلية والمشاريع والتقنية، لتحديد مصدر فجوات الموازنة.
- دقة تحليل الانحرافات تعتمد على بيانات موثوقة: تضمن السجلات الكاملة للمعاملات والتصنيف المتسق للمصروفات أن تعكس مقارنات الموازنة النشاط المالي الفعلي.
- المراجعة المنظمة للانحرافات تعزز الرقابة المالية: تساعد أساليب مثل تحليل الاتجاهات وتحليل المورّدين والمراجعة على مستوى الإدارات الفرقَ المالية على تحديد أسباب انحرافات الإنفاق.
- تحسين الاطلاع على إنفاق المشتريات: تساعد منصات مثل الآن الفرق المالية على جمع إنفاق البطاقات والفواتير والموافقات في منصة واحدة، ما يتيح تحديد فرص المشتريات في وقت مبكر.
5 أنواع من الانحرافات تراقبها القيادات المالية في إنفاق الشركات
تتابع القيادات المالية في الإمارات الانحرافات في إنفاق الشركة لفهم المواضع التي تخرج فيها الموازنة عن الخطة، وتحديد مجالات الإنفاق الزائد أو التكاليف غير المتوقعة. وتساعدك مراقبة هذه الانحرافات لحظيًا على ضبط المصروفات، وتطبيق السياسات، والحفاظ على تقارير مالية دقيقة وموثوقة في جميع الإدارات.
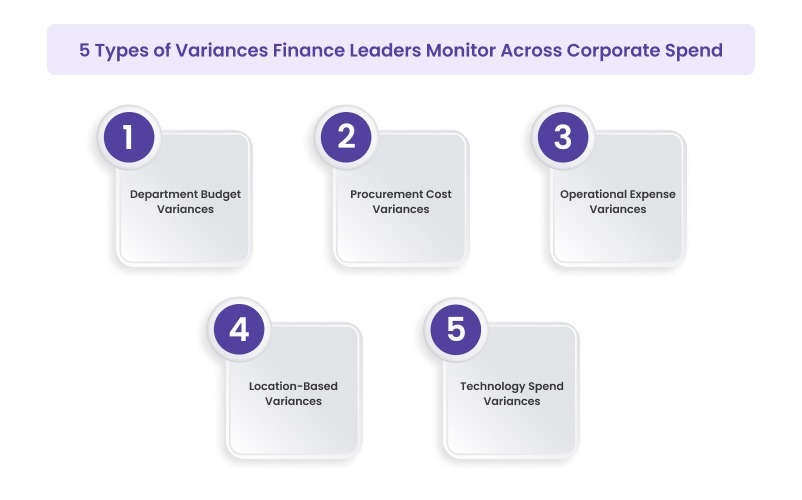
فيما يلي أنواع الانحرافات التي تراقبها القيادات المالية في إنفاق الشركات.
1. انحرافات موازنات الإدارات
تحدث الانحرافات على مستوى الإدارة عندما لا يتطابق الإنفاق الفعلي لفريق ما مع الموازنة المخصصة له.
وتظهر عادةً في مجالات مثل:
- موازنات الحملات التسويقية
- تكاليف سفر فريق المبيعات والتواصل مع العملاء
- مشتريات فرق العمليات
- اشتراكات البرمجيات الخاصة بالإدارات
تشير هذه الانحرافات غالبًا إلى تغيرات في النشاط التجاري أو إلى ثغرات في متابعة الموازنة. ورصدها مبكرًا يتيح للفرق المالية تعديل الأولويات وإحكام الرقابة على الموازنة.
2. انحرافات تكاليف المورّدين والمشتريات
تحدث الانحرافات المرتبطة بالمورّدين عندما تختلف تكاليفهم الفعلية عن التكاليف المخططة.
ومن أسبابها الشائعة:
- تغيّر أسعار المورّدين
- رسوم خدمات إضافية
- تعديل العقود أثناء تنفيذ المشاريع
- مشتريات تتم خارج الاتفاقيات المتفاوض عليها
في قطاعات مثل الخدمات اللوجستية والعقارات والرعاية الصحية وإدارة المرافق، تمثل المشتريات حصة كبيرة من التكاليف التشغيلية. وحتى التغيرات الصغيرة في الأسعار قد تُحدث فجوات ملحوظة في الموازنات. وتساعدك متابعة هذه الانحرافات على اكتشاف أوجه عدم الكفاءة أو المخاطر المحتملة في العقود.
اقرأ أيضًا: دليل «مدفوعات المورّدين في الإمارات: الطرق والأدوات وأفضل الممارسات»
3. انحرافات المصروفات التشغيلية
تظهر الانحرافات التشغيلية عندما تكون تكلفة الأنشطة اليومية أعلى أو أقل من المتوقع.
ومن الأمثلة عليها:
- مصروفات السفر والإقامة
- تكاليف الخدمات اللوجستية والنقل
- مشتريات المعدات
- الإنفاق التشغيلي على مستوى المواقع
تعكس هذه الانحرافات غالبًا تغيرات في الطلب التشغيلي أو في مستوى النشاط. وعلى القيادات المالية أن تحدد ما إذا كانت هذه التكاليف ضرورية للنمو أم أنها إنفاق خارج عن السيطرة.
4. الانحرافات على مستوى المشاريع أو المواقع
تشهد الشركات التي تدير عدة مشاريع أو مواقع في الغالب انحرافات في التكاليف ترتبط بوحدات محددة.
ومن الأمثلة المعتادة:
- مشاريع الإنشاء أو التطوير
- المكاتب الإقليمية أو منافذ البيع بالتجزئة
- المراكز اللوجستية والمستودعات
- المنشآت الصحية أو مراكز الخدمة
اقرأ أيضًا: دليل «إدارة الإنفاق في الخدمات اللوجستية: أفضل الممارسات والاستراتيجيات»
قد تنتج الانحرافات على مستوى المشاريع عن تغيّر أسعار المقاولين، أو التأخير في التنفيذ، أو الحاجة غير المتوقعة إلى موارد إضافية. ولذلك تحتاج الفرق المالية إلى متابعتها عن قرب للحفاظ على الاستدامة المالية لكل مشروع.
5. انحرافات الإنفاق على الاشتراكات والتقنية
أصبح الإنفاق على التقنية سببًا متزايدًا لانحرافات الموازنة.
ومن أسبابها الشائعة:
- اعتماد الفرق أدوات برمجيات سحابية (SaaS) جديدة
- ترقية باقات البرمجيات الحالية
- إضافة تراخيص مستخدمين
- زيادة استخدام البنية التحتية السحابية
قد يبدو كل مصروف صغيرًا بمفرده، لكن هذه المصروفات مجتمعة قد ترفع موازنات التقنية فوق المخطط. وبالنسبة للشركات التي تعتمد على التقنية، تُعد مراقبة الانحرافات المرتبطة بالاشتراكات عنصرًا أساسيًا في الرقابة المالية السليمة.
غير أن رصد هذه الانحرافات باستمرار يتطلب اطلاعًا واضحًا على الإنفاق في جميع الإدارات والمورّدين وفئات المصروفات.
تساعد الآن الفرق المالية على توحيد معاملات بطاقات الشركات والفواتير وبيانات المصروفات في منصة واحدة لإدارة الإنفاق. وبذلك يصبح لديها مصدر واحد موثوق لبيانات الإنفاق التشغيلي، ما يسهّل تحليل انحرافات الموازنة دون تجميع البيانات يدويًا من أنظمة متعددة.
كيف تحسب القيادات المالية انحرافات الموازنة في العمل المالي الفعلي؟
تحسب القيادات المالية انحرافات الموازنة بمقارنة الإنفاق الفعلي للإدارات والمشاريع بالموازنات المخططة، اعتمادًا على بيانات من أنظمة وقنوات دفع متعددة. ويساعدك هذا النهج على تحديد الإنفاق الزائد، وكشف أوجه عدم الكفاءة، واتخاذ إجراءات تصحيحية في الوقت المناسب لإبقاء العمليات متوافقة مع الأهداف المالية.
ولتطبيق هذا النهج باتساق، تحتاج إلى استخدام معادلة انحراف الموازنة لقياس الفرق بين الإنفاق الفعلي والإنفاق المخطط.
معادلة انحراف الموازنة
في أبسط صوره، يوضح تحليل الانحرافات الفرق بين الإنفاق الفعلي والمبلغ المرصود في الموازنة.
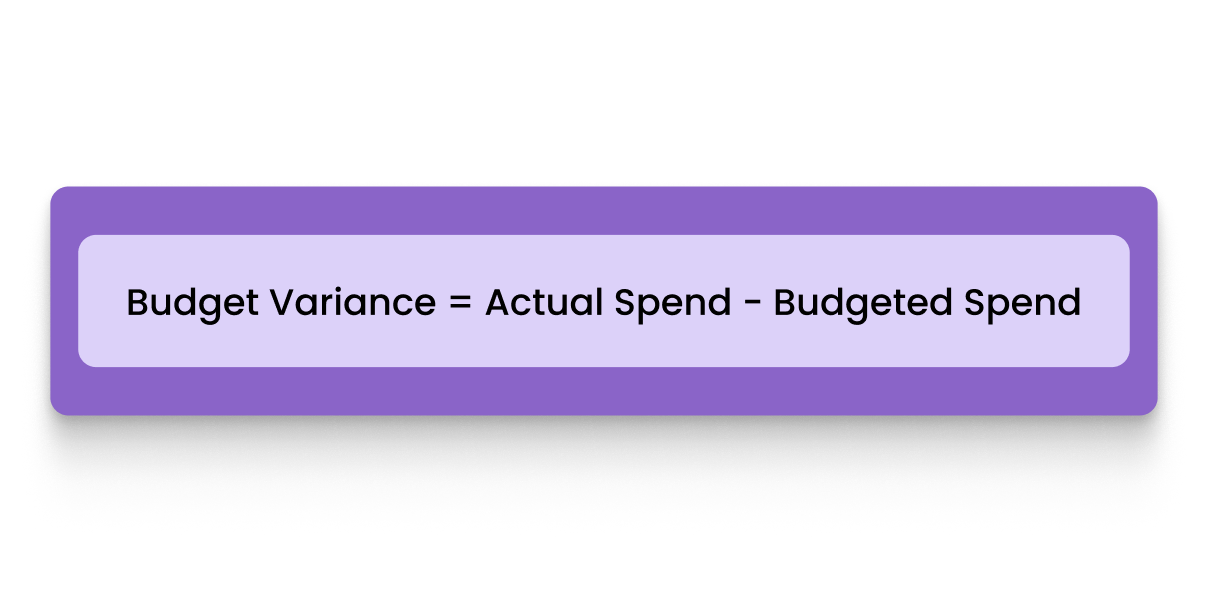
- إذا كانت النتيجة موجبة، فهذا يعني أن الإنفاق تجاوز الموازنة.
- إذا كانت النتيجة سالبة، فقد بقي الإنفاق دون المبلغ المخصص في الخطة.
وتحسب الفرق المالية هذا الانحراف على مستويات مختلفة، منها الإدارات والمشاريع والإنفاق المرتبط بالمورّدين.
وفيما يلي مثال على تطبيق المعادلة عمليًا في موازنة تشغيلية.
مثال عملي من موازنة تشغيلية
لنفترض أن شركة خدمات لوجستية في الإمارات تدير موازنة شهرية للنقل.
- موازنة النقل المخططة: 300,000 درهم شهريًا
- الإنفاق الفعلي على النقل في نهاية الشهر: 345,000 درهم
بتطبيق المعادلة:
الانحراف = 345,000 − 300,000 = 45,000 درهم إنفاقًا زائدًا
يوضح ذلك أن تكاليف النقل تجاوزت الموازنة المعتمدة لذلك الشهر.
والخطوة التالية هي تفسير النتيجة خلال المراجعة المالية.
تفسير النتيجة في المراجعة المالية
يوضح رقم الانحراف مقدار خروج الإنفاق عن الخطة، لكنه لا يفسر سبب ذلك. ولهذا تحتاج القيادات المالية إلى دراسة العوامل التشغيلية التي تقف وراء هذه الأرقام.
ومن الأسباب الشائعة:
- ارتفاع الطلب على التوصيل بسبب زيادة المبيعات
- تغيّر أسعار المورّدين لخدمات النقل والخدمات اللوجستية
- مسارات نقل إضافية أو شحنات طارئة
- أوجه عدم كفاءة تشغيلية تؤثر في تكاليف الوقود أو الأسطول
ومن خلال تحليل هذه العوامل، تستطيع الفرق المالية أن تحدد ما إذا كان الإنفاق الزائد يعكس نشاطًا تجاريًا ضروريًا أم مشكلة في ضبط التكاليف.
لكن جودة تحليل الانحرافات تعتمد على دقة البيانات التي تجمعها الفرق المالية.
لماذا تحدد دقة البيانات جودة تحليل الانحرافات؟
تعتمد دقة تحليل الانحرافات اعتمادًا كاملًا على بيانات مالية موثوقة.
وتركز القيادات المالية على ثلاثة مجالات رئيسية عند حساب الانحرافات:
- سجلات كاملة للمعاملات في جميع الإدارات
- تصنيف صحيح للمصروفات
- تقارير متسقة بين الأنظمة المالية
عندما يُتابَع الإنفاق باتساق ويُراجَع بانتظام، يصبح تحليل الانحرافات أداة فعالة. فهو يساعد الفرق المالية على مراقبة الموازنات، وفرض الانضباط، والحفاظ على توافق الإنفاق مع أولويات المؤسسة.
وبعد حساب انحرافات الموازنة، يمكنك الاستناد إليها في تحليل الانحرافات الشهري واللحظي.
5 خطوات لإجراء تحليل الانحرافات في المراجعات الشهرية واللحظية
تجري القيادات المالية تحليل الانحرافات بمقارنة الإنفاق الفعلي بالموازنة في مراجعات شهرية أو لحظية لرصد الانحرافات بسرعة. وتساعدك هذه العملية على تحديد تجاوزات التكاليف وأوجه عدم الكفاءة التشغيلية وثغرات الامتثال، ما يتيح اتخاذ إجراءات تصحيحية في الوقت المناسب وقرارات مالية مدروسة.
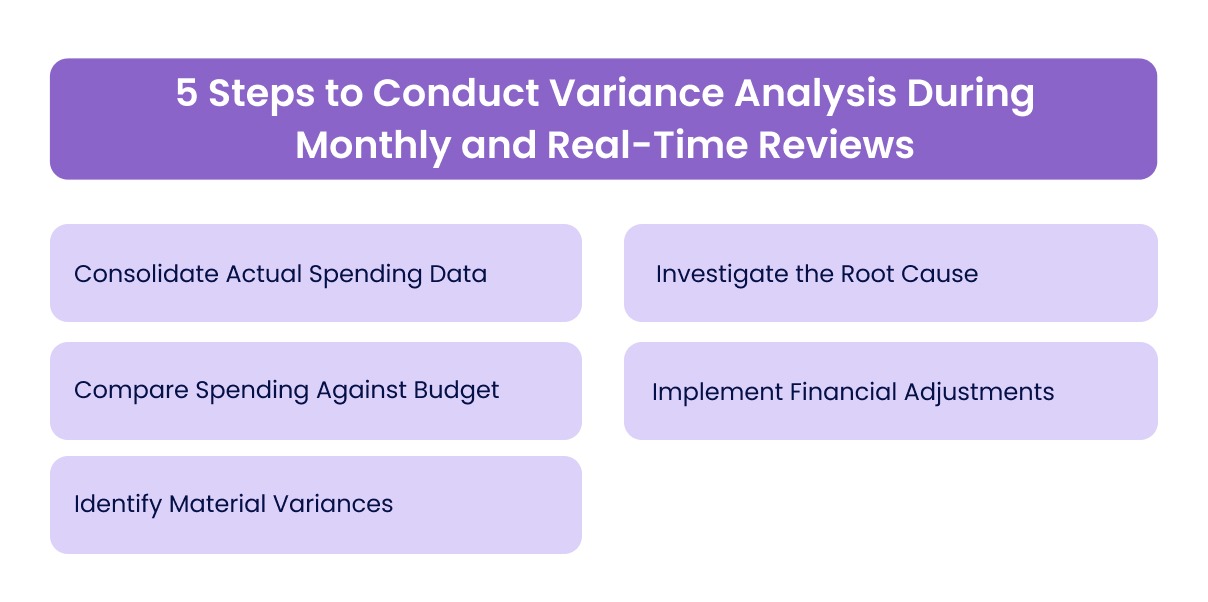
إليك طريقة إجراء تحليل الانحرافات في المراجعات الشهرية واللحظية:
1. تجميع بيانات الإنفاق الفعلي
الخطوة الأولى في أي مراجعة للانحرافات هي جمع بيانات دقيقة عن الإنفاق من جميع أقسام المؤسسة. فهذا يعطي صورة واضحة لما أنفقته الشركة فعلًا خلال فترة المراجعة. ودون بيانات كاملة ومتسقة، لن يكون تحليل الانحرافات موثوقًا.
2. مقارنة الإنفاق الفعلي بمخصصات الموازنة
بعد تجميع بيانات الإنفاق الفعلي، تأتي مقارنتها بـالموازنات المعتمدة للفترة نفسها.
وتتم هذه المقارنات على مستويات مختلفة، مثل:
- موازنات الإدارات
- موازنات المشاريع
- فئات الإنفاق على المورّدين
- مراكز التكلفة التشغيلية
توضح هذه الخطوة أين يسير الإنفاق وفق الخطة وأين وقعت الانحرافات.
3. تحديد الانحرافات الجوهرية
تركز القيادات المالية بعد ذلك على الانحرافات الكبيرة بما يكفي لتكون مؤثرة، أو التي تؤثر في الأداء المالي العام.
ومن المؤشرات المعتادة التي تستدعي المراجعة:
- إنفاق زائد كبير في إحدى الإدارات
- تكاليف مورّدين تتجاوز شروط العقد
- مصروفات تشغيلية تنمو أسرع من المخطط
- تكاليف مشاريع تتجاوز المبالغ المرصودة في الموازنة
اقرأ أيضًا: دليل «معالجة فواتير المورّدين: المراحل والتحديات والأتمتة»
4. البحث في السبب الجذري
بعد رصد الانحراف، تبحث الفرق المالية في أسباب حدوثه.
وتدرس عوامل تشغيلية مثل:
- تغيرات في النشاط التجاري
- تعديلات أسعار المورّدين
- تكاليف تشغيلية غير متوقعة
- إنفاق خارج السياسات المعتمدة
يساعد ذلك على تحديد ما إذا كان الانحراف ناتجًا عن نمو فعلي في الأعمال، أو عن عدم كفاءة تشغيلية، أو عن قصور في الرقابة على الموازنة.
5. تنفيذ التعديلات المالية
لا يحقق تحليل الانحرافات قيمة إلا إذا أدى إلى إجراء فعلي. فبعد تحديد السبب، قد تتخذ القيادات المالية خطوات مثل:
- تعديل خطط الإنفاق في الإدارات
- إعادة التفاوض على عقود المورّدين
- إعادة توزيع الموازنات بين المشاريع
- تعزيز إجراءات الموافقة على الإنفاق مستقبلًا
تضمن هذه الإجراءات بقاء الإنفاق التشغيلي متوافقًا مع الخطط المالية.
ويتطلب إجراء هذه المراجعات بفعالية في الغالب تطبيق أساليب راسخة لتحليل الانحرافات تستخدمها الفرق المالية الحديثة.
أهم 6 أساليب لتحليل الانحرافات لتحسين دقة الموازنة
تستخدم الفرق المالية الحديثة في الشركات الإماراتية أساليب تحليل الانحرافات لمقارنة الموازنات المخططة بالإنفاق الفعلي، وإبراز الفروقات في الإدارات والمشاريع. وتساعدك هذه الأساليب على تحديد مسببات التكاليف بدقة، وتقييم الكفاءة التشغيلية، واتخاذ قرارات مبنية على البيانات للحفاظ على الربحية والرقابة المالية.
1. تحليل الاتجاهات عبر الفترات المالية
يدرس تحليل الاتجاهات كيف يتغير الإنفاق بمرور الوقت، بدلًا من مراجعة كل انحراف بمعزل عن غيره.
وتتابع الفرق المالية غالبًا:
- اتجاهات الإنفاق التشغيلي الشهري
- استخدام موازنات الإدارات على مدى الأرباع المالية
- تغيرات تكاليف المورّدين بمرور الوقت
- أنماط نمو المصروفات المتكررة
على سبيل المثال، إذا ارتفعت تكاليف النقل تدريجيًا على مدى عدة أشهر، فقد يعكس الانحراف زيادة في الطلب التشغيلي وليس إنفاقًا زائدًا مفاجئًا. وتساعدك متابعة الاتجاهات على معرفة ما إذا كان الانحراف تقلبًا قصير الأجل أم تحولًا أطول أمدًا في التكاليف.
2. تحليل الانحرافات على مستوى الإدارات
ومن الأساليب الشائعة أيضًا مراجعة الإنفاق حسب الإدارة. ويساعدك ذلك على معرفة أداء كل وحدة أعمال مقارنة بموازنتها.
وتدرس القيادات المالية عادةً:
- نفقات الحملات التسويقية
- تكاليف سفر فريق المبيعات والتواصل مع العملاء
- مشتريات فرق العمليات
- اشتراكات التقنية الخاصة بالإدارات
يحدد التحليل على مستوى الإدارات مصدر الضغوط على الإنفاق بدقة، ويضمن أن يبقى كل فريق مسؤولًا عن موازنته.
3. تحليل التكاليف على مستوى المورّدين
يركز التحليل على مستوى المورّدين على التغيرات في إنفاق المشتريات. ولأن كثيرًا من التكاليف التشغيلية يعتمد على مورّدين خارجيين، تساعد مراجعة معاملات المورّدين الفرقَ المالية على رصد تغيّرات الأسعار أو الخروج عن شروط العقود.
ويشمل ذلك غالبًا:
- مراجعة فواتير المورّدين عبر الفترات المالية
- مقارنة أسعار العقود بالمبالغ المفوترة فعليًا
- رصد الارتفاعات غير المعتادة في الإنفاق على المورّدين
في قطاعات مثل الخدمات اللوجستية وإدارة المرافق والعقارات، يُعد التحليل على مستوى المورّدين أساسيًا لإبقاء التكاليف التشغيلية تحت السيطرة.
4. تحليل الانحرافات على مستوى المشاريع أو مراكز التكلفة
تحلل الشركات التي تدير عدة مشاريع أو مواقع أو مراكز تكلفة الانحرافات في الغالب على مستوى الوحدة التشغيلية.
وقد تراجع الفرق المالية:
- موازنات مشاريع الإنشاء أو التطوير
- تكاليف تشغيل المكاتب الإقليمية أو منافذ البيع بالتجزئة
- مصروفات المراكز اللوجستية
- الإنفاق على صيانة المرافق
يساعدك ذلك على معرفة الوحدات التي تسبب أكبر انحرافات في الموازنة، وتقييم الأداء المالي لكل وحدة على حدة.
5. تحليل الانحرافات القائم على الحجم والنشاط
تحدث بعض الانحرافات بسبب تغيّر مستويات النشاط التجاري. لذلك تتحقق الفرق المالية مما إذا كانت انحرافات التكاليف تتناسب مع حجم العمليات.
ومن الأمثلة:
- ارتفاع تكاليف الخدمات اللوجستية نتيجة زيادة الشحنات
- ارتفاع مصروفات التسويق مع زيادة نشاط الحملات
- نمو تكاليف اكتساب العملاء خلال مرحلة التوسع
يساعد التحليل القائم على النشاط القيادات المالية على التمييز بين النمو الطبيعي في التكاليف المرتبط بأداء الأعمال والإنفاق الزائد الفعلي.
6. المراقبة المستمرة للإنفاق
تجمع الفرق المالية اليوم بين المراجعات الدورية للانحرافات والمراقبة المستمرة للإنفاق التشغيلي. فبدلًا من الانتظار حتى نهاية الشهر، تتابع الإنفاق طوال الفترة المالية. ويتيح لك ذلك رصد المعاملات غير المعتادة أو أنماط التكاليف الناشئة مبكرًا، قبل أن تؤثر في الموازنة تأثيرًا كبيرًا.
تعزز المراقبة المستمرة الرقابة المالية، إذ تساعد الفرق على البحث في الانحرافات في وقت أبكر والاستجابة بسرعة أكبر لتغيرات الإنفاق.
تتيح الآن المراقبة المستمرة للإنفاق التشغيلي من خلال جمع بطاقات الشركات وتقديم تقارير المصروفات والموافقات في منصة واحدة. ويمكّن ذلك الفرق المالية من متابعة الإنفاق مقارنة بالموازنات طوال الفترة المالية بدلًا من انتظار تقارير نهاية الشهر.
ويتطلب تطبيق هذه الأساليب بفعالية اتباع استراتيجيات مجرّبة تحسّن دقة تحليل الانحرافات وكفاءته.
6 من أفضل الاستراتيجيات التي تعتمدها القيادات المالية لتحليل الانحرافات بفعالية
تعتمد القيادات المالية استراتيجيات محددة لزيادة فعالية تحليل الانحرافات، بما يضمن مراقبة الموازنات وإنفاق الإدارات والتكاليف التشغيلية عن قرب. وتساعدك هذه الاستراتيجيات على رصد الانحرافات مبكرًا، وتحسين توزيع الموارد، والحفاظ على السيطرة على الربحية في المشاريع ووحدات الأعمال.
1. منح الأولوية لفئات التكاليف الأعلى تأثيرًا
تكون مراجعات الانحرافات أكثر فائدة عندما تركز الفرق المالية على المصروفات الأكثر تأثيرًا في الربحية. فالمجالات عالية القيمة مثل المشتريات والخدمات اللوجستية والإنفاق على التقنية والتكاليف التشغيلية العامة هي في الغالب مصدر أكبر انحرافات الموازنة.
طريقة التطبيق:
- حدد فئات التكاليف التي تمثل الحصة الأكبر من الإنفاق التشغيلي
- ركّز مراجعات الانحرافات على مدفوعات المورّدين والتكاليف التشغيلية وبنود المشتريات الرئيسية
- أولِ اهتمامًا إضافيًا للمصروفات التي تؤثر مباشرة في هوامش الربح
ننصحك بقراءة: دليل «مدفوعات المورّدين في الإمارات: الطرق والأدوات وأفضل الممارسات»
2. مقارنة الانحرافات باتجاهات الإنفاق السابقة
قد يكون النظر إلى الانحراف وحده مضللًا. فمقارنته بالإنفاق السابق تساعد الفرق المالية على معرفة ما إذا كان التغير غير معتاد أم جزءًا من نمط متكرر.
طريقة التطبيق:
- قارن الإنفاق الحالي بالمتوسطات الشهرية أو الربع سنوية السابقة
- تحقق مما إذا كانت انحرافات مماثلة قد حدثت في فترات سابقة
- استخدم هذه الاتجاهات لتقرر ما إذا كان الانحراف يحتاج إلى بحث أعمق
3. البحث في الانحرافات المتكررة
تستمر بعض الانحرافات في الظهور عبر الفترات المالية. وعندما تتجاوز فئة التكاليف نفسها الموازنة باستمرار، فإن ذلك يشير عادةً إلى مشكلات في افتراضات الموازنة أو في التخطيط التشغيلي.
طريقة التطبيق:
- حدد فئات المصروفات التي تتجاوز موازناتها بشكل متكرر
- تحقق مما إذا كانت افتراضات الموازنة الأصلية لا تزال متوافقة مع النشاط التشغيلي الفعلي
- عدّل الموازنات المستقبلية إذا استمرت الانحرافات المتكررة
4. الاستفادة من نتائج تحليل الانحرافات لتحسين الموازنات المستقبلية
يصبح تحليل الانحرافات أكثر فاعلية عندما يُستفاد منه في التخطيط المالي المستقبلي. فالدروس المستخلصة من الانحرافات السابقة تساعد الفرق على تحسين تقديرات الموازنة وافتراضات التوقعات المالية.
طريقة التطبيق:
- راجع الانحرافات السابقة خلال إعداد الموازنة السنوية
- عدّل توقعات التكاليف بناءً على أنماط الإنفاق الفعلي في الفترات السابقة
- أدرج هذه النتائج في نماذج التوقعات المالية
5. توثيق أسباب الانحرافات الكبيرة
يساعد الاحتفاظ بسجل لتفسيرات الانحرافات الفرقَ المالية على ملاحظة الأنماط بمرور الوقت. وتصبح هذه السجلات مرجعًا مفيدًا في المراجعات المستقبلية وعند البحث في أسباب الانحرافات.
طريقة التطبيق:
- وثّق السبب التشغيلي وراء انحرافات الموازنة الكبيرة
- احتفظ بسجلات لتفسيرات الانحرافات في فئات المصروفات المتكررة
- ارجع إلى هذه التفسيرات السابقة خلال المراجعات المالية المستقبلية.
تحقق هذه الاستراتيجيات أكبر أثر عندما تقترن بمنصة تبسّط تحليل الانحرافات وتعززه.
كيف تساعد الآن الفرق المالية على تعزيز تحليل الانحرافات؟
يجري كثير من الفرق المالية في الإمارات تحليلًا شهريًا للانحرافات، لكن تشتت الإنفاق بين البطاقات والفواتير والاشتراكات والإدارات يحدّ في الغالب من الاطلاع الفوري على الإنفاق ويؤخر رصد انحرافات الموازنة.
تجمع الآن بطاقات الشركات وتسجيل بيانات المصروفات والموافقات والتكامل مع الأنظمة المحاسبية في منصة واحدة. ويساعدك هذا الاطلاع المستمر على مراقبة الإنفاق مقارنة بالموازنات، والبحث في الانحرافات بسرعة، والحفاظ على رقابة مالية أقوى.
نطاق عمل الآن في دورة الإنفاق التشغيلي
الاطلاع الدقيق وفي الوقت المناسب على الإنفاق التشغيلي هو أساس تحليل الانحرافات الفعال. وتمكّن الآن الفرق المالية من تحليل انحرافات الموازنة ببيانات مالية موثوقة من خلال تعزيز كل مرحلة من مراحل دورة الإنفاق.

1. بطاقات الشركات مع ضوابط إنفاق مدمجة
توفر الآن بطاقات الشركات مع ضوابط إنفاق قابلة للتخصيص، حتى تتمكن الفرق المالية من إدارة الإنفاق قبل أن يؤثر في الموازنات.
ويمكن للمسؤولين:
- تحديد حدود الإنفاق لكل موظف أو فريق أو مشروع
- تقييد فئات التجار وفقًا لسياسات الشركة
- إصدار بطاقات افتراضية أو فعلية فورًا
- تجميد البطاقات أو إيقافها لحظيًا
تساعد هذه الضوابط على إبقاء المصروفات التشغيلية ضمن الموازنات المعتمدة، وتقلل خطر الإنفاق غير المخطط الذي قد يتسبب في انحرافات الموازنة.
2. تسجيل بيانات المصروفات آليًا والتحقق من الإيصالات
بمجرد إتمام الدفع ببطاقة الشركة، تظهر المعاملة فورًا على المنصة، ويرفع الموظف الإيصال.
يستخرج Alaan Intelligence البيانات الرئيسية آليًا، مثل:
- اسم المورّد
- مبلغ المعاملة
- تفاصيل الفاتورة
- تاريخ الشراء ووقته
ثم يتحقق النظام من هذه المعلومات بمطابقتها مع سجل المعاملة، ويشير إلى أي اختلافات. ويضمن ذلك أن تعمل الفرق المالية على بيانات مصروفات دقيقة أثناء تحليل الانحرافات.
3. مسارات موافقة منظمة قبل اعتماد المصروفات نهائيًا
تمر المصروفات والفواتير عبر مسارات موافقة قائمة على السياسات ومتوافقة مع قواعد الإنفاق في الشركة.
ويضمن ذلك:
- مراجعة المصروفات قبل اعتمادها نهائيًا
- توافق الإنفاق مع موازنات الإدارات
- الإشارة مبكرًا إلى الإنفاق غير المعتاد والاستثناءات من السياسات
ومن خلال فرض الموافقات في مرحلة مبكرة قبل إتمام الإنفاق، تمنع الفرق المالية الإنفاق غير المعتمد الذي يؤدي غالبًا إلى انحرافات غير متوقعة في الموازنة.
4. التكامل مع الأنظمة المحاسبية لسجلات مالية دقيقة
تتكامل الآن مباشرة مع الأنظمة المحاسبية مثل:
- NetSuite
- QuickBooks
- Xero
- Microsoft Dynamics
بعد اعتماد المصروف، تُزامَن المعاملة تلقائيًا مع النظام المحاسبي. ويقلل ذلك إدخال البيانات يدويًا، ويضمن أن تحلل الفرق المالية الانحرافات بناءً على سجلات مالية دقيقة.
5. الاطلاع الفوري على الإنفاق التشغيلي
توفر الآن لوحات معلومات مباشرة تعرض:
- معاملات بطاقات الشركات
- الإنفاق على مستوى الإدارات
- المصروفات المقدمة والمعلقة
- اتجاهات الإنفاق التشغيلي
يساعد هذا الاطلاع الفرق المالية على متابعة الإنفاق الفعلي مقارنة بالموازنات طوال الفترة المالية، بدلًا من اكتشاف الانحرافات في مراجعات نهاية الشهر فقط.
منصة الآن: ما تقدمه وما لا تقدمه
تُعد الآن منصة لإدارة الإنفاق صُممت لتعزيز الرقابة المالية على المصروفات التشغيلية.
وتساعد الفرق المالية على:
- ضبط الإنفاق من خلال بطاقات الشركات وتطبيق السياسات
- تسجيل بيانات المصروفات والتحقق منها آليًا
- الحفاظ على سجلات مالية دقيقة ومحدّثة لحظيًا
لا تحل الآن محل نظامك المحاسبي أو نظام تخطيط موارد المؤسسة (ERP)، بل تتكامل مع أدواتك الحالية لتعزيز ضبط الإنفاق في مراحله الأولى، وتوفير الاطلاع الذي تحتاجه الفرق المالية لمراقبة انحرافات الموازنة بفعالية.
الخلاصة
يمنح تحليل الانحرافات القيادات المالية رؤية واضحة لمدى توافق الإنفاق مع الموازنات. وبالنسبة للشركات في الإمارات، فهو يساعد على رصد الانحرافات مبكرًا، وفهم أسبابها، وإبقاء إنفاق الإدارات ضمن المسار المخطط.
والاطلاع الدقيق والفوري على الإنفاق في الإدارات والمورّدين والمشاريع يعزز الانضباط المالي ويحسّن إعداد الموازنات.
تجمع الآن بطاقات الشركات وتسجيل بيانات المصروفات والموافقات والمزامنة مع الأنظمة المحاسبية في منصة واحدة. وبذلك تتابع الفرق المالية الإنفاق لحظيًا، وترصد الانحرافات في وقت أبكر، وتبسّط تحليل الانحرافات.
احجز عرضًا توضيحيًا مجانيًا اليوم لتتعرف على الطريقة التي تمنح بها الآن شركتك في الإمارات اطلاعًا كاملًا على الإنفاق، وإدارة مبسطة للمصروفات، ورقابة مالية قوية، وابدأ في تطوير عملياتك المالية.
يوضح لك تقرير الانحرافات أين خرجت الموازنة عن الخطة، والسؤال التالي هو أثر ذلك في السيولة النقدية لديك، وهو ما يشرحه دليل «إدارة التدفق النقدي» خطوة بخطوة. ويمكنك أيضًا إدخال أرقامك في أداة اختبار تحمّل التدفق النقدي لمعرفة المدة التي تكفيها سيولتك المتاحة إذا استمر الإنفاق الزائد لبضعة أشهر أخرى.
الأسئلة الشائعة
1. ما فوائد تحليل الانحرافات للفرق المالية؟
يساعد تحليل الانحرافات القيادات المالية على رصد المواضع التي يختلف فيها الإنفاق الفعلي عن الموازنة. ويتيح للفرق تحديد الإنفاق الزائد وأوجه عدم الكفاءة التشغيلية ومسببات التكاليف غير المتوقعة بسرعة.
2. ما الفرق بين الانحراف الملائم والانحراف غير الملائم؟
يحدث الانحراف الملائم عندما يكون الإنفاق أقل من المخطط أو تتجاوز الإيرادات التوقعات. أما الانحراف غير الملائم فيحدث عندما تتجاوز التكاليف الموازنة أو تقل الإيرادات عن المتوقع، ما يشير إلى ضرورة إجراء مراجعة مالية أكثر تفصيلًا.
3. ما طريقة الأعمدة في تحليل الانحرافات؟
تضع طريقة الأعمدة القيم المرصودة في الموازنة والقيم الفعلية والانحراف المحسوب جنبًا إلى جنب في التقارير. ويسهّل ذلك على الفرق المالية مقارنة الأداء المخطط بالأداء الفعلي على مستوى الإدارات أو المشاريع أو فئات التكاليف.
4. ما دور المعايير في تحليل الانحرافات؟
المعايير هي تكاليف مرجعية أو مستهدفات أداء تُستخدم في إعداد الموازنة والتخطيط. وتقارن الفرق المالية الإنفاق الفعلي بهذه المعايير لتحديد الانحرافات والتحقق من توافق الإنفاق مع الأداء المتوقع.
5. كم مرة ينبغي أن تجري الفرق المالية تحليل الانحرافات؟
تراجع معظم الفرق المالية الانحرافات خلال إقفال نهاية الشهر لمقارنة الإنفاق الفعلي بالموازنة. لكن كثيرًا من المؤسسات تتابع أيضًا المصروفات الرئيسية باستمرار طوال الشهر.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management