
نظرة عملية على كيفية إدارة موازنة المشروع أثناء التنفيذ، وما الذي تتضمنه الموازنة القابلة للاستخدام، وكيف يحمي الضبط المحكم للإنفاق هامش الربح.
- مع ارتفاع التكاليف في الإمارات بنسبة من 2 إلى %3 في العام الماضي، ونمو التكاليف في منطقة الشرق الأوسط عمومًا بنسبة %4.0 في 2024، أصبح إعداد موازنات المشاريع أداة لضبط هامش الربح وليس مهمة تخطيط تُنجز مرة واحدة.
- لا تبقى الموازنة مفيدة إلا إذا استمر العمل بها طوال التنفيذ، ولذلك يجب متابعة التكلفة الملتزم بها والتكلفة الفعلية وتغييرات النطاق معًا، وليس الفواتير المدفوعة فقط.
- تبدأ معظم حالات تجاوز الموازنة في مسارات الموافقة والمشتريات والتأخر في تسجيل التكاليف، وليس في نموذج الموازنة نفسه، ولهذا تبدو مفاجئة رغم أن مؤشراتها ظهرت مبكرًا.
- إعادة التوقع جزء من الإدارة الجيدة للموازنة، وليست دليلًا على فشل الموازنة الأصلية، وهي تُبقي القرارات مبنية على الوضع الفعلي للمشروع حاليًا.
- تدعم الآن هذا الجانب التشغيلي من خلال بطاقات الشركات، وحدود الإنفاق، ومسارات الموافقة، والاطلاع الفوري على إنفاق المشاريع، وجمع الإيصالات وتسجيل بياناتها، والتكامل مع الأنظمة المحاسبية لتسوية حسابات أدق.
نادرًا ما تفشل موازنات المشاريع لأن أحدًا لم يُعدّ جدول بيانات. فهي تفشل عادةً لأن افتراضات التكلفة تتغير، أو لأن الموافقات تتباطأ، أو لأن تغييرات النطاق تُنفَّذ بشكل غير رسمي، أو لأن الإنفاق الفعلي لا يظهر إلا بعد فوات أوان تصحيحه. وبالنسبة إلى الشركات القائمة على المشاريع، لا تقتصر إدارة الموازنة على تحديد رقم في البداية، بل تعني الحفاظ على فائدة هذا الرقم طوال سير المشروع.
وتزداد أهمية ذلك عندما لا تكون تكاليف المدخلات ثابتة. ففي الإمارات، ظلت ضغوط التكاليف مرتفعة في القطاعات التي تعتمد على المشاريع، إذ سجلت الإمارات ارتفاعًا في التكاليف بنسبة من 2 إلى %3 في العام الماضي، وشهدت منطقة الشرق الأوسط عمومًا نموًا في التكاليف بنسبة %4.0 في 2024. وفي ظل هذه الظروف، تصبح إدارة موازنة المشروع أداة لضبط هامش الربح، وليست مجرد عملية تخطيط.
نشرح في هذا المقال كيف تعمل إدارة الموازنة في إدارة المشاريع على أرض الواقع، وما الذي ينبغي أن تتضمنه موازنة المشروع القابلة للاستخدام، وأين ينهار ضبط التكاليف عادةً، وكيف يساعد الاطلاع الأفضل على الإنفاق الفرقَ على حماية هامش الربح وإعداد توقعات أكثر موثوقية.
الخلاصة / أهم النقاط
- تحقق إدارة الموازنة في إدارة المشاريع أفضل النتائج عندما يستمر العمل بها طوال التنفيذ، وليس في مرحلة التخطيط فقط.
- تحتاج موازنة المشروع الموثوقة إلى نطاق واضح، وافتراضات للتكلفة، وتحديد للمسؤوليات، وخط أساس رقابي يستطيع الفريق متابعته فعلًا.
- يعتمد الضبط الأفضل لموازنة المشروع على متابعة التكلفة الملتزم بها والتكلفة الفعلية وتغييرات النطاق معًا.
- تبدأ معظم مشكلات الموازنة في مسارات الموافقة والمشتريات والتأخر في تسجيل التكاليف، وليس في نموذج الموازنة نفسه.
- إعادة التوقع جزء من الإدارة الجيدة للموازنة، وليست دليلًا على فشل الموازنة الأصلية.
- تساعد الآن الشركات على تعزيز ضبط الإنفاق المرتبط بالمشاريع من خلال مسارات الموافقة، والاطلاع الفوري على الإنفاق، وتسوية حسابات أدق.
لماذا تُعد إدارة الموازنة مهمة في إدارة المشاريع؟
تكتسب إدارة موازنة المشروع أهميتها لأن المشاريع لا تستهلك التكاليف بشكل متساوٍ أو منتظم. فالإنفاق يأتي عادةً على مراحل، والتزامات المورّدين تسبق غالبًا الفواتير النهائية، وقد تؤثر تغييرات النطاق في التكلفة قبل وقت طويل من ظهورها في تقرير رسمي. وإذا كان ضبط الموازنة ضعيفًا، فإن فريق المشروع يكتشف المشكلة عادةً بعد أن يكون قد التزم بمبالغ كبيرة بالفعل.
كما أن دور الموازنة لا يقتصر على وضع سقف للإنفاق. فالموازنة الجيدة تساعد الشركة على تحديد ما إذا كان المشروع مجديًا تجاريًا، وما إذا كان التنفيذ يسير كما هو متوقع، وما إذا كانت الانحرافات الناشئة تتطلب إجراءً فوريًا بدلًا من تبريرها لاحقًا. ولهذا تقع إدارة الموازنة في إدارة المشاريع ضمن مسؤولية الإدارة المالية والرقابة بقدر ما تقع ضمن مسؤولية فريق التنفيذ.
من أين تبدأ الضغوط على الموازنة عادةً؟
- تغيّر النطاق قبل تحديث التكلفة
نادرًا ما يبدو تغيير صغير في النطاق خطيرًا بمفرده. لكن المشكلة أن التغييرات الصغيرة المتكررة قد تغيّر تكاليف العمالة والمشتريات والمقاولين من الباطن والجدول الزمني قبل أن يعيد أحد إعداد الموازنة بالكامل. - وصول الموافقات بعد أن تكون قرارات الإنفاق قد بدأ تنفيذها
في كثير من الشركات، تبدو الموازنة منضبطة على الورق، لكن قرارات الشراء تتحرك أسرع من مسار الموافقات. وحين تتضح الصورة الكاملة للإدارة المالية، يكون الالتزام التجاري قد تم في أغلب الأحيان. - تسجيل التكلفة الفعلية بعد فوات الأوان
يضعف ضبط الموازنة بسرعة عندما تبقى الإيصالات أو الفواتير أو مصروفات البطاقات أو رسوم المورّدين خارج سير العمل الرئيسي لفترة طويلة. وعندها تتحول الموازنة إلى سجل تاريخي بدلًا من أن تكون أداة لاتخاذ القرار.
لماذا تهتم الفرق المالية بها؟
- حماية هامش الربح
لا يقتصر أثر ضعف ضبط الموازنة على حدوث تجاوزات. فهو يُضعف أيضًا الثقة في ربحية المشروع، ويصعّب التمييز بين مشكلات التنفيذ ومشكلات التخطيط. - دقة التوقعات
موازنة المشروع من المدخلات التي تدعم التوقعات المالية للشركة ككل. وإذا كانت تكاليف المشروع غير موثوقة، تصبح خطط السيولة والتقارير الإدارية أقل موثوقية أيضًا. - تفسير الانحرافات
نادرًا ما يكتفي كبار المعنيين بمعرفة أن المشروع أنفق أكثر مما كان مخططًا له. فهم يريدون معرفة أين بدأ الانحراف، وهل تمت الموافقة عليه، وهل لا تزال بقية الموازنة موثوقة.
اقرأ أيضًا: نظام إدارة النقد والرقابة عليه في الإمارات
ما الذي تتضمنه موازنة المشروع فعليًا؟
موازنة المشروع ليست مجرد مبلغ إجمالي معتمد. فهي التوزيع المخطط للأموال على الأعمال التي يُتوقع أن ينجزها المشروع، إلى جانب الافتراضات التي يقوم عليها هذا الإنفاق. ويكتسب هذا التمييز أهميته لأن المشروع قد يبقى قريبًا من إجمالي موازنته، ومع ذلك يفقد السيطرة على مستوى البنود أو المراحل أو الالتزامات إذا كان الهيكل التفصيلي للموازنة ضعيفًا.
لذلك تحتاج الموازنة القابلة للاستخدام إلى قدر كافٍ من التفاصيل لدعم التخطيط والموافقة والمتابعة وإعادة التوقع. وإذا كانت الموازنة مجرد تقدير عام، فقد تساعد على الحصول على الموافقة في البداية، لكنها لن تفيد كثيرًا بعد بدء التنفيذ.
المكونات الأساسية لموازنة المشروع
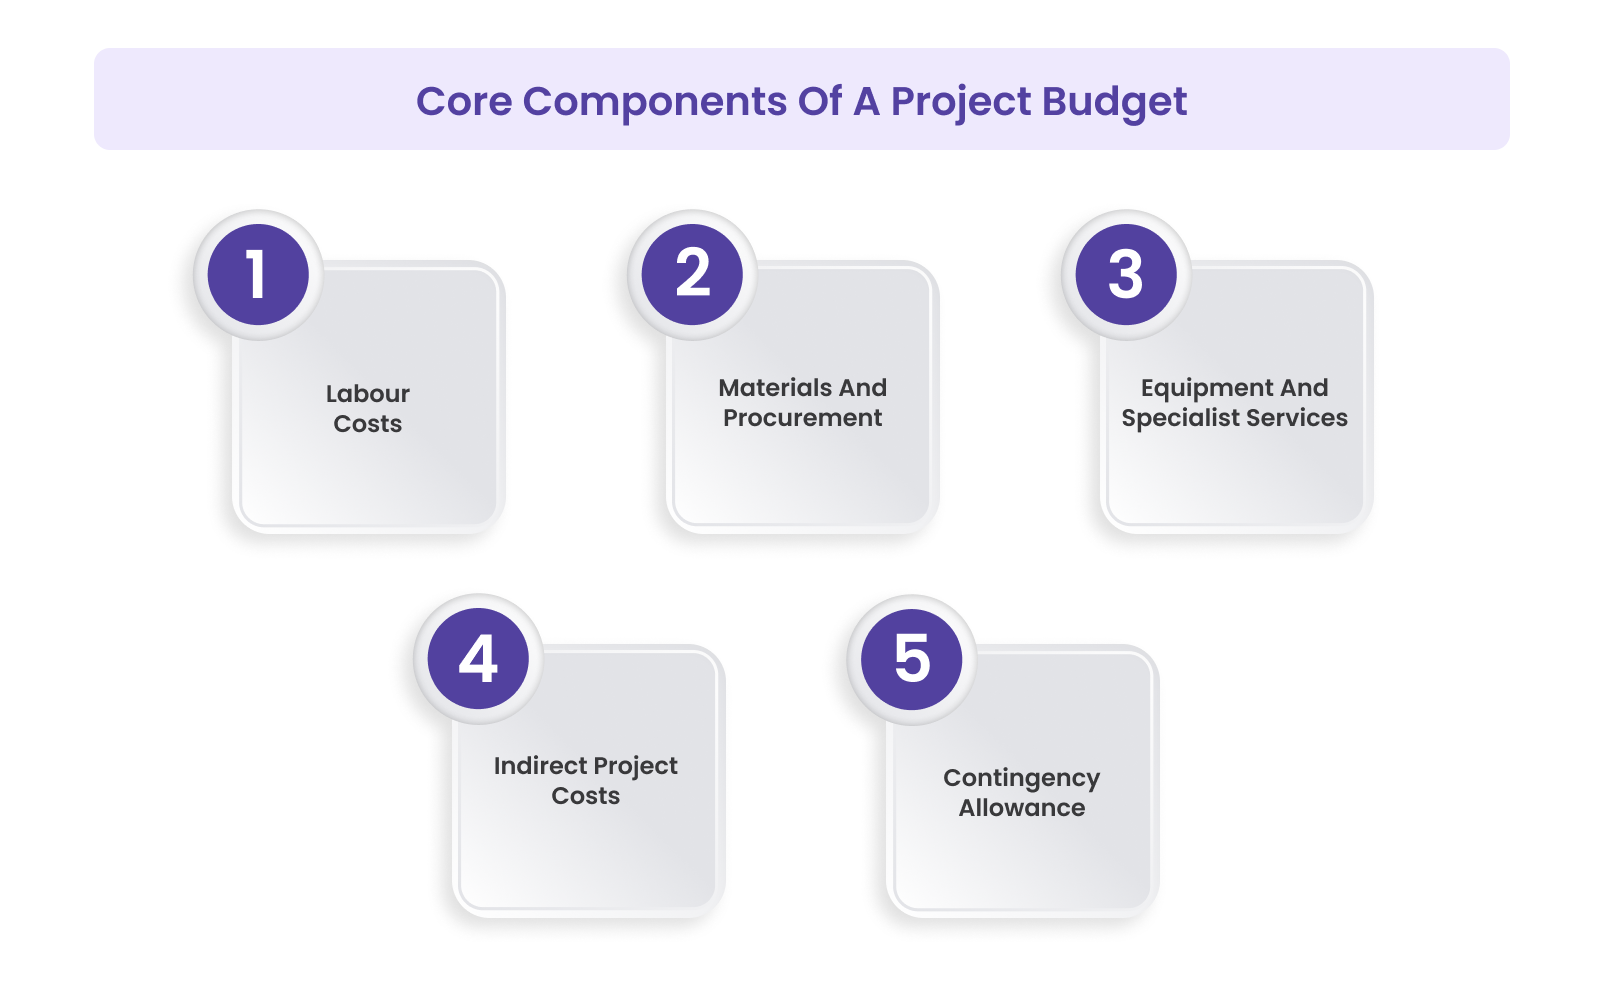
- تكاليف العمالة
تكلفة الفريق الداخلي، وتكلفة المتعاقدين، وأي افتراضات للجهد قائمة على الأدوار أو الوقت تؤثر في التنفيذ. - المواد والمشتريات
المشتريات المباشرة للمشروع، ومدخلات التوريد، والتكاليف على مستوى الفئات التي قد تتغير بتغير الكميات أو مدى التوفر أو أسعار المورّدين. - المعدات والخدمات المتخصصة
المعدات المستأجرة، ودعم المقاولين من الباطن، وشركاء التنفيذ، والاستشاريون، أو أي قدرات خارجية لازمة لإنجاز العمل. - التكاليف غير المباشرة للمشروع
التكاليف العامة المرتبطة بالموقع، والدعم الإداري، والسفر، والتكاليف العامة لإدارة المشروع، وتكاليف الامتثال، أو غيرها من التكاليف غير المباشرة المرتبطة بتنفيذ المشروع. - مخصص احتياطي الطوارئ
احتياطي محدد لحالات عدم اليقين التي يمكن تحديدها، حيث تعلم الشركة بوجود مخاطر حتى إن لم تكن نتيجتها الدقيقة مؤكدة بعد.
الفرق بين تقدير الموازنة وخط الأساس للتكلفة
تقدير الموازنة جزء من عملية التخطيط. أما خط الأساس للتكلفة فهو النسخة المعتمدة من التكلفة المتوقعة التي تستخدمها الشركة لقياس الأداء أثناء التنفيذ. ويكتسب هذا الفرق أهميته لأن الفرق كثيرًا ما تتحدث عن «الموازنة» كما لو أن كل تقدير مبكر يجب أن يكون الرقم الرقابي المعتمد، وهو ما نادرًا ما يحدث في الواقع.
ويصبح خط الأساس المرجع الذي تُقارن به الأعمال المخطط لها بالتكلفة الفعلية ونسبة الإنجاز. كما أنه عنصر أساسي في المتابعة بأسلوب القيمة المكتسبة، حيث تحتاج الشركة إلى أساس معتمد للحكم على ما إذا كان أداء التكلفة يسير فعلًا وفق الخطة.
ذو صلة: التخطيط والتحليل المالي (FP&A)
كيف ينبغي أن يتم تخطيط الموازنة في إدارة المشاريع؟
يحقق تخطيط الموازنة في إدارة المشاريع أفضل النتائج عندما يسير وفق تسلسل واضح. فإذا حاول فريق المشروع الانتقال مباشرة إلى الأرقام النهائية قبل أن يتضح النطاق والافتراضات وتوزيع المسؤوليات، فقد تُعتمد الموازنة، لكن ضبطها سيكون صعبًا لاحقًا.
والهدف ليس جعل عملية التخطيط أكثر بيروقراطية، بل إنشاء هيكل للموازنة يصمد أثناء التنفيذ، ويدعم اتخاذ القرارات، ويظل مفيدًا عندما يبدأ إنفاق المورّدين وتغييرات الجدول الزمني وضغوط إعداد التقارير بالتزايد.
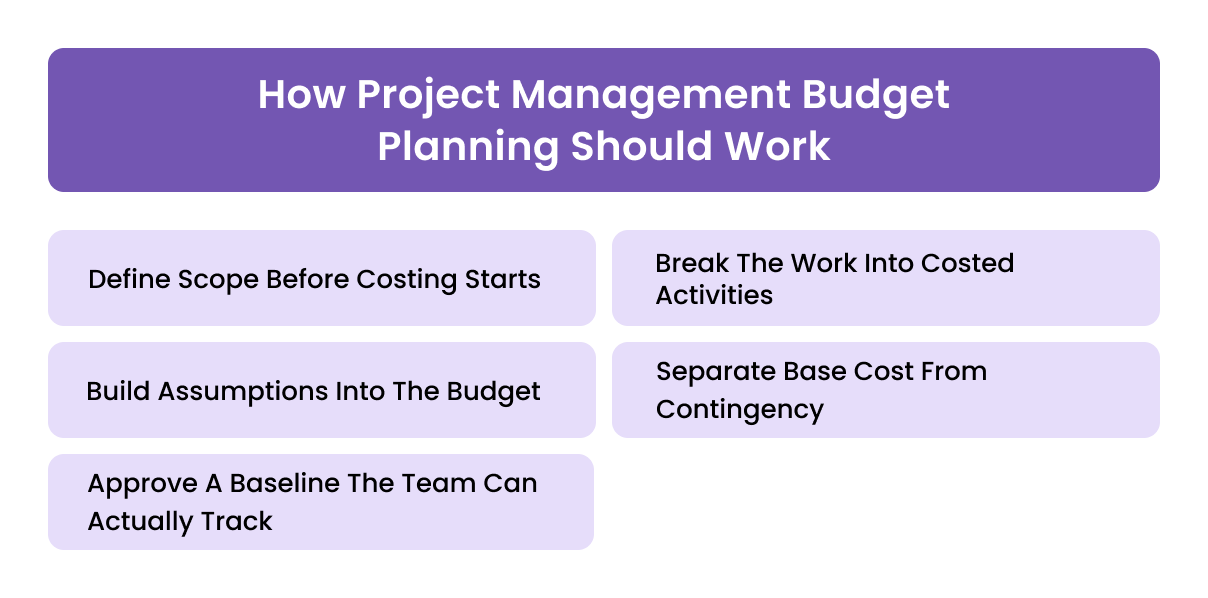
1. تحديد النطاق قبل البدء في تقدير التكاليف
إذا كان النطاق غامضًا، فستحمل الموازنة عدم استقرار خفيًا منذ البداية. وقد يتوصل الفريق إلى رقم ما، لكن هذا الرقم سيعتمد على افتراضات كثيرة غير معلنة تمنعه من البقاء موثوقًا بعد بدء التنفيذ.
ولا يعني وضوح النطاق أن تكون كل التفاصيل نهائية، بل يعني أن تعرف الشركة ما يُتوقع أن ينجزه المشروع، وما هو مستبعد منه، وأين تقع الاعتمادات التجارية الرئيسية قبل إعداد التصور الرئيسي للتكاليف.
2. تقسيم العمل إلى أنشطة محددة التكلفة
تصبح إدارة موازنة المشروع أسهل عندما ترتبط التكلفة بالمراحل أو حزم العمل أو المخرجات أو المسؤولين عنها. فهذا يسهّل معرفة أين تتزايد الضغوط وأي جزء من المشروع مسؤول عنها.
كما يحسّن ذلك الرقابة لاحقًا. فإذا كانت الموازنة مجرد رقم إجمالي، فقد يدرك الفريق أن المشروع ينحرف عن مساره، لكنه يجد صعوبة في تحديد النشاط أو المورّد أو المرحلة المسببة لذلك.
3. إدراج الافتراضات في الموازنة
تقوم كل موازنة مشروع جادة على افتراضات، سواء دُوّنت بشكل صحيح أم لا. فالكميات والأسعار وتوقيت المورّدين والمدة الزمنية والتعرض لتقلبات سعر الصرف وتوفر الموارد ومخاطر الاعتماد على أطراف أو أعمال أخرى كلها تحدد الرقم النهائي.
والنهج الأفضل هو توضيح هذه الافتراضات صراحة أثناء التخطيط. وبذلك، عندما تبدأ الموازنة بالتغير، تستطيع الشركة تحديد ما إذا كانت المشكلة ناتجة عن جودة التنفيذ، أو عن تغيير تجاري، أو عن افتراض في التخطيط لم يتحقق.
4. الفصل بين التكلفة الأساسية واحتياطي الطوارئ
هذه من أوضح الطرق لجعل الموازنة أكثر موثوقية. فالتكلفة الأساسية ينبغي أن تمثل التكلفة المتوقعة لتنفيذ الأعمال المخطط لها وفق الافتراضات المعلنة، بينما ينبغي أن يعكس احتياطي الطوارئ مجالات عدم اليقين المعروفة التي قد تتحقق وقد لا تتحقق.
وعندما يُخلط بين الاثنين دون عناية، تصبح قراءة الموازنة أصعب، ويصبح ضبطها أصعب كذلك. فقد يعتقد الفريق أنه لا يزال لديه هامش متبقٍ، بينما لا يتضح للإدارة المالية ما إذا كان هذا الهامش يمثل تكلفة مخططة فعلية أم مخصصًا للمخاطر لم يُستخدم.
5. اعتماد خط أساس يستطيع الفريق متابعته فعلًا
ينبغي ألا تقتصر نتيجة اعتماد الموازنة على وثيقة موقّعة، بل أن ينتج عنها خط أساس رقابي تستطيع الشركة المتابعة على أساسه أثناء التنفيذ، ومراجعته في التقارير، والاستناد إليه عند تفسير الانحرافات.
وإذا تعذّر ربط الرقم المعتمد بأنشطة المشروع الفعلية، فقد يظل الفريق يسميه الموازنة، لكنه لن يؤدي دورها بأي معنى رقابي حقيقي.
اقرأ أيضًا: الفرق بين إعداد الموازنة والتوقعات المالية
كيف تُدار الموازنة في إدارة المشاريع أثناء التنفيذ؟
يمنح تخطيط الموازنة المشروعَ نقطة انطلاق، أما التنفيذ فهو المرحلة التي إما أن تبقى فيها الموازنة مفيدة أو تبدأ بفقدان قيمتها. فبمجرد التعاقد مع المورّدين، وبدء تغيّر النطاق، وتحمّل الشركة للتكاليف، يحتاج المشروع إلى مراجعة رقابية منتظمة ومستمرة بدلًا من مراجعات متقطعة للموازنة.
ومن الأخطاء الشائعة التعامل مع متابعة الموازنة على أنها مجرد عملية لإعداد التقارير. أما في الواقع، فإن إدارة الموازنة أثناء التنفيذ تكون أكثر فاعلية عندما تراجع الشركة التغيرات في التكاليف في وقت مبكر يكفي لاتخاذ إجراء بشأنها، وليس لمجرد تفسيرها لاحقًا.
1. مقارنة التكلفة الفعلية بخط الأساس بشكل متكرر
يصبح ضبط موازنة المشروع أصعب عندما تُراجع التكلفة الفعلية في وقت متأخر جدًا أو على مستوى عام جدًا. فإذا لم يتحقق الفريق من الأداء إلا بعد تراكم الفواتير أو بعد اكتمال إحدى مراحل المشروع، تقل قيمة الموازنة كأداة لاتخاذ القرار.
ولا تعني المتابعة المتكررة تعقيد العملية، بل تعني وضع جدول مراجعة يُقارن فيه الإنفاق الفعلي بخط الأساس المعتمد بوتيرة كافية لرصد الضغوط ما دام اتخاذ إجراء تصحيحي ممكنًا.
2. مراجعة التكلفة الملتزم بها إلى جانب التكلفة المدفوعة
من أكبر الثغرات في ضبط موازنة المشروع أن الفرق تركز كثيرًا على التكلفة المدفوعة ولا تولي اهتمامًا كافيًا للتكلفة الملتزم بها. فمخاطر الموازنة تظهر غالبًا في وقت أبكر من خلال أوامر الشراء المعتمدة، وتأكيدات المورّدين، والتزامات المقاولين من الباطن، أو الفواتير المعلقة التي لم تصل بعد إلى مرحلة السداد النهائي.
ولهذا ينبغي أن تتجاوز مراجعات موازنة المشروع المبالغ التي أُنفقت فعلًا. فقد تبدو الموازنة في وضع جيد على أساس التكلفة المدفوعة، بينما تحمل في الوقت نفسه تعرضًا كبيرًا للمخاطر من خلال التزامات أصبحت ملزمة تجاريًا.
3. رصد الانحرافات قبل أن تتحول إلى مشكلة
تكون إدارة الانحرافات أكثر فاعلية عندما لا تنتظر الشركة حدوث تجاوز كبير. فالمؤشرات الأصغر تظهر عادةً أولًا، مثل ارتفاع تكلفة الوحدة عن التقدير، أو زيادة الكميات بأسرع من المتوقع، أو استهلاك أحد مسارات العمل للموازنة بسرعة كبيرة مقارنةً بنسبة إنجازه.
والسؤال الأهم ليس فقط ما إذا كان المشروع قد تجاوز موازنته اليوم، بل ما إذا كان النمط الحالي لتغيّر التكاليف يشير إلى أن المشروع سيبقى على الأرجح ضمن موازنته المتبقية إذا لم يتغير شيء.
4. عرض تغييرات النطاق على المسؤولين المعنيين بالطريقة الصحيحة
تغييرات النطاق غير الرسمية من أسهل الطرق التي تفقد بها موازنة المشروع مصداقيتها. فالتغييرات الصغيرة تُعامل غالبًا على أنها تعديلات تشغيلية، لكن هذه التعديلات قد تؤثر مع ذلك في العمالة أو المشتريات أو الجداول الزمنية أو الدعم المتخصص بطرق تُخرج المشروع في النهاية عن مساره.
والنهج الأفضل هو تسعير تغييرات النطاق الجوهرية واعتمادها صراحة. فهذا يُبقي الموازنة متوافقة مع المشروع الفعلي، بدلًا من أن تضطر الإدارة المالية وفريق التنفيذ إلى مواصلة العمل وفق تصورات مختلفة للوضع الفعلي.
5. إعادة التوقع قبل أن تنهار الموازنة
لا ينبغي التعامل مع إعادة التوقع على أنها اعتراف بفشل الموازنة، فهي جزء من الحفاظ على صلاحية الموازنة مع تغير الظروف. فإذا تغيرت الافتراضات أو تكاليف المورّدين أو أنماط التنفيذ، ينبغي أن تتغير التوقعات أيضًا حتى تبقى قرارات الإدارة مبنية على أحدث صورة.
ويساعد هذا التصور المحدّث الشركة على الإجابة عن سؤال أكثر فائدة من الناحية التجارية: ما التكلفة النهائية الأرجح من هذه النقطة، بناءً على وضع المشروع حاليًا، وليس على الصورة التي بدا عليها في البداية؟
كيف تضبط موازنة المشروع بفاعلية أكبر؟
يتحسن ضبط موازنة المشروع عندما تضع الشركة إطارًا للحوكمة يحدد كيفية اعتماد الإنفاق وتسجيله ومراجعته. فمن دون هذا الإطار، قد تظل الفرق تتابع التكاليف، لكنها غالبًا ما تتعامل مع الإنفاق بعد حدوثه.
ولهذا لا يقتصر ضبط الموازنة على متابعة الأرقام، بل يشمل أيضًا ضبط الإجراءات المرتبطة بهذه الأرقام حتى تبقى الموازنة مرتبطة بالقرارات الفعلية.
أهم أدوات الرقابة
- الالتزام بمسارات الموافقة
يضعف ضبط الموازنة عندما تسبق قرارات الشراء المراجعة الرسمية. ويساعد وجود هيكل أوضح للموافقات على ضمان مراجعة الإنفاق قبل أن يتحول إلى تكلفة ملتزم بها. - التحقق من المورّدين
قد تغيّر أسعار المورّدين والشروط التجارية وخيارات الشراء شكل موازنة المشروع بسرعة. ويقلل التحقق الأفضل من المورّدين خطر الانحراف التدريجي في التكاليف من جهة المشتريات. - ضبط أوامر التغيير
لا يمكن تجنب تغييرات النطاق دائمًا، لكن يمكن تجنب التغييرات غير المنضبطة. ويساعد وجود عملية رسمية لتسعير أوامر التغيير واعتمادها على إبقاء الموازنة متوافقة مع خطة التنفيذ الفعلية. - تحديث التوقعات
لا ينبغي اعتبار موازنة المشروع ثابتة لمجرد أنها اعتُمدت. فتحديث التوقعات يساعد الإدارة على إحكام السيطرة على الاتجاه الذي يسير فيه المشروع، وليس فقط على نقطة انطلاقه. - وضوح المسؤولية عن التكاليف
يكون ضبط الموازنة أقوى عندما يكون لكل مرحلة أو مسار عمل أو مجال تكلفة رئيسي مسؤول محدد. فهذا يجعل النقاش حول الانحرافات أكثر فائدة، ويمنع أن تصبح التغيرات في التكاليف مسألة تخص الجميع ولا يتحمل مسؤوليتها أحد. - سجل تدقيق موثّق
تصبح مراجعة الإنفاق وتسوية حساباته وتفسيره أسهل عندما تستطيع الشركة معرفة ما تمت الموافقة عليه، وما تم شراؤه، والمستندات التي تدعم التكلفة.
اقرأ أيضًا: تحسين الرقابة الداخلية على التقارير المالية (ICFR)
المؤشرات المهمة في إدارة موازنة المشروع
لا يحتاج كل مشروع إلى لوحة معلومات متخصصة جدًا لضبط التكاليف. لكنه يحتاج إلى مجموعة من المقاييس تساعد الشركة على فهم ما إذا كان أداء التكلفة مستقرًا، وما إذا كانت الموازنة المتبقية لا تزال موثوقة، وأين قد يلزم اتخاذ إجراء في المرحلة التالية.
وأفضل مؤشرات موازنة المشروع هي تلك التي تربط الواقع المالي بتنفيذ المشروع. فهي تساعد الشركة على رؤية ما حدث بالفعل، وما يُرجح أن يحدث إذا استمر النمط الحالي.
المقاييس الأساسية التي ينبغي متابعتها
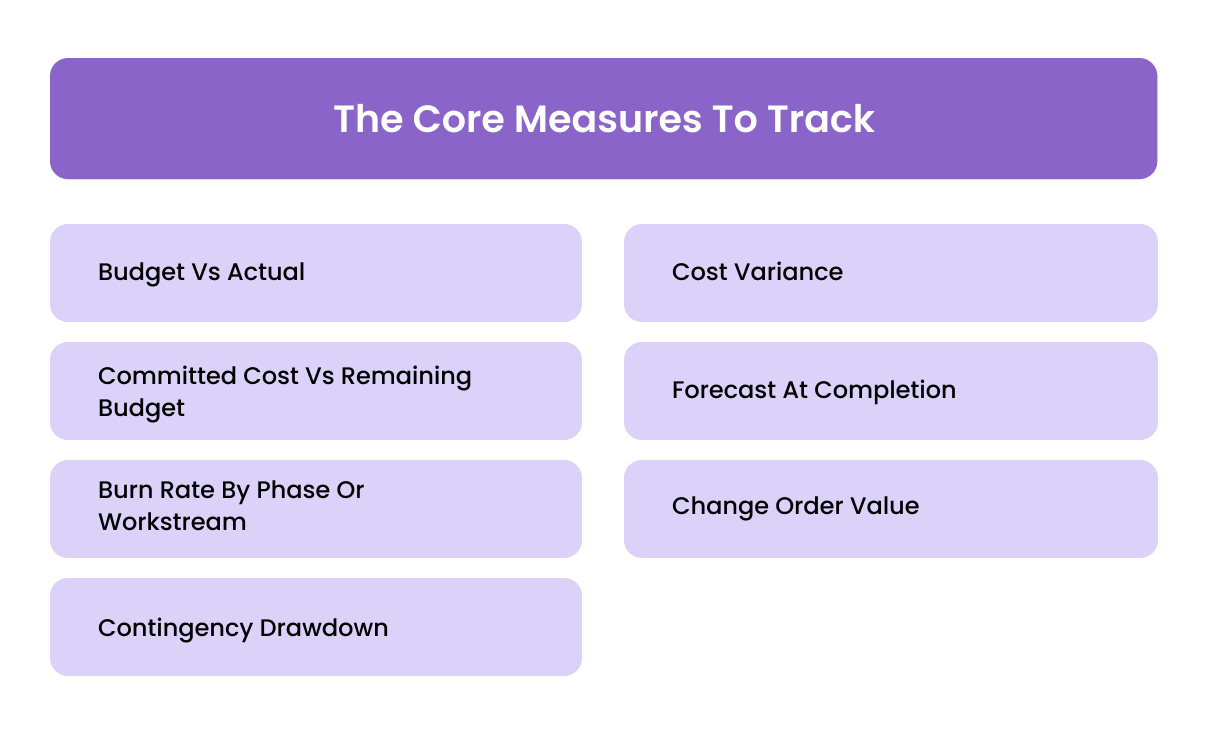
- الموازنة مقابل الفعلي
تظل هذه المقارنة الأكثر مباشرة، إذ تبيّن ما إذا كان الإنفاق يبقى ضمن خط الأساس المعتمد على مستوى المشروع أو المرحلة أو فئة التكلفة. - انحراف التكلفة
يساعد الانحراف الفريق على تجاوز الرقم الإجمالي من خلال إظهار حجم الابتعاد عن الخطة واتجاهه. - التكلفة الملتزم بها مقابل الموازنة المتبقية
غالبًا ما يكون هذا من أكثر مؤشرات الرقابة فائدة، لأنه يكشف التعرض للمخاطر الذي لم يتحول بعد إلى سداد نهائي. - التكلفة المتوقعة عند الإنجاز
يبيّن هذا المؤشر التكلفة النهائية المتوقعة بناءً على أحدث تصور للأداء، وليس على الخطة الأصلية وحدها. - معدل استهلاك الموازنة (Burn Rate) حسب المرحلة أو مسار العمل
يساعد معدل الاستهلاك الإدارة على معرفة ما إذا كان الإنفاق يسير بما يتوافق مع تقدم المشروع، أو يستهلك الموازنة بسرعة كبيرة في مجالات معينة. - قيمة أوامر التغيير
يساعد هذا المؤشر على قياس حجم التغير في الموازنة الناتج عن تغييرات النطاق المعتمدة، وليس عن ضعف كفاءة التنفيذ. - استخدام احتياطي الطوارئ
يبيّن هذا المؤشر ما إذا كان مخصص المخاطر يُستهلك بوتيرة معقولة، أو أن المشروع يستخدم احتياطي الطوارئ في وقت مبكر جدًا.
أين تندرج القيمة المكتسبة؟
قد تكون القيمة المكتسبة مفيدة عندما يتوفر لدى المؤسسة الانضباط اللازم لمتابعة التكلفة ونسبة الإنجاز معًا بشكل منتظم مقارنةً بخط أساس معتمد. وتزداد أهميتها عندما تريد الشركة تصورًا أكثر تنظيمًا لمعرفة ما إذا كانت قيمة الأعمال المنجزة في المشروع تواكب الأموال المنفقة.
لكن الأولوية بالنسبة إلى كثير من الشركات ليست اعتماد جميع الأساليب الرسمية دفعة واحدة، بل بناء عملية لموازنة المشروع تسجل التكاليف الفعلية في وقتها، وتتابع الالتزامات بشكل صحيح، وتنتج توقعات تثق بها الشركة.
ذو صلة: فهم إدارة التكاليف: الخطوات الرئيسية والفوائد
ما الأسباب الأكثر شيوعًا لخروج موازنات المشاريع عن مسارها؟
لا تنشأ معظم مشكلات موازنات المشاريع عن حدث كبير واحد، بل تنتج عادةً عن سلسلة من الثغرات الأصغر في التخطيط والرقابة والتنفيذ تتراكم مع الوقت. ولهذا تبدو تجاوزات الموازنة مفاجئة في كثير من الأحيان، رغم أن مؤشرات التحذير كانت موجودة قبل ذلك بكثير.
وفهم نقاط الضعف هذه يجعل ضبط الموازنة أكثر واقعية. فهو يساعد الشركة على تعزيز المجالات التي تفقد فيها المشاريع انضباطها المالي عادةً، بدلًا من التركيز على التجاوز النهائي وحده.
نقاط الضعف المعتادة
- موازنات لا تغطي النطاق بالكامل
يبدأ المشروع بصورة غير مكتملة لما يتطلبه التنفيذ فعليًا، ما يعني أن ضغوط التكلفة موجودة فيه منذ البداية. - افتراضات ضعيفة
تعتمد الموازنة على أسعار أو كميات أو جداول زمنية أو شروط للمورّدين لا تصمد بعد بدء التنفيذ. - التأخر في تسجيل التكاليف
تصل الفواتير أو الإيصالات أو طلبات الاسترداد أو مصروفات الموقع في وقت متأخر جدًا بحيث لا تستطيع الموازنة أداء دورها كأداة رقابة فورية. - تغييرات غير معتمدة
تُجرى تعديلات النطاق على المستوى التشغيلي دون أن تمر بعملية رسمية للتسعير والموافقة. - الانحراف التدريجي في تكاليف المورّدين
تتغير تكلفة المشتريات تدريجيًا بسبب تغير الأسعار، أو استبدال المواد، أو التأخير، أو تعديل الشروط. - تشتت الموافقات
تُتخذ قرارات الشراء عبر رسائل البريد الإلكتروني والمحادثات وجداول البيانات والموافقات الشفهية بدلًا من أن تمر بمسار موافقة واحد خاضع للرقابة. - إنفاق خارج العملية الرئيسية
يبقى الإنفاق بالبطاقات، والمشتريات العاجلة، ومشتريات الموقع، ومصروفات المشروع التي يدفعها الموظفون خارج الهيكل الأساسي لرقابة المشروع.
اقرأ أيضًا: تتبع مصروفات الأعمال وإدارتها
لماذا تتعثر إدارة موازنة المشروع غالبًا خارج خطة المشروع؟
كثيرًا ما تبدو موازنات المشاريع قابلة للتطبيق في ملف التخطيط، لكنها تفقد قوتها في الإجراءات التشغيلية المحيطة بها. ونادرًا ما تكمن المشكلة في منطق الموازنة نفسه فقط، بل تكمن عادةً في أن الموافقات والمشتريات والفواتير والإيصالات والسجلات المحاسبية موزعة على عدد كبير من الأدوات غير المترابطة.
وعندما يحدث ذلك، تتوقف موازنة المشروع عن عكس الصورة الكاملة. فقد لا ترى الإدارة المالية سوى التكاليف المرحّلة إلى السجلات، وقد تتابع فرق المشروع التزامات منفصلة على مستواها، وقد تحصل الإدارة على تقارير للموازنة محدّثة من الناحية الشكلية لكنها غير مكتملة من الناحية التجارية.
أين يضيع الاطلاع على الإنفاق عادةً؟
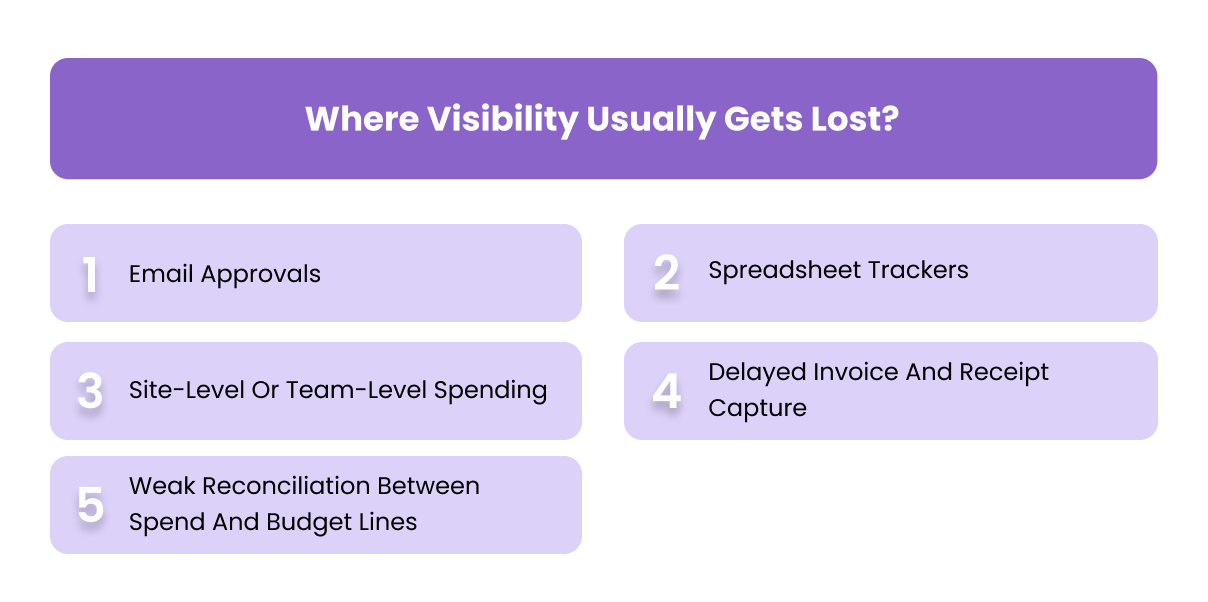
- الموافقات عبر البريد الإلكتروني
يصبح التحقق من سجلات الموافقة أصعب وتجاوزها أسهل عندما تتوزع قرارات الإنفاق على صناديق البريد الإلكتروني. - جداول البيانات للمتابعة
قد تساعد جداول المتابعة المحلية الفرق على التحرك بسرعة، لكنها كثيرًا ما تسبب مشكلات في تعدد النسخ وتؤخر الاطلاع الموحّد على الإنفاق. - الإنفاق على مستوى الموقع أو الفريق
قد تخرج مشتريات المشروع الصغيرة عن التصور الرئيسي للموازنة إذا طُلبت خارج المسار المعتاد للمشتريات والإدارة المالية. - التأخر في جمع الفواتير والإيصالات وتسجيل بياناتها
تصبح مطابقة التكاليف وتفسيرها أصعب عندما تصل المستندات المؤيدة بعد انتهاء فترة مراجعة الموازنة. - ضعف تسوية الحسابات بين الإنفاق وبنود الموازنة
حتى عند تسجيل المعاملات، قد لا تُربط بدقة بهيكل موازنة المشروع، ما يُضعف الرقابة وجودة التقارير.
ذو صلة: طرق مسح الإيصالات ورفع كفاءتها
كيف يدعم الضبط الأفضل للإنفاق إدارة موازنة المشروع؟
يضعف ضبط موازنة المشروع عادةً قبل اجتماع مراجعة الموازنة. فهو يتعثر عندما تُعتمد المشتريات بشكل غير رسمي، ويُسجَّل الإنفاق على مستوى الموقع متأخرًا، ولا ترى الإدارة المالية التكلفة إلا بعد أن تتحول إلى مشكلة في التقارير. وهنا تبرز أهمية الآن. فهي تساعد الشركات على إدارة الإنفاق المرتبط بالمشاريع من خلال بطاقات الشركات، وضوابط الإنفاق، ومسارات الموافقة، وجمع الإيصالات وتسجيل بياناتها، والتحقق بالذكاء الاصطناعي، والتكامل مع الأنظمة المحاسبية، بحيث يتحسن الاطلاع على التكاليف بينما لا يزال المشروع قيد التنفيذ.
- بطاقات الشركات مع حدود للإنفاق وضوابط على المورّدين
تتيح الآن للشركات إصدار بطاقات الشركات مع حدود للإنفاق وقيود على المورّدين. ويساعد ذلك فرق المشاريع على ضبط المشتريات العاجلة وإنفاق الموقع والمشتريات التشغيلية وفق قواعد أوضح، بدلًا من الاعتماد على استخدام بطاقات يخضع لرقابة ضعيفة. - مسارات الموافقة قبل أن يتحول الإنفاق إلى تكلفة ملتزم بها
تدعم الآن مسارات موافقة مخصصة، بحيث يمكن مراجعة المشتريات المرتبطة بالمشاريع قبل الالتزام بالأموال. ويساعد ذلك الشركات على تطبيق رقابة أقوى على مختلف الفرق والإدارات والمواقع التي يُطلب فيها إنفاق المشاريع. - الاطلاع الفوري على الإنفاق المرتبط بالمشاريع
تستطيع الفرق المالية رؤية المعاملات لحظة حدوثها على مستوى الموظفين والمورّدين والفئات. ويسهّل ذلك رصد الاستهلاك الأسرع من المتوقع، أو النشاط غير المعتاد للمورّدين، أو الإنفاق الذي يتراكم خارج النمط المتوقع للمشروع. - جمع الإيصالات وتسجيل بياناتها والمستندات المؤيدة
يستطيع الموظفون رفع الإيصالات والفواتير عبر تطبيق الهاتف المحمول أو إضافة Chrome أو البريد الإلكتروني، بحيث تبقى المستندات المؤيدة مرتبطة بالمعاملات منذ البداية. ويقلل ذلك الفجوة الزمنية بين نشاط المشروع وتحقق الإدارة المالية منه. - التحقق بالذكاء الاصطناعي واكتشاف التكرار
تستخرج الآن بيانات الإيصالات، وتطابقها مع المعاملات، وتنبّه إلى حالات عدم التطابق أو التكرار. ويساعد ذلك الفرق المالية على مراجعة الإنفاق المرتبط بالمشاريع بكفاءة أكبر، ويخفف عبء التحقق اليدوي. - التكامل مع الأنظمة المحاسبية لتسوية حسابات أدق
تتكامل الآن مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics، ما يتيح مزامنة بيانات المصروفات فوريًا. ويسهّل ذلك تسوية إنفاق المشاريع مع السجلات المالية، ويقلل الحاجة إلى إعادة إدخال البيانات يدويًا لاحقًا.
وعمليًا، يمنح ذلك الشركات طبقة رقابة أقوى على إنفاق المشاريع، ما يجعل الموازنة أكثر موثوقية بينما لا يزال التنفيذ جاريًا.
اقرأ أيضًا: برامج إدارة المصروفات وتتبع إنفاق الأعمال
الخلاصة
تحقق إدارة الموازنة في إدارة المشاريع أفضل النتائج عندما تُعامل الموازنة كنظام رقابة مستمر وليس كوثيقة تخطيط ثابتة. فالشركات التي تدير موازنات مشاريعها بكفاءة ليست عادةً تلك التي تملك أكثر النماذج تعقيدًا، بل تلك التي تُبقي الموافقات والالتزامات والتكاليف الفعلية وتحديثات التوقعات قريبة بما يكفي من العمل بحيث يمكن التعامل مع الانحرافات مبكرًا.
ولهذا أيضًا يعتمد ضبط موازنة المشروع على ما هو أكثر من ملف الموازنة نفسه، إذ يعتمد على كيفية اعتماد الإنفاق وتسجيله وتوثيقه وتسوية حساباته أثناء سير المشروع.
تساعد الآن الشركات على تعزيز هذا الجانب التشغيلي من خلال بطاقات الشركات، وحدود الإنفاق، ومسارات الموافقة، والاطلاع الفوري على الإنفاق، وتوثيق أدق، وتسوية أسرع للحسابات. ويجعل ذلك الإنفاق المرتبط بالمشاريع أسهل في الضبط والتفسير والربط بالموازنة بينما لا يزال العمل جاريًا. احجز عرضًا توضيحيًا اليوم!
يتوقف نجاح موازنات المشاريع على السيولة المتوفرة لتمويلها، ولهذا يستحق دليل «خطوات إتقان إدارة التدفق النقدي» القراءة بعد اعتماد خطة المشروع. ويمكنك أيضًا إدخال أرقامك في أداة اختبار تحمّل التدفق النقدي المجانية لمعرفة المدة التي يمكنك الصمود خلالها إذا تأخر عميل كبير في السداد ثلاثة أشهر.
الأسئلة الشائعة
1. ما الفرق بين موازنة المشروع وتوقعات المشروع؟
موازنة المشروع هي خطة التكلفة المعتمدة التي تُستخدم كمرجع رقابي رئيسي. أما التوقعات فهي التصور المحدّث للتكلفة التي يُتوقع أن ينتهي إليها المشروع بناءً على الأداء الحالي والالتزامات والتغيرات في النطاق.
2. كم مرة ينبغي مراجعة موازنة المشروع؟
يعتمد ذلك على حجم المشروع وكثافة الإنفاق فيه، لكن المراجعة الشهرية هي الحد الأدنى عادةً. وبالنسبة إلى المشاريع سريعة الوتيرة أو الأعمال التي تعتمد كثيرًا على المشتريات، غالبًا ما تلزم مراجعات أكثر تكرارًا حتى تظهر ضغوط التكلفة قبل أن يفوت أوان الإجراء التصحيحي.
3. لماذا تُعد التكلفة الملتزم بها مهمة في إدارة موازنة المشروع؟
لأن مخاطر الموازنة تظهر غالبًا قبل السداد. فأوامر الشراء، وتأكيدات المورّدين، والتزامات المقاولين من الباطن، والفواتير المعلقة، كلها قد تقلص المرونة الفعلية المتبقية في الموازنة، حتى إن لم تخرج الأموال بعد.
4. هل ينبغي إدراج احتياطي الطوارئ ضمن بنود التكلفة الرئيسية للمشروع؟
من الأفضل عادةً إبقاء احتياطي الطوارئ ظاهرًا كطبقة منفصلة. فهذا يسهّل معرفة الجزء من التكلفة الأساسية للمشروع الذي يُتوقع إنفاقه، والجزء المخصص لاستيعاب حالات عدم اليقين المعروفة.
5. ما الذي يتسبب عادةً في انحراف موازنات المشاريع دون أن يُلاحظ فورًا؟
أكثر الأسباب شيوعًا هي تغييرات النطاق الصغيرة، والتأخر في جمع الفواتير وتسجيل بياناتها، وتغير تكاليف المورّدين، وتشتت الموافقات. وغالبًا ما تتراكم هذه المشكلات تدريجيًا قبل أن تظهر كتجاوز واضح في التقرير الرئيسي.
6. هل تحتاج كل شركة إلى تحليل رسمي للقيمة المكتسبة؟
لا. قد تكون القيمة المكتسبة مفيدة، لكن كثيرًا من الشركات تستفيد أكثر في البداية من تقوية الأساسيات، مثل تسجيل التكاليف في وقتها، ومسارات موافقة أدق، والمتابعة الصحيحة للالتزامات، وتوقعات يمكنها الوثوق بها فعلًا.
تحكّم في مصروفات أعمالك مع بطاقات الشركات من منصة الآن
حققت شركة Invygo استردادًا نقديًا بقيمة 150,000 درهم إماراتي باستخدام بطاقات منصة الآن
خصّص مسارات الموافقة بما يتوافق مع احتياجات شركتك عبر منصة الآن لإدارة الإنفاق
اكتشف مزايا التتبّع الآلي للمصروفات والتحكم الأذكى في الإنفاق مع منصة الآن
حوّل البيانات إلى رؤى قابلة للتنفيذ بأدوات إدارة الإنفاق من منصة الآن
حافظ على امتثالك الضريبي مع منصة بطاقات الشركات وإدارة الإنفاق رقم 1 في الإمارات
نموذج قابل للتخصيص لسياسة بطاقات الشركات
اعرف قيمة ضريبة الشركات المستحقة عليك في هذه السنة المالية
اربط منصة الآن بسهولة مع نظام تخطيط موارد المؤسسة (ERP) لتتبّع المصروفات بدقة وبشكل فوري
أقفل الدفاتر بشكل أسرع مع أتمتة المحاسبة المدعومة بالذكاء الاصطناعي من منصة الآن
أنجز تسوية حساباتك في دقائق بدلًا من ساعات، كل شهر.
نظّم صندوق المصروفات النثرية مع بطاقات الشركات من منصة الآن والإدارة الآلية للمصروفات