
دليل للفرق المالية حول بنود المصروفات النثرية في الإمارات، يتناول تصنيفاتها، وتسجيلها بما يتوافق مع متطلبات ضريبة القيمة المضافة، والضوابط اللازمة لها، والانتقال إلى بطاقات الشركات.
- بنود المصروفات النثرية هي التصنيفات الثابتة التي تُوزَّع عليها المصروفات الصغيرة، مثل القرطاسية، والبريد، والتنقل المحلي، والضيافة، والإصلاحات البسيطة وغيرها.
- تسهّل البنود الواضحة ترحيل القيود في نهاية الشهر، وتحافظ على دقة تصنيف المعاملات لأغراض ضريبة القيمة المضافة، وتساعد على رصد المصروفات الصغيرة المتكررة التي تتراكم دون أن يلاحظها أحد.
- تتطلب السجلات السليمة مستندًا مؤيدًا وقت الدفع، وسجلًا متسلسلًا، وتحديد ما يتعلق بضريبة القيمة المضافة ورقم التسجيل الضريبي (TRN)، وإجراء تسوية الحسابات قبل كل عملية تعويض للصندوق.
- تستبدل الآن الصندوق النقدي ببطاقات الشركات، مع جمع الإيصالات وتسجيل بياناتها بالذكاء الاصطناعي، وسجلات جاهزة لضريبة القيمة المضافة، ومزامنة مع Xero وQuickBooks وNetSuite، إضافة إلى استرداد نقدي يصل إلى %2.
في كل مرة يُصرف فيها مبلغ خارج الموازنة المعتمدة دون أن يُلاحَظ، كإيصال غداء لم يُقدَّم، أو أجرة سيارة أجرة مشتركة، أو خرطوشة حبر اشتُريت على عجل، يفقد الفريق المالي السيطرة على الإنفاق وتفقد أنت القدرة على الاطلاع عليه. ولا يزال صندوق المصروفات النثرية الذي يُدار يدويًا من أقل جوانب إنفاق الشركات خضوعًا للرقابة.
وبحسب مقال حديث نشرته مجلة فوربس، تؤثر الأخطاء الناتجة عن المهام اليدوية، مثل أخطاء إدخال البيانات، في %1 إلى %3 من المعاملات، وتؤدي إلى عشرات الأخطاء في كل ألف معاملة تتم معالجتها.
وبالنسبة للشركات في الشرق الأوسط، حيث تتزايد متطلبات الامتثال وإعداد الموازنات عامًا بعد عام، قد يؤدي عدم تطابق أرصدة صندوق المصروفات النثرية إلى مشكلات كبيرة في التدقيق، ومخاطر في الامتثال، وتكاليف غير متوقعة.
أُعدّ هذا الدليل خصيصًا لرؤساء الإدارات المالية والتشغيلية في المؤسسات التي تبحث عن حل أدق وأكثر تنظيمًا. ستتعرف فيه على أساسيات صندوق المصروفات النثرية، وكيفية تحديد بنود المصروفات المناسبة، واتباع ممارسات دقيقة في التسجيل وتسوية الحسابات، وتعزيز الضوابط لسد الثغرات.
أبرز النقاط:
- الغرض من صندوق المصروفات النثرية: يُخصَّص رصيد صندوق المصروفات النثرية للمصروفات العرضية منخفضة القيمة فقط، التي لا يكون من المجدي معالجتها عبر إجراءات الشراء الرسمية أو التحويلات البنكية.
- هيكل بنود المصروفات: يؤدي تحديد بنود واضحة للمصروفات النثرية إلى تصنيف أوضح، ودقة أعلى في معالجة ضريبة القيمة المضافة، وأخطاء أقل في ترحيل القيود في نهاية الشهر.
- الانضباط في التسجيل: يجب أن يتضمن كل قيد في صندوق المصروفات النثرية مستندًا مؤيدًا، وتفاصيل ضريبة القيمة المضافة، وتسجيلًا في سجل متسلسل، مع إجراء تسوية الحسابات قبل كل عملية تعويض للصندوق.
- أساسيات الرقابة: تمثل السلفة المستديمة، وتعيين أمناء للصندوق، واشتراط الإيصالات، والفصل بين المهام، والتوثيق المتوافق مع متطلبات ضريبة القيمة المضافة، الأسس التي تقوم عليها الإدارة الآمنة لصندوق المصروفات النثرية.
- ما تقدمه منصة الآن:؟ تلغي الآن الحاجة إلى إدارة صندوق المصروفات النثرية يدويًا، إذ توفّر بطاقات شركات خاضعة للضوابط، وأتمتة معالجة الإيصالات بالذكاء الاصطناعي، والتتبع الفوري للإنفاق، وسجلات جاهزة لضريبة القيمة المضافة.
ما هو صندوق المصروفات النثرية ولماذا هو مهم؟
صندوق المصروفات النثرية مبلغ نقدي صغير مخصص يُحتفظ به في مقر الشركة لسداد مصروفات الأعمال البسيطة والعرضية، مثل القرطاسية، ورسوم البريد، ورسوم خدمات التوصيل الصغيرة، وأجرة المشاوير القصيرة بسيارات الأجرة.
والهدف منه تجنب التأخير والأعباء الإدارية المترتبة على إصدار أمر شراء أو إجراء دفعة بنكية للمعاملات منخفضة القيمة. ويُدار صندوق المصروفات النثرية عادةً وفق نظام السلفة المستديمة، ويتولى حفظه أمين صندوق معيّن.
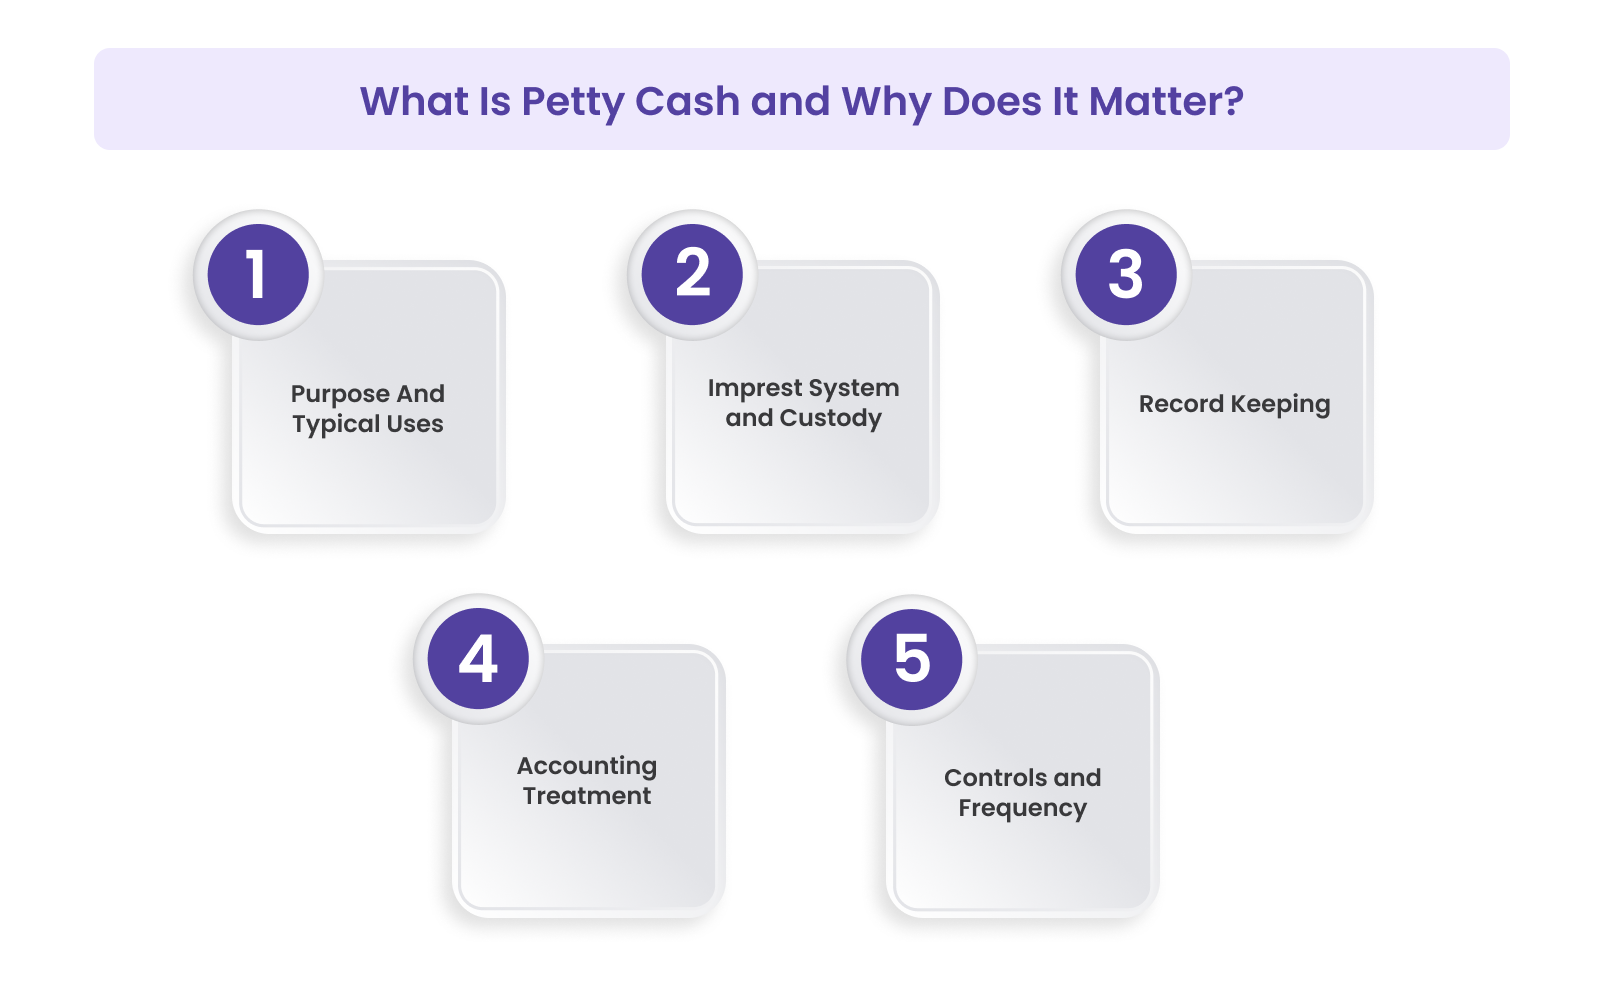
وإذا تُرك دون إدارة، فإنه يخلق ثغرات في الضوابط، ويرفع خطر الأخطاء أو الاحتيال، ويعقّد إعداد الدفاتر في نهاية الشهر والامتثال لمتطلبات ضريبة القيمة المضافة. وتوضح النقاط التالية ما يجب تتبعه وأهمية كل خطوة.
- الغرض والاستخدامات المعتادة: يغطي صندوق المصروفات النثرية المصروفات العرضية التي يصعب سدادها بشيك أو بطاقة أو عبر فاتورة مورّد. ومن الأمثلة المعتادة اللوازم المكتبية، والإصلاحات البسيطة، والضيافة، ومبالغ الاسترداد الصغيرة للموظفين.
- نظام السلفة المستديمة وحفظ الصندوق: تدير معظم المؤسسات صندوق المصروفات النثرية وفق نظام السلفة المستديمة، إذ يُخصَّص مبلغ ثابت ويُعوَّض الصندوق حتى يعود إلى هذا المبلغ. ويتولى أمين صندوق محدد بالاسم صرف المبالغ والاحتفاظ بالإيصالات. ويسهّل ذلك تسوية الحسابات ويحدّ من حجم المبالغ المعرّضة للمخاطر.
- حفظ السجلات: ينبغي تسجيل كل عملية صرف في دفتر صندوق المصروفات النثرية أو سجله مع التاريخ، والمبلغ، والمستفيد، وبند المصروف، والإيصال أو سند الصرف. وتدعم السجلات السليمة القيود المحاسبية وأي مطالبات باسترداد ضريبة القيمة المضافة. وتقبل هيئة الإيرادات والجمارك البريطانية (HMRC) القيود المجمّعة لصندوق المصروفات النثرية وفق قواعد وحدود معينة، لذا احتفظ بمستندات مؤيدة واضحة.
- المعالجة المحاسبية: عند تمويل الصندوق، تجعل الشركة حساب صندوق المصروفات النثرية مدينًا وحساب البنك أو النقدية دائنًا. وعند تعويض الصندوق، تُحمَّل المصروفات على حساباتها المعنية في الجانب المدين، ويُجعل حساب صندوق المصروفات النثرية دائنًا. وتتحقق تسوية الحسابات من أن مجموع النقدية المتوفرة والإيصالات يساوي مبلغ السلفة المستديمة.
- الضوابط ووتيرة التسوية: تحدّ الضوابط من سوء الاستخدام. عيّن أمينًا للصندوق، واشترط الإيصالات أو سندات الصرف، وحدد سقفًا لكل عملية شراء، وأجرِ تسوية الحسابات بانتظام (أسبوعيًا أو شهريًا بحسب حجم المعاملات). وتساعد عمليات الجرد المفاجئ على اكتشاف الفروقات مبكرًا.
- المخاطر ومتى يجب الانتقال إلى بديل: النقد الفعلي عرضة للضياع والسرقة والخطأ البشري. ومع زيادة حجم المعاملات، توفر البدائل الرقمية (بطاقات الشركات مسبقة الدفع وأدوات إدارة المصروفات) مسارات تدقيق أفضل ومستوى أعلى من الأتمتة. ولهذه الأسباب، يتخلى كثير من الفرق المالية تدريجيًا عن صندوق المصروفات النثرية.
بنود المصروفات النثرية الشائعة
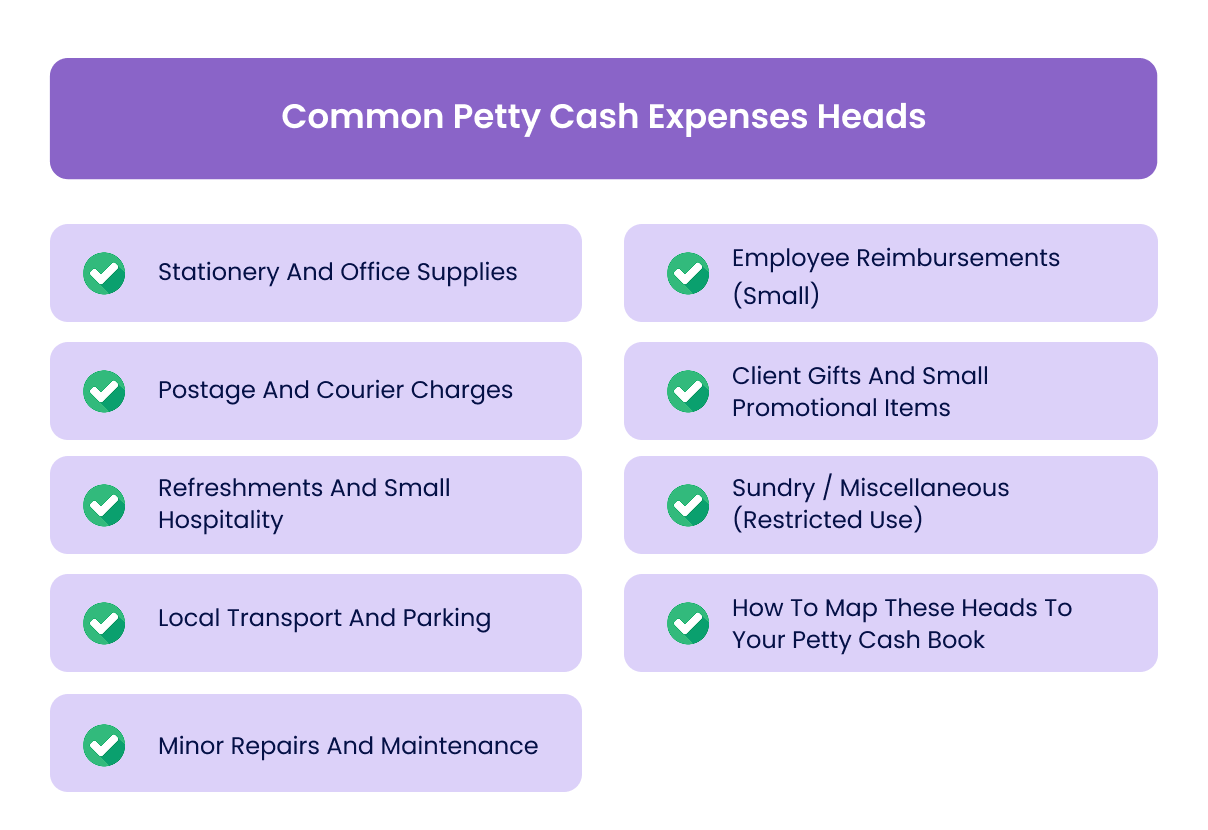
يحوّل التصنيف المتسق صندوق المصروفات النثرية من عبء محاسبي إلى مصدر لبيانات مفيدة. فالبنود الواضحة تسهّل ترحيل القيود في نهاية الشهر، وتتيح تحليلًا سريعًا للمصروفات الصغيرة المتكررة.
كما تساعد الفرق على معالجة ضريبة القيمة المضافة بشكل صحيح، ورصد الأنماط التي تشير إلى هدر أو ثغرات في الإجراءات. استخدم عددًا محدودًا من البنود يرتبط مباشرة بدليل الحسابات وبأعمدة دفتر صندوق المصروفات النثرية.
وفيما يلي بنود المصروفات النثرية القياسية الأكثر استخدامًا لدى الفرق المالية، مع ما ينبغي أن يشمله كل بند وأهميته للمحاسبة والامتثال.
وقبل تخصيص أي مبالغ لهذه البنود، من المفيد أولًا تحديد حجم الرصيد الذي ينبغي الاحتفاظ به فعليًا في الصندوق.
1. القرطاسية واللوازم المكتبية
يشمل الأقلام، والمفكرات، وخراطيش الطابعات، والمستهلكات المكتبية الصغيرة. تتبّع هذه المصروفات بشكل منفصل لمراقبة المصروفات العامة المتكررة وتصنيفها ضمن حساب اللوازم المكتبية المناسب في دفتر الأستاذ. ويسهّل التسجيل حسب البند تخطيط المشتريات الدورية.
2. رسوم البريد وخدمات التوصيل
يغطي الطوابع البريدية، ورسوم خدمات التوصيل المحلية، وتوصيل المستندات العاجلة. عامل هذه المبالغ بوصفها مصروفات تشغيلية، واحتفظ بالإيصالات لإثبات ضريبة القيمة المضافة عند الاقتضاء. وخصص لها بندًا مستقلًا لتجنب خلط رسوم البريد بمصروفات السفر أو المصروفات المتنوعة.
3. المرطبات والضيافة البسيطة
يشمل المرطبات البسيطة للموظفين، والشاي والقهوة للعملاء في الاجتماعات القصيرة، والوجبات المحدودة للمجموعات الداخلية. صنّف هذه المصروفات بوضوح حتى تبقى تكاليف الضيافة ورعاية الموظفين منفصلة عن مصروفات استضافة العملاء أو التسويق.
4. التنقل المحلي ومواقف السيارات
يشمل أجرة المشاوير القصيرة بسيارات الأجرة، ورسوم مواقف السيارات، ومبالغ استرداد تكاليف التنقل لمسافات قصيرة. ويساعد هذا البند على مطابقة مصروفات الصندوق مع سياسات السفر، ويسهّل إعادة التصنيف إذا كان ينبغي تحميل المصروف على مشروع أو عميل.
5. الإصلاحات والصيانة البسيطة
يشمل الإصلاحات الصغيرة غير المجدولة، مثل استبدال المصابيح أو أقفال الأبواب، أو المشتريات البسيطة لأعمال الصيانة العامة. استخدم هذا البند لتجنب تضخيم حسابات صيانة المعدات أو المصروفات الرأسمالية.
6. مبالغ استرداد الموظفين (الصغيرة)
مبالغ تُردّ للموظفين مقابل مصروفات بسيطة دفعوها من أموالهم حين لا يكون الحصول على فاتورة عمليًا. اشترط سند صرف أو إقرارًا من المدير. واجعل هذا البند مستقلًا للفصل بين الإنفاق الشخصي وإنفاق العمل، ودعم أي إجراءات مرتبطة بالرواتب أو استرداد المصروفات.
7. هدايا العملاء والمواد الترويجية الصغيرة
يشمل الهدايا الرمزية منخفضة القيمة للعملاء، والقرطاسية التي تحمل شعار الشركة وتُقدَّم للعملاء المحتملين، والهدايا الصغيرة في الفعاليات. افصل هذا البند عن مصروفات التسويق المعتادة لتتبع فعالية الترويج وضمان المعالجة الصحيحة لضريبة القيمة المضافة والضرائب الأخرى.
8. مصروفات متنوعة (استخدام مقيّد)
بند محدود وخاضع لرقابة مشددة للمصروفات الصغيرة الاستثنائية فعلًا التي لا تندرج تحت البنود الأخرى. استخدمه في أضيق الحدود واشترط ملاحظة من المعتمِد. وكثيرًا ما تكشف المراجعة الدورية لهذا العمود عن مصروفات ينبغي إعادة تصنيفها وتخصيص بند مستقل لها.
[cta-1]
قراءة مقترحة: تقديم إقرارات ضريبة القيمة المضافة وسدادها في الإمارات
لا تحقق التصنيفات الواضحة الغرض منها إلا عندما يُسجَّل كل مصروف بطريقة متسقة. وهنا تصبح عملية التسجيل المنظمة ضرورية.
طريقة تسجيل مصروفات صندوق المصروفات النثرية
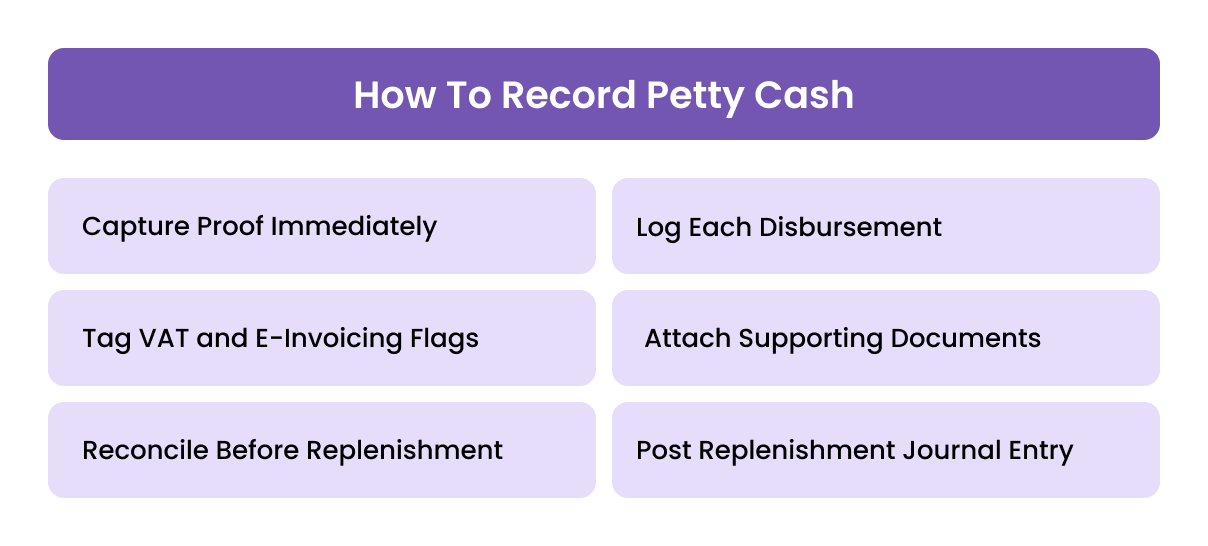
يجب أن يوازن تسجيل مصروفات صندوق المصروفات النثرية في الإمارات بين سرعة العمل والتوثيق الجاهز للتدقيق. وينبغي للفرق المالية تسجيل كل مصروف صغير بتفاصيل كافية تدعم معالجة ضريبة القيمة المضافة، وقواعد الفوترة الإلكترونية عند انطباقها، ومتطلبات حفظ السجلات لدى الهيئة الاتحادية للضرائب (FTA).
وتُرحَّل قيود اليومية عادةً عند تعويض الصندوق، لا عند كل عملية صرف، لكن يجب أن يبقى السجل الأساسي مكتملًا وقابلًا للتحقق.
اتبع هذه الخطوات العملية الموجزة لتبقى مصروفات الصندوق قابلة للتتبع، ومتوافقة مع المتطلبات، وسهلة الترحيل إلى دفتر الأستاذ.
- احصل على المستند المؤيد فورًا: اشترط إيصالًا أو فاتورة ضريبية أو سند صرف موقّعًا وقت الدفع. وتُقبل الصور الفوتوغرافية إذا لم يتوفر الأصل. ويدعم ذلك مطالبات استرداد ضريبة القيمة المضافة وعمليات التدقيق التي تجريها الهيئة.
- سجّل كل عملية صرف: أدخل التاريخ، ورقم سند الصرف، والمستفيد، وبند المصروف، والمبلغ في دفتر صندوق المصروفات النثرية (أو السجل الرقمي). واحرص على أن تكون القيود متسلسلة وأن يمكن اكتشاف أي تعديل عليها.
- حدّد ما يتعلق بضريبة القيمة المضافة والفوترة الإلكترونية: بيّن ما إذا كان الإيصال فاتورة ضريبية صالحة أو فاتورة إلكترونية. وافصل البنود المؤهلة لاسترداد ضريبة المدخلات، وسجّل الفواتير التي لا تتضمن رقم التسجيل الضريبي (TRN) لمتابعتها.
- أرفق المستندات المؤيدة: ثبّت الإيصال أو سند الصرف ورقيًا أو أرفقه رقميًا بالقيد المقابل في دفتر الصندوق. وحافظ على مسار تدقيق واضح لكل بند.
- أجرِ تسوية الحسابات قبل تعويض الصندوق: احسب النقدية المتوفرة، واجمع مبالغ الإيصالات، وقارن المجموع بمبلغ السلفة المستديمة. وعالج أي فروقات قبل تقديم طلب التعويض.
- رحّل قيد تعويض الصندوق: عندما يطلب أمين الصندوق إعادة تعبئته، رحّل القيد التالي: من حسابات المصروفات المعنية (مدين) إلى حساب صندوق المصروفات النثرية (دائن)، ثم أعد تمويل الصندوق من البنك أو النقدية. وأضف شرحًا واضحًا للقيد.
تسوية رصيد الصندوق قبل كل عملية تعويض هي ما يضمن بقاء مبلغ السلفة المستديمة صحيحًا، ولهذا تستحق قائمة تحقق خاصة بها.
وبعد تحديد عملية التسجيل، تأتي الخطوة التالية وهي ضمان خضوع كل معاملة للضوابط والإشراف المناسبين.
الضوابط وأفضل الممارسات لمنع سوء الاستخدام
يجب أن تستوفي ضوابط صندوق المصروفات النثرية مبادئ الرقابة الداخلية السليمة وقواعد حفظ السجلات الضريبية المحلية معًا. فالضوابط القوية تقلل الأخطاء والاحتيال، وتدعم استرداد ضريبة المدخلات، وتضمن قدرتك على تقديم سجلات جاهزة للتدقيق إلى الهيئة الاتحادية للضرائب. والضوابط الفعالة بسيطة وموثقة وتحدد المسؤوليات بوضوح.
وفيما يلي الضوابط الأساسية التي ينبغي للفرق المالية في الإمارات اعتمادها.
| الضابط | أهميته | المستندات الواجب الاحتفاظ بها |
|---|---|---|
| تعيين أمين للصندوق | وجود شخص واحد مسؤول عن الصندوق يقلل الأخطاء ويضمن المساءلة. | قرار تعيين أمين الصندوق + محاضر التسليم والاستلام |
| السلفة المستديمة | تُبقي الرصيد ثابتًا ومعروفًا، وتربط كل عملية تعويض للصندوق مباشرة بالمصروفات المسجلة. | طلب تعويض الصندوق + الإيصالات المؤيدة |
| الإثبات بإيصال أو سند صرف | يدعم مطالبات استرداد ضريبة القيمة المضافة ويحافظ على مسار تدقيق لكل عملية صرف. | إيصال أو فاتورة ضريبية أو سند صرف موقّع |
| الفصل بين المهام | يوزّع مهام الصرف والتسجيل والاعتماد على أشخاص مختلفين للحد من سوء الاستخدام. | توقيعات المعتمِدين على السجل |
| التسوية الدورية للحسابات | تؤكد تطابق النقدية المتوفرة مع المصروفات المسجلة، وتكشف الفروقات مبكرًا. | كشف التسوية + تفسير الفروقات |
| تحديد ضريبة القيمة المضافة | يضمن أن تتضمن مستندات البنود المؤهلة رقم تسجيل ضريبي صالحًا لاسترداد ضريبة المدخلات. | نسخ من الفواتير الضريبية تتضمن تفاصيل ضريبة القيمة المضافة |
| حدود الإنفاق | تقصر استخدام صندوق المصروفات النثرية على المصروفات البسيطة فعلًا. | سياسة صندوق المصروفات النثرية مع الحدود المعتمدة |
| التسجيل الرقمي وأرشيف الصور | يسرّع الوصول إلى المستندات، ويدعم عمليات التدقيق، ويقلل فقدان المستندات الورقية. | سجل رقمي مؤرخ + صور الإيصالات |
جدول الضوابط أعلاه هو في الواقع نسخة مبسطة من نظام موثق للرقابة على إدارة النقدية، ومن المفيد بناؤه بشكل رسمي مع توسع أعمالك.
اقرأ أيضًا: دليل التسجيل في ضريبة القيمة المضافة في الإمارات
[cta-4]
ورغم وجود ضوابط قوية، تظل إدارة صندوق المصروفات النثرية تتطلب وقتًا وأعمالًا ورقية ومتابعة مستمرة. وهنا يمكن لبديل حديث أن يُحدث فرقًا ملموسًا.
لماذا تختار منصة الآن لإدارة مصروفات صندوق المصروفات النثرية؟
صندوق المصروفات النثرية سريع، لكنه يترك الفرق المالية أمام إيصالات مفقودة، وموافقات غير واضحة، واطلاع محدود على الإنفاق. وتزيل الآن هذه العقبات بالكامل، إذ تمنحك بطاقات الشركات والأتمتة المدعومة بالذكاء الاصطناعي التي توفرها المنصة تحكمًا فوريًا في الإنفاق، وسجلات دقيقة، ومستندات جاهزة لضريبة القيمة المضافة، دون عمل يدوي أو مخاطر التعامل بالنقد.
وفيما يلي كيف تحوّل الآن إدارة صندوق المصروفات النثرية إلى عملية سلسة خاضعة للرقابة.
- عدد غير محدود من بطاقات الشركات بضوابط مخصصة: أصدر بطاقات فعلية أو افتراضية للفرق أو موظفي المواقع أو المشاريع، لكل منها حدود إنفاق خاصة وقيود على التجار المسموح بالتعامل معهم.
- التتبع الفوري للمصروفات وأتمتة معالجة الإيصالات بالذكاء الاصطناعي: تظهر كل معاملة فور إجرائها، وتُرفع الإيصالات عبر تطبيق الهاتف المحمول، وتستخرج تقنية التعرف الضوئي على الحروف (OCR) الذكية بيانات المورّد وضريبة القيمة المضافة ورقم التسجيل الضريبي تلقائيًا.
- التكامل مع الأنظمة المحاسبية وسجلات جاهزة لضريبة القيمة المضافة: تتم مزامنة المعاملات مع أبرز الأنظمة المحاسبية (Xero وQuickBooks وNetSuite)، مع الاحتفاظ بمستندات تستوفي متطلبات التدقيق لدعم مطالبات استرداد ضريبة المدخلات والامتثال.
- مكافآت الاسترداد النقدي وكفاءة التكلفة: احصل على استرداد نقدي يصل إلى %2 دون حد أقصى على المعاملات المؤهلة، لتتحول المصروفات اليومية الصغيرة إلى وفورات في التكاليف بدلًا من أن تكون عبئًا.
- قابلية التوسع مع النمو والإنفاق على المشاريع: سواء امتدت مشاريعك عبر مواقع متعددة أو مناطق مختلفة أو وحدات أعمال، تدعم الآن الرقابة على كيانات متعددة، ووسوم الموازنة، وإصدار البطاقات عبر الهاتف المحمول لتبسيط الإنفاق اللامركزي.
احجز عرضًا توضيحيًا مخصصًا اليوم واكتشف كيف تحوّل منصة الآن صندوق المصروفات النثرية من مصدر للمخاطر إلى جزء خاضع لرقابة عالية يضيف قيمة إلى عملياتك المالية.
الخاتمة
يؤدي صندوق المصروفات النثرية الغرض منه في البداية، لكنه لا يبقى كافيًا مع نمو الأعمال. فبمجرد أن تتوسع فرقك، أو تعمل عبر مواقع متعددة، أو تدير مشتريات مرتبطة بمواعيد ضيقة، يبدأ التعامل اليدوي مع النقد في إبطاء اتخاذ القرار وإحداث ثغرات كان يمكن تجنبها. والمؤسسات التي تحافظ على سيطرتها هي التي تتعامل مع الإنفاق اليومي بالانضباط نفسه الذي تطبقه على عملياتها المالية الأكبر.
وهذا ما تساعدك الآن على تحقيقه تحديدًا. فمع الإشراف الفوري، والتوثيق الدقيق، والتحقق الآلي المدمج في كل معاملة، تتجاوز حدود صندوق المصروفات النثرية وتمنح فريقك المالي الوضوح الذي يحتاجه للعمل بسرعة أكبر وثقة أعلى.
هل تريد أن ترى كيف يعمل ذلك عمليًا؟ احجز عرضًا توضيحيًا، وسنوضح لك كيف يمكن لمنصة الآن تبسيط الإنفاق منخفض القيمة، وبناء ضوابط أقوى، ومنحك اطلاعًا كاملًا على الإنفاق.
ولمعرفة المزيد عن إعداد الصندوق، وأمنائه، وتسوية حساباته، والمرحلة التي تصبح فيها البطاقات أجدى من النقد، يغطي دليلنا الشامل لصندوق المصروفات النثرية للشركات في الإمارات كل ذلك.
الأسئلة الشائعة
1. ما الذي يُعدّ من مصروفات صندوق المصروفات النثرية؟
مصروفات صندوق المصروفات النثرية هي تكاليف أعمال عرضية منخفضة القيمة يصعب سدادها عبر أوامر الشراء أو التحويلات البنكية، مثل اللوازم المكتبية الصغيرة، وأجرة المشاوير القصيرة بسيارات الأجرة، والإصلاحات البسيطة.
2. كيف أختار بنود المصروفات النثرية المناسبة؟
استخدم تصنيفات تتوافق مع دليل الحسابات، وتعكس المصروفات الصغيرة الأكثر تكرارًا لديك، وتدعم توثيق ضريبة القيمة المضافة. واجعل القائمة مختصرة وطبّقها باتساق.
3. هل يمكن استرداد ضريبة القيمة المضافة على مصروفات صندوق المصروفات النثرية في الإمارات؟
نعم، ولكن فقط إذا كانت مدعومة بفاتورة ضريبية صالحة تتضمن رقم التسجيل الضريبي للمورّد والتاريخ ومبلغ ضريبة القيمة المضافة. ومن دون مستندات مستوفية للمتطلبات، لا يمكن استرداد ضريبة المدخلات.
4. كم مرة يجب إجراء تسوية حسابات صندوق المصروفات النثرية؟
ينبغي إجراء التسوية عندما ينخفض رصيد الصندوق أو وفق جدول زمني محدد. وتناسب التسوية الأسبوعية النشاط المرتفع، بينما تكفي التسوية الشهرية عند انخفاض حجم المعاملات.
5. متى ينبغي للشركة التوقف عن استخدام صندوق المصروفات النثرية؟
إذا زادت المشتريات الصغيرة، أو أصبحت الإيصالات تُفقد، أو صعب الإشراف، فقد يكون الانتقال إلى بطاقات الشركات أو أدوات أتمتة إدارة المصروفات أكثر فعالية.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 150,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management