
تسجّل أنظمة الدفع الإلكتروني كل معاملة وموافقتها وفاتورتها لحظة الدفع، فيبقى استرداد ضريبة القيمة المضافة في الإمارات وضبط الإنفاق دقيقين ويتمّان في وقتهما بدلًا من معالجتهما بأثر رجعي.
- نظام الدفع الإلكتروني أكثر من مجرد وسيلة أسرع لتحويل الأموال. فهو الطبقة التي تسجّل كل معاملة وموافقتها ومستنداتها لحظة الدفع، لا بعد أسابيع عند تسوية الحسابات.
- وهذا التوقيت هو جوهر المسألة في الإمارات، حيث أصبحت %80 من المدفوعات رقمية، ويعتمد استرداد ضريبة القيمة المضافة على وجود فاتورة ضريبية صحيحة تتضمن بيانات رقم التسجيل الضريبي (TRN) ومسجّلة عند قيد الدفعة، لا بعده.
- الميزة الحقيقية هي الرقابة قبل الإنفاق، إذ تمنع مسارات الموافقة وحدود الإنفاق المعاملات المخالفة للسياسة مسبقًا، بدلًا من اكتشافها أثناء تصحيح القيود عند إقفال نهاية الشهر.
- تجمع الآن بطاقات الشركات والبطاقات الافتراضية والموافقات وجمع الإيصالات وتسجيل بياناتها والمدفوعات عبر الحدود من خلال SuperPay في مسار عمل واحد، وتُزامن البيانات مع أنظمة مثل NetSuite وQuickBooks وXero، فتبقى السجلات دقيقة وجاهزة للتدقيق.
قد تبدو المدفوعات الإلكترونية ترقية بسيطة للعمليات المالية، لكن التحدي يزداد عندما تتابع الفرق المالية الإنفاق وتتحقق من الفواتير وتفرض الالتزام بالموافقات. وفي الإمارات يتزايد هذا الضغط مع تعامل الشركات مع عدد أكبر من المعاملات الرقمية مع المورّدين والاشتراكات والمصروفات التشغيلية.
تُظهر أبحاث حديثة أن %80 من جميع المدفوعات في الإمارات تتم رقميًا، وأن المدفوعات عبر الهاتف المحمول تمثل %21 من جميع المعاملات، وأن %68 من المستهلكين لا يستخدمون النقد في معظم معاملاتهم.
ونتيجة لذلك، لم تعد أنظمة الدفع الإلكتروني خيارًا إضافيًا. فهي تتيح الاطلاع على الإنفاق، وتطبّق السياسات بصورة متسقة، وتحسّن دقة تسوية الحسابات، وتدعم الجاهزية للتدقيق.
يستعرض هذا المقال أنواع وسائل الدفع الإلكتروني المستخدمة في العمليات بين الشركات (B2B) في الإمارات، وكيف تحسّن أنظمة الدفع الإلكتروني الاطلاع على البيانات المالية والرقابة والامتثال والحوكمة.
أبرز النقاط:
- توقيت تسجيل التكاليف يحدد الدقة المالية: تضمن أنظمة الدفع الإلكتروني تسجيل المعاملات والموافقات والمستندات عند تنفيذ الدفع، مما يمنع تأخر التقارير وتشوّه هوامش الربح.
- الرقابة يجب أن تسبق تنفيذ الدفع: تمنع مسارات الموافقة المدمجة وقيود الإنفاق المعاملات غير المصرّح بها، بدلًا من الاعتماد على التصحيحات بعد تسوية الحسابات.
- الامتثال لضريبة القيمة المضافة يعتمد على توقيت تسجيل البيانات: يؤدي ربط المعاملات بفواتير ضريبية صحيحة وبيانات رقم التسجيل الضريبي (TRN) عند القيد إلى تحسين استرداد ضريبة القيمة المضافة وتقليل مخاطر التدقيق وفق متطلبات الهيئة الاتحادية للضرائب (FTA).
- تشتت قنوات الدفع يخلق مخاطر مالية: يؤدي توحيد البطاقات والتحويلات ومدفوعات المورّدين في مسار عمل واحد إلى تحسين الاطلاع على الإنفاق، وتقليل الازدواجية، وتعزيز مسارات التدقيق.
- مسارات العمل المنظمة تقلل المخاطر التشغيلية ومخاطر الامتثال: تضمن منصات مثل الآن تسجيل المدفوعات والموافقات والمستندات معًا، مما يحسّن دقة التقارير والرقابة المالية على مستوى المؤسسة.
5 وسائل دفع إلكتروني تستخدمها الفرق المالية في الإمارات لضبط الاطلاع على التكاليف وتحقيق الدقة المالية
تحدد وسيلة الدفع متى تظهر التكاليف في الأنظمة المالية، وما إذا كانت الفرق تسجّلها في الفترة المحاسبية الصحيحة. وفي الشركات الإماراتية، كثيرًا ما يؤدي التأخر في جمع الفواتير والحصول على الموافقات وتسجيل المدفوعات إلى تشويه هوامش الربح وتأخير استرداد ضريبة القيمة المضافة.
ولهذا تختار الفرق المالية وسائل الدفع بناءً على مدى قدرتها على فرض الرقابة قبل الإنفاق، ودقة تسجيلها للتكاليف فور حدوثها.
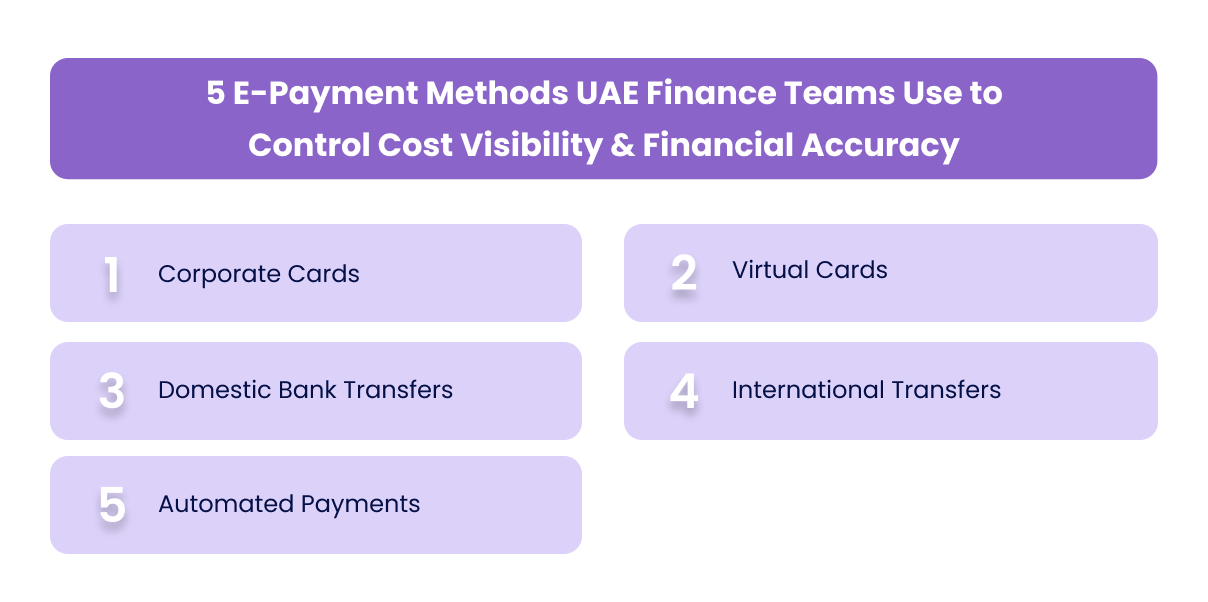
فيما يلي وسائل الدفع الإلكتروني المستخدمة لضبط الاطلاع على التكاليف وتحقيق الدقة المالية.
1. بطاقات الشركات: ضمان تسجيل التكاليف ضمن دورة إعداد التقارير
يتحول الإنفاق التشغيلي إلى مشكلة في التقارير عندما تسجّل الفرق التكاليف بعد انتهاء فترة المعاملة. ويؤدي تأخر تقديم الإيصالات وعدم توفر فواتير مستوفية لمتطلبات ضريبة القيمة المضافة إلى تضخيم هوامش الربح في التقارير وتأخير مطالبات استرداد الضريبة. لذلك تركّز الفرق المالية على مسارات عمل بطاقات الشركات التي تسجّل المعاملات والمستندات والموافقات عند الإنفاق.
أهم اعتبارات الرقابة:
- تسجّل الفرق المصروفات وقت المعاملة، لا بعد دورات تقديم التقارير
- تُجمع المستندات المستوفية لمتطلبات ضريبة القيمة المضافة من مصدرها وفق متطلبات الهيئة الاتحادية للضرائب
- تتم الموافقات قبل الإنفاق، لا أثناء تسوية الحسابات
تسجّل الآن معاملات بطاقات الشركات والإيصالات والموافقات فورًا قبل مزامنتها مع الأنظمة المحاسبية. ويحسّن ذلك دقة التقارير ويضمن جاهزية مستندات ضريبة القيمة المضافة عند القيد.
اقرأ أيضًا: مقال «ما هي بطاقات الشركات وكيف تعمل؟»
2. البطاقات الافتراضية: فرض الرقابة على الإنفاق على مستوى كل مورّد
كثيرًا ما ترتفع تكاليف المورّدين المتكررة دون تحديد واضح للمسؤول عنها أو مراجعة منتظمة. وعندما تشترك فرق مختلفة في الخدمات كلٌّ على حدة، يتوفر اطلاع على الإنفاق الإجمالي، لكن ليس على مستوى كل مورّد. لذلك تستخدم الفرق المالية البطاقات الافتراضية لتحديد المسؤولية ووضع الحدود من المصدر.
أهم اعتبارات الرقابة:
- يمكن قصر الإنفاق على مورّد أو عقد محدد
- يمكن للفرق متابعة تكاليف كل مورّد عبر دورات الفوترة
- يمكن اكتشاف الاشتراكات المكررة أو المتداخلة
ويساعد ذلك الفرق المالية على ضبط حجم التعامل مع كل مورّد، واكتشاف الأدوات الزائدة عن الحاجة، ومواءمة الإنفاق مع قرارات المشتريات.
3. التحويلات البنكية المحلية: ربط التحقق من الفواتير بإثبات التكاليف
تنشأ مخاطر في التقارير عند سداد مدفوعات المورّدين إذا جرى التحقق من الفواتير والموافقات والدفع كلٌّ بمعزل عن الآخر. فعندما تتحقق الفرق من الفواتير بعد الدفع، تتأخر في تسجيل التكاليف وتنشأ حالة من عدم اليقين بشأن الامتثال لضريبة القيمة المضافة. لذلك تعطي الفرق المالية الأولوية لمسارات العمل التي يسبق فيها التحقق عملية الدفع.
أهم اعتبارات الرقابة:
- يُتحقق من فواتير المورّدين قبل الدفع
- يوجد ربط واضح بين الفاتورة والموافقة والدفعة
- يُتحقق من متطلبات ضريبة القيمة المضافة (رقم التسجيل الضريبي والفاتورة الضريبية) عند القيد
4. التحويلات الدولية: احتساب التكلفة الكاملة للمدفوعات عبر الحدود
تنطوي المدفوعات عبر الحدود على تكاليف إضافية كثيرًا ما تغفلها الفرق عند تنفيذ المعاملة. فعادةً ما تظهر فروق أسعار الصرف ورسوم التحويل لاحقًا، مما يؤدي إلى إظهار تكاليف المشتريات بأقل من قيمتها الفعلية وتشويه هوامش الربح. لذلك تقيّم الفرق المالية المدفوعات الدولية بناءً على وضوح التكاليف وتوقيتها.
أهم اعتبارات الرقابة:
- تظهر أسعار الصرف وتكاليف التحويل على مستوى كل معاملة
- يمكن ربط التكلفة الإجمالية بموازنات المشتريات أو المشاريع
- يتوافق توقيت إتمام السداد مع طريقة تسجيل التكاليف في الأنظمة المالية
ومن دون هذا الاطلاع تبقى تكاليف المشتريات منقوصة، مما يؤثر في قرارات التسعير والتوقعات المالية.
5. المدفوعات المؤتمتة: منع تراكم التكاليف المتكررة دون مراجعة
تقلل الأتمتة العمل اليدوي، لكنها قد تُلغي نقاط مراجعة مهمة. فكثيرًا ما تستمر المدفوعات المتكررة دون إعادة تقييم، مما يؤدي إلى تزايد التكاليف العامة وتراجع الاطلاع على الإنفاق على مستوى كل عقد. لذلك تحرص الفرق المالية على أن تتضمن الأتمتة ضوابط واضحة.
أهم اعتبارات الرقابة:
- تُطلب الموافقة على التجديد قبل تنفيذ الدفع
- تُرصد الزيادات في التكاليف قبل معالجة المدفوعات المتكررة
- تراجع الفرق الإنفاق المتكرر بانتظام مقارنةً بالاستخدام والموازنات
ويُبقي ذلك التكاليف المتكررة متوافقة مع الاحتياجات التشغيلية والأهداف المالية.
وإلى جانب فهم أنواع المدفوعات الرقمية، من المهم معرفة كيف تحسّن هذه الأنظمة الاطلاع على البيانات المالية والرقابة والحوكمة.
كيف تعزز أنظمة الدفع الإلكتروني الاطلاع على البيانات المالية والرقابة والحوكمة في مسارات العمل المالية في الإمارات؟
تحسّن أنظمة الدفع الإلكتروني الرقابة المالية من خلال ضمان تسجيل المعاملات والموافقات والمستندات الداعمة ضمن مسار عمل واحد وقت حدوثها.
وتزداد أهمية ذلك في الشركات الإماراتية لأن الامتثال لضريبة القيمة المضافة يعتمد على وجود فواتير ضريبية صحيحة عند التسجيل، ولأن دورات سداد المورّدين كثيرًا ما تمتد إلى ما بعد فترات إعداد التقارير.
ومن خلال تنظيم طريقة بدء المدفوعات واعتمادها وتسجيلها، تضمن أنظمة الدفع الإلكتروني انتقال بيانات التكاليف إلى الأنظمة المالية فورًا بدلًا من إضافتها لاحقًا أثناء تسوية الحسابات.
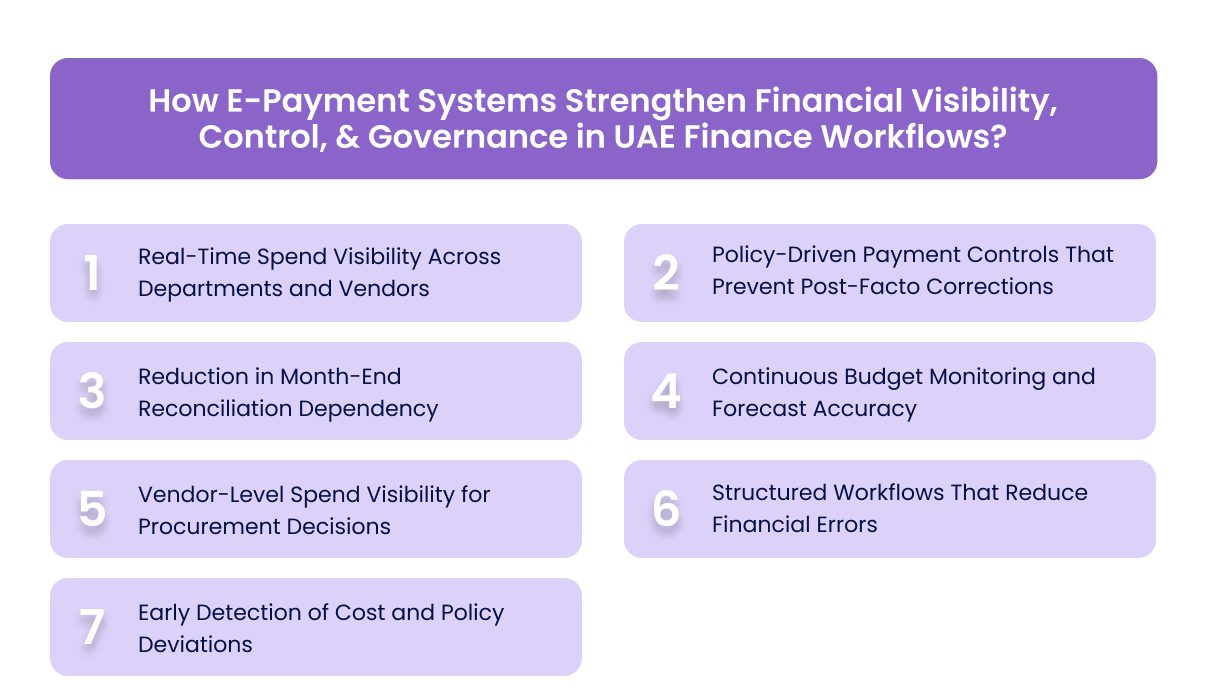
فيما يلي كيف تدعم أنظمة الدفع الإلكتروني الاطلاع على البيانات المالية والرقابة والحوكمة:
1. الاطلاع الفوري على الإنفاق عبر الإدارات والمورّدين
تفقد الفرق المالية السيطرة عندما لا ترى بيانات التكاليف إلا بعد دورات تسوية الحسابات. وفي الشركات الإماراتية التي تتعامل بشروط سداد للمورّدين تتراوح بين 30 و90 يومًا، يعني هذا التأخير أن الفرق تتجاوز الموازنات قبل أن تتمكن من اتخاذ إجراء تصحيحي.
أوجه التحسن عندما ينتقل الاطلاع على الإنفاق إلى مرحلة تنفيذ المعاملة:
- تتابع الفرق الإنفاق على مستوى كل إدارة قبل تجاوز الموازنات
- تظهر مدفوعات المورّدين إلى جانب التزامات المشتريات
- ترصد الفرق الارتفاعات المفاجئة في التكاليف مبكرًا بما يكفي لتعديل الأسعار أو الإنفاق
2. ضوابط دفع قائمة على السياسات تمنع الحاجة إلى التصحيحات اللاحقة
كثيرًا ما تطبّق الفرق السياسات بعد حدوث المعاملات، أي أنها تعتمد على التصحيحات اليدوية. ويخلق ذلك مخاطر، لأن الفرق لا تكتشف الإنفاق غير المصرّح به إلا أثناء تسوية الحسابات.
التغييرات عند دمج الضوابط في مرحلة الدفع:
- تفرض الأنظمة حدود الإنفاق قبل أن تلتزم الفرق بأي إنفاق
- تمنع مسارات الموافقة المعاملات المخالفة للسياسة
- تُطبّق ضوابط الموازنة على مستوى المعاملة، لا بعد إعداد التقارير
وبذلك تنتقل الحوكمة المالية من الفحص اللاحق إلى الرقابة المسبقة.
3. تقليل الاعتماد على تسوية الحسابات في نهاية الشهر
عادةً ما يحدث التأخير في نهاية الشهر لأن الفواتير والمدفوعات والمستندات غير مترابطة بالشكل الصحيح. وفي مسارات عمل ضريبة القيمة المضافة في الإمارات، كثيرًا ما تتحقق الفرق من البيانات الضريبية بعد تسجيل المصروفات فقط.
أوجه التحسن عندما تنظّم الفرق المعاملات من مصدرها:
- تُسجّل المدفوعات مع الفواتير الداعمة لها وقت تنفيذها
- تكون مستندات ضريبة القيمة المضافة جاهزة عند القيد، لا بعد الإقفال
- تتلقى الأنظمة المحاسبية بيانات متسقة ومصنّفة بشكل صحيح
ويقلل ذلك الحاجة إلى التعديلات بعد انتهاء الفترة المحاسبية ويحسّن الدقة.
4. المتابعة المستمرة للموازنة ودقة التوقعات المالية
تتراجع دقة التوقعات عندما تعكس بيانات التكاليف نشاطًا سابقًا بدلًا من الوضع الحالي. وفي الشركات الإماراتية التي تشهد تغيرًا في تكاليف المشتريات والخدمات اللوجستية، يؤدي تأخر البيانات إلى تخطيط قائم على رد الفعل.
أوجه التحسن مع الاطلاع المستمر:
- تعكس متابعة الموازنة الإنفاق التشغيلي الفعلي فور حدوثه
- تكتشف الفرق الزيادات في التكاليف قبل أن تؤثر في هوامش الربح
- تتطابق مدخلات التوقعات مع بيانات المعاملات الحالية
ويتيح ذلك للفرق المالية تعديل الموازنات وقرارات التسعير في وقت أبكر.
5. الاطلاع على الإنفاق على مستوى كل مورّد لدعم قرارات المشتريات
تضعف قرارات المشتريات عندما تتوزع مدفوعات المورّدين على قنوات متعددة، إذ يصعب حينها معرفة إجمالي التكاليف لكل مورّد أو اكتشاف أوجه عدم الكفاءة في الأسعار.
أوجه التحسن مع توحيد بيانات المورّدين:
- يظهر إجمالي الإنفاق لكل مورّد عبر جميع قنوات الدفع
- تتابع الفرق تكاليف المورّدين المتكررة بصورة متسقة
- تعيد فرق المشتريات التفاوض بالاستناد إلى بيانات تكاليف دقيقة
ويعزز ذلك تقييم المورّدين وقرارات التعاقد.
اقرأ أيضًا: مقال «معالجة فواتير المورّدين: المراحل والتحديات والأتمتة»
6. مسارات عمل منظمة تقلل الأخطاء المالية
تزداد الأخطاء عندما تعتمد الفرق اعتمادًا كبيرًا على عمليات الدفع اليدوية. فالمدفوعات المكررة والتصنيف الخاطئ والمستندات الناقصة لا تظهر عادةً إلا بعد الإقفال المالي.
أوجه التحسن مع مسارات العمل المنظمة:
- تتبع المعاملات مسارات موافقة واضحة
- تبقى سجلات الدفع متسقة عبر الأنظمة
- تجمع الفرق المستندات الداعمة وتتحقق منها من مصدرها
ويقلل ذلك الحاجة إلى التصحيحات أثناء تسوية الحسابات.
7. الاكتشاف المبكر للانحرافات في التكاليف ومخالفات السياسات
يصعّب تأخر الاطلاع على البيانات اكتشاف المشكلات المالية مبكرًا. وفي العمليات سريعة الوتيرة في الإمارات، قد يسمح ذلك بتجاوز التكاليف المقررة دون أن يلاحظه أحد لفترات طويلة.
أوجه التحسن مع المتابعة المستمرة:
- تكتشف الفرق رسوم المورّدين غير المتوقعة مبكرًا
- ترصد الأنظمة المدفوعات المكررة أو المتداخلة قبل أن تتفاقم
- ترصد الفرق فورًا إنفاق الإدارات الذي يتجاوز حدود السياسة
ويعزز ذلك ضبط التكاليف والحوكمة المالية عمومًا.
تجمع الآن بطاقات الشركات والموافقات وبيانات المصروفات في مسار عمل موحد، لتتمكن الفرق المالية من متابعة الإنفاق لحظة حدوثه. ويمنحك ذلك اطلاعًا فوريًا على المدفوعات التشغيلية مع ضمان التزام المعاملات بالسياسات الداخلية.
كما أن تحسّن الاطلاع والرقابة الذي توفره أنظمة الدفع الإلكتروني يسهّل على المؤسسات الامتثال لضريبة القيمة المضافة والجاهزية للتدقيق.
6 طرق تدعم بها أنظمة الدفع الإلكتروني الامتثال لضريبة القيمة المضافة والجاهزية للتدقيق في الإمارات
يعتمد الامتثال لضريبة القيمة المضافة في الإمارات على توقيت وطريقة تسجيل الفرق لبيانات المعاملات، لا على مجرد وجود السجلات. ووفق متطلبات الهيئة الاتحادية للضرائب، لا يمكن للشركات استرداد ضريبة المدخلات إلا إذا كانت لديها فواتير ضريبية صحيحة تتضمن بيانات رقم التسجيل الضريبي كاملة وقت التسجيل.
وفي مسارات العمل المشتتة، كثيرًا ما يؤدي التأخر في جمع الفواتير والتحقق منها إلى تأجيل المطالبات ورفض ضريبة المدخلات وتشديد التدقيق.
تدعم أنظمة الدفع الإلكتروني الامتثال لضريبة القيمة المضافة والجاهزية للتدقيق في الإمارات بالطرق التالية:
1. تسجيل بيانات المعاملة لحظة الدفع
تعتمد دقة ضريبة القيمة المضافة على تسجيل بيانات المعاملة لحظة حدوث الدفع. وعندما تُدخل الفرق البيانات لاحقًا، تنشأ فروق في التواريخ والمورّدين والتصنيف تُحدث ثغرات في التقارير.
تسجّل أنظمة الدفع الإلكتروني بيانات المعاملة عند تنفيذها.
ويساعد ذلك الفرق المالية على:
- مطابقة تواريخ المعاملات مع الفترة الضريبية الصحيحة
- تسجيل بيانات المورّد والدفع دون إدخال يدوي
- الحفاظ على اتساق تصنيف المصروفات في جميع السجلات
ونتيجة لذلك، تتجنب الفرق عدم التطابق في التوقيت الذي قد يؤخر استرداد ضريبة القيمة المضافة أو يفرض تعديلات في فترات الإقرار اللاحقة.
2. ربط المدفوعات بفواتير ضريبية مستوفية لمتطلبات ضريبة القيمة المضافة
يعتمد استرداد ضريبة القيمة المضافة مباشرةً على وجود فواتير ضريبية صحيحة عند القيد. ويُعد غياب بيانات رقم التسجيل الضريبي أو عدم اكتمال الفواتير من أكثر أسباب رفض المطالبات شيوعًا في عمليات التدقيق في الإمارات.
تربط أنظمة الدفع الإلكتروني المعاملات مباشرةً بالفواتير الداعمة لها.
ويضمن ذلك ما يلي:
- أن تكون كل دفعة مدعومة بفاتورة ضريبية صحيحة قبل تسجيلها
- أن يتوفر رقم التسجيل الضريبي ورقم الفاتورة ومبلغ الضريبة وقت الإدخال
- أن تُرفق المستندات قبل انتقال المعاملات إلى الأنظمة المحاسبية
3. تنظيم السجلات لتقديم الإقرارات الضريبية وإتاحتها للتدقيق
تُلزم الهيئة الاتحادية للضرائب الشركات بالاحتفاظ بسجلات مالية كاملة يسهل الوصول إليها. وعندما تكون المستندات غير منظمة، يتباطأ إعداد إقرار ضريبة القيمة المضافة ومراجعات التدقيق.
تحفظ أنظمة الدفع الإلكتروني بيانات المعاملات بصيغ منظمة وقابلة للبحث.
ويتيح ذلك للفرق المالية:
- الوصول إلى المستندات الداعمة فورًا عند تقديم الإقرار الضريبي
- الحفاظ على سجلات متسقة عبر الفترات المحاسبية
- الاستجابة لطلبات التدقيق دون إعادة بناء سجل المعاملات
ويقلل ذلك العقبات أثناء التدقيق ويُبقي سجلات الامتثال سهلة الوصول.
4. الاطلاع المستمر على الإنفاق المؤهل لاسترداد ضريبة القيمة المضافة
كثيرًا ما تكتشف الفرق الثغرات المتعلقة بضريبة القيمة المضافة متأخرةً أثناء إعداد الإقرار، حين لا يعود بالإمكان استكمال المستندات الناقصة ضمن الدورة نفسها.
توفر أنظمة الدفع الإلكتروني اطلاعًا مستمرًا على المعاملات المتعلقة بضريبة القيمة المضافة.
ويساعد ذلك الفرق المالية على:
- اكتشاف الفواتير التي لم تُستلم أو غير الصحيحة قبل المواعيد النهائية لتقديم الإقرار
- معالجة الفروقات ضمن الفترة المحاسبية نفسها
- استرداد كامل ضريبة المدخلات المؤهلة دون إغفال أي مبلغ
ويحسّن ذلك دقة الامتثال والتدفق النقدي معًا، إذ يتجنب التأخير في استرداد ضريبة القيمة المضافة.
5. إنشاء مسارات تدقيق واضحة لمراجعات الهيئة الاتحادية للضرائب
تتوقع الهيئة الاتحادية للضرائب أثناء التدقيق إثباتًا واضحًا لكيفية تسجيل المعاملات واعتمادها وتوثيقها. وتزيد مسارات التدقيق الضعيفة من خطر التعديلات والغرامات الإدارية.
تنشئ أنظمة الدفع الإلكتروني سجلات منظمة لكل معاملة.
ويضمن ذلك ما يلي:
- ارتباط كل معاملة بموافقتها ومستنداتها الداعمة
- تسجيل سجل الاعتمادات بوضوح
- اتساق تصنيف المصروفات عبر الأنظمة
ويعزز ذلك الجاهزية للتدقيق ويقلل خطر مشكلات الامتثال.
6. تقليل المخاطر الناتجة عن المستندات الناقصة أو غير الصحيحة
يُعد نقص المستندات وقت إعداد التقارير سببًا شائعًا لأخطاء ضريبة القيمة المضافة في الشركات الإماراتية. وكثيرًا ما يؤدي ذلك إلى رفض المطالبات وإجراء تصحيحات في الإقرارات اللاحقة.
تجمع أنظمة الدفع الإلكتروني المدفوعات والمستندات في مسار عمل واحد.
ويتيح ذلك للفرق المالية:
- اكتشاف الفواتير التي لم تُستلم وقت المعاملة
- التحقق من بيانات المورّدين ومعلومات رقم التسجيل الضريبي مبكرًا
- الحفاظ على توافق المدفوعات مع السجلات الداعمة
ويقلل ذلك الأخطاء ويضمن دقة تقارير ضريبة القيمة المضافة من البداية.
ورغم أن أنظمة الدفع الإلكتروني تعزز الامتثال والجاهزية للتدقيق، يجب على الفرق المالية أيضًا إدراك المخاطر التشغيلية المصاحبة لهذه الأنظمة.
6 مخاطر تشغيلية يجب على الفرق المالية ضبطها في مسارات الدفع الإلكتروني
تُسرّع المدفوعات الإلكترونية تنفيذ المعاملات، لكنها تنقل المخاطر المالية أيضًا إلى مرحلة أبكر من العملية. والتحدي الحقيقي في العمليات المالية في الإمارات هو ضمان تطبيق الفرق للضوابط والتحقق والتوثيق قبل تنفيذ المعاملة.
وعند غياب هذه الضوابط، لا تكتشف الفرق الأخطاء وثغرات الامتثال والتسرب المالي إلا لاحقًا أثناء تسوية الحسابات أو التدقيق. وفيما يلي ست مخاطر تشغيلية يجب على الفرق المالية ضبطها في مسارات الدفع الإلكتروني.
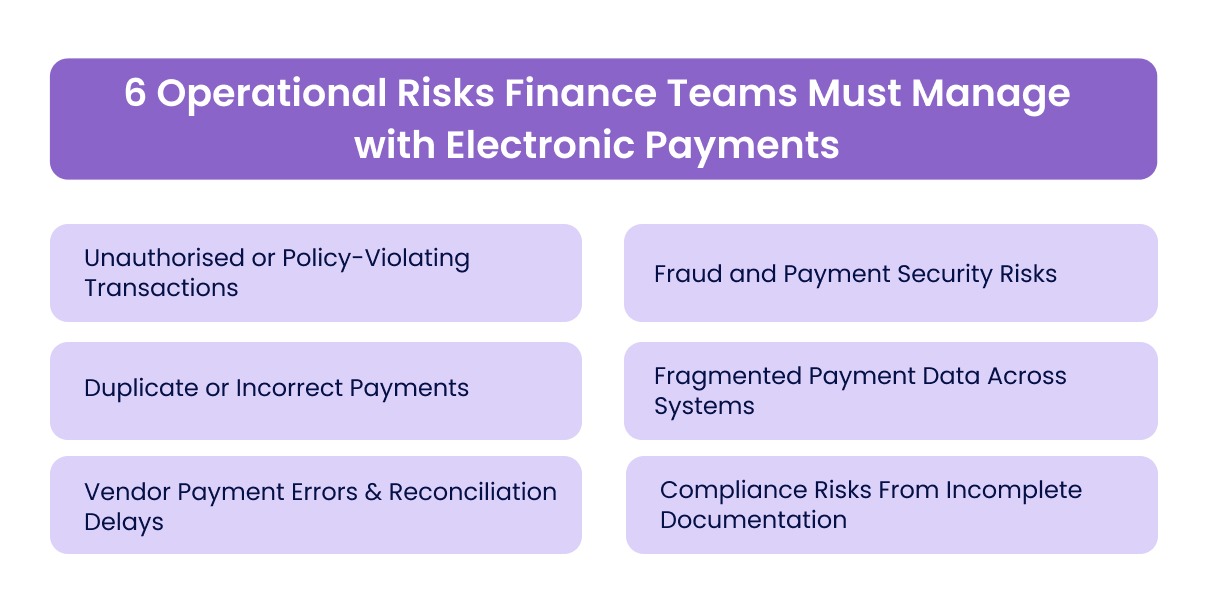
1. المعاملات غير المصرّح بها أو المخالفة للسياسات
عندما تمنح الفرق صلاحيات الدفع دون ضوابط مدمجة، يمكن أن تتجاوز المعاملات الموافقات وحدود الموازنة. ونادرًا ما تظهر هذه المشكلات عند الإنفاق، وعادةً ما تُكتشف خلال دورات إعداد التقارير.
تفرض أنظمة الدفع الإلكتروني السياسات على مستوى المعاملة.
ويساعد ذلك الفرق المالية على:
- تقييد المعاملات وفق قواعد محددة للمورّد أو الفئة أو الموازنة
- طلب الموافقات قبل تنفيذ المدفوعات
- تحميل المصروفات على الإدارة الصحيحة من المصدر
وبذلك ينتقل تطبيق السياسات من الفحص اللاحق إلى الرقابة المسبقة، مما يقلل الإنفاق غير المصرّح به قبل أن يؤثر في الموازنات.
2. مخاطر الاحتيال وأمن المدفوعات
عادةً ما ينشأ الاحتيال في أنظمة الدفع الرقمية من اختراق بيانات الدخول أو تغيير بيانات المورّدين. وفي الشركات الإماراتية التي تتعامل مع عدد كبير من المورّدين، تزداد هذه المخاطر عندما لا يكون التحقق من المدفوعات متسقًا.
تضيف أنظمة الدفع الإلكتروني مستويات منظمة للصلاحيات والموافقات.
ويساعد ذلك الفرق المالية على:
- ضبط صلاحيات الدخول إلى النظام بحسب الأدوار والمسؤوليات
- اشتراط موافقات متعددة للمدفوعات عالية القيمة أو الحساسة
- التحقق من بيانات الدفع الخاصة بالمورّدين ضمن مسارات عمل خاضعة للرقابة
ويقلل ذلك خطر المدفوعات الاحتيالية ويضمن تطبيق الفرق للضوابط قبل صرف الأموال.
3. المدفوعات المكررة أو الخاطئة
لا تحدث المدفوعات المكررة وعمليات السداد الخاطئة بسبب كثرة المعاملات وحدها، بل عندما تتعامل الفرق مع التحقق من الفواتير وتنفيذ الدفع كلٌّ على حدة.
توحّد أنظمة الدفع الإلكتروني طريقة مطابقة الفواتير مع المدفوعات.
ويساعد ذلك الفرق المالية على:
- ربط كل دفعة بفاتورة تم التحقق منها قبل تنفيذها
- اكتشاف الفواتير المكررة باستخدام بيانات المعاملات
- التحقق من مبالغ الدفع مقارنةً بالسجلات المعتمدة
ويمنع ذلك التسرب المالي ويقلل الحاجة إلى استرداد الأموال بعد الدفع.
4. تشتت بيانات الدفع عبر الأنظمة
عندما تعالج الفرق المدفوعات عبر منصات بنكية وأدوات مصروفات وأنظمة محاسبية مختلفة، تصبح البيانات المالية غير متسقة. ويؤخر هذا التشتت إعداد التقارير ويقلل الاطلاع على الإنفاق.
تجمع أنظمة الدفع الإلكتروني كل بيانات المعاملات في مسار عمل واحد.
ويساعد ذلك الفرق المالية على:
- الحفاظ على اتساق السجلات بين المدفوعات المحلية والمدفوعات عبر الحدود
- تسجيل التكاليف المرتبطة بأسعار الصرف ضمن طبقة المعاملة نفسها
- ضمان انتقال جميع بيانات الدفع مباشرةً إلى الأنظمة المحاسبية
ويحسّن ذلك دقة التقارير ويقلل التأخير أثناء الإقفال المالي.
5. أخطاء مدفوعات المورّدين وتأخر تسوية الحسابات
كثيرًا ما تشارك عدة فرق في مدفوعات المورّدين، مما يخلق فجوات بين التحقق من الفواتير والموافقة والدفع. وتؤدي هذه الفجوات إلى تأخر تسوية الحسابات وعدم اكتمال السجلات.
تجمع أنظمة الدفع الإلكتروني مسارات عمل المورّدين في عملية واحدة.
ويساعد ذلك الفرق المالية على:
- التحقق من الفواتير قبل الدفع
- إتمام الموافقات ضمن مسارات عمل منظمة
- ربط المدفوعات مباشرةً بالمستندات الداعمة
ويقلل ذلك الجهد المبذول في تسوية الحسابات ويُبقي أرصدة المورّدين دقيقة في السجلات المالية.
ننصح بقراءة: دليل «مدفوعات المورّدين في الإمارات: الطرق والأدوات وأفضل الممارسات»
6. مخاطر الامتثال الناتجة عن نقص المستندات
في مسارات عمل ضريبة القيمة المضافة في الإمارات، تزداد مخاطر الامتثال عندما تكون المستندات ناقصة وقت التسجيل. فكثيرًا ما يؤدي عدم استلام الفواتير أو الخطأ في بيانات المورّدين إلى رفض مطالبات استرداد ضريبة القيمة المضافة وإجراء تعديلات عند التدقيق.
تدمج أنظمة الدفع الإلكتروني جمع المستندات في عملية الدفع.
ويساعد ذلك الفرق المالية على:
- التأكد من أن لكل معاملة مستندات داعمة صحيحة
- التحقق من بيانات المورّدين، بما فيها رقم التسجيل الضريبي، قبل التسجيل
- الاحتفاظ بسجلات كاملة متوافقة مع متطلبات الهيئة الاتحادية للضرائب
ويقلل ذلك مخاطر الامتثال ويجنّب إجراء تصحيحات في فترات الإقرار الضريبي اللاحقة.
ويتعين على الفرق المالية مراعاة هذه المخاطر بعناية عند تقييم أنظمة الدفع الرقمية الأنسب لعملياتها.
كيف تساعد الآن الفرق المالية على تعزيز الرقابة على المدفوعات الإلكترونية؟
تعتمد فرق مالية كثيرة المدفوعات الإلكترونية لتحويل الأموال بسرعة أكبر. لكن تشتت القنوات، مثل التحويلات البنكية وبطاقات الموظفين وفواتير المورّدين، يقلل الاطلاع على الإنفاق، ويعقّد تسوية الحسابات، ويصعّب الحفاظ على سجلات جاهزة للتدقيق.
تجمع الآن بطاقات الشركات وجمع بيانات المصروفات والموافقات والتكامل مع الأنظمة المحاسبية في منصة موحدة لإدارة الإنفاق. ويمنحك ذلك اطلاعًا فوريًا على المدفوعات التشغيلية، ويعزز تطبيق السياسات، ويحسّن دقة السجلات المالية.
نطاق تغطية الآن عبر دورة الدفع الإلكتروني
تعتمد الإدارة الفعالة للمدفوعات الإلكترونية على طريقة تسجيل المعاملات واعتمادها وقيدها على مستوى المؤسسة. وتعزز الآن كل مرحلة من مراحل دورة الدفع، لتتمكن من الحفاظ على الرقابة مع استمرار سرعة المدفوعات.
1. بطاقات الشركات مع ضوابط إنفاق مدمجة
توفر الآن بطاقات شركات بحدود قابلة للضبط وضوابط مرتبطة بالسياسات، لتتمكن الفرق المالية من إدارة الإنفاق قبل تنفيذ المدفوعات.
يمكن للمسؤولين:
- تحديد حدود الإنفاق لكل موظف أو فريق أو إدارة
- تقييد فئات التجار
- إصدار بطاقات افتراضية أو فعلية فورًا
- تجميد البطاقات أو إيقافها فورًا.
ويضمن ذلك بقاء المدفوعات التشغيلية ضمن الموازنات المعتمدة مع منع الإنفاق غير المصرّح به.
2. جمع بيانات المصروفات تلقائيًا والتحقق من الإيصالات
عند الدفع ببطاقات الشركات من الآن، تُسجّل المعاملات فورًا وتُربط بالإيصالات على المنصة.
ويساعد ذلك الفرق المالية على:
- تسجيل بيانات الدفع فور حدوثها
- مطابقة الإيصالات مع المعاملات تلقائيًا
- الاحتفاظ بمستندات دفع كاملة.
ومن خلال تسجيل بيانات المصروفات لحظة الدفع، تقلل الفرق المالية الجهد المبذول في تسوية الحسابات وتحسّن دقة السجلات المالية.
3. مسارات موافقة قائمة على السياسات
تمر المدفوعات والمصروفات عبر مسارات موافقة منظمة تلتزم بسياسات الإنفاق في الشركة.
ويضمن ذلك ما يلي:
- توافق المدفوعات مع موازنات الإدارات
- إتمام الموافقات قبل اعتماد الالتزامات المالية نهائيًا
- مراجعة المعاملات غير المعتادة مبكرًا.
وتعزز مسارات الموافقة المنظمة الحوكمة المالية وتقلل خطر الإنفاق غير المنضبط.
4. مدفوعات المورّدين الدوليين عبر SuperPay
بالنسبة إلى الشركات الإماراتية التي تتعامل مع مورّدين في الخارج، تُعد إدارة المدفوعات عبر الحدود جنبًا إلى جنب مع المصروفات المحلية أمرًا بالغ الأهمية للاطلاع على البيانات المالية.
باستخدام SuperPay، يمكن للفرق المالية تنفيذ مدفوعات المورّدين الدوليين عبر مسارات العمل المنظمة نفسها المستخدمة للإنفاق التشغيلي.
ويساعد ذلك الفرق على:
- مراجعة تكاليف صرف العملات قبل اعتماد المدفوعات
- الحفاظ على ضوابط الموافقة على التحويلات عبر الحدود
- إبقاء سجلات المدفوعات الدولية مرتبطة بالفواتير والمستندات
ومن خلال دمج المدفوعات الدولية في مسار العمل نفسه، تتجنب الفرق المالية تشتت قنوات الدفع وتحافظ على رقابة أوضح على الإنفاق مع المورّدين.

5. مسارات عمل متكاملة للدفع والمحاسبة
تتكامل الآن مع أنظمة محاسبية مثل:
- NetSuite
- QuickBooks
- Xero
- Microsoft Dynamics
- Zoho Books
- Odoo.
تُزامَن المعاملات المعتمدة تلقائيًا مع نظامك المحاسبي، مما يضمن دقة التصنيف واتساق السجلات المالية وتسهيل تسوية الحسابات.
6. الاطلاع الفوري على إنفاق الشركة
توفر الآن لوحات متابعة تعرض الإنفاق التشغيلي لحظة حدوث المعاملات على مستوى المؤسسة.
يمكن للفرق المالية متابعة:
- معاملات البطاقات في جميع الفرق
- مدفوعات المورّدين
- الإنفاق على مستوى الإدارات
- المصروفات المعلقة بانتظار الموافقة.
ويتيح هذا الاطلاع الفوري للقيادات المالية اكتشاف اتجاهات الإنفاق مبكرًا والحفاظ على رقابة أقوى على الموازنات التشغيلية.
دور الآن وحدوده
تُعد الآن منصة لإدارة الإنفاق صُممت لتعزيز الرقابة المالية على المدفوعات التشغيلية.
وتساعد الفرق المالية على:
- تطبيق سياسات الإنفاق
- جمع بيانات الدفع في مكان واحد
- الاحتفاظ بسجلات مالية دقيقة.
لا تحل الآن محل نظامك المحاسبي أو نظام تخطيط موارد المؤسسة (ERP). بل تتكامل مع بنيتك المالية الحالية لتحسين الاطلاع على الإنفاق، وتبسيط الموافقات، ودعم إعداد تقارير مالية موثوقة.
الخلاصة
لا تقتصر أنظمة الدفع الإلكتروني على تحويل الأموال بسرعة أكبر، بل تنظّم مسارات العمل بحيث تُسجّل المعاملات والموافقات والمستندات قبل إعداد التقارير، مما يحسّن الاطلاع على التكاليف والامتثال لضريبة القيمة المضافة ويقلل التصحيحات بعد انتهاء الفترة.
ومع تزايد حجم المدفوعات للمورّدين والاشتراكات والمعاملات عبر الحدود، تحتاج الفرق المالية إلى الرقابة عند تنفيذ الدفع. ويضمن ذلك أن تعكس البيانات المالية النشاط الفعلي وتدعم متطلبات التدقيق والامتثال.
تجمع الآن بطاقات الشركات والموافقات وجمع بيانات المصروفات ومدفوعات المورّدين في مسار عمل واحد. ويتيح ذلك للفرق المالية الاطلاع الفوري على الإنفاق، وتطبيق ضوابط السياسات، وضمان تسجيل كل معاملة مع مستنداتها كاملة.
احجز عرضًا توضيحيًا مجانيًا لترى كيف تساعدك الآن على تعزيز الرقابة المالية، وتحسين الامتثال لضريبة القيمة المضافة، وإدارة الإنفاق على مستوى الشركة بدقة أكبر.
ينطوي الدفع للمورّدين في الخارج على قواعد ورسوم خاصة به، ويغطي دليل المدفوعات عبر الحدود من الإمارات متطلبات مصرف الإمارات العربية المتحدة المركزي (CBUAE) وتكاليف صرف العملات وكيفية اختيار مزود الخدمة. ولمعرفة التكلفة الفعلية لأي تحويل، تعرض حاسبة أسعار الصرف من SuperPay المبلغ الذي سيستلمه المستفيد وما يمكنك توفيره.
الأسئلة الشائعة
1. ما أنواع الشركات الأكثر استفادة من أنظمة الدفع الإلكتروني؟
كثيرًا ما تستخدم شركات التكنولوجيا وشركات التجارة الإلكترونية ومزودو الخدمات اللوجستية وشركات العقارات ومؤسسات الخدمات المهنية المدفوعات الرقمية. وتساعد هذه المدفوعات الإلكترونية على إدارة الفرق التي تعمل عن بُعد وشبكات المورّدين ومصروفات الاشتراكات المتكررة.
2. كيف تختلف أنظمة الدفع الإلكتروني عن مسارات العمل المالية التقليدية؟
تجمع أنظمة الدفع الإلكتروني المدفوعات والموافقات ومتابعة المصروفات في مكان واحد، فتوفر اطلاعًا فوريًا على الإنفاق وتبسّط تسوية الحسابات. أما مسارات العمل التقليدية فتعتمد على أدوات متفرقة، مما يجعل المتابعة وإعداد التقارير والامتثال أصعب.
3. هل تحسّن أنظمة الدفع الإلكتروني دقة التقارير المالية؟
نعم. تسجّل المدفوعات الإلكترونية المعاملات فورًا وترفق المستندات الداعمة بكل دفعة. ويتيح ذلك للفرق المالية إعداد تقارير أدق وتقليل الوقت المستغرق في تسوية الحسابات يدويًا.
4. كيف تدعم أنظمة الدفع الرقمية إدارة أفضل للمورّدين؟
تجمع أنظمة الدفع الرقمية جميع معاملات المورّدين في مكان واحد. ويمكن للفرق المالية تحليل الإنفاق على المورّدين، ومتابعة المدفوعات المتكررة، واكتشاف المورّدين مرتفعي التكلفة أثناء مراجعات المشتريات.
5. هل يمكن لأنظمة الدفع الإلكتروني تقليل عبء تسوية الحسابات على الفرق المالية؟
نعم. تسجّل المدفوعات الإلكترونية تفاصيل المعاملات تلقائيًا وتربطها بالفواتير والإيصالات. ويقلل ذلك الوقت الذي تقضيه الفرق المالية في مطابقة كشوف الحساب البنكية مع سجلات المصروفات في نهاية الشهر.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 150,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management