
عادةً ما تُقيَّم الإدارة المالية على دقة أرقامها أولًا. وهذا أمر مفهوم، لكن الدقة وحدها لم تعد كافية. فالوظيفة المالية القوية يُنتظر منها أيضًا أن تحافظ على الضوابط الرقابية، وأن تحسّن وضوح الصورة المالية، وأن تدعم اتخاذ القرار، وأن تواكب نمو الأعمال وازدياد تعقيدها.
ولهذا التحول أهميته، إذ تتجه الفرق المالية بشكل متزايد نحو العمل القائم على البيانات والأتمتة ودعم القرار، بدلًا من الاقتصار على إعداد التقارير. وتُظهر بيانات استطلاع حديث أن كثيرًا من القادة الماليين يمنحون الأولوية للبيانات والذكاء الاصطناعي والتكنولوجيا، في حين يتوقع أغلب المراقبين الماليين أن تتغير أدوارهم تغيرًا كبيرًا بحلول عام 2030.
نشرح في هذا المقال أفضل ممارسات الإدارة المالية التي تساعد الشركات على بناء وظيفة مالية أقوى، بما في ذلك الهيكل التنظيمي، والانضباط في إعداد التقارير، والضوابط الرقابية الداخلية، ووضوح الوضع النقدي، ونموذج التشغيل المناسب مع نمو الأعمال.
الخلاصة
- تقوم أفضل ممارسات الإدارة المالية على الدقة والرقابة ووضوح الصورة المالية ودعم القرار
- تحتاج الوظيفة المالية القوية إلى تحديد واضح للمسؤوليات في التقارير والضوابط الرقابية والنقد والتخطيط والامتثال
- يعتمد الهيكل التنظيمي المناسب للإدارة المالية على حجم الأعمال ودرجة تعقيدها وحجم المعاملات
- تساعد الأتمتة، لكن ضعف تصميم الإجراءات وعدم وضوح المسؤوليات يظلان سببًا في نشوء مشكلات مالية
- تساعد الآن الفرق المالية على تحسين ضبط الإنفاق ومسارات الموافقة ووضوح الصورة المالية وتسوية الحسابات في العمليات اليومية
ذو صلة: مقال «تحسين الرقابة الداخلية على التقارير المالية (ICFR)»
المعنى الفعلي لأفضل ممارسات الإدارة المالية
لا تعني أفضل ممارسات الإدارة المالية بناء وظيفة تبدو مثيرة للإعجاب على الورق، بل بناء وظيفة قادرة على إعداد تقارير موثوقة، والحفاظ على الرقابة، وتزويد الأعمال بمعلومات مفيدة، والتوسع دون أن تفقد تنظيمها. ويرتبط ذلك عادةً بتصميم الإجراءات، ووضوح الأدوار، ومستوى الانضباط المالي في الأعمال المعتادة.
غالبًا ما تظهر مشكلات الإدارة المالية الضعيفة بصورة غير مباشرة، إذ تتأخر التقارير، وتتم الموافقات بشكل غير رسمي، وتتأخر أعمال تسوية الحسابات، ويعتمد الكثير على شخص أو شخصين يعرفان طريقة سير العمل. والممارسات الأقوى تقلل هذه العقبات قبل أن تبدأ في التأثير على قرارات الأعمال الأوسع.
- على الإدارة المالية أن تحافظ على الدقة وتدعم القرارات
لا يقتصر العمل المالي الجيد على صحة الأرقام، بل ينبغي أن يساعد الأعمال أيضًا على فهم دلالة هذه الأرقام، وأين تتزايد الضغوط، وما الإجراء الذي قد يلزم اتخاذه بعد ذلك. - أفضل الممارسات تتعلق بالإجراءات لا بالأشخاص فقط
حتى الفريق الكفء يواجه صعوبات عندما تكون المسؤوليات غير واضحة أو تكون إجراءات العمل ضعيفة. وتعتمد الإدارات المالية القوية على إجراءات قابلة للتكرار، وقواعد موافقة واضحة، وتوثيق متسق، بدلًا من الاعتماد على الجهود الفردية الاستثنائية. - الوظيفة المالية القوية تقلل المفاجآت
تساعد التقارير الأفضل والضوابط الأقوى والصورة المالية الأدق على اكتشاف المشكلات مبكرًا، ومنها ارتفاع الإنفاق، وضعف التحصيل، وتأخر تسوية الحسابات، والاستثناءات من السياسات، والاختناقات في إقفال نهاية الشهر.
اقرأ أيضًا: مقال «أهمية تسوية الحسابات وخطواتها»
أهم ممارسات الإدارة المالية
عادةً ما تتقن الإدارات المالية القوية عددًا من الأمور بصورة مستمرة، فهي تُقفل حساباتها في مواعيد يمكن الاعتماد عليها، وتُحكم الرقابة على الأنشطة المعتادة، وتُعدّ تقارير قابلة للاستخدام، وتوضح المسؤوليات مع نمو الأعمال. وهذه الممارسات هي التي تجعل الإدارة المالية جديرة بالاعتماد عليها تحت الضغط بدلًا من أن تصبح عائقًا يُبطئ العمل.
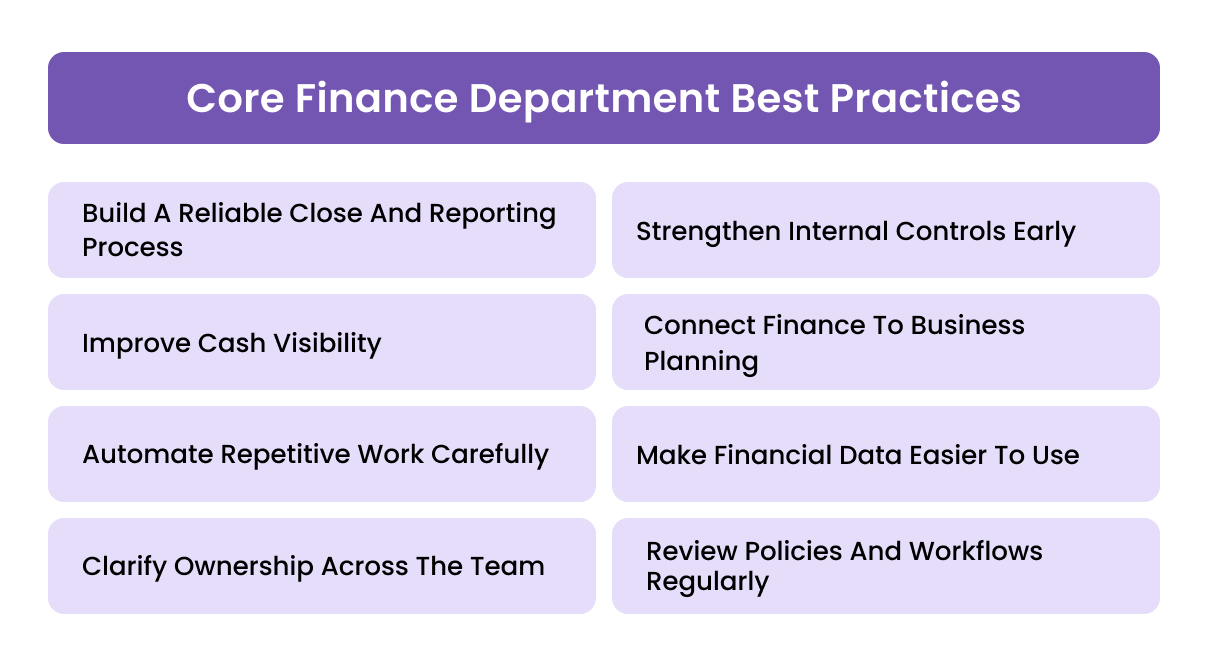
1. بناء عملية إقفال وإعداد تقارير يمكن الاعتماد عليها
لا ينبغي أن يتحول إقفال نهاية الشهر إلى عملية إنقاذ متكررة كل شهر. فالنهج الأفضل هو تحديد المسؤوليات مسبقًا، وإبقاء تسوية الحسابات محدّثة على مدار الشهر، وتوحيد إجراءات الإقفال بالقدر الذي يجعل التقارير لا تعتمد على تصحيحات اللحظة الأخيرة.
ومن هنا تبدأ التقارير الموثوقة. فإذا كان الإقفال غير منتظم، تتباطأ التقارير الإدارية، ويتأخر اتخاذ القرار، وتبدأ الثقة في الأرقام بالتراجع حتى عندما يبذل الفريق جهدًا كبيرًا.
2. تعزيز الضوابط الرقابية الداخلية مبكرًا
عادةً ما تصبح الضوابط الرقابية مرهقة عندما تُضاف في وقت متأخر. والنهج الأفضل هو إدراج قواعد الموافقة ومتطلبات التوثيق والفصل بين المهام ضمن إجراءات العمل المالي قبل أن يصعب التعامل مع حجم المعاملات.
وتكمن أهمية ذلك في أن آثار ضعف الضوابط لا تبقى داخل الإدارة المالية، بل تمتد إلى الاستثناءات من السياسات، والإنفاق الذي كان يمكن تجنبه، وضعف سجلات التدقيق، وارتفاع خطر عدم اكتشاف الأخطاء إلا بعد وقوعها.
3. تحسين وضوح الوضع النقدي
وضوح الوضع النقدي من أكثر المقاييس العملية لجودة العمل المالي. فالفريق المالي لا يحتاج إلى التنبؤ بكل شيء بدقة تامة، لكن ينبغي أن تكون لديه صورة واضحة بما يكفي عن التدفقات الداخلة والخارجة والالتزامات وتوقيتها، حتى ينبّه إلى الضغوط قبل أن تعطّل العمل.
وهذا يعني ألا يُراجَع النقد بمعزل عن غيره، بل يجب ربطه بتوقيت المدفوعات، والتحصيل، والالتزامات القادمة، والقرارات التشغيلية التي قد تغيّر السيولة على المدى القصير.
4. ربط الإدارة المالية بتخطيط الأعمال
تعمل الإدارة المالية بشكل أفضل عندما تكون مرتبطة بالأعمال لا منفصلة عنها. فإعداد الموازنة، وتخطيط النقد، وقرارات التوظيف، وأنشطة الشراء، والتغييرات التجارية، كلها تؤثر في الأداء المالي، ولذلك تحتاج الوظيفة المالية إلى قدر كافٍ من الاطلاع والتأثير لدعم هذه القرارات على النحو الصحيح.
وحين يكون هذا الارتباط ضعيفًا، غالبًا ما يقتصر دور الإدارة المالية على رد الفعل، فيسجّل الفريق ما حدث، لكن تأثيره يبقى محدودًا في تحديد ما ينبغي أن يحدث بعد ذلك.
5. أتمتة الأعمال المتكررة بعناية
يمكن للأتمتة أن ترفع إنتاجية العمل المالي، لكنها تحقق أفضل نتائجها عندما تكون الإجراءات الأساسية محددة بوضوح مسبقًا. فأتمتة إجراءات عمل ضعيفة عادةً ما تُسرّع وقوع الأخطاء بدلًا من أن تحسّن العمل المالي.
والهدف المفيد هو الأعمال اليدوية المتكررة، مثل تسجيل البيانات، وتوجيه طلبات الموافقة، وجمع المستندات، ودعم تسوية الحسابات، ومهام التقارير الدورية، ففي هذه المجالات تحقق الأتمتة عادةً أوضح فائدة تشغيلية. ويدعم تركيز القادة الماليين حاليًا على البيانات والذكاء الاصطناعي والتكنولوجيا هذا التوجه، لكن المكاسب تعتمد إلى حد كبير على قوة تصميم الإجراءات الأساسية. (EY)
6. تسهيل استخدام البيانات المالية
لا ينبغي أن تقتصر البيانات المالية على تلبية متطلبات الامتثال أو إعداد التقارير، بل يجب أن تساعد الإدارة على فهم أنماط الإنفاق، والضغوط على هوامش الربح، واستخدام النقد، واتجاهات فئات الإنفاق، والمخاطر التشغيلية، بصيغة مفيدة فعلًا.
وعندما تكون التقارير صحيحة من الناحية الفنية لكنها متأخرة جدًا أو مجزأة أو صعبة الفهم، تفقد الإدارة المالية جزءًا من قيمتها للأعمال. فالممارسة الأفضل تعني أن تكون الأرقام قابلة للاستخدام، لا متاحة فقط.
7. توضيح المسؤوليات داخل الفريق
تصبح الإدارة المالية أكثر موثوقية عندما تُوزَّع المسؤوليات بوضوح. ويشمل ذلك تحديد المسؤول عن الذمم الدائنة، والذمم المدينة، والرواتب، والتقارير، وإعداد الموازنة، والضرائب، والخزينة، وتسوية الحسابات، وتطبيق السياسات حيثما ينطبق ذلك.
ومن دون هذا الوضوح، تبدأ المهام بالضياع بين الأدوار، فتتكرر بعض الأعمال في مجالات، وتُهمل في مجالات أخرى، ولا تُعرض المشكلات على المسؤولين المعنيين إلا بعد فوات الأوان.
8. مراجعة السياسات وإجراءات العمل بانتظام
لا ينبغي أن يبقى تصميم الإجراءات المالية ثابتًا إلى الأبد. فمع نمو الأعمال، يرتفع حجم المعاملات، وتتغير احتياجات الموافقة، وتصبح المخاطر عادةً أكثر تعقيدًا. ولذلك يجب أن تتطور السياسات وإجراءات العمل بما يتناسب مع هذا الواقع.
ولا يعني ذلك إعادة تصميم كل شيء باستمرار، بل التحقق مما إذا كان نموذج التشغيل المالي الحالي لا يزال مناسبًا لحجم الأعمال وطبيعة مخاطرها واحتياجاتها من التقارير.
اقرأ أيضًا: مقال «تسوية الحسابات المؤتمتة: فوائدها وخطواتها»
الهيكل التنظيمي للإدارة المالية في الشركات
الهيكل التنظيمي الجيد للإدارة المالية في الشركات ليس مجرد مخطط تنظيمي، بل طريقة لتوزيع المسؤوليات على التقارير والضوابط الرقابية والتخطيط وإدارة النقد والعمليات المالية التشغيلية، حتى تعمل الوظيفة المالية بصورة متسقة مع نمو الأعمال. وكلما زاد تعقيد الأعمال، زادت أهمية هذا الهيكل.
وغالبًا ما يتضمن الهيكل التنظيمي العملي للإدارة المالية ما يلي:
- المستوى القيادي
المدير المالي (CFO) أو رئيس الشؤون المالية أو مدير الإدارة المالية، ويتولى تحديد التوجه والإشراف ودعم القرار - مستوى الرقابة المالية
إعداد التقارير المالية، والإقفال، وتسوية الحسابات، والضوابط الرقابية، والحوكمة المحاسبية - مستوى التخطيط
إعداد الموازنة، والتوقعات المالية، والتقارير الإدارية، ودعم التخطيط والتحليل المالي (FP&A) - مستوى النقد والتمويل
الإشراف على السيولة، والعلاقات المصرفية، وتوقيت المدفوعات، وأنشطة الخزينة حيثما ينطبق ذلك - مستوى العمليات المالية اليومية
الذمم الدائنة، والذمم المدينة، والرواتب، ومعالجة المصروفات، والعمليات المالية المعتادة - مستوى الضرائب والامتثال
ضريبة القيمة المضافة، وضريبة الشركات، وتقديم الإقرارات والبيانات النظامية، والتنسيق مع المدققين، والامتثال للسياسات
لا يلزم أن يوجد هذا الهيكل في صورة فرق منفصلة في كل شركة. ففي الشركات الأصغر، قد يتولى شخص واحد عدة مجالات. والمهم أن تبقى المسؤوليات محددة بوضوح كافٍ حتى تظل الوظيفة المالية جديرة بالاعتماد عليها.
ذو صلة: مقال «فهم دليل الحسابات»
الهيكل التنظيمي للإدارة المالية حسب مرحلة نمو الأعمال
يعتمد الهيكل التنظيمي المناسب للإدارة المالية على حجم الأعمال، ومدى تعقيد عملياتها، وحجم المعاملات المتوقع أن يديره الفريق. فالهيكل الذي يناسب شركة في مراحلها الأولى غالبًا ما يصبح غير رسمي أكثر من اللازم عندما تضيف الشركة كيانات أو موافقات أكثر، أو تزداد احتياجاتها من التقارير، أو تخضع لمتطلبات تنظيمية أكثر.
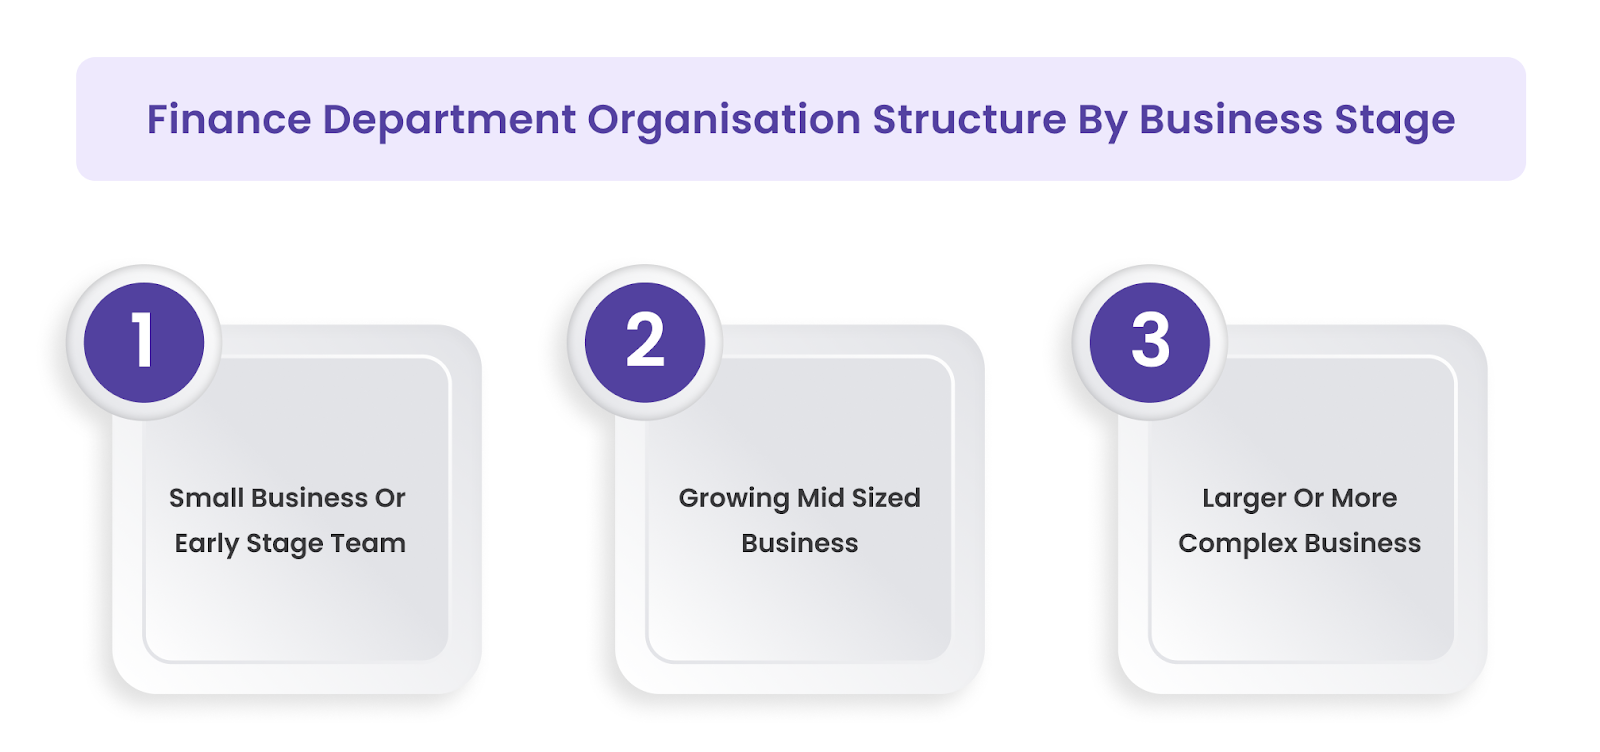
ولهذا ينبغي النظر إلى الهيكل المالي على أنه يتطور مع تطور الأعمال. فالهدف ليس إضافة مستويات إدارية لمجرد إضافتها، بل التأكد من أن وضوح المسؤوليات والرقابة وجودة التقارير تستمر في التحسن مع ازدياد التعقيد.
- الشركات الصغيرة أو الفرق في المراحل الأولى
في الشركات الأصغر، يكون الهيكل المالي عادةً محدودًا. فقد يشرف مسؤول مالي واحد على إعداد الموازنة والتقارير والمدفوعات والضوابط الرقابية، بينما يتولى مسك الدفاتر أو الدعم الخارجي جزءًا من العمليات اليومية. وقد ينجح ذلك إذا كانت الإجراءات واضحة وكان حجم العمل لا يزال قابلًا للإدارة. - الشركات المتوسطة الآخذة في النمو
مع نمو الأعمال، تحتاج الإدارة المالية عادةً إلى فصل أوضح بين العمليات اليومية والمسؤوليات المالية الأعلى قيمة. فتصبح التقارير، وإعداد الموازنة، وتسوية الحسابات، وعمليات الذمم الدائنة، والذمم المدينة، وضبط الإنفاق، بحاجة إلى مسؤوليات أكثر تحديدًا، حتى لا تعتمد الوظيفة المالية بشكل مفرط على شخص واحد. - الشركات الأكبر أو الأكثر تعقيدًا
في الهيكل الأكثر تطورًا، تصبح الإدارة المالية غالبًا أكثر تخصصًا. فقد تتوزع الرقابة المالية، والتخطيط والتحليل المالي (FP&A)، والخزينة، والضرائب، والامتثال، والعمليات المالية اليومية على مسارات أوضح داخل الوظيفة المالية. وهذا يسهّل الحفاظ على الرقابة دون إبطاء عمل الشركة ككل.
اقرأ أيضًا: دليل «إعداد موازنة الأعمال للشركات الناشئة في الإمارات»
الإجراءات التي تتعطل أولًا في الإدارات المالية الضعيفة
نادرًا ما تتعثر الإدارات المالية الضعيفة دفعة واحدة. فالمشكلات تبدأ عادةً في الإجراءات المعتادة التي تعتمد على الاتساق ووضوح المسؤوليات والمتابعة في الوقت المناسب. وعندما تضعف هذه الأسس، تصبح الوظيفة المالية ككل أبطأ وأكثر ارتباكًا وأقل موثوقية.
وهذه عادةً أولى المجالات التي يظهر فيها الضغط:
- يصبح إقفال نهاية الشهر غير موثوق
تبدأ مواعيد الإقفال بالتأخر، وتزداد القيود اليومية في المراحل الأخيرة من العملية، وتصبح جودة التقارير معتمدة على تصحيحات اللحظة الأخيرة بدلًا من الانضباط المعتاد. - تتم الموافقات بشكل غير رسمي
تمر قرارات الإنفاق عبر الرسائل أو التأكيدات الشفهية أو مسارات غير واضحة لعرض الطلبات على المسؤولين المعنيين، وهو ما يُضعف الرقابة ويجعل تتبّع سجلات التدقيق أصعب لاحقًا. - يتأخر وضوح الوضع النقدي كثيرًا
لا تعود لدى الإدارة المالية صورة واضحة بما يكفي عن الالتزامات القادمة أو توقيت المدفوعات أو السيولة قصيرة الأجل لاكتشاف الضغوط مبكرًا. - تصل التقارير متأخرة فلا تدعم القرارات
قد تكون الأرقام دقيقة في النهاية، لكنها حين تصل إلى الإدارة تكون أقل فائدة في اتخاذ القرارات الجارية. - تتأخر تسوية الحسابات
عندما لا تواكب تسوية الحسابات وتيرة العمل، يرتفع بسرعة خطر بقاء فروقات دون حل، ووقوع أخطاء في التقارير، وتراجع الثقة في الأرصدة. - يعتمد الكثير على شخص واحد
كثيرًا ما يصبح فرد واحد نقطة الرقابة غير الرسمية لعدد كبير جدًا من المهام، وهو ما يخلق مخاطر تشغيلية ويجعل توسيع الوظيفة المالية أصعب.
ذو صلة: مقال «تسجيل مصروفات الأعمال: استراتيجيات لرفع الكفاءة»
الأخطاء الشائعة في تصميم الإدارة المالية
كثيرًا ما تفقد الإدارات المالية كفاءتها لا لأن الفريق يفتقر إلى القدرات الفنية، بل لأن تصميم الوظيفة المالية لا يتوافق مع واقع الأعمال. وفي كثير من الحالات، تنشأ المشكلات من عدم وضوح المسؤوليات، أو ضعف تصميم الإجراءات، أو الاعتماد المفرط على الأدوات دون انضباط تشغيلي كافٍ يدعمها.
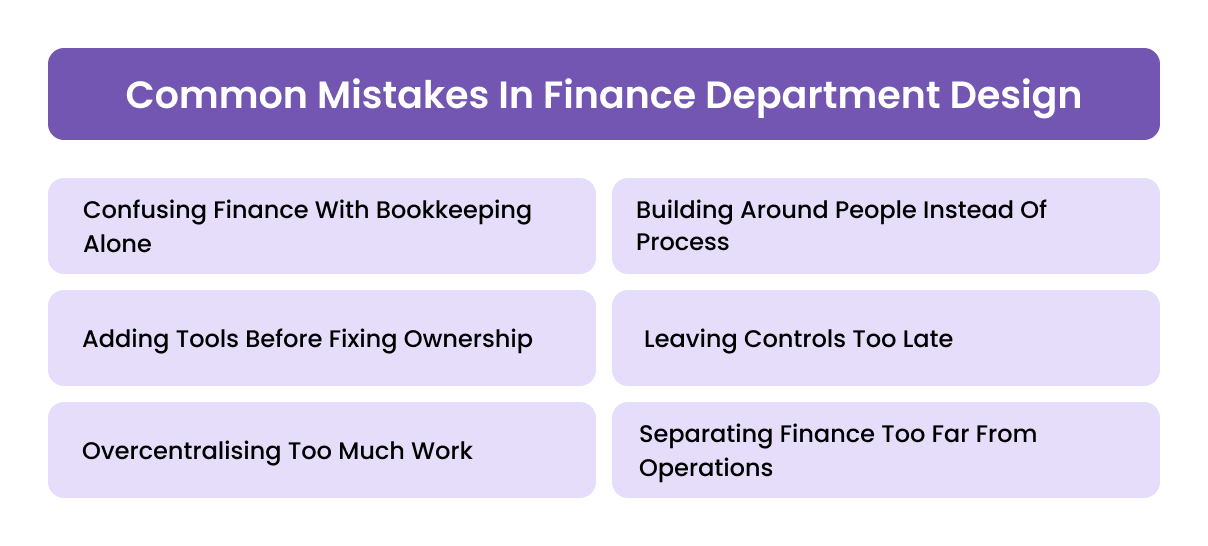
ومن أكثر أخطاء التصميم شيوعًا:
- حصر الإدارة المالية في مسك الدفاتر
مسك الدفاتر عمل أساسي، لكن دور الإدارة المالية أوسع. فالوظيفة المالية القوية ينبغي أن تدعم أيضًا الضوابط الرقابية والتخطيط وإعداد التقارير واتخاذ القرار. - بناء الوظيفة حول الأشخاص بدلًا من الإجراءات
عندما تعتمد الوظيفة المالية بشكل كبير على طريقة عمل شخص واحد، تصبح هشة. والإجراءات الجيدة ينبغي أن تستمر رغم تغيّر الأدوار، والإجازات، والنمو، وتسليم المهام. - إضافة الأدوات قبل توضيح المسؤوليات
الأنظمة الجديدة لا تعالج ضعف تصميم الإدارة المالية تلقائيًا. فإذا كانت المسؤوليات غير واضحة، غالبًا ما ينتهي الأمر بالشركة إلى برامج أكثر دون نتائج أفضل. - تأخير وضع الضوابط الرقابية
يصبح إدخال الضوابط الرقابية أصعب بعد أن تترسخ الممارسات غير الرسمية. ومن الأسهل وضع قواعد الموافقة وانضباط التوثيق في وقت مبكر بدلًا من إضافتها لاحقًا. - المبالغة في مركزية العمل
عندما تتركز مهام كثيرة جدًا لدى جهة مالية مركزية واحدة، تتباطأ الاستجابة، وتبدأ الفرق التشغيلية في الالتفاف على الإجراءات بدلًا من العمل من خلالها. - إبعاد الإدارة المالية كثيرًا عن العمليات
تعمل الإدارة المالية بشكل أفضل عندما تفهم ما يجري على الصعيدين التجاري والتشغيلي. وإذا أصبحت معزولة أكثر من اللازم، فقد تبقى التقارير صحيحة من الناحية الفنية لكنها تصبح أقل فائدة.
اقرأ أيضًا: دليل «إدارة الإنفاق الإجمالي»
كيف تدعم منصة الآن إجراءات العمل في الإدارة المالية؟
لا تبدأ كثير من المشكلات المالية في نهاية الشهر، بل قبل ذلك، عندما يحدث الإنفاق دون ضوابط أو موافقات أو مستندات داعمة مناسبة. وهنا يأتي دور منصة الآن، إذ تساعد الفرق المالية على إدارة الإنفاق اليومي من خلال بطاقات الشركات، وضوابط الإنفاق، ومسارات الموافقة، وجمع الإيصالات وتسجيل بياناتها، والتحقق بالذكاء الاصطناعي، والتكامل مع الأنظمة المحاسبية، بحيث تحصل الإدارة المالية على صورة أوضح قبل أن تصل المشكلات إلى التقارير.
- بطاقات الشركات مع حدود للإنفاق وضوابط على المورّدين
تتيح الآن للشركات إصدار بطاقات الشركات مع حدود للإنفاق وقيود على المورّدين. وهذا يمنح الفرق المالية رقابة أحكم على من يحق له الإنفاق، والمبلغ المسموح بإنفاقه، والجهات التي يمكن الإنفاق لديها. - مسارات الموافقة قبل اعتماد الإنفاق
تدعم الآن مسارات موافقة مخصصة، بحيث تمر المشتريات والمصروفات بمسار الموافقة الصحيح قبل أن تصبح جزءًا من إنفاق الشهر. وهذا يقلل الموافقات غير الرسمية ويحسّن الالتزام بالسياسات. - الاطلاع الفوري على إنفاق الشركة
تستطيع الفرق المالية رؤية المعاملات فور حدوثها على مستوى الموظفين والفرق والمورّدين وفئات الإنفاق. وهذا يسهّل اكتشاف الارتفاعات المفاجئة في فئات معينة، والاستثناءات من السياسات، وأنماط الإنفاق غير المعتادة قبل نهاية الشهر. - جمع الإيصالات وتسجيل بياناتها والمستندات الداعمة
يمكن للموظفين تحميل الإيصالات والفواتير عبر تطبيق الهاتف أو إضافة متصفح Chrome أو البريد الإلكتروني، بحيث تتوفر لدى الإدارة المالية مستندات داعمة أدق مرفقة بكل معاملة بدلًا من ملاحقة المستندات لاحقًا. - التحقق بالذكاء الاصطناعي واكتشاف التكرار
تستخرج الآن بيانات الإيصالات، وتطابقها مع المعاملات، وتنبّه إلى أوجه عدم الاتساق أو التكرار. وهذا يقلل التدقيق اليدوي ويساعد الإدارة المالية على مراجعة المصروفات بكفاءة أكبر. - التكامل مع الأنظمة المحاسبية لتسوية الحسابات بشكل أسرع
تتكامل الآن مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics، بما يتيح مزامنة بيانات المصروفات فورًا. وهذا يجعل تسوية الحسابات أدق ويقلل إعادة إدخال البيانات يدويًا أثناء الإقفال.
وعمليًا، يساعد ذلك الفرق المالية على تقليل الوقت المستغرق في ترتيب بيانات الإنفاق المجزأة، وتخصيص وقت أكبر للرقابة والتقارير ودعم القرار.
الخاتمة
لا تقتصر أفضل ممارسات الإدارة المالية على الدقة الفنية، بل تتعلق ببناء وظيفة مالية تُقفل حساباتها في مواعيد يمكن الاعتماد عليها، وتضبط المخاطر، وتدعم القرارات، وتتوسع دون أن تفقد وضوح الصورة المالية. ويكتسب الهيكل المناسب أهميته لأن عدم وضوح المسؤوليات يؤدي في النهاية إلى تأخر التقارير، وضعف الضوابط الرقابية، وعقبات تشغيلية كان يمكن تجنبها.
والإدارات المالية الأقوى ليست عادةً تلك التي تملك أكثر الهياكل تعقيدًا، بل تلك التي تتميز بتصميم أوضح للإجراءات، وتحديد أدق للأدوار، وانضباط أقوى في إجراءات العمل، واطلاع أكثر موثوقية على ما يجري في مختلف أنحاء الشركة.
تساعد منصة الآن الفرق المالية على تعزيز هذا الجانب التشغيلي اليومي من خلال بطاقات الشركات، وضوابط الإنفاق، ومسارات الموافقة، والاطلاع الفوري على الإنفاق، ومستندات داعمة أدق، وتسوية أسرع للحسابات. وهذا يمنح الإدارة المالية تحكمًا أفضل في إجراءات العمل التي تحدد جودة التقارير من الأساس. احجز عرضًا توضيحيًا اليوم!
لقادة الإدارات المالية
- يشرح مقال «المراقب المالي مقارنةً بالمدير المالي والأدوار المالية الأخرى» مهام كل دور، ومتى يحين وقت تعيين مراقب مالي.
- يتضمن مقال «وضع رؤية للإدارة المالية» أمثلة على بيانات الرؤية وخارطة طريق تمتد من 12 إلى 36 شهرًا.
- مقال «بناء ضوابط الرقابة المالية الداخلية» دليل مختصر حول الفصل بين المهام والمتابعة الرقابية.
- يستحق مقال «تكلفة الفرصة البديلة» القراءة قبل اجتماع الموازنة القادم، لأنه يقدم طريقة للمقارنة بين خيارات تبدو جميعها مهمة.
إذا أردت تقييمًا موضوعيًا لوضع وظيفتك المالية حاليًا، فإن التقييم الذاتي للمدير المالي لا يستغرق سوى بضع دقائق وتكلفته أقل من الاستعانة بمستشار. وبعد أن تحدد الثغرات، يساعدك مقال «تحديد رؤية الإدارة المالية» على تحويلها إلى أهداف ومؤشرات أداء رئيسية يمكن قياس أداء الفريق على أساسها.
الأسئلة الشائعة
1. ما أبرز مؤشر على أن الإدارة المالية تحتاج إلى إعادة ضبط إجراءاتها؟
من أوضح المؤشرات أن ينشغل الفريق باستمرار بمعالجة المشكلات بعد وقوعها بدلًا من منعها مبكرًا. ويظهر ذلك غالبًا في تأخر الإقفال، وضعف سجلات الموافقة، وتراكم أعمال تسوية الحسابات، أو الاعتماد المفرط على شخص واحد.
2. كيف توازن الإدارة المالية بين الرقابة وسرعة العمل؟
الهدف ليس إبطاء كل شيء، بل إدراج الضوابط الرقابية في إجراءات العمل مبكرًا بما يكفي لكي تسير الأنشطة المعتادة بسرعة دون أن تنشأ عنها مخاطر لاحقًا. فالتصميم الجيد للإدارة المالية يجعل الالتزام بالسياسات أسهل لا أثقل.
3. متى ينبغي للشركة النامية أن تفصل الأدوار المالية بوضوح أكبر؟
عادةً عندما يجعل حجم المعاملات أو احتياجات التقارير أو التعقيد التشغيلي إشراف شخص واحد أمرًا محفوفًا بالمخاطر. وغالبًا ما تكون هذه هي المرحلة التي تحتاج فيها الذمم الدائنة، والتقارير، وتسوية الحسابات، وإعداد الموازنة، وأعمال الرقابة إلى تحديد أوضح للمسؤوليات.
4. هل تعالج الأتمتة ضعف الإجراءات المالية تلقائيًا؟
لا. فالأتمتة لا تفيد إلا عندما تكون الإجراءات الأساسية واضحة بما يكفي لأتمتتها على النحو الصحيح. وإذا كانت المسؤوليات غير واضحة أو كانت الموافقات غير متسقة، فإن الأتمتة عادةً لا تفعل سوى نقل الارتباك بسرعة أكبر.
5. ما الذي ينبغي أن يراجعه الفريق المالي شهريًا حتى في الشركات الصغيرة؟
ينبغي للفريق، كحد أدنى، مراجعة الوضع النقدي، والذمم الدائنة، والذمم المدينة، ومقارنة الموازنة بالأرقام الفعلية، والتغيرات غير المعتادة في الإنفاق، وأهم عمليات تسوية الحسابات. والغرض هو رصد الضغوط مبكرًا، لا انتظار تقارير نهاية السنة لكشفها.
6. ما الفرق بين الوظيفة المالية ومسك الدفاتر الأساسي؟
يركز مسك الدفاتر على تسجيل المعاملات بدقة. أما الوظيفة المالية بمفهومها الأوسع فتشمل أيضًا الضوابط الرقابية، ووضوح الوضع النقدي، وإعداد الموازنة، والتقارير، والتخطيط، ودعم القرار. وتحتاج الشركة إلى الاثنين، لكنهما ليسا العمل نفسه.
تحكّم في مصروفات أعمالك مع بطاقات الشركات من منصة الآن
حققت شركة Invygo استردادًا نقديًا بقيمة 150,000 درهم إماراتي باستخدام بطاقات منصة الآن
خصّص مسارات الموافقة بما يتوافق مع احتياجات شركتك عبر منصة الآن لإدارة الإنفاق
اكتشف مزايا التتبّع الآلي للمصروفات والتحكم الأذكى في الإنفاق مع منصة الآن
حوّل البيانات إلى رؤى قابلة للتنفيذ بأدوات إدارة الإنفاق من منصة الآن
حافظ على امتثالك الضريبي مع منصة بطاقات الشركات وإدارة الإنفاق رقم 1 في الإمارات
نموذج قابل للتخصيص لسياسة بطاقات الشركات
اعرف قيمة ضريبة الشركات المستحقة عليك في هذه السنة المالية
اربط منصة الآن بسهولة مع نظام تخطيط موارد المؤسسة (ERP) لتتبّع المصروفات بدقة وبشكل فوري
أقفل الدفاتر بشكل أسرع مع أتمتة المحاسبة المدعومة بالذكاء الاصطناعي من منصة الآن
أنجز تسوية حساباتك في دقائق بدلًا من ساعات، كل شهر.
نظّم صندوق المصروفات النثرية مع بطاقات الشركات من منصة الآن والإدارة الآلية للمصروفات