
غيّرت الموجة الأولى من التكنولوجيا المالية طريقة وصول الأفراد إلى الخدمات المالية. أما الموجة التالية فتغيّر موقع الخدمات المالية نفسها، إذ أصبحت جزءًا من برمجيات الأعمال وتدفقات المدفوعات وطبقات البيانات وإجراءات العمل التشغيلية. ولهذا لا يبدو مستقبل التكنولوجيا المالية مجرد تطبيق مصرفي أفضل، بل تحولًا أعمق في البنية التحتية المالية.
وهذا التحول واضح بالفعل في الإمارات. فمن المتوقع أن ينمو سوق التكنولوجيا المالية المحلي من 3.16 مليار دولار أمريكي (نحو 11.6 مليار درهم إماراتي) في عام 2024 إلى 5.71 مليار دولار أمريكي (نحو 21 مليار درهم) بحلول عام 2029، في حين تستخدم أغلبية كبيرة من المستهلكين بالفعل خدمات مصرفية رقمية في المقام الأول. وفي الوقت نفسه، يتطور الإطار التنظيمي من خلال التمويل المفتوح والمدفوعات الفورية ومبادرات العملة الرقمية.
نشرح في هذا المقال أبرز الاتجاهات التي تشكّل مستقبل التكنولوجيا المالية، ومنها الذكاء الاصطناعي والتمويل المدمج والتمويل المفتوح والمدفوعات الفورية، وما تعنيه هذه التحولات للشركات في الإمارات.
ملخص سريع
- ينتقل مستقبل التكنولوجيا المالية من مجرد تسهيل الخدمات رقميًا إلى بنية تحتية مالية أعمق وخدمات مالية مدمجة في إجراءات العمل.
- يشكّل الذكاء الاصطناعي والتمويل المفتوح والتمويل المدمج والمدفوعات الفورية والنقود الرقمية الخاضعة للتنظيم ملامح المرحلة المقبلة.
- في الإمارات، يدعم نموَّ التكنولوجيا المالية الطلبُ في السوق وتطورُ الأطر التنظيمية وقنواتُ دفع أكثر قوة.
- من المرجح أن تكون منصات التكنولوجيا المالية الأقوى هي تلك التي تجمع بين الابتكار والثقة وقابلية التشغيل البيني وقيمة تشغيلية حقيقية.
- تواكب الآن هذا التحول، إذ تجمع ضوابط الإنفاق ومسارات الموافقة والاطلاع الفوري على الإنفاق وإجراءات الدفع في منظومة أكثر ترابطًا للفرق المالية.
مقال ذو صلة: مقال «استخدامات الذكاء الاصطناعي في المالية: أمثلة وفوائد»
مستقبل التكنولوجيا المالية أوسع من الخدمات المصرفية الرقمية
لم يعد مستقبل التكنولوجيا المالية يقتصر على استبدال الخدمات المصرفية التقليدية بالقنوات الرقمية، بل أصبح يتعلق أكثر فأكثر بدمج القدرات المالية في الأنظمة وإجراءات العمل والقرارات التي تعتمد عليها الشركات والمستهلكون يوميًا.
- من واجهات أفضل إلى بنية تحتية أفضل
كان نمو التكنولوجيا المالية في مراحله الأولى مدفوعًا بالسهولة والسرعة وتجربة المستخدم. أما المرحلة التالية فتتشكل أكثر بفعل البنية الأساسية التي يقوم عليها النشاط المالي، مثل الوصول إلى البيانات والمدفوعات والتحقق من الهوية والامتثال وقابلية التشغيل البيني. - من منتجات مستقلة إلى خدمات مدمجة في إجراءات العمل
تقترب الخدمات المالية من النقطة التي يجري فيها النشاط فعليًا. فبدلًا من أن تبقى في تطبيقات منفصلة، أصبحت تُدمج بصورة متزايدة في منصات التجارة وأدوات البرمجيات كخدمة (SaaS) وأنظمة المشتريات والعمليات اليومية للشركات. - من الابتكار وحده إلى الابتكار المنضبط
لن تُقيَّم المرحلة التالية من التكنولوجيا المالية على أساس الجِدة فقط، بل على قدرة المنتجات على العمل وفق متطلبات تنظيمية أكثر صرامة، والتكامل بسلاسة مع الأنظمة القائمة، والحفاظ على الثقة على نطاق واسع.
اقرأ أيضًا: مقال «الأتمتة في المالية: اتجاهات المستقبل»
الاتجاهات التي تشكّل مستقبل التكنولوجيا المالية
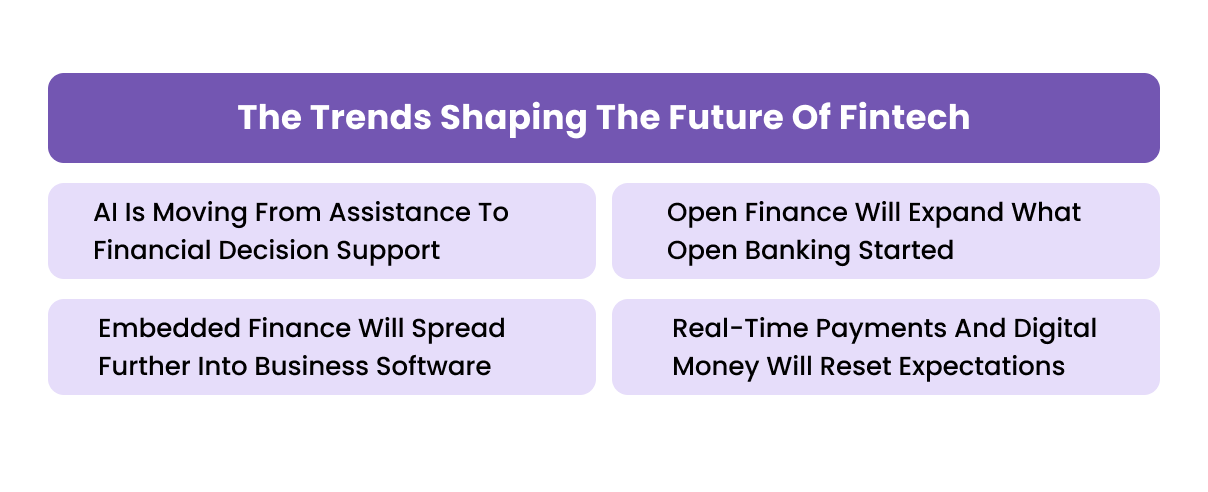
تقود المرحلة التالية من التكنولوجيا المالية مجموعة محدودة من التحولات الهيكلية، لا قائمة طويلة من الاتجاهات غير المترابطة. وأهم هذه التحولات تغيّر طريقة انتقال الأموال، وطريقة استخدام البيانات المالية، وطريقة اتخاذ القرارات المالية داخل الشركات.
1. الذكاء الاصطناعي ينتقل من المساعدة إلى دعم القرارات المالية
لم يعد الذكاء الاصطناعي مقتصرًا على روبوتات المحادثة وتخصيص واجهات المستخدم، بل أصبح يدخل بعمق في الامتثال وإدارة المخاطر ومراقبة الاحتيال وتجربة العملاء والكفاءة التشغيلية، وهذا ما يجعله أكثر ارتباطًا بطريقة بناء منتجات التكنولوجيا المالية وطريقة عمل الفرق المالية.
2. التمويل المفتوح سيوسّع ما بدأته المصرفية المفتوحة
تكمن أهمية التمويل المفتوح في أنه يجعل البيانات المالية أسهل نقلًا واستخدامًا بين مقدمي الخدمات، بموافقة العميل ووفق نموذج وصول خاضع للتنظيم. ومن الناحية العملية، يتيح ذلك منتجات مالية أفضل ومنافسة أكبر وخدمات أقوى للأفراد والشركات الصغيرة والمتوسطة والشركات الكبرى.
3. التمويل المدمج سيتوسع أكثر في برمجيات الأعمال
يتجاوز التمويل المدمج حاليًا استخدامات الدفع عند الشراء لدى المستهلكين. فالفرصة الأكبر تكمن داخل برمجيات الأعمال، حيث أصبحت المدفوعات والإقراض وضوابط البطاقات وإجراءات المصروفات وغيرها من العمليات المالية جزءًا أصيلًا من المنصات التشغيلية، لا وجهات منفصلة. ومن المتوقع أن يصل سوق التمويل المدمج عالميًا إلى 7.2 تريليون دولار بحلول عام 2030، مع توقعات بنمو قوي في منطقة الشرق الأوسط وشمال أفريقيا أيضًا.
4. المدفوعات الفورية والنقود الرقمية ستعيد تشكيل التوقعات
عندما تصبح البنية التحتية للمدفوعات أسرع ومتاحة في كل وقت وأكثر قابلية للبرمجة، تتغير توقعات المستخدمين بسرعة. ففي الإمارات، تتيح المدفوعات الفورية عبر منصة آني (Aani) بالفعل تحويلات فورية على مدار الساعة طوال أيام الأسبوع (24/7)، كما أكمل برنامج الدرهم الرقمي المرحلة الأولى في استخدامات التجزئة والجملة والمدفوعات عبر الحدود، بما في ذلك تجارب قائمة على الترميز وقابلية البرمجة.
مقال ذو صلة: مقال «فوائد نظام الفوترة الإلكترونية»
ماذا يعني مستقبل التكنولوجيا المالية للشركات؟
بالنسبة إلى الشركات، لا يتعلق مستقبل التكنولوجيا المالية بمتابعة اتجاهات القطاع من بعيد، بل بالاستعداد لارتباط العمل المالي أكثر بالعمليات اليومية. فالمدفوعات والموافقات والبيانات والضوابط وإعداد التقارير تقترب جميعها من بعضها، وهذا يغيّر الطريقة التي ينبغي أن تنظر بها الفرق المالية إلى الأنظمة وإجراءات العمل.
- العمليات المالية ستصبح أكثر ترابطًا
ستواصل أدوات الشركات المالية الابتعاد عن الحلول المنفصلة التي تعالج مهمة واحدة. والمنصات الأقوى هي التي تربط المدفوعات والموافقات والمحاسبة وإعداد التقارير في مسار تشغيلي واحد أدق وأكثر تنظيمًا. - المدفوعات وتسوية الحسابات ستقترب من بعضها
مع ترسخ قنوات الدفع الفوري، ستتوقع الشركات تسوية أسرع للمدفوعات واطلاعًا أفضل على حالة كل دفعة. ومن شأن ذلك أن يقلل التأخير في تسوية الحسابات ويحدّ من الاعتماد على المتابعة المتفرقة بين الجهات المختلفة. - الضوابط ستكتسب أهمية في مرحلة أبكر من الإجراءات
عندما يصبح النشاط المالي أكثر اندماجًا في الأعمال، تحتاج الشركات إلى ضوابط أقوى عند الإنفاق والموافقة والتنفيذ، لا عند نهاية الشهر فقط. وستكون الأفضلية في مستقبل التكنولوجيا المالية للأنظمة التي تجعل الرقابة جزءًا من التشغيل اليومي، لا مراجعة لاحقة. - اختيار الأنظمة سيعتمد أكثر على قابلية التشغيل البيني
ستظل الواجهة الجيدة مهمة، لكنها لن تكفي وحدها. وستفضّل الشركات بصورة متزايدة المنصات القادرة على تبادل البيانات بموثوقية، والانسجام مع البنية المالية القائمة، والتوسع لتلبية متطلبات رقابية أكثر تعقيدًا.
اقرأ أيضًا: مقال «أهمية أدوات إدارة الإنفاق في الشركات»
لماذا تتمتع الإمارات بموقع يؤهلها للمساهمة في تشكيل مستقبل التكنولوجيا المالية؟
تمتلك الإمارات مقومات أقوى من كثير من الأسواق، لأن النمو والتنظيم والبنية التحتية تتقدم جميعها في الوقت نفسه. وهذا الاجتماع أهم من الضجة الإعلامية، لأن منظومات التكنولوجيا المالية تصبح أكثر استدامة عندما تبدأ السياسات وقنوات الدفع والطلب في السوق في تعزيز بعضها بعضًا.
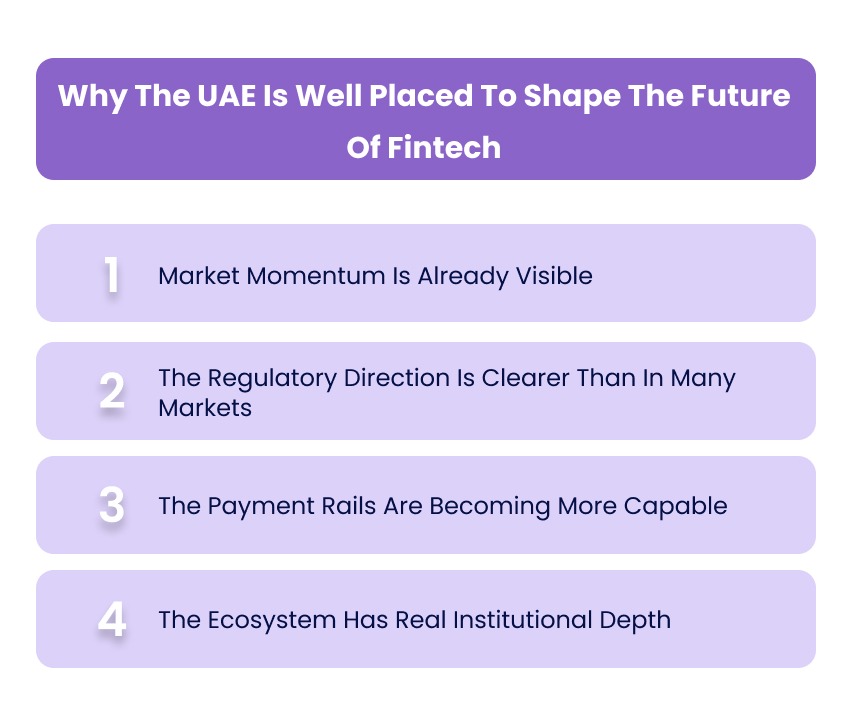
- زخم السوق واضح بالفعل
لا ينتظر القطاع بداية التبني. فنمو السوق المتوقع، والاستخدام الواسع للخدمات المصرفية الرقمية، واستمرار تمويل الشركات الناشئة، كلها تشير إلى سوق يعمل بالفعل على نطاق مؤثر، لا سوق يختبر التكنولوجيا المالية في نطاق ضيق. - التوجه التنظيمي أوضح منه في كثير من الأسواق
أصبح للتمويل المفتوح حاليًا هيكل تنظيمي رسمي، كما تخضع خدمات رموز الدفع لإطار محدد للترخيص والرقابة. وهذا يمنح نمو التكنولوجيا المالية أساسًا تنظيميًا أوضح مقارنة بالأسواق التي لا يزال الابتكار فيها يسبق التنظيم. - قنوات الدفع تزداد قدرة
البنية التحتية للمدفوعات الفورية ومبادرات النقود الرقمية الأحدث ليست تجارب جانبية، بل تعكس جهدًا أوسع لتحديث طريقة انتقال القيمة وتسويتها وتكاملها مع منظومة المدفوعات الأوسع. - المنظومة تتمتع بعمق مؤسسي حقيقي
تستفيد الإمارات أيضًا من دعم مركّز لمنظومة القطاع. فالبنية التحتية للابتكار في دبي تضم أول وأكبر مسرّعة أعمال للتكنولوجيا المالية في منطقة الشرق الأوسط وأفريقيا وجنوب آسيا (MEASA)، وهذا يعزز قدرة السوق على استقطاب المؤسسين والشركاء والمؤسسات المالية إلى المنظومة نفسها.
مقال ذو صلة: مقال «حلول برمجيات إدارة الإنفاق للمؤسسات»
ما الذي يميّز شركات التكنولوجيا المالية القوية عن غيرها؟
لن تكافئ المرحلة التالية من التكنولوجيا المالية الجِدة وحدها. فالسوق يتجه نحو الذكاء الاصطناعي وقابلية التشغيل البيني والتمويل المفتوح، ما يعني أن الشركات الأقوى على الأرجح هي القادرة على الجمع بين سرعة تطوير المنتجات والثقة وعمق التكامل والفائدة التشغيلية.
- الثقة والجاهزية التنظيمية
أصبحت منتجات التكنولوجيا المالية أكثر اندماجًا في النشاط المالي الفعلي، وهذا يرفع مستوى المتطلبات في الرقابة والأمن والحوكمة والتوافق التنظيمي. والشركات التي تبني منتجاتها لهذا الواقع مبكرًا أكثر قدرة على كسب ثقة المؤسسات الكبرى من تلك التي لا تزال تركز أساسًا على سرعة الإطلاق. - التكامل بدل العزلة
ستواصل الأدوات المستقلة فقدان مكانتها حيث تحتاج البيانات والمدفوعات والموافقات والتقارير إلى الانتقال بين الأنظمة. ومنتجات التكنولوجيا المالية الأقوى هي التي تتكامل بسلاسة مع البنوك والأنظمة المالية وأنظمة تخطيط موارد المؤسسة (ERP) وقنوات الدفع، بدل أن تضيف جزيرة تشغيلية منعزلة أخرى. - ذكاء اصطناعي باستخدامات مالية واضحة
ستقل أهمية الذكاء الاصطناعي بوصفه أداة تسويقية، وتزداد أهميته بوصفه أداة للتنفيذ. والاستخدامات الأكثر مصداقية هي التي تحسّن ضوابط مكافحة الاحتيال ودعم القرار ومسارات الامتثال ومعالجة المستندات وتسوية الحسابات وإنتاجية الفرق المالية، لا التي تكتفي بإضافة خصائص المحادثة. - اقتصاديات مستدامة واستخدامات أكثر تحديدًا
من المرجح أن تكون شركات التكنولوجيا المالية الأقوى هي التي تحل مشكلة تشغيلية حقيقية بوضوح كافٍ يبرر اعتماد منتجها والاستمرار فيه والتوسع في استخدامه. أي أن المنتج يجب أن يحسّن العمل المالي فعلًا، لا أن يبدو أحدث فحسب.
اقرأ أيضًا: مقال «حلول برمجيات إدارة الإنفاق للمؤسسات»
كيف تستعد الشركات للمرحلة التالية من التكنولوجيا المالية؟
لا تحتاج الشركات إلى توقّع كل شركة تكنولوجيا مالية ستنجح كي تستعد جيدًا. ما تحتاجه هو رؤية أوضح للمواضع التي لا تزال فيها الإجراءات المالية مجزأة، والمواضع التي لا يزال فيها التسليم اليدوي بين الأطراف يخلق مخاطر، والمواضع التي ستزداد فيها أهمية اختيار الأنظمة خلال السنوات القليلة المقبلة.
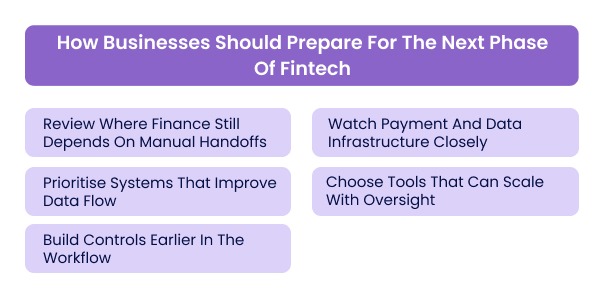
1. راجع المواضع التي لا يزال العمل المالي يعتمد فيها على التسليم اليدوي
لا تزال كثير من العقبات في العمل المالي تقع بين الأنظمة لا داخلها. فقد تبقى الموافقات في البريد الإلكتروني، وقد تصل الفواتير عبر قنوات مختلفة، وقد تحتاج بيانات الدفع إلى إعادة إدخالها قبل وصولها إلى المحاسبة. وغالبًا ما تكون نقاط التسليم هذه أول موضع يمكن أن تحقق فيه التكنولوجيا المالية الحديثة قيمة قابلة للقياس.
2. أعطِ الأولوية للأنظمة التي تحسّن تدفق البيانات
للواجهة المتقنة أهميتها، لكنها لم تعد كافية وحدها. وينبغي للفرق المالية أن تفضّل بصورة متزايدة المنصات التي تحسّن انتقال البيانات بين المدفوعات والموافقات والمستندات والمحاسبة وإعداد التقارير، بدل إضافة أداة منعزلة أخرى إلى أنظمتها.
3. أدرج الضوابط في مرحلة أبكر من الإجراءات
مع ازدياد اندماج النشاط المالي في الأعمال، يجب أن تنتقل الرقابة إلى المراحل الأولى من الإجراءات. أي أن الموافقات والتحقق من الالتزام بالسياسات وجمع المستندات وسجلات التدقيق ينبغي أن تتم قبل إتمام الإنفاق أو الدفع، لا بعد أن تصبح المعاملة بحاجة إلى تفسير.
4. تابع البنية التحتية للمدفوعات والبيانات عن كثب
لم تعد المدفوعات الفورية وبنية التمويل المفتوح وقنوات النقود الرقمية الخاضعة للتنظيم موضوعات نظرية في القطاع، بل أصبحت تحدد عمليًا مدى سرعة الشركات في تحويل الأموال والوصول إلى البيانات المالية وبناء عمليات مالية أكثر ترابطًا.
5. اختر أدوات قادرة على التوسع مع متطلبات الرقابة
مع نمو الشركات، نادرًا ما تكون المعاملة نفسها أول ما يتعطل. فالذي يتعطل أولًا هو منطق الموافقات، وعبء تسوية الحسابات، وسجل المستندات، والقدرة على معرفة ما حدث وسببه ومدى التزامه بالسياسة. ولهذا ينبغي أن تكون الرقابة القابلة للتوسع حاليًا جزءًا من قرار الشراء، لا أمرًا يُنظر فيه لاحقًا.
مقال ذو صلة: دليل «أنظمة الشراء إلى الدفع وخطوات العملية»
كيف تدعم الآن التحول نحو إجراءات مالية مدمجة ومترابطة؟
لا يقتصر مستقبل التكنولوجيا المالية على مدفوعات أسرع أو واجهات أفضل، بل يتعلق بتقريب النشاط المالي من الموضع الذي تجري فيه عمليات الشركة فعليًا، بما يشمل الإنفاق والموافقات والمدفوعات والمستندات وتسوية الحسابات. وهنا يأتي دور الآن.
الآن منصة تساعد الفرق المالية على إدارة هذا التحول من خلال بطاقات الشركات وضوابط الإنفاق ومسارات الموافقة وجمع الإيصالات وتسجيل بياناتها والتحقق بالذكاء الاصطناعي والتكامل مع الأنظمة المحاسبية وقدرات الدفع المتوسعة، فتصبح الإجراءات المالية مترابطة بدل أن تكون مجزأة.
- بطاقات شركات بضوابط إنفاق مدمجة
تُصدر الآن بطاقات شركات بحدود إنفاق وضوابط على التجار، فتتمكن الشركات من ضبط الإنفاق عند إجراء المعاملة بدل محاولة معالجته بعد وقوعه. - موافقات مدمجة في الإجراءات
تدعم الآن مسارات موافقة مخصصة، فتُراجَع المصروفات والمدفوعات وفق السياسة قبل إتمامها، لا بعد ظهورها في التقارير. - مسار مترابط من الإنفاق إلى المحاسبة
تربط الآن المعاملات والموافقات والإيصالات والمزامنة مع النظام المحاسبي في مسار واحد. وهذا يقلل الحاجة إلى التنقل بين أدوات غير مترابطة لمجرد معرفة ما أُنفق وسببه. - جمع الإيصالات وتسجيل بياناتها والمستندات في مكان واحد
يمكن للموظفين رفع الإيصالات عبر تطبيق الهاتف المحمول أو إضافة متصفح Chrome أو البريد الإلكتروني، فتكون لكل معاملة مستنداتها المؤيدة منذ البداية. - التحقق واستخراج البيانات بالذكاء الاصطناعي
تقوم الآن باستخراج بيانات الإيصالات ومطابقتها مع المعاملات، وتنبّه إلى أوجه عدم الاتساق أو التكرار. وهذا يقلل العمل اليدوي ويحسّن دقة تتبع المصروفات. - الاطلاع الفوري على إنفاق الشركة
تحصل الفرق المالية على اطلاع فوري على الإنفاق حسب الموظفين والمورّدين والفئات، ما يسهّل مراقبة الاستخدام ورصد الحالات غير المعتادة ودعم اتخاذ قرارات أفضل. - التكامل مع الأنظمة المحاسبية لتسوية الحسابات بصورة أسرع
تتكامل الآن مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics، فتُزامَن البيانات فوريًا ويقل الجهد اليدوي في تسوية الحسابات. - التوسع في المدفوعات عبر SuperPay
مع توسع الآن في المدفوعات المحلية والمدفوعات عبر الحدود، ينصبّ التركيز على ربط الموافقة على الفواتير والموافقة على المدفوعات وإدارة المورّدين وتسوية الحسابات في مسار واحد خاضع للرقابة، بدل التعامل مع المدفوعات كخطوة منفصلة.
ومن الناحية العملية، يتوافق ذلك مع الاتجاه الذي تسير فيه التكنولوجيا المالية: خدمات أكثر اندماجًا في الأعمال، وأكثر ترابطًا، وأكثر فائدة للفرق المالية في عملها اليومي.
الخاتمة
من المرجح ألا يتشكل مستقبل التكنولوجيا المالية بحسب من يجعل العمل المالي يبدو أحدث، بل بحسب من يجعله يعمل بصورة أفضل داخل النشاط الفعلي للشركات. ويعني ذلك بنية تحتية أقوى، وقنوات دفع أسرع، وبيانات أسهل استخدامًا، وضوابط أكثر إحكامًا، وأنظمة تندمج مباشرة في إجراءات العمل التشغيلية.
وفي الإمارات، بدأ هذا المستقبل يتشكل بالفعل. فنمو سوق التكنولوجيا المالية، إلى جانب أطر التمويل المفتوح والمدفوعات الفورية ومبادرات العملة الرقمية، يبني منظومة مالية أكثر نضجًا وترابطًا.
والنتيجة بالنسبة إلى الشركات واضحة: ستُقيَّم الأدوات المالية بصورة متزايدة على مدى قدرتها على ربط الإجراءات وتحسين الاطلاع على الإنفاق ودعم الرقابة، لا على الواجهة أو السرعة وحدهما.
الآن مصممة لمواكبة هذا التحول. فمن خلال الجمع بين بطاقات الشركات وضوابط الإنفاق ومسارات الموافقة والاطلاع الفوري على الإنفاق وقدرات الدفع المترابطة، تساعد الفرق المالية على العمل برقابة أفضل وتجزئة أقل. احجز عرضًا توضيحيًا اليوم!
للاطلاع على خلفية هذا التطور، يتتبع مقال «نشأة التكنولوجيا المالية واستخداماتها» مسارها من بطاقات الائتمان إلى منصات الذكاء الاصطناعي. وإذا كان اهتمامك بأسواق رأس المال، فاقرأ مقال «كيف تستخدم الأسواق المالية في الإمارات التكنولوجيا». ويتيح مقال «توقعات التكنولوجيا المالية في الإمارات لعام 2023» معرفة أي التوقعات تحققت فعلًا.
الأسئلة الشائعة
1. ما الفرق بين التكنولوجيا المالية والخدمات المصرفية الرقمية؟
تشير الخدمات المصرفية الرقمية عادةً إلى تقديم البنوك خدماتها المالية التقليدية عبر قنوات رقمية. أما التكنولوجيا المالية فمفهوم أوسع، يشمل الشركات والمنصات القائمة على التقنية التي تحسّن الخدمات المالية أو تحل محلها أو تدعمها أو تدمجها بطرق جديدة.
أي أن الخدمات المصرفية الرقمية جزء من التكنولوجيا المالية، لكن التكنولوجيا المالية تشمل أيضًا المدفوعات والإقراض وإدارة المصروفات والتمويل المفتوح والتقنيات التنظيمية (RegTech) والتمويل المدمج وتقنيات إدارة الثروات وغيرها.
2. هل يتمحور مستقبل التكنولوجيا المالية حول الذكاء الاصطناعي أساسًا؟
الذكاء الاصطناعي جزء مهم من مستقبل التكنولوجيا المالية، لكنه ليس الصورة كاملة. فالتحول الأكبر يشمل طريقة مشاركة البيانات المالية، وانتقال المدفوعات فوريًا، واندماج الخدمات في البرمجيات، ودور التنظيم في تشكيل البنية التحتية المالية الرقمية.
وتبلغ أهمية الذكاء الاصطناعي ذروتها عندما يحسّن القرارات المالية أو الضوابط أو مراقبة الاحتيال أو كفاءة الإجراءات، لا عندما يُستخدم مجرد خاصية في واجهة المستخدم.
3. ماذا يعني التمويل المدمج للشركات فعليًا؟
بالنسبة إلى الشركات، يعني التمويل المدمج أن تتم العمليات المالية داخل الأدوات التي تستخدمها بالفعل، لا عبر أنظمة منفصلة. وقد يشمل ذلك دمج المدفوعات أو ضوابط المصروفات أو خيارات الإقراض أو إصدار الفواتير أو إصدار البطاقات أو الموافقات مباشرة في برمجيات الأعمال.
وقيمته عملية، فهو يقلل العقبات ويختصر الإجراءات ويقرّب العمل المالي من النشاط التشغيلي.
4. هل ستحل التكنولوجيا المالية محل البنوك التقليدية بالكامل؟
هذا غير مرجح. ففي كثير من الأسواق، يتجه الواقع أكثر نحو التعاون والمنافسة وتقاسم البنية التحتية بدل الاستبدال الكامل. ولا تزال البنوك تؤدي دورًا رئيسيًا في الجوانب التنظيمية، وفي توفير الملاءة المالية، وفي الثقة والبنية التحتية المالية.
أما ما يتغير فهو الواجهة وطبقة الإجراءات المحيطة بالبنوك. فشركات التكنولوجيا المالية كثيرًا ما تحسّن السرعة وتجربة المستخدم والمرونة التشغيلية في المجالات التي كانت الأنظمة التقليدية أبطأ في التكيف معها.
5. كيف ينبغي للشركات تقييم أدوات التكنولوجيا المالية مستقبلًا؟
ينبغي للشركات أن تنظر إلى ما هو أبعد من سهولة الاستخدام الظاهرة. فالأسئلة الأكثر فائدة هي: هل تحسّن الأداة كفاءة الإجراءات، وهل تدعم ضوابط أقوى، وهل تتكامل جيدًا مع الأنظمة المالية القائمة، وهل توفر اطلاعًا أدق على الموافقات والمدفوعات والسجلات؟
قد يبدو منتج التكنولوجيا المالية حديثًا، لكن قيمته على المدى الطويل تعتمد عادةً على مدى توافقه مع نموذج التشغيل الفعلي للشركة.
6. هل تُعد الإمارات سوقًا قوية لنمو التكنولوجيا المالية؟
نعم، وليس بسبب نشاط الشركات الناشئة فقط. فما يميز الإمارات أن الطلب في السوق والتنظيم والبنية التحتية للمدفوعات ودعم منظومة القطاع تتطور جميعها في الوقت نفسه.
وهذا الاجتماع يمنح السوق مصداقية أكبر لنمو التكنولوجيا المالية على المدى الطويل، لا سيما في مجالات المدفوعات والتمويل المفتوح والبنية التحتية المالية الرقمية وبرمجيات الإدارة المالية للشركات.
تحكّم في مصروفات أعمالك مع بطاقات الشركات من منصة الآن
حققت شركة Invygo استردادًا نقديًا بقيمة 150,000 درهم إماراتي باستخدام بطاقات منصة الآن
خصّص مسارات الموافقة بما يتوافق مع احتياجات شركتك عبر منصة الآن لإدارة الإنفاق
اكتشف مزايا التتبّع الآلي للمصروفات والتحكم الأذكى في الإنفاق مع منصة الآن
حوّل البيانات إلى رؤى قابلة للتنفيذ بأدوات إدارة الإنفاق من منصة الآن
حافظ على امتثالك الضريبي مع منصة بطاقات الشركات وإدارة الإنفاق رقم 1 في الإمارات
نموذج قابل للتخصيص لسياسة بطاقات الشركات
اعرف قيمة ضريبة الشركات المستحقة عليك في هذه السنة المالية
اربط منصة الآن بسهولة مع نظام تخطيط موارد المؤسسة (ERP) لتتبّع المصروفات بدقة وبشكل فوري
أقفل الدفاتر بشكل أسرع مع أتمتة المحاسبة المدعومة بالذكاء الاصطناعي من منصة الآن
أنجز تسوية حساباتك في دقائق بدلًا من ساعات، كل شهر.
نظّم صندوق المصروفات النثرية مع بطاقات الشركات من منصة الآن والإدارة الآلية للمصروفات