دليل يوضح تكاليف الأعمال التي يحق للشركات ذات المسؤولية المحدودة في الإمارات خصمها لأغراض ضريبة الشركات، والتكاليف غير القابلة للخصم، وطريقة توثيق المصروفات بحيث تصمد عمليات الخصم عند مراجعة الهيئة الاتحادية للضرائب (FTA).
- وفق ضريبة الشركات في الإمارات، يُعد المصروف قابلًا للخصم إذا تكبّدته الشركة بالكامل وحصريًا لأغراض أعمالها، ولذلك لا يمكن المطالبة بأي تكلفة فيها جانب شخصي إلا بقدر الجزء الموثّق المتعلق بالأعمال.
- تشمل الفئات القابلة للخصم تكاليف الموظفين، والمصروفات التشغيلية العامة، والأتعاب المهنية، وتكاليف التمويل، والتسويق، والإهلاك، ومصروفات ما قبل التشغيل، أما الإنفاق الشخصي والغرامات والبنود الرأسمالية والتكاليف المرتبطة بالدخل المعفى فلا تُخصم.
- لا يُخصم من مصروفات الضيافة والترفيه إلا %50 منها، أما المشتريات الرأسمالية مثل المعدات أو الأثاث فتُسترد تكلفتها من خلال الإهلاك بدلًا من تحميلها مصروفًا مباشرة.
- تصمد عمليات الخصم عند المراجعة حين يكون التصنيف متسقًا، وتكون الفواتير مستوفية لمتطلبات ضريبة القيمة المضافة وتتضمن رقم التسجيل الضريبي (TRN) والمبالغ، ويكون الغرض التجاري لكل تكلفة موثقًا بوضوح.
- تدعم منصة الآن ذلك من خلال الاطلاع الفوري على الإنفاق، وضوابط السياسات عند نقطة الشراء، وفحص الإيصالات بالذكاء الاصطناعي لقراءة رقم التسجيل الضريبي وبيانات ضريبة القيمة المضافة، والمزامنة مع نظام تخطيط موارد المؤسسة (ERP) التي تربط كل مصروف بالفئة الضريبية الصحيحة.
منذ أن طبّقت دولة الإمارات ضريبة الشركات الاتحادية، أصبحت المعالجة الضريبية لمصروفات الأعمال جزءًا أساسيًا من الامتثال الضريبي، لا مجرد تفصيل في مسك الدفاتر. فالشركات ذات المسؤولية المحدودة التي تصنّف مصروفاتها تصنيفًا صحيحًا تخفّض دخلها الخاضع للضريبة بطريقة مشروعة، أما الشركات التي تخطئ في تصنيف تكاليفها فتواجه خطر الاستفسارات أو رفض الخصومات أو إجراء تعديلات خلال مراجعة الهيئة الاتحادية للضرائب (FTA).
لا تكمن الصعوبة لدى معظم الفرق المالية في إدراك أن المصروفات يجب أن تُتكبَّد «بالكامل وحصريًا» لأغراض الأعمال، بل في تطبيق هذا المعيار عمليًا، خصوصًا عندما تقع بعض التكاليف في مناطق غير واضحة، أو عندما تعمل عدة كيانات ضمن المجموعة نفسها، أو عندما تكون مستندات ضريبة القيمة المضافة غير متسقة.
وبالنسبة إلى الشركات في الإمارات، فإن إتقان هذا الجانب يحمي التدفق النقدي، ويعزز الجاهزية للتدقيق، ويضمن توافق التقارير الشهرية مع المعالجة الضريبية في نهاية السنة بدلًا من الحاجة إلى تعديلات لاحقة.
نشرح في هذا المقال ما يُعد مصروفًا قابلًا للخصم للشركات ذات المسؤولية المحدودة في الإمارات، والقواعد التي تحكم قابلية الخصم، والأخطاء الشائعة التي تؤدي إلى رفض المطالبات.
يحمي التصنيف الصحيح للمصروفات التدفق النقدي والجاهزية للتدقيق، ومن المفيد أيضًا الاطلاع على كيفية انعكاس هذه التعديلات على الاحتساب الفعلي للضريبة.
أبرز النقاط
- تندرج المصروفات القابلة للخصم ضمن فئات واضحة، وهي تكاليف الموظفين، والمصروفات التشغيلية العامة، والأتعاب المهنية، وتكاليف التمويل، والتسويق، والإهلاك، ومصروفات ما قبل التشغيل.
- تشمل البنود غير القابلة للخصم الإنفاق الشخصي، والغرامات، والبنود الرأسمالية المسجلة على أنها مصروفات، ومصروفات الضيافة والترفيه فيما يتجاوز %50، والتكاليف المرتبطة بالدخل المعفى.
- يُعد التصنيف السليم، والمستندات المتوافقة مع متطلبات ضريبة القيمة المضافة، والربط المتسق مع دليل الحسابات، أمورًا أساسية للدفاع عن الخصومات خلال مراجعة الهيئة.
- تحقق الفرق المالية أعلى درجات الدقة عندما تكون الحوكمة جزءًا من سير العمل نفسه، من خلال الاطلاع الفوري على الإنفاق، وتطبيق السياسات إلزاميًا، والتحقق بالذكاء الاصطناعي عند نقطة الإنفاق.
فهم المصروفات القابلة للخصم وفق ضريبة الشركات في الإمارات
يضع قانون ضريبة الشركات في الإمارات شرطًا واضحًا لقابلية الخصم، إذ لا يُخصم المصروف إلا إذا تُكبِّد بالكامل وحصريًا لأغراض الأعمال. يبدو هذا المبدأ بسيطًا، لكن تطبيقه يتطلب في الغالب تدقيقًا في التفاصيل، ولا سيما في التكاليف ذات الاستخدام المختلط، ومصروفات الضيافة والترفيه، والبنود الرأسمالية، والتكاليف العامة المشتركة.
شرط التكبّد بالكامل وحصريًا لأغراض الأعمال
لا يتعلق شرط «بالكامل وحصريًا» بمدى فائدة المصروف للأعمال، بل بما إذا كان الغرض من الإنفاق مرتبطًا بالأعمال. فإذا كان للتكلفة جانب شخصي أو غير متعلق بالأعمال، فلا يمكن المطالبة بها كاملة. وفي هذه الحالات قد يظل الجزء المتعلق بالأعمال مؤهلًا للخصم، لكن بشرط توزيع التكلفة توزيعًا معقولًا وموثقًا جيدًا.
ويُطبَّق هذا المعيار بصرامة، ومن الأمثلة على ذلك:
- سفر أحد المديرين الذي يجمع بين اجتماعات العمل وأيام شخصية لا يُخصم بالكامل.
- المركبة المستخدمة لأغراض العمل والأغراض الشخصية معًا تتطلب توزيع تكلفتها بحسب الاستخدام الفعلي.
والتوثيق والوضوح هما ما يجعل تطبيق هذه القاعدة ممكنًا من الناحية العملية.
الفرق بين المصروفات التشغيلية والنفقات الرأسمالية
من أكثر الأخطاء شيوعًا لدى الشركات تسجيل المشتريات الرأسمالية على أنها مصروفات. فوفق ضريبة الشركات في الإمارات، يجب رسملة النفقات الرأسمالية، مثل المعدات أو الأثاث أو التحسينات الكبيرة، واسترداد تكلفتها من خلال الإهلاك أو المخصصات الرأسمالية، لا خصمها فورًا.
وقد تكون الإصلاحات التي تعيد الأصل إلى حالة التشغيل قابلة للخصم، أما التحسينات التي تطيل عمره الإنتاجي فتُعد نفقات رأسمالية.
ومن الضروري فهم هذا الفرق، لأن تصنيف البنود الرأسمالية خطأً على أنها مصروفات قد يشوّه الربح الخاضع للضريبة ويؤدي إلى تعديلات.
اقرأ أيضًا: دليل «شرح مبادئ المحاسبة المقبولة عمومًا (GAAP)»
المصروفات القابلة للخصم للشركات ذات المسؤولية المحدودة في الإمارات
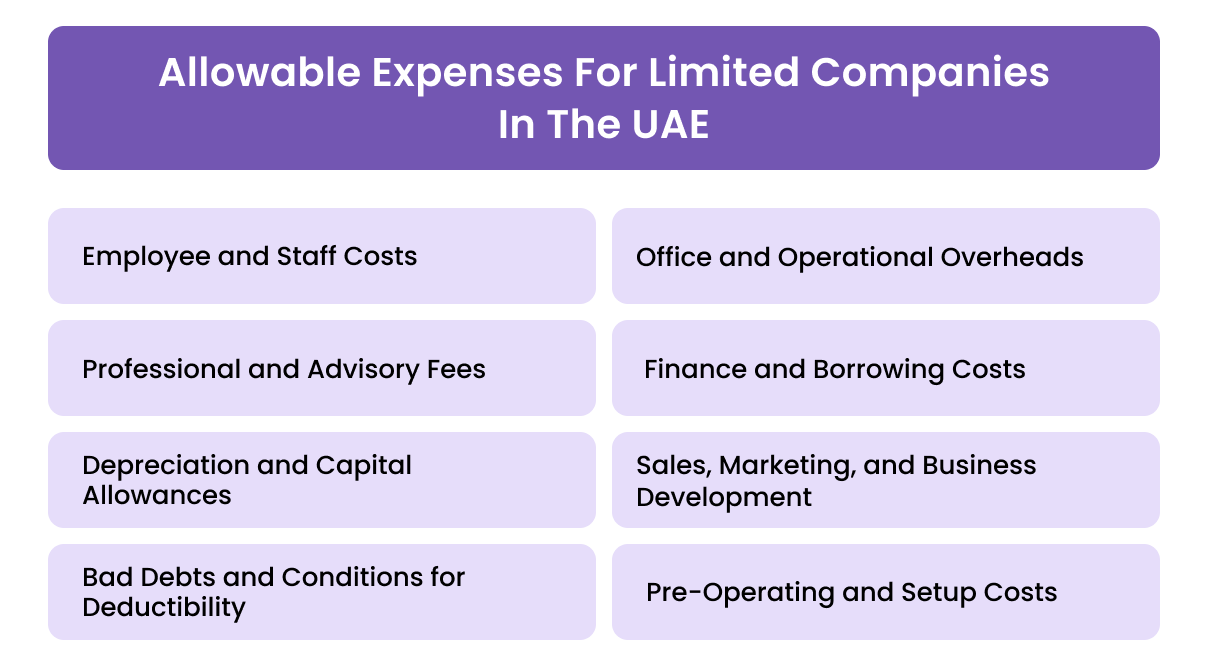
فيما يلي الفئات الأكثر شيوعًا من المصروفات القابلة للخصم للشركات ذات المسؤولية المحدودة في الإمارات، متى دعمتها سجلات سليمة ومبرر تجاري واضح.
1. تكاليف الموظفين والعاملين
تكون هذه التكاليف عادةً قابلة للخصم ما دامت مرتبطة بالتوظيف وحده:
- الرواتب والأجور
- مكافآت نهاية الخدمة
- رسوم التوظيف والاستقطاب
- التدريب وتطوير المهارات المرتبط بدور الموظف
- بدلات الموظفين التي تخدم غرضًا تجاريًا مشروعًا
وعندما تتداخل بدلات الموظفين مع مزايا شخصية، مثل بدل السكن، فإن المعالجة تعتمد على عقود العمل والسياسات الداخلية. ولا غنى هنا عن التوثيق والمبرر الواضح.
2. المصروفات العامة للمكاتب والتشغيل
تكون تكاليف استمرارية التشغيل، مثل الإيجار التجاري، والمرافق، والاتصالات والإنترنت، واشتراكات البرمجيات، واللوازم المكتبية، والإصلاحات والصيانة المعتادة، قابلة للخصم عادةً متى ارتبطت باستخدام الأعمال.
ويجب على الشركات فصل التحسينات الرأسمالية، التي تحسّن الأصل أو تطيل عمره، عن المصروفات التشغيلية العادية، تجنبًا للتصنيف الخاطئ وما قد يترتب عليه من تعديلات.
3. الأتعاب المهنية والاستشارية
تكون الأتعاب المدفوعة للمستشارين الخارجيين قابلة للخصم في العادة، ويشمل ذلك الأتعاب القانونية، وأتعاب التدقيق، والمحاسبة، والضرائب، والشؤون التنظيمية، والاستشارات، بشرط أن تكون مرتبطة بعمليات الشركة.
احرص على أن توضح خطابات التكليف والفواتير الغرض التجاري بجلاء.
4. تكاليف التمويل والاقتراض
تكاليف التمويل قابلة للخصم، لكن يجب أن تلتزم بقواعد تقييد خصم الفائدة. إذ يقيّد إطار ضريبة الشركات في الإمارات خصم صافي الفائدة فيما يتجاوز حدودًا معينة. وينبغي للفرق المالية احتساب الفائدة القابلة للخصم في كل فترة ضريبية والاحتفاظ بالجداول الداعمة لها.
وتندرج ضمن هذه الفئة أيضًا الرسوم المصرفية ورسوم المعالجة المتكبدة في إطار عمليات الأعمال.
5. الإهلاك والمخصصات الرأسمالية
لا يمكن تحميل الأصول الرأسمالية مصروفًا فورًا، بل تسترد الشركات تكلفتها من خلال:
- الإهلاك (المعالجة المحاسبية)
- المخصصات الرأسمالية (لأغراض ضريبة الشركات)
الإصلاحات التي لا تطيل عمر الأصل قابلة للخصم، أما التحسينات التي تعزز الأصل فيجب رسملتها.
6. المبيعات والتسويق وتطوير الأعمال
تكاليف التسويق التي تدعم نشاط الأعمال مباشرةً قابلة للخصم، ومنها:
- الإعلانات
- الرعايات
- الحملات الرقمية
- فعاليات الأعمال والمعارض التجارية
ويجب أن يكون الإنفاق لأغراض الأعمال فقط، فالأنشطة الترويجية الشخصية أو متعددة الأغراض لا يمكن المطالبة بها كاملة.
7. الديون المعدومة وشروط خصمها
لا يُخصم الدين المعدوم إلا إذا:
- سبق إثبات الإيراد المرتبط بهذا الدين المدين،
- واتخذت الشركة خطوات معقولة لتحصيله،
- وشُطب المبلغ في الحسابات.
وقد تشمل «الخطوات المعقولة» المتابعة بالمراسلات، والإنذارات القانونية، أو مستندات الشطب الرسمية.
8. مصروفات ما قبل التشغيل والتأسيس
يمكن أن تكون التكاليف المتكبدة قبل بدء العمليات، مثل الأتعاب الاستشارية وتكاليف التأسيس وتسجيل الرخصة، قابلة للخصم متى ارتبطت بتأسيس الأعمال.
اقرأ أيضًا: دليل «تسجيل المصروفات وضريبة القيمة المضافة في أنظمة ERP»
المصروفات غير القابلة للخصم للشركات ذات المسؤولية المحدودة في الإمارات
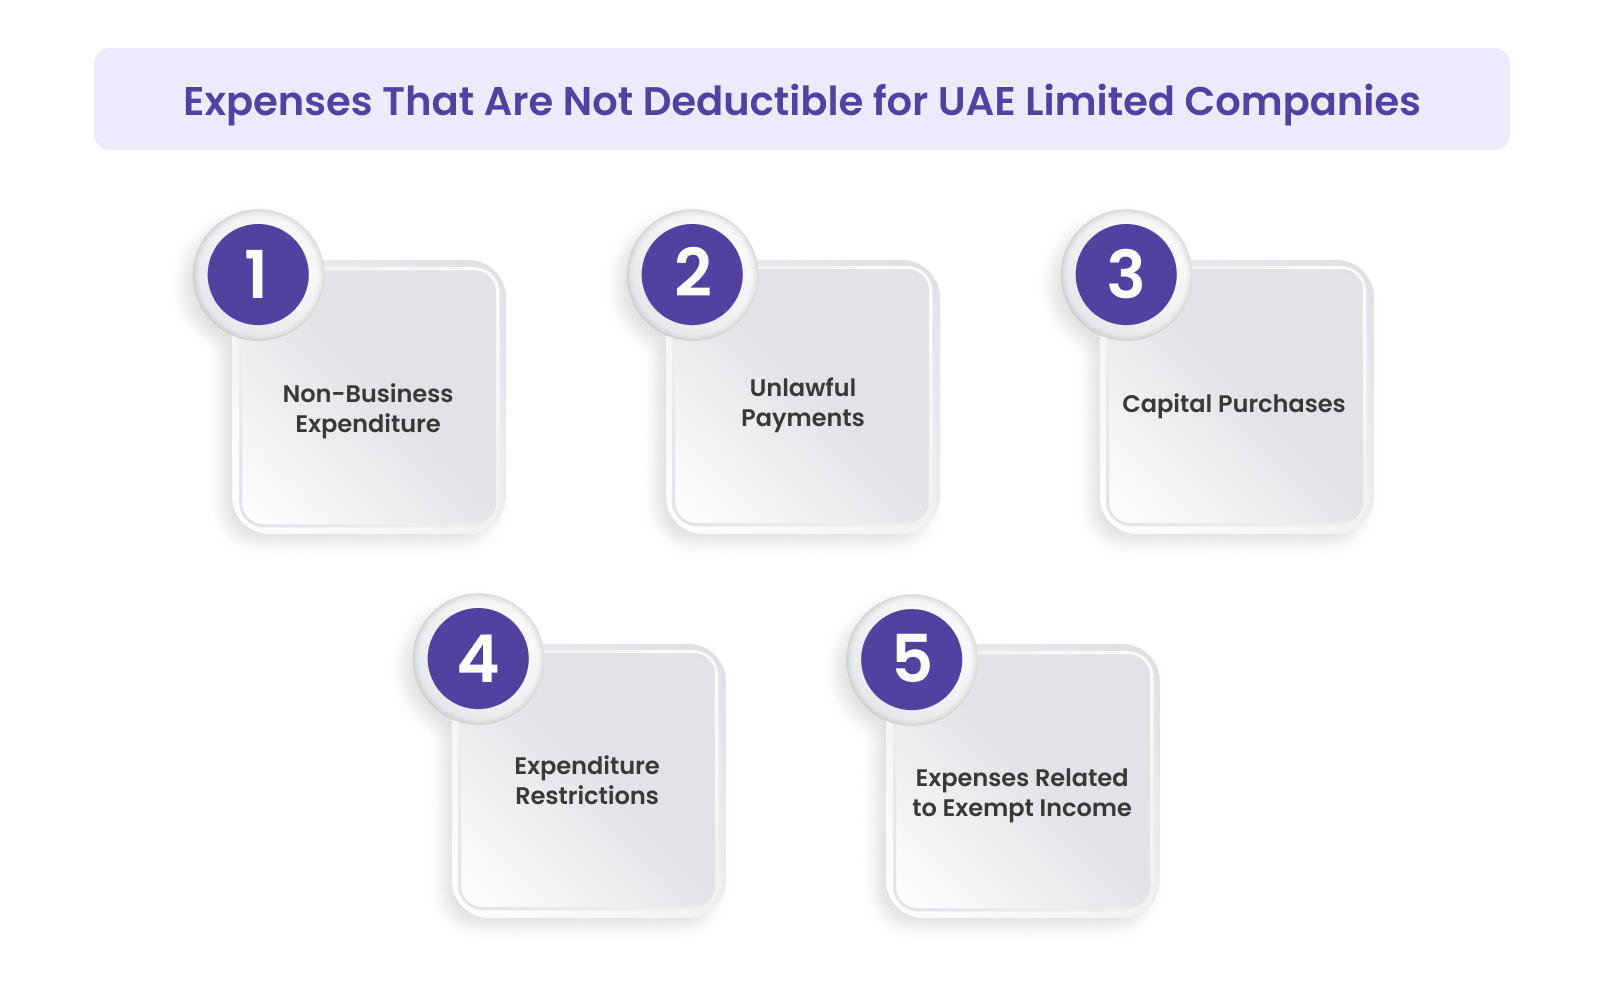
ينص قانون ضريبة الشركات في الإمارات صراحةً على عدم قابلية فئات معينة من النفقات للخصم. وينبغي للفرق المالية التعامل مع هذه البنود بحذر، لأن المطالبة بخصمها قد تؤدي إلى تعديلات أو استفسارات من الهيئة.
1. النفقات الشخصية وغير المتعلقة بالأعمال
أي تكلفة فيها جانب شخصي، ولو جزئيًا، لا يمكن المطالبة بها كاملة. ومن الأمثلة على ذلك:
- السفر الشخصي
- مصروفات المركبات الخاصة
- الضيافة والترفيه غير المتعلقين بالأعمال
- الهدايا التي لا يرتبط تقديمها بغرض تجاري مباشر
وعندما يكون للتكلفة استخدام مختلط، فلا يُخصم إلا الجزء المتعلق بالأعمال، ويجب أن يستند ذلك إلى منهجية توزيع واضحة.
2. الغرامات والجزاءات والمدفوعات غير المشروعة
المدفوعات الناشئة عن المخالفات القانونية، والغرامات الإدارية، والغرامات التنظيمية، أو المعاملات غير المشروعة غير قابلة للخصم. ويتوافق ذلك مع الأعراف الضريبية الدولية، ويُطبَّق بصرامة وفق ضريبة الشركات في الإمارات.
3. المشتريات الرأسمالية
البنود الرأسمالية (الآلات، وأجهزة الحاسوب، والأثاث، وأعمال التجديد) غير قابلة للخصم بوصفها مصروفات تشغيلية، بل يجب رسملتها واسترداد تكلفتها من خلال الإهلاك أو المخصصات الرأسمالية. وتسجيل هذه البنود مصروفًا مباشرًا في قائمة الأرباح والخسائر يؤدي إلى دخل خاضع للضريبة غير دقيق.
4. القيود على مصروفات الضيافة والترفيه
لا يُخصم من مصروفات الضيافة والترفيه إلا %50 فقط وفق ضريبة الشركات في الإمارات، وذلك متى استوفت شرط الغرض التجاري. ويشمل ذلك:
- وجبات العملاء
- فعاليات الضيافة
- الترفيه المرتبط بالأعمال
وأي عنصر شخصي أو ترويجي لا يرتبط بغرض تجاري مباشر قد يقع خارج نسبة %50 القابلة للخصم.
ومن المفيد قراءة القواعد التفصيلية التي يقوم عليها الحد البالغ %50 كاملة.
5. المصروفات المرتبطة بالدخل المعفى
عندما تحقق الشركة دخلًا معفى، كما في بعض العمليات المؤهلة في المناطق الحرة، فقد تكون المصروفات المرتبطة به غير قابلة للخصم أو تتطلب توزيعًا. ويجب على الفرق المالية توثيق صلة كل تكلفة بالأنشطة الخاضعة للضريبة أو المعفاة منها.
[cta-4]
كيف ينبغي للفرق المالية تقييم المصروفات القابلة للخصم وإثبات صحتها؟
تولي الهيئة الاتحادية للضرائب أهمية كبيرة للأدلة، ومنطق التصنيف، والاتساق بين الأنظمة. فقابلية المصروف للخصم لا تتحدد بطبيعة التكلفة وحدها، بل تعتمد أيضًا على جودة المستندات الداعمة والرقابة الداخلية.
المستندات المطلوبة للامتثال لضريبة الشركات
لكي يكون المصروف مؤهلًا للخصم، ينبغي أن تحتفظ الشركة بما يلي:
- فواتير المورّدين متضمنة جميع البيانات الإلزامية
- فواتير متوافقة مع متطلبات ضريبة القيمة المضافة حيثما ينطبق ذلك (رقم التسجيل الضريبي، ورقم الفاتورة، ومبلغ الضريبة)
- إثبات الدفع (تحويل بنكي، أو كشف حساب البطاقة)
- سجلات الموافقات الداخلية
- وصف واضح للغرض التجاري
ويُعد ضعف المستندات من أكثر أسباب الخلافات شيوعًا خلال المراجعات الضريبية. ومن المهم معرفة ما قد تنتهي إليه استفسارات الهيئة إذا لم تُعالج.
كيف تثبت الغرض التجاري؟
يتوقع المدققون عادةً ما يلي:
- صلة واضحة بين المصروف وتحقيق الإيرادات أو العمليات
- ملاحظات أو مذكرات داخلية تشرح الغرض من البنود غير الواضحة
- عقود أو مراسلات تخص الأتعاب الاستشارية
- خطط الرحلات أو محاضر الاجتماعات لمصروفات السفر
وكلما كان المبرر التجاري أقوى، سارت المراجعة الضريبية بسلاسة أكبر.
معالجة المصروفات ذات الاستخدام المختلط
تتطلب التكاليف ذات الاستخدام المختلط توزيعًا بين الجانبين، ومن أمثلتها:
- مركبة تُستخدم لأغراض العمل والأغراض الشخصية معًا
- باقات إنترنت مشتركة بين الاستخدام المنزلي والمكتبي
- سفر يجمع بين اجتماعات العمل وأيام شخصية
وينبغي للشركات اعتماد طريقة توزيع معقولة، وتوثيق الافتراضات التي تقوم عليها، وتطبيقها باتساق في كل فترة.
اتساق التصنيف المحاسبي
يؤدي الخطأ في التصنيف ضمن دليل الحسابات مباشرةً إلى معالجة ضريبية غير صحيحة. ويجب على الفرق المالية التأكد مما يلي:
- أن يكون ربط دليل الحسابات متوافقًا مع فئات ضريبة الشركات في الإمارات
- أن تُصنَّف الأصول القابلة للإهلاك ضمن الحسابات المناسبة
- أن تخضع مصروفات الضيافة والترفيه لقاعدة %50
- ألا تُصنَّف التحسينات الرأسمالية على أنها إصلاحات
والدقة المحاسبية منذ البداية تقلل التعديلات في نهاية السنة.
معاملات الأطراف المرتبطة ومتطلبات مبدأ السعر المحايد
يجب أن تعكس المصروفات التي تشمل أطرافًا مرتبطة القيمة السوقية. وينبغي للفرق المالية الاحتفاظ بما يلي:
- الاتفاقيات
- المقارنات المعيارية أو مبررات التسعير
- ما يثبت تقديم الخدمات فعلًا
ويضمن ذلك الامتثال لأحكام ضريبة الشركات الخاصة بالتعاملات مع الأطراف المرتبطة.
التوافق بين ضريبة القيمة المضافة وضريبة الشركات
تساعد سجلات ضريبة القيمة المضافة في إثبات صحة المطالبات المتعلقة بضريبة الشركات. وتُعد حالات عدم التطابق بين إقرارات ضريبة القيمة المضافة وتقارير المصروفات وإفصاحات ضريبة الشركات مؤشرات تستدعي التدقيق. لذا احرص على ما يلي:
- أن تدعم الفاتورة نفسها استرداد ضريبة القيمة المضافة وخصم المصروف لأغراض ضريبة الشركات معًا
- أن تُعامَل البنود المعفاة أو الخاضعة لنسبة الصفر باتساق في جميع الأنظمة
- أن يحتفظ نظام ERP ببيانات فواتير كاملة ودقيقة
اقرأ أيضًا: دليل «فهم دليل الحسابات»
الأخطاء الشائعة التي ترتكبها الشركات عند المطالبة بخصم المصروفات
حتى الفرق المالية المنظمة جيدًا تواجه مشكلات متكررة في إطار ضريبة الشركات في الإمارات. وتتكرر الإشارة إلى هذه الأخطاء كثيرًا في منشورات المستشارين الضريبيين وتعليقات الهيئة الاتحادية للضرائب.
1. تسجيل البنود الرأسمالية على أنها مصروفات إيرادية
يؤدي تسجيل التقنيات أو الأثاث المكتبي أو تحديثات الأصول على أنها تكاليف تشغيلية إلى دخل خاضع للضريبة غير صحيح، ويستدعي مزيدًا من التدقيق.
2. عدم كفاية الفواتير المتوافقة مع متطلبات ضريبة القيمة المضافة
تُرفض المطالبات في الحالات التالية:
- خلو الفواتير من رقم التسجيل الضريبي
- عدم اكتمال بيانات المورّد
- عدم ذكر مبالغ ضريبة القيمة المضافة
- غياب ما يثبت الدفع
فقد تكون التكلفة مشروعة، لكنها قد تُرفض إذا لم تتوفر الأدلة السليمة.
3. المبالغة في المطالبة بمصروفات الضيافة والترفيه
تعامل بعض الفرق المالية أحيانًا %100 من مصروفات الضيافة والترفيه على أنها قابلة للخصم، في حين يجب تطبيق قيد %50 المعمول به في الإمارات باتساق.
4. الخلط بين النفقات الشخصية ونفقات الأعمال
من المشكلات الشائعة في الشركات الصغيرة والمتوسطة إجراء مشتريات شخصية ببطاقات الشركة أو من خلال طلبات الاسترداد. وحتى العناصر الشخصية البسيطة تُبطل الخصم ما لم تُفصل بوضوح.
5. ضعف الأدلة على شطب الديون المعدومة
يتطلب شطب الدين إثبات ما يلي:
- أن الإيراد سبق إثباته
- أن محاولات معقولة بُذلت لتحصيله
- أن المبلغ شُطب رسميًا
وغياب أي من هذه العناصر يؤدي إلى رفض الخصم.
6. التوزيع غير الصحيح للتكاليف المشتركة بين الكيانات أو المناطق الحرة
كثيرًا ما تخطئ المجموعات التي تضم عدة كيانات في توزيع التكاليف. فإذا كان المصروف يرتبط جزئيًا بدخل معفى أو بدخل مؤهل في المنطقة الحرة، فيجب توزيع المبلغ القابل للخصم بحسب ذلك.
اقرأ أيضًا: دليل «فحص الامتثال لضريبة القيمة المضافة»
كيف تساعد الآن الشركات في الحفاظ على سجلات مصروفات دقيقة ومتوافقة مع المتطلبات؟
صُممت منصة الآن لمساعدة الفرق المالية على تطبيق قواعد ضريبة الشركات في الإمارات باتساق على كل قيد مصروف، لا من خلال المراجعات اليدوية، بل من خلال ضوابط منظمة وتحقق فوري.
الاطلاع الفوري على الإنفاق
توفر منصتنا لإدارة الإنفاق للفرق المالية اطلاعًا فوريًا على كل معاملة. ويضمن ذلك اكتشاف التكاليف غير المتعلقة بالأعمال أو غير القابلة للخصم مبكرًا، قبل وقت طويل من مواعيد تقديم الإقرارات أو تسوية الحسابات. كما تقلل البيانات الفورية المتابعات اليدوية، وتسهم في سجلات مصروفات أدق وأكثر تنظيمًا.
ضوابط السياسات التي تفرض الامتثال عند نقطة الإنفاق
تمنع بطاقات الشركات وضوابط المنصة دخول المصروفات غير القابلة للخصم إلى سير العمل. إذ تستطيع الفرق المالية أن تحدد مسبقًا قواعد الإنفاق، والقيود على التجار، وحدود الإنفاق لكل قسم، وصلاحيات الاستخدام. ويقلل ذلك المبالغة في مطالبات الضيافة والترفيه، والإنفاق الشخصي، والمعاملات المصنفة خطأً قبل وصولها إلى المحاسبة.
جمع الفواتير المتوافقة مع ضريبة القيمة المضافة والتحقق منها بالذكاء الاصطناعي
تقرأ Alaan Intelligence الإيصالات لحظة تحميلها، فتستخرج بيانات المورّد، ومبالغ ضريبة القيمة المضافة، وبيانات رقم التسجيل الضريبي، وتفاصيل الفاتورة، وتنبّه إلى أي مستند غير مكتمل أو غير متوافق. ويعزز ذلك الأدلة اللازمة لضريبة القيمة المضافة وضريبة الشركات معًا، مع تقليل الاستثناءات.
مزامنة دقيقة مع نظام ERP لتصنيف متسق لأغراض ضريبة الشركات
نوفر تكاملًا مباشرًا مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics. وينتقل كل مصروف إلى نظام ERP مع ربطه بالحساب الصحيح في دليل الحسابات، والفئة الضريبية، والكيان المعني. ويلغي ذلك الحاجة إلى إعادة العمل عند إقفال نهاية الشهر، ويضمن أن تستند حسابات ضريبة الشركات إلى بيانات أدق ومتسقة.
مسارات تدقيق رقمية لكل مصروف
تتضمن كل معاملة تُعالج عبر منصة الآن مسار تدقيق كاملًا يشمل: صاحب الإنفاق، والغرض، والمستندات، والموافقات، والتصنيف ضمن الحسابات المناسبة، وبيانات ضريبة القيمة المضافة. ويمنح ذلك الشركات سجلًا يمكن الدفاع عنه في مراجعات الهيئة، ويبسّط تسوية الحسابات في نهاية السنة.
[cta-3]
وبدلًا من تصحيح الأخطاء عند إقفال نهاية الشهر، تعمل الفرق المالية ببيانات كاملة ودقيقة منذ لحظة حدوث كل معاملة.
اقرأ أيضًا: دليل «بطاقات مصروفات الشركات للأعمال في الإمارات»
الخلاصة
بالنسبة إلى الشركات ذات المسؤولية المحدودة في الإمارات، لا تقتصر المصروفات القابلة للخصم على كونها وسيلة لتخفيض الدخل الخاضع للضريبة، بل تعكس انضباط الحوكمة المالية في المؤسسة ودقتها. فعندما تُسجَّل المصروفات بأدلة كاملة، وتُصنَّف تصنيفًا صحيحًا، وتتوافق مع إقرارات ضريبة القيمة المضافة، وتُراجَع وفق قواعد داخلية متسقة، تقلل الفرق المالية المخاطر وتعمل بثقة أكبر بكثير.
والنهج المنظم والموثق جيدًا يجعل الامتثال لضريبة الشركات أمرًا متوقعًا ومخططًا له بدلًا من أن يكون ردّ فعل. والشركات التي تستثمر في الوضوح اليوم تتجنب لاحقًا التصحيحات المكلفة، وخفض الخصومات المقبولة، والخلافات.
في شركة الآن، نساعد الفرق المالية على الاحتفاظ بسجلات مصروفات دقيقة ومتوافقة مع المتطلبات منذ لحظة حدوث المعاملة. فبطاقات الشركات التي نقدمها، وضوابط السياسات، والاطلاع الفوري على الإنفاق، وفحص الإيصالات بالذكاء الاصطناعي، تضمن توثيق كل مصروف توثيقًا سليمًا، وتوافقه مع متطلبات ضريبة القيمة المضافة، وربطه بالتصنيف الصحيح لأغراض المعالجة الضريبية في ضريبة الشركات. وإذا كنت تريد تعزيز الرقابة الداخلية وتبسيط الامتثال لضريبة الشركات في مؤسستك، احجز عرضًا توضيحيًا أو اطلب جولة تعريفية بالتكامل مصممة وفق إعداداتك.
ويغطي دليلنا لضريبة الشركات في الإمارات القواعد الأشمل المتعلقة بالنسب والتسجيل وتقديم الإقرارات. ولأن معظم الخصومات المرفوضة تعود إلى إيصال مفقود، فإن برنامج إدارة المصروفات من منصة الآن يجمع الإيصالات ويسجّل بياناتها بالذكاء الاصطناعي عند استخدام البطاقة، فتكون المستندات جاهزة قبل أن يطلبها أحد.
الأسئلة الشائعة
1. ما الذي يُعد مصروفًا قابلًا للخصم للشركة ذات المسؤولية المحدودة في الإمارات؟
يكون المصروف قابلًا للخصم إذا تُكبِّد بالكامل وحصريًا لأغراض الأعمال، وكانت تدعمه مستندات سليمة، ولم يرد نص صريح على عدم قابليته للخصم في قانون ضريبة الشركات في الإمارات. ومن الأمثلة على ذلك تكاليف الموظفين، والإيجار، والمرافق، والأتعاب المهنية، والتسويق، والإهلاك.
2. هل مصروفات الضيافة والترفيه قابلة للخصم بالكامل وفق ضريبة الشركات في الإمارات؟
لا. لا يُخصم من مصروفات الضيافة والترفيه إلا %50، حتى لو كان لها غرض تجاري. ويشمل ذلك الوجبات، والضيافة، والفعاليات المرتبطة بالأعمال. أما الترفيه الشخصي فغير قابل للخصم إطلاقًا.
3. هل يمكن للشركة خصم المصروفات التي تكبّدتها قبل بدء عملياتها؟
نعم، يمكن أن تكون مصروفات ما قبل التشغيل، مثل رسوم الترخيص، ورسوم التأسيس، والتكاليف الاستشارية، والإيداعات التنظيمية، قابلة للخصم إذا ارتبطت بتأسيس الأعمال.
4. متى تكون الديون المعدومة قابلة للخصم لأغراض ضريبة الشركات في الإمارات؟
لا تُخصم الديون المعدومة إلا إذا سبق إثبات الإيراد، وبُذلت جهود معقولة لتحصيلها، وظهر شطبها في السجلات المحاسبية.
5. كيف تنظر الهيئة الاتحادية للضرائب إلى المصروفات ذات الاستخدام المختلط مثل المركبات أو تكاليف المكتب المنزلي؟
قد يكون الجزء المتعلق بالأعمال قابلًا للخصم، لكن يجب على الشركات تطبيق منهجية توزيع معقولة وتوثيق طريقة تحديد النسبة المتعلقة بالأعمال.
6. ماذا يحدث إذا خلت الفاتورة من بيانات ضريبة القيمة المضافة؟ وهل يظل خصم المصروف ممكنًا؟
لأغراض ضريبة الشركات، قد يظل المصروف قابلًا للخصم إذا كان الغرض التجاري واضحًا وكان الدفع موثقًا. لكن استرداد ضريبة القيمة المضافة سيُرفض في غياب فاتورة متوافقة مع المتطلبات. كما أن الاحتفاظ بفواتير متوافقة مع متطلبات ضريبة القيمة المضافة يعزز موقف الشركة في ضريبة الشركات.
تحكّم في مصروفات أعمالك مع بطاقات الشركات من منصة الآن
حققت شركة Invygo استردادًا نقديًا بقيمة 150,000 درهم إماراتي باستخدام بطاقات منصة الآن
خصّص مسارات الموافقة بما يتوافق مع احتياجات شركتك عبر منصة الآن لإدارة الإنفاق
اكتشف مزايا التتبّع الآلي للمصروفات والتحكم الأذكى في الإنفاق مع منصة الآن
حوّل البيانات إلى رؤى قابلة للتنفيذ بأدوات إدارة الإنفاق من منصة الآن
حافظ على امتثالك الضريبي مع منصة بطاقات الشركات وإدارة الإنفاق رقم 1 في الإمارات
نموذج قابل للتخصيص لسياسة بطاقات الشركات
اعرف قيمة ضريبة الشركات المستحقة عليك في هذه السنة المالية
اربط منصة الآن بسهولة مع نظام تخطيط موارد المؤسسة (ERP) لتتبّع المصروفات بدقة وبشكل فوري
أقفل الدفاتر بشكل أسرع مع أتمتة المحاسبة المدعومة بالذكاء الاصطناعي من منصة الآن
أنجز تسوية حساباتك في دقائق بدلًا من ساعات، كل شهر.
نظّم صندوق المصروفات النثرية مع بطاقات الشركات من منصة الآن والإدارة الآلية للمصروفات