
- تسري ضريبة الشركات حاليًا على معظم الشركات العاملة في الإمارات.
- تُحتسب الضريبة على صافي الأرباح بعد خصم مصروفات الأعمال القابلة للخصم.
- قد تتأهل شركات المناطق الحرة لنسبة %0، ولكن وفق شروط صارمة فقط.
- تظل الجهات الحكومية ومؤسسات النفع العام والصناديق المؤهلة معفاة.
- قد يؤدي ضعف سجلات المصروفات وغياب الإيصالات المتوافقة مع متطلبات ضريبة القيمة المضافة إلى فرض غرامات إدارية أو تقييد الخصومات.
أفادت نحو %44 من الشركات في الإمارات بأنها مستعدة للامتثال لقواعد ضريبة الشركات الجديدة حتى منتصف عام 2023، وذكر كثير منها أن غياب الوضوح بشأن الإطار الضريبي هو أكبر عقبة تواجهها. ويكشف ذلك عن فجوة واضحة بين معرفة الشركات بالضريبة واستعدادها الفعلي للامتثال لها.
تؤثر ضريبة الشركات في الإمارات مباشرةً في طريقة تحقيق الشركات لإيراداتها وإنفاقها والإفصاح عن دخلها. ومعرفة نسبة ضريبة الشركات في الإمارات أمر ضروري، لكن الأهم منها معرفة كيفية تطبيقها، والجهات التي تسري عليها، وطريقة احتساب الدخل الخاضع للضريبة بدقة.
نشرح في هذا المقال كل ما تحتاج إلى معرفته عن نسبة ضريبة الشركات في الإمارات في عام 2025، وكيف يمكن للفرق المالية الحفاظ على الامتثال دون زيادة تعقيد إجراءات إدارة المصروفات لديها.
ما هي ضريبة الشركات؟
ضريبة الشركات ضريبة تُفرض على صافي أرباح الشركة. وتحتسبها الشركات بعد خصم المصروفات المؤهلة من دخلها. وتعتمد معظم الحكومات على ضريبة الشركات لتمويل الخدمات العامة وتنظيم النشاط التجاري.
ما هي نسبة ضريبة الشركات في الإمارات؟
تفرض الإمارات ضريبة الشركات على الأرباح الخاضعة للضريبة، لا على إجمالي الإيرادات. ومنذ 1 يونيو 2023، تلتزم الشركات بالإطار الاتحادي الذي وضعته وزارة المالية.
وفق القواعد الحالية، يتكون هيكل ضريبة الشركات في الإمارات مما يلي:
- %0 على الدخل الخاضع للضريبة حتى 375,000 درهم إماراتي
- %9 على الدخل الخاضع للضريبة الذي يتجاوز 375,000 درهم
يحمي هذا الهيكل الشركات الأصغر حجمًا، ويضمن في الوقت نفسه مساهمة الشركات الأكبر.
اعتبارًا من 1 يناير 2025، يجب على الشركات متعددة الجنسيات التي تبلغ إيراداتها العالمية الموحدة 750 مليون يورو أو أكثر (ما يعادل 3 مليارات درهم تقريبًا) في سنتين على الأقل من السنوات المالية الأربع السابقة الامتثال للحد الأدنى العالمي للضريبة البالغ %15 بموجب الضريبة التكميلية المحلية الدنيا في الإمارات، المتوافقة مع قواعد الركيزة الثانية لمنظمة التعاون الاقتصادي والتنمية (OECD).
من يخضع لضريبة الشركات في الإمارات؟
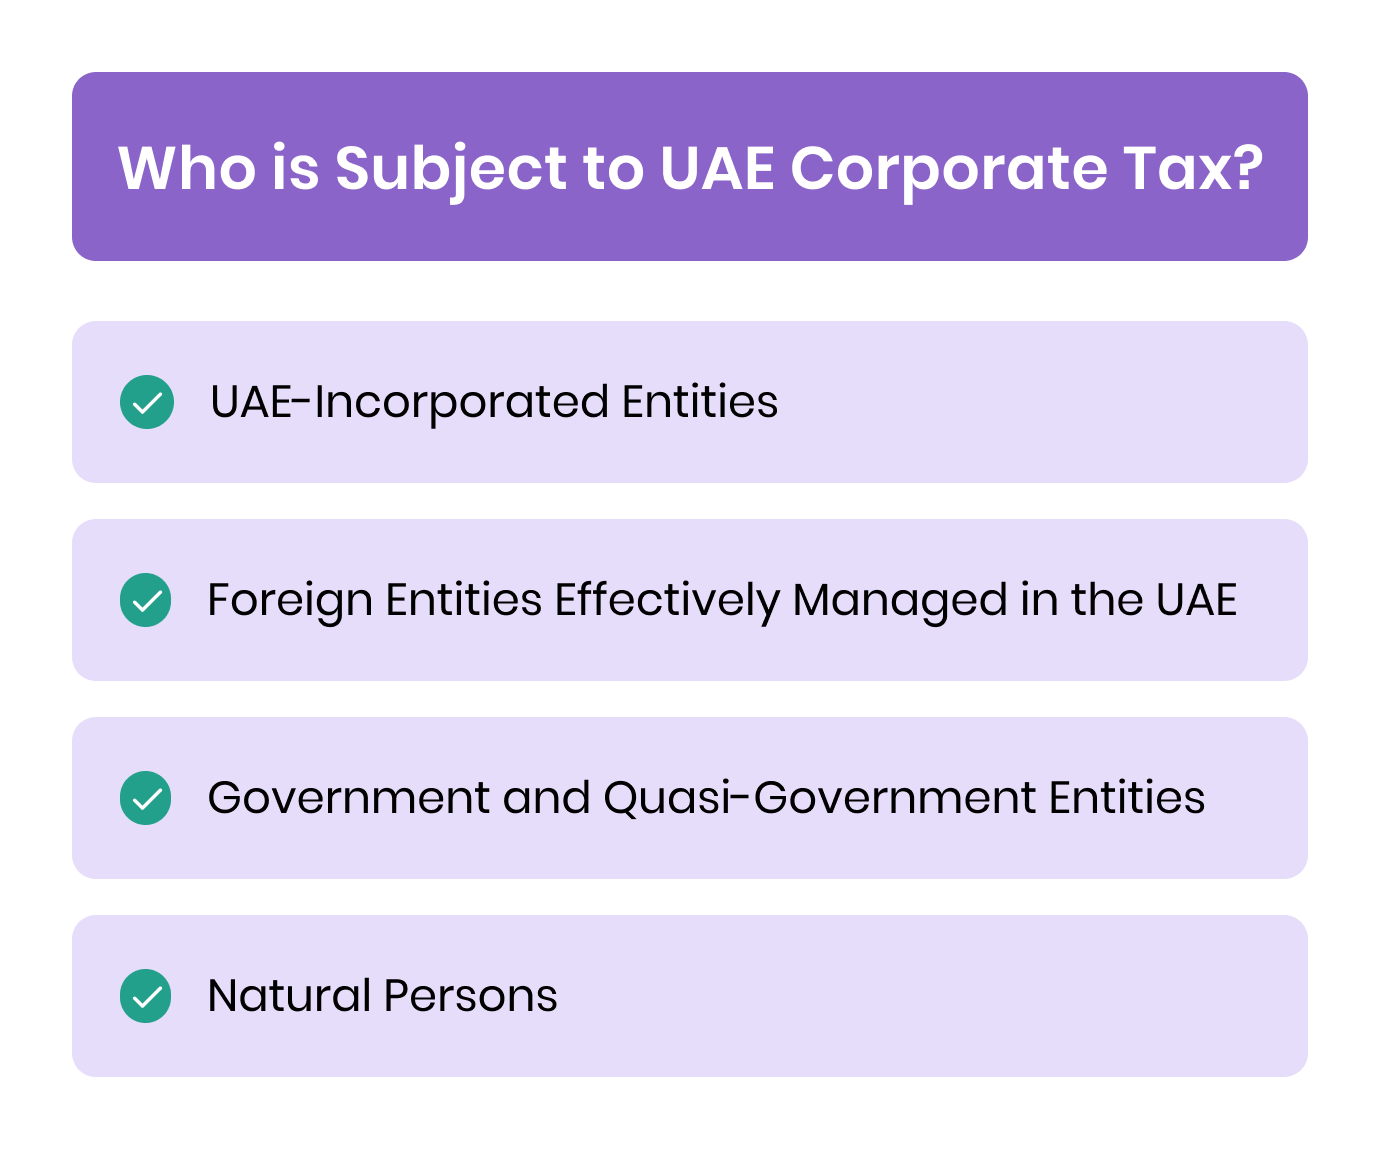
تسري ضريبة الشركات في الإمارات على الأشخاص المقيمين وغير المقيمين الذين يمارسون أنشطة تجارية في الدولة. ويميّز الإطار الضريبي بين الأشخاص الاعتباريين والأشخاص الطبيعيين والحالات الخاصة.
الأشخاص المقيمون
يخضع جميع الأشخاص المقيمين لضريبة الشركات في الإمارات، ويشمل ذلك:
- الكيانات المؤسسة في الإمارات: الشركات المؤسسة وفق قوانين البر الرئيسي أو قوانين المناطق الحرة، بما في ذلك فروع الشركات الأجنبية العاملة في المناطق الحرة.
- الكيانات الأجنبية التي تُدار فعليًا من الإمارات: الشركات المؤسسة خارج الإمارات، لكن إدارتها والسيطرة عليها تتمان من داخل الدولة.
- الجهات الحكومية وشبه الحكومية: تخضع هذه الجهات للضريبة ما لم تكن معفاة تحديدًا بموجب المادة (4) من المرسوم بقانون اتحادي رقم (47) لسنة 2022 بشأن الضريبة على الشركات والأعمال.
- الأشخاص الطبيعيون (الأفراد): الأفراد الذين يمارسون أعمالًا في الإمارات (مثل المستقلين وأصحاب المؤسسات الفردية) ويتجاوز حجم إيرادات أعمالهم 1,000,000 درهم في السنة الميلادية. أما الدخل من الرواتب والأجور أو الاستثمارات الشخصية أو الاستثمارات العقارية فلا يخضع للضريبة.
الأشخاص غير المقيمين
يخضع غير المقيمين لضريبة الشركات في الإمارات في ثلاث حالات:
- المنشأة الدائمة (PE): إذا كان لدى غير المقيم مقر ثابت لممارسة الأعمال في الإمارات، أو كان يمارس أعماله من خلال وكيل تابع. ويخضع الدخل المنسوب إلى المنشأة الدائمة للضريبة بنسبة %9.
- الدخل المتحقق في الدولة: يشمل الإيرادات من السلع والخدمات المرتبطة بالإمارات، والدخل من العقارات الواقعة في الإمارات، والفوائد على القروض المضمونة بأصول في الإمارات.
- الصلة بالدولة (Nexus): وجود خاضع للضريبة ينشأ من خلال نشاط اقتصادي أو خدمات رقمية وفق ما تحدده قرارات مجلس الوزراء.
الحالات الخاصة
- فروع الشركات الأجنبية: تُعامل معاملة الأشخاص غير المقيمين إذا كانت الشركة الأم أجنبية. ويتوقف خضوعها للضريبة على ما إذا كانت تشكّل منشأة دائمة أو تحقق دخلًا مصدره الإمارات.
- الأشخاص الطبيعيون ذوو الوضع المزدوج: يخضع الأفراد الأجانب الذين يمارسون أعمالًا في الإمارات بصفة مؤقتة للضريبة إذا تجاوز حجم إيرادات أعمالهم 1,000,000 درهم، أو إذا كانت لديهم منشأة دائمة.
من يُعفى من ضريبة الشركات في الإمارات؟
يتضمن قانون ضريبة الشركات في الإمارات إعفاءات لجهات وأنشطة محددة. وفيما يلي توضيح للجهات المؤهلة للإعفاء:
كيف تُحتسب ضريبة الشركات في الإمارات؟
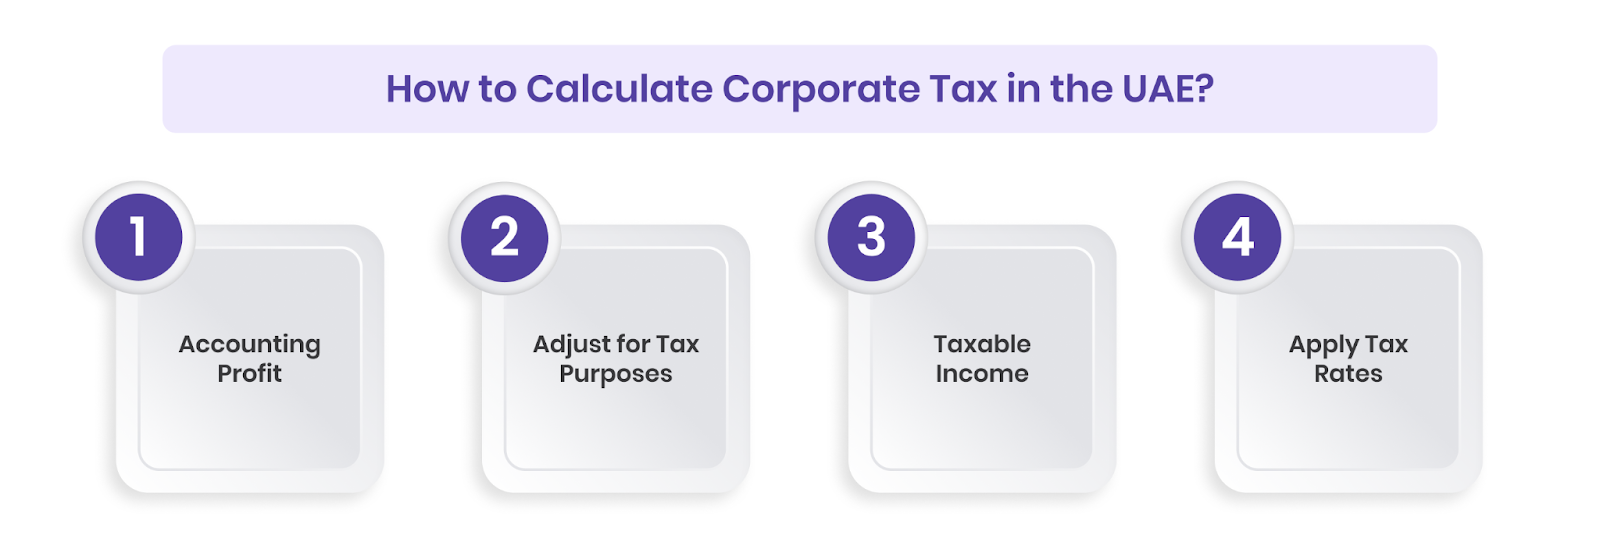
يتم احتساب ضريبة الشركات في الإمارات في أربع خطوات بسيطة:
1. تحديد الربح المحاسبي
ابدأ بصافي الربح الوارد في قوائمك المالية المُعدّة وفق المعايير الدولية لإعداد التقارير المالية (IFRS) أو المعيار الدولي لإعداد التقارير المالية للمنشآت الصغيرة ومتوسطة الحجم (IFRS for SMEs).
2. إجراء التعديلات للأغراض الضريبية
أجرِ التعديلات اللازمة وفق القواعد الضريبية في الإمارات:
- أضف المصروفات غير القابلة للخصم (مثل الغرامات وبعض مصروفات الضيافة)
- اخصم الدخل المعفى (مثل توزيعات الأرباح المؤهلة)
- طبّق أي إعفاءات متاحة (مثل إعفاء الأعمال الصغيرة وإعفاء المجموعة)
3. احتساب الدخل الخاضع للضريبة
الدخل الخاضع للضريبة = الربح المحاسبي ± التعديلات
4. تطبيق نسب الضريبة
- %0 على أول 375,000 درهم من الدخل الخاضع للضريبة
- %9 على الدخل الخاضع للضريبة الذي يتجاوز 375,000 درهم
مثال على الاحتساب
| البيان | المبلغ (بالدرهم) |
|---|---|
| صافي الربح | 950,000 |
| المصروفات غير القابلة للخصم | +30,000 |
| الدخل الخاضع للضريبة | 980,000 |
| الضريبة على أول 375,000 درهم (%0) | 0 |
| الضريبة على المبلغ المتبقي البالغ 605,000 درهم (%9) | 54,450 |
| إجمالي ضريبة الشركات المستحقة | 54,450 |
بعد اعتماد الدخل الخاضع للضريبة وتطبيق نسبة ضريبة الشركات المعمول بها، يمكن إعداد التقرير الضريبي لشركتك وتصديره لأغراض تقديم الإقرار أو التدقيق.
تقديم إقرار ضريبة الشركات في الإمارات
بعد تسجيل شركتك، ستحتاج إلى الاستعداد لتقديم أول إقرار لضريبة الشركات في الإمارات. ويجب تقديم هذا الإقرار خلال 9 أشهر من نهاية سنتك المالية.
بالنسبة إلى الشركات التي تتبع سنة مالية من يناير إلى ديسمبر، تمتد الفترة الضريبية الأولى من 1 يناير 2024 إلى 31 ديسمبر 2024، ليكون 30 سبتمبر 2025 هو الموعد النهائي لتقديم أول إقرار ضريبي لها في الإمارات.
كما يجب على الشركات الاحتفاظ بالمستندات والسجلات ذات الصلة لمدة 7 سنوات بعد نهاية كل فترة ضريبية، وهو جزء أساسي من الجاهزية للتدقيق والامتثال.
كيف تساعدك الآن على الامتثال لضريبة الشركات؟
الآن منصة لإدارة الإنفاق مصممة خصيصًا للشركات في الإمارات. نسهّل تتبع المصروفات، ونطبّق ضوابط السياسات، ونؤتمت إعداد المستندات، لنساعد فريقك على الجاهزية الدائمة للتدقيق والامتثال للوائح ضريبة الشركات في الإمارات.
ما نقدمه:
- بطاقات الشركات مع التتبع الفوري: أصدر بطاقات الشركات بحدود إنفاق محددة. تُصنَّف كل معاملة تلقائيًا، فيسهل تتبع المصروفات ذات الأثر الضريبي.
- جمع الإيصالات وتسجيل بياناتها بذكاء والتحقق من ضريبة القيمة المضافة: يرفع الموظفون الإيصالات، ويستخرج الذكاء الاصطناعي لدينا البيانات الأساسية مثل ضريبة القيمة المضافة ورقم التسجيل الضريبي (TRN) واسم التاجر. ويضمن ذلك مطابقة المستندات وحفظها لكل مطالبة.
- ضوابط سياسات وموافقات مسبقة مدمجة: حدّد القواعد حسب الفئة أو القسم أو المورّد، وقلّل خطر المصروفات غير القابلة للخصم أو غير المتوافقة قبل حدوثها.
- تكامل مباشر مع البرامج المحاسبية: زامن البيانات بسلاسة مع Xero وQuickBooks وZoho وNetSuite. لا حاجة إلى رفع الملفات يدويًا أو تنسيقها، بل بيانات أدق وأكثر تنظيمًا ومتوافقة مع المتطلبات.
- سجلات تدقيق وتقارير فورية: نزّل تقارير المصروفات حسب الفئة الضريبية أو الموظف أو المشروع، واستخدمها في احتساب الدخل الخاضع للضريبة أو إعداد المستندات الداعمة أثناء التدقيق.
لماذا تختار الفرق المالية الآن؟
✔️ الاحتفاظ بسجلات واضحة للمصروفات القابلة للخصم
✔️ التخلص من الإيصالات المفقودة والمطالبات الضريبية غير الصحيحة
✔️ تبسيط الإقفال الشهري وتقديم إقرار ضريبة الشركات
✔️ تقليل الأعمال الإدارية اليدوية بالأتمتة
✔️ التوافق مع متطلبات الهيئة الاتحادية للضرائب (FTA) في الإمارات
هل أنت مستعد لتبسيط إدارة الإنفاق والحفاظ على الامتثال؟
الخلاصة
معرفة نسبة ضريبة الشركات في الإمارات ليست سوى البداية. فالحفاظ على الامتثال يتطلب انضباطًا ماليًا مستمرًا، وسجلات مصروفات دقيقة، ونظامًا موثوقًا لإدارة الأمرين معًا. وهنا تساعد الآن فريقك المالي على الجاهزية الدائمة للتدقيق، دون العبء اليدوي المعتاد.
من تصنيف المصروفات القابلة للخصم الضريبي إلى ضوابط الإنفاق الفورية، نجعل الامتثال سهلًا.
تحدث إلى خبير في إدارة المصروفات
النسبة هي الجزء الأسهل، أما بقية القواعد (الإعفاءات، ومعاملة المناطق الحرة، والخصومات، والغرامات الإدارية) فيتناولها دليلنا الشامل «ضريبة الشركات في الإمارات».
الأسئلة الشائعة حول ضريبة الشركات في الإمارات
س1. هل طُبّقت ضريبة الشركات في الإمارات؟
نعم، بدأ تطبيق ضريبة الشركات في الإمارات في 1 يونيو 2023. وتسري النسبة الأساسية البالغة %9 على الأرباح الخاضعة للضريبة التي تتجاوز 375,000 درهم. والهدف هو التوافق مع المعايير الضريبية العالمية مع الحفاظ على بيئة الأعمال الداعمة للشركات في الإمارات.
س2. ما الفرق بين ضريبة القيمة المضافة وضريبة الشركات؟
- ضريبة القيمة المضافة ضريبة غير مباشرة تُفرض على بيع السلع والخدمات، وتبلغ حاليًا %5.
- ضريبة الشركات ضريبة مباشرة على صافي أرباح الأعمال.
تُطبَّق ضريبة القيمة المضافة على مستوى كل معاملة، في حين تُحتسب ضريبة الشركات سنويًا على أساس الأرباح المحاسبية بعد التعديلات المسموح بها.
س3. هل التسجيل في ضريبة الشركات إلزامي في الإمارات؟
نعم. بدأت الهيئة الاتحادية للضرائب تسجيل الشركات المساهمة الخاصة والعامة في ضريبة الشركات في 15 مايو 2023. وسيشمل التسجيل الأنواع الأخرى من الكيانات على مراحل. ويُنصح بالتسجيل المبكر لتجنب الغرامات الإدارية وضمان الامتثال.
س4. ما هي الفترة الضريبية لضريبة الشركات؟
تتبع الفترة الضريبية عادةً السنة المالية لشركتك، سواء كانت مطابقة للسنة الميلادية أو لدورة أخرى مدتها 12 شهرًا. وتبدأ الفترة الضريبية الأولى في 1 يونيو 2023 أو بعده، بحسب السنة المحاسبية للشركة.
س5. هل تسري ضريبة الشركات على شركات المناطق الحرة في دبي؟
نعم، تخضع شركات المناطق الحرة لضريبة الشركات في الإمارات، لكنها قد تتأهل لنسبة %0 على الدخل المؤهل، بشرط استيفاء متطلبات الجوهر الاقتصادي وعدم التعامل تجاريًا مع كيانات البر الرئيسي. ويخضع الدخل غير المؤهل للضريبة بنسبة %9.
س6. ما هي متطلبات تقديم إقرارات ضريبة الشركات؟
يجب على الشركات استخدام النماذج الضريبية الجديدة المتاحة على منصة الهيئة الاتحادية للضرائب لتقديم إقرارها السنوي.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management