


التدقيق مراجعة مستقلة للتحقق من أن القوائم المالية للشركة موثوقة ومدعومة بالمستندات اللازمة، وتعود معظم العقبات خلال التدقيق إلى ضعف مسك السجلات خلال العام.
- لا تنشأ معظم صعوبات التدقيق من التدقيق نفسه، بل تتراكم خلال العام عندما تُفقد المستندات المؤيدة، وتبقى الموافقات غير واضحة، وتُترك الحسابات دون تسوية.
- التدقيق مراجعة مستقلة للتحقق من أن القوائم المالية موثوقة ومدعومة بالأدلة، وهو يختلف عن مسك الدفاتر ولا يقتصر على كشف الاحتيال.
- يختبر المدققون الإيرادات والمصروفات والنقد والذمم المدينة والأصول الثابتة والتقديرات والضوابط التي تحكم طريقة إعداد الأرقام، ويعتمدون في عملهم على الأدلة لا على تفسيرات الإدارة.
- يعني الاستعداد الجيد الحفاظ على اكتمال السجلات، وتسوية الحسابات الرئيسية بانتظام، والاحتفاظ بسجلات موافقة واضحة، ليصبح التدقيق عملية تحقق لا عملية إعادة بناء للسجلات.
- تساعد الآن الشركات على البقاء جاهزة للتدقيق من خلال ضوابط بطاقات الشركات، ومسارات الموافقة المنظمة، وجمع الإيصالات وتسجيل بياناتها، والتكامل مع الأنظمة المحاسبية، فتكون الأدلة المؤيدة متوفرة عندما يبدأ المدققون بطرح أسئلتهم.
تُصدر الشركات كل عام أعدادًا كبيرة من المعاملات والفواتير والمصروفات وعمليات تسوية الحسابات والتقديرات وقيود التسوية الخاصة بإعداد التقارير. ويهدف التدقيق إلى التحقق من إمكانية الاعتماد على هذه المعلومات المالية. فالتدقيق ليس مسك الدفاتر، ولا يقتصر على كشف الاحتيال. وفي جوهره، هو مراجعة مستقلة للتحقق من أن القوائم المالية والسجلات التي تستند إليها دقيقة وكاملة بالقدر الكافي ومدعومة بالمستندات اللازمة.
ولهذا تتجاوز أهمية التدقيق مجرد الامتثال. فإذا كانت السجلات الأساسية ضعيفة، تتراجع الثقة في القوائم المالية، وتقل فائدة التقارير الإدارية، وتضعف ثقة الأطراف الخارجية في الأرقام. والتدقيق الجيد لا يصنع الدقة بنفسه، لكنه يختبر ما إذا كانت الشركة قد أعدّت تقارير تصمد أمام المراجعة المستقلة.
نشرح في هذا المقال معنى التدقيق في المحاسبة، وما الذي يراجعه المدققون فعليًا، وكيف تسير عملية التدقيق، وكيف يمكن للشركات تقليل العقبات خلال التدقيق من خلال توثيق أفضل وضوابط أقوى واطلاع أوضح على الإنفاق.
الخلاصة / أهم النقاط
- التدقيق مراجعة مستقلة للسجلات المالية لتقييم موثوقيتها، لا دقتها الحسابية فقط.
- يركّز التدقيق على ما إذا كانت القوائم المالية مدعومة بالمستندات وكاملة وخالية من التحريف الجوهري.
- يختبر المدققون الإيرادات والمصروفات والأرصدة والضوابط والمستندات المؤيدة.
- تنشأ معظم مشكلات التدقيق من ضعف الإجراءات خلال العام، لا من التدقيق نفسه.
- يقلل التوثيق الجيد وتسوية الحسابات المنتظمة ومسارات الموافقة الواضحة من تأخر التدقيق بدرجة كبيرة. وتساعد الآن الشركات على البقاء جاهزة للتدقيق بفضل ضبط أفضل للإنفاق وتوثيق أدق والاطلاع الفوري على الإنفاق.
اقرأ أيضًا: مقال «أهمية تسوية الحسابات وخطواتها»
ما هو التدقيق؟
التدقيق فحص مستقل للسجلات المالية والأدلة المؤيدة وإجراءات إعداد التقارير، لتقييم ما إذا كانت القوائم المالية تعرض صورة موثوقة عن الشركة. وبعبارة عملية، هو مراجعة منظمة للتحقق من إمكانية الوثوق بالأرقام، لا من مجرد إعدادها.
وكثيرًا ما تُستخدم الكلمة بمعنى واسع، لكنها في سياق الأعمال والمحاسبة تشير عادةً إلى مراجعة تُجرى وفق إطار معترف به لإعداد التقارير المالية وبمستوى محدد من التأكيد. ولهذا يرتبط التدقيق بالأدلة والتوثيق وتسوية الحسابات والاختبارات، لا بتفسيرات الإدارة وحدها.
- لماذا يُسمّى تدقيقًا؟
يُسمّى التدقيق بهذا الاسم لأنه مراجعة رسمية للسجلات والأدلة، وليس تحديثًا داخليًا معتادًا. ويدل المصطلح عمومًا على فحص مستقل ينتهي باستنتاج موثّق. - ما الذي يراجعه التدقيق عادةً؟
يتناول التدقيق عادةً القوائم المالية، وأرصدة الحسابات الرئيسية، ومعاملات مختارة، وعمليات تسوية الحسابات، والمستندات المؤيدة، والتقديرات المبنية على اجتهاد الإدارة، والضوابط التي تحكم إنشاء السجلات واعتمادها. - لماذا تحتاج الشركات إلى التدقيق؟
تلجأ الشركات إلى التدقيق لتعزيز الثقة في تقاريرها، ودعم علاقتها بالمقرضين أو المستثمرين، والوفاء بالالتزامات النظامية حيثما تنطبق، وتحديد مواطن الضعف في السجلات أو الضوابط قبل أن تتحول إلى مشكلات أكبر.
اقرأ أيضًا: دليل «فهم القوائم المالية للمبتدئين»
ما هو التدقيق في المحاسبة؟
يعني التدقيق في المحاسبة مراجعة الدفاتر والأرصدة والضوابط والسجلات المؤيدة التي تستند إليها القوائم المالية، لتقييم ما إذا كانت الأرقام المعلنة دقيقة من الناحية الجوهرية. فهو وظيفة مراجعة لا وظيفة إعداد: الإدارة تُعدّ الحسابات، والمدقق يراجعها بشكل مستقل.
ولهذا التمييز أهميته، لأن كثيرًا من الشركات تخلط في أحاديثها اليومية بين العمل المحاسبي وعمل التدقيق. فالمحاسبة تسجّل المعاملات وتُعدّ التقارير، أما التدقيق فيختبر ما إذا كانت هذه السجلات والتقارير تصمد أمام الفحص المستقل. والغرض ليس إعادة إعداد الحسابات من البداية، بل تقييم ما إذا كانت التقارير موثوقة بالقدر الذي يسمح للأطراف الخارجية أو الداخلية بالاعتماد عليها.
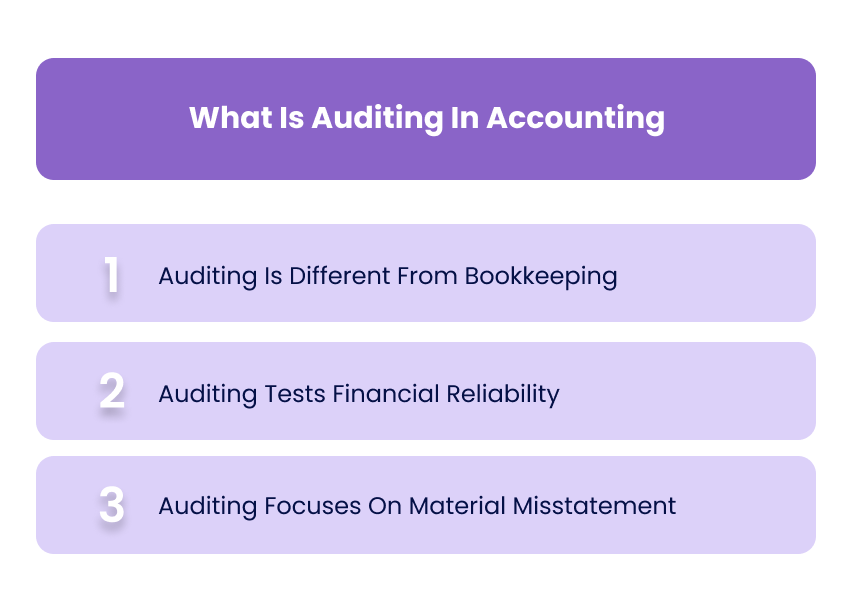
- التدقيق يختلف عن مسك الدفاتر
مسك الدفاتر يسجّل المعاملات، والمحاسبة تنظّمها وتعرضها في التقارير، أما التدقيق فيفحص ما إذا كانت هذه التقارير مدعومة بالشكل الصحيح وما إذا كانت القوائم المالية خالية من التحريف الجوهري. - التدقيق يختبر موثوقية البيانات المالية
يهتم التدقيق بما إذا كان بالإمكان دعم الأرصدة والمعاملات والإفصاحات بالأدلة. ولهذا يشمل عمل التدقيق الاختبار والتتبع والمصادقة والمراجعة، ولا يقتصر على قراءة القوائم النهائية. - التدقيق يركّز على التحريف الجوهري
يُصمَّم التدقيق على أساس الأهمية النسبية، أي أن التركيز ينصبّ على الأخطاء أو الإغفالات الكبيرة بما يكفي للتأثير في الطريقة التي يفهم بها المستخدمون القوائم المالية. فالسؤال ليس ما إذا كان كل بند صحيحًا تمامًا، بل ما إذا كانت التقارير موثوقة بالقدر الكافي في مجملها.
اقرأ أيضًا: دليل «إعداد القوائم المالية بكفاءة»
ما الذي يفحصه المدققون فعليًا؟
لا يكتفي المدققون بـ«الاطلاع على الحسابات» بشكل عام أو سطحي، بل يختبرون أرصدة ومعاملات وضوابط وعمليات تسوية وافتراضات مختارة، لتقييم ما إذا كانت القوائم المالية دقيقة من الناحية الجوهرية ومدعومة بالشكل الصحيح. ويتوقف النطاق الدقيق على طبيعة الشركة والمخاطر التي جرى تحديدها وإطار إعداد التقارير المالية، لكن المنهج الأساسي يقوم على الأدلة.
ولهذا قد يبدو التدقيق مرهقًا للفرق المالية. فالمدقق لا يهتم بالرقم النهائي فقط، بل يريد أن يفهم كيف جرى التوصل إليه، وما الأدلة التي تدعمه، وما الضوابط المحيطة به، وما إذا كانت هناك ثغرات قد تؤثر في موثوقيته.
- الإيرادات والاعتراف بها
يراجع المدققون ما إذا كانت الإيرادات قد سُجّلت في الفترة الصحيحة ووفق الأساس المحاسبي المعتمد. وتكمن أهمية ذلك في أن الإيرادات من أكثر الأرقام حساسية ووضوحًا في القوائم المالية. - المصروفات والمستندات المؤيدة
كثيرًا ما يركّز اختبار المصروفات على ما إذا كانت التكاليف حقيقية، ومصنّفة ضمن الحسابات المناسبة، ومدعومة بالمستندات، ومسجّلة في الفترة الصحيحة. وضعف سجلات المصروفات من أكثر أسباب العقبات شيوعًا خلال التدقيق. - الأرصدة البنكية والنقدية
يُختبر النقد عادةً من خلال التسوية البنكية وكشوف الحسابات والمصادقات ومراجعة التغيرات غير المعتادة في الأرصدة، لأنه رصيد أساسي بالغ الأهمية في التقارير المالية. - الذمم المدينة والذمم الدائنة
كثيرًا ما يتحقق المدققون من أن الأرصدة القائمة للعملاء والمورّدين حقيقية ودقيقة ومدعومة بالمستندات الأساسية والمعاملات اللاحقة. - المخزون عند وجوده
عندما يكون المخزون ذا أهمية نسبية، قد يراجع المدققون تقييمه وإجراءات جرده وسجلات حركته، وما إذا كانت أرصدته معروضة بالشكل المناسب. - الأصول الثابتة والإهلاك
يشمل ذلك عادةً التحقق من وجود الأصول التي سجّلتها الشركة وتصنيفها والإضافات إليها والاستبعادات منها والمعالجة المحاسبية لإهلاكها. - التقديرات والمخصصات واجتهادات الإدارة
تعتمد بعض الأرصدة على اجتهاد الإدارة لا على فواتير مباشرة. ويراجع المدققون ما إذا كانت هذه التقديرات معقولة وما إذا كانت الافتراضات التي تقوم عليها موثّقة بالشكل الصحيح. - الرقابة الداخلية وأدلة الموافقة
يهتم المدققون أيضًا بكيفية ضبط الأرقام. فمسارات الموافقة والفصل بين المهام والإجراءات المعتادة لتسوية الحسابات وأدلة المراجعة كلها تساعد في توضيح مدى متانة عملية إعداد التقارير.
اقرأ أيضًا: دليل «تسوية حسابات بطاقات الشركات»
لماذا تحتاج الشركات إلى التدقيق؟
كثيرًا ما يرتبط التدقيق بالامتثال، لكن قيمته تتجاوز استيفاء المتطلبات التنظيمية. فالتدقيق الذي يُجرى بإتقان يساعد في التأكد من أن القوائم المالية تعكس المركز الفعلي للشركة، وأن السجلات التي تستند إليها يمكن الاعتماد عليها. وتهم هذه الموثوقية الإدارة والمستثمرين والمقرضين وكل طرف يعتمد على الأرقام في اتخاذ قراراته.
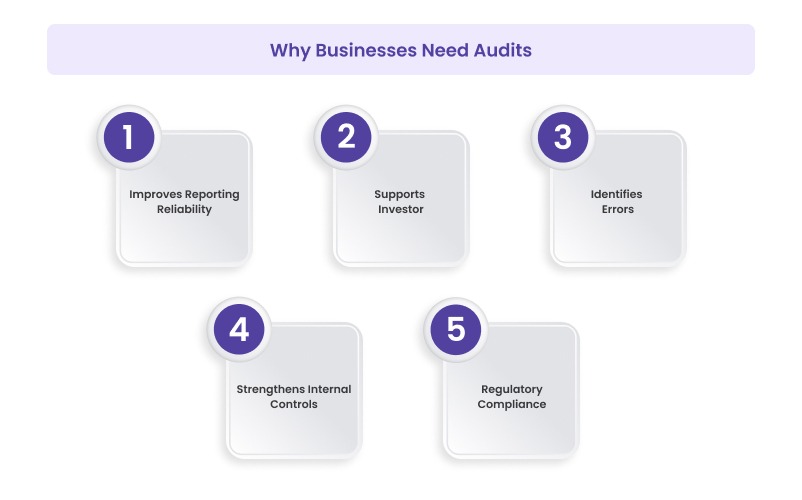
ويؤدي التدقيق أيضًا دور نقطة مراجعة منظمة، إذ يكشف الثغرات في التوثيق وأوجه عدم الاتساق في التقارير ومواطن الضعف في الرقابة الداخلية التي قد لا تظهر خلال العمل المحاسبي المعتاد. ولهذا فهو مفيد لا بوصفه عملية مراجعة فحسب، بل أيضًا وسيلة لتحسين الانضباط المالي مع مرور الوقت.
- يحسّن موثوقية التقارير
يختبر التدقيق ما إذا كانت القوائم المالية مدعومة بالأدلة، ما يعزز الثقة في النتائج المعلنة. - يدعم ثقة المستثمرين والمقرضين
تعتمد الأطراف الخارجية على الأرقام المدققة أكثر من غيرها لأنها خضعت لمراجعة مستقلة. - يكشف الأخطاء ومواطن الضعف
قد يكشف التدقيق تحريفات أو سجلات مفقودة أو ثغرات في الإجراءات كان من الممكن أن تمر دون ملاحظة. - يعزز الرقابة الداخلية
كثيرًا ما تكشف عملية التدقيق المواضع التي تحتاج فيها الموافقات أو تسوية الحسابات أو التوثيق إلى تحسين. - يساعد في استيفاء المتطلبات التنظيمية
في كثير من الدول، يكون التدقيق إلزاميًا لفئات معينة من الكيانات أو عند تجاوز حدود معينة، ما يجعله جزءًا رسميًا من امتثال الشركة.
اقرأ أيضًا: مقال «تسوية حسابات المراقبة»
معنى تدقيق الشركات من الناحية العملية
من الناحية العملية، تدقيق الشركات مراجعة منظمة ومستقلة للتحقق من أن السجلات المالية للشركة تعكس نشاطها الفعلي، وأن هذه السجلات مدعومة بالمستندات والضوابط المناسبة. فالأمر لا يقتصر على التحقق من المجاميع، بل يتعلق بفهم ما إذا كان بالإمكان تفسير الأرقام وتتبعها وتبريرها.
ولهذا كثيرًا ما يطرح التدقيق أسئلة تتجاوز الظاهر. فقد يسأل المدققون كيف جرى الاعتراف بالإيرادات، أو لماذا سُجّلت تكاليف معينة في فترة محددة، أو ما الأدلة التي تدعم رصيدًا بعينه. والهدف هو اختبار ما إذا كانت عملية إعداد التقارير تصمد أمام الفحص الدقيق، لا مجرد التأكد من صحة العمليات الحسابية.
- يراجع أكثر من المجاميع
يفحص التدقيق طريقة التوصل إلى الأرقام، لا شكل الأرقام النهائية فقط. - يبحث في الأدلة التي تستند إليها الأرقام
تؤدي المستندات المؤيدة والموافقات والعقود وعمليات تسوية الحسابات جميعها دورًا في التحقق من صحة الأرصدة المعلنة. - يختبر ما إذا كانت الضوابط تدعم إعداد التقارير
يقيّم المدققون ما إذا كانت الأنظمة والإجراءات المستخدمة في إنتاج البيانات المالية موثوقة. - يساعد في تحديد مواطن الضعف في التقارير
كثيرًا ما تشير الثغرات التي تُكتشف خلال التدقيق إلى المجالات التي تحتاج فيها الإجراءات المالية إلى تحسين.
أنواع التدقيق التي قد تواجهها الشركات
لا تتشابه جميع أنواع التدقيق. فمع أن تدقيق القوائم المالية هو الأكثر تداولًا، قد تواجه الشركات أنواعًا مختلفة من التدقيق بحسب حجمها وهيكلها وبيئتها التنظيمية. ويركّز كل نوع على جانب مختلف قليلًا من العمليات أو الامتثال.
- التدقيق المالي الخارجي
مراجعة مستقلة للقوائم المالية، تكون مطلوبة عادةً لأغراض نظامية أو لصالح الأطراف ذات العلاقة. - التدقيق الداخلي
مراجعة تُجرى داخل المؤسسة لتقييم الضوابط والإجراءات وإدارة المخاطر. - التدقيق الضريبي
مراجعة تركّز على ما إذا كانت الحسابات الضريبية والإقرارات والسجلات المؤيدة متوافقة مع الأنظمة الضريبية. - تدقيق الامتثال
تقييم لمدى التزام الشركة بالقوانين أو السياسات أو المعايير القطاعية المعمول بها. - التدقيق التشغيلي
مراجعة أوسع للكفاءة والإجراءات والأداء، لا تقتصر على التقارير المالية. - تدقيق التحقيق أو التدقيق لغرض خاص
تدقيق موجّه يُجرى لفحص مسائل محددة، مثل الاشتباه في مخالفات أو معاملات بعينها.
اقرأ أيضًا: دليل «التعامل مع التدقيق الضريبي لضريبة القيمة المضافة في الإمارات»
كيف تسير عملية التدقيق المعتادة؟
رغم أن المنهج الدقيق يختلف باختلاف المدقق ودرجة تعقيد أعمال الشركة، تتبع معظم عمليات التدقيق تسلسلًا منظمًا. والغرض هو الانتقال من فهم الشركة ومخاطرها إلى اختبار الأدلة، ثم تكوين استنتاج بشأن موثوقية القوائم المالية.
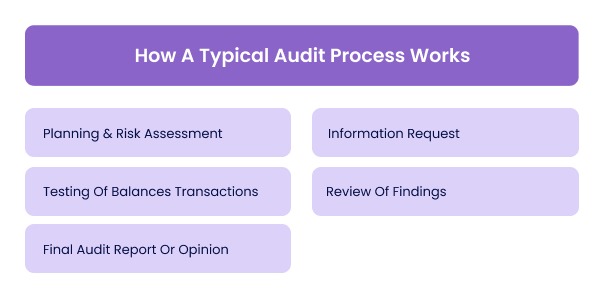
1. التخطيط وتقييم المخاطر
يبدأ التدقيق بفهم الشركة وعملياتها والمجالات التي قد ترتفع فيها مخاطر التحريف. ويساعد ذلك المدقق في تحديد المجالات التي يركّز عليها الاختبار.
2. طلب المعلومات وجمع المستندات
يطلب المدققون السجلات المالية وعمليات تسوية الحسابات والمستندات المؤيدة وتفسيرات للأرصدة الرئيسية. وكثيرًا ما تحدد جودة هذه المعلومات مدى سلاسة سير التدقيق.
3. اختبار الأرصدة والمعاملات والضوابط
هذه هي المرحلة الأساسية في التدقيق، إذ يختبر المدققون معاملات مختارة، ويراجعون عمليات تسوية الحسابات، ويحصلون على مصادقات للأرصدة، ويقيّمون ما إذا كانت الضوابط تعمل كما هو متوقع.
4. مراجعة النتائج وتقديم الإيضاحات
تُناقش أي فروقات أو أسئلة أو بنود غير واضحة مع الفريق المالي. وقد تُطلب في هذه المرحلة مستندات أو تفسيرات إضافية.
5. تقرير التدقيق النهائي أو رأي المدقق
يُختتم التدقيق بتقرير أو رأي بشأن ما إذا كانت القوائم المالية تعرض صورة موثوقة عن الشركة وفق إطار إعداد التقارير المالية المعمول به.
اقرأ أيضًا: مقال «تسوية الحسابات المؤتمتة: فوائدها وخطواتها»
المجالات الشائعة التي تسبب مشكلات في التدقيق
تنشأ صعوبات التدقيق عادةً من ضعف الإجراءات المالية اليومية لا من التدقيق نفسه. فعندما تكون السجلات غير مكتملة، أو الموافقات غير واضحة، أو لا تُجرى تسوية الحسابات بانتظام، يستغرق التدقيق وقتًا أطول ويصبح إنجازه أصعب.
ولهذا يمكن توقّع كثير من مشكلات التدقيق، فهي تنشأ غالبًا في المجالات نفسها التي تواجه فيها الفرق المالية صعوبات خلال إعداد التقارير المعتادة، خاصةً عندما تعتمد الإجراءات بدرجة كبيرة على المتابعة اليدوية أو على مستندات متفرقة.
- غياب المستندات المؤيدة
يصعب التحقق من المعاملات والأرصدة عندما تكون المستندات غير مكتملة أو يصعب العثور عليها. - ضعف سجلات المصروفات
قد تنشأ ثغرات في التحقق من المصروفات بسبب التصنيف غير الدقيق، أو فقدان الإيصالات، أو عدم وضوح الموافقات. - حسابات لم تُجرَ تسويتها
يصعب التحقق خلال التدقيق من الحسابات التي لم تُجرَ تسويتها بانتظام. - عدم وضوح الاعتراف بالإيرادات
قد تثير مشكلات التوقيت أو المعالجة غير المتسقة للإيرادات تساؤلات خلال المراجعة. - قيود يومية غير مدعومة
قد تؤخر قيود التسوية التي لا يرافقها تفسير أو دليل مناسب عملية التحقق خلال التدقيق. - ضعف سجل الموافقات
يُضعف غياب سجل واضح للموافقات الثقة في الطريقة التي اعتُمدت بها المعاملات. - ضعف الرقابة الداخلية
تزيد الثغرات في إجراءات الرقابة من مخاطر الخطأ وتجعل اختبارات التدقيق أكثر تعقيدًا. - عدم اكتمال سجلات الأصول الثابتة
قد يؤدي غياب سجلات الأصول أو عدم تحديثها إلى عدم اتساق في التقارير.
كيف تستعد الشركات للتدقيق بشكل أفضل؟
لا يعتمد الاستعداد للتدقيق على جهد اللحظة الأخيرة بقدر ما يعتمد على الحفاظ على إجراءات قوية طوال العام. فعندما تكون السجلات مكتملة، وتسوية الحسابات محدّثة، والمستندات منظمة، يصبح التدقيق عملية تحقق لا عملية إعادة بناء للسجلات.
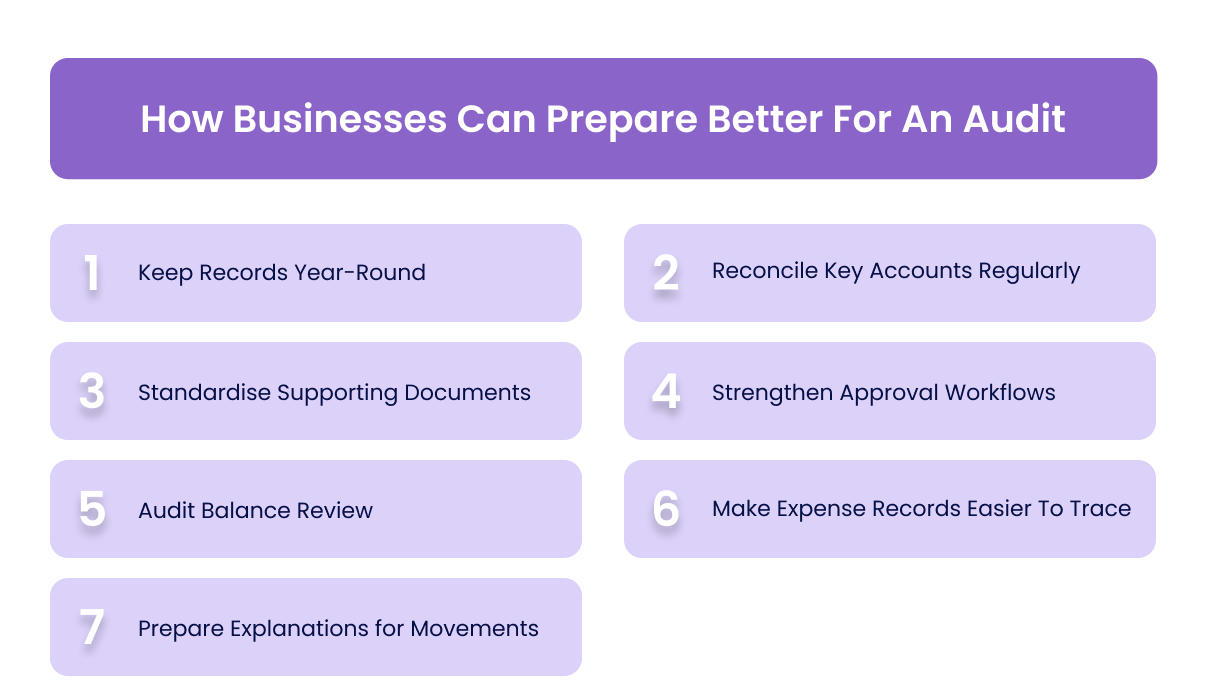
والهدف ليس التخلص من أسئلة التدقيق تمامًا، بل ضمان قدرة الشركة على الإجابة عنها بسرعة ووضوح.
1. الحفاظ على اكتمال السجلات طوال العام
يقلل الانتظام في مسك السجلات من الحاجة إلى إعادة بناء المعاملات أو البحث عن معلومات مفقودة خلال التدقيق.
2. تسوية الحسابات الرئيسية بانتظام
تساعد تسوية الحسابات المنتظمة في التأكد من أن الأرصدة دقيقة ومدعومة قبل بدء التدقيق.
3. توحيد المستندات المؤيدة
ينبغي أن يسهل العثور على الفواتير والإيصالات والعقود والموافقات، وأن تكون منظمة بطريقة موحدة.
4. تعزيز مسارات الموافقة
تحسّن إجراءات الموافقة الواضحة الرقابة، وتوفر دليلًا على أن المعاملات اعتُمدت بالشكل الصحيح.
5. مراجعة الأرصدة غير المعتادة قبل بدء التدقيق
يساعد تحديد التغيرات غير المعتادة في الأرصدة ومعالجتها مبكرًا في تقليل استفسارات التدقيق لاحقًا.
6. تسهيل تتبع سجلات المصروفات
يسهّل الاطلاع على المصروفات وتصنيفها ضمن الحسابات المناسبة التحقق من الإنفاق خلال التدقيق.
7. تجهيز التفسيرات للتغيرات الكبيرة
ينبغي أن يكون الفريق المالي مستعدًا لتفسير التغيرات الكبيرة في الإيرادات أو التكاليف أو الأرصدة.
اقرأ أيضًا: دليل «تتبع مصروفات الأعمال وإدارتها»
كيف تساعد الآن الشركات على البقاء جاهزة للتدقيق بفضل ضوابط إنفاق أقوى؟
نادرًا ما تبدأ مشكلات التدقيق خلال التدقيق نفسه، بل تبدأ عادةً قبل ذلك، عندما تُسجَّل المصروفات دون توثيق مناسب، أو تكون الموافقات غير واضحة، أو يصعب تتبع المعاملات. وهنا يأتي دور الآن، إذ تساعد الفرق المالية على إدارة الإنفاق من خلال بطاقات الشركات ومسارات الموافقة وجمع الإيصالات وتسجيل بياناتها والتحقق بالذكاء الاصطناعي والتكامل مع الأنظمة المحاسبية، فتكون السجلات أدق وأسهل في التحقق منها عند بدء التدقيق.
- بطاقات الشركات مع ضوابط إنفاق مدمجة
تتيح الآن للشركات إصدار بطاقات الشركات بحدود إنفاق وقيود على المورّدين، ما يساعد على ضمان التزام المعاملات بالسياسة وتسهيل تبريرها خلال مراجعة التدقيق. - مسارات موافقة واضحة مع سجلات تدقيق
يمكن أن تمر كل معاملة عبر مسارات موافقة منظمة، ما ينشئ سجلًا واضحًا للاعتماد يمكن للمدققين الاعتماد عليه بدلًا من التأكيدات غير الرسمية. - جمع مركزي للإيصالات والفواتير
يمكن رفع الإيصالات والفواتير عبر الهاتف المحمول أو البريد الإلكتروني أو أدوات المتصفح، ما يضمن ربط المستندات المؤيدة بالمعاملات وسهولة استرجاعها خلال التدقيق. - التحقق واكتشاف التكرار بالذكاء الاصطناعي
تستخرج الآن بيانات الإيصالات وتتحقق منها، وتنبّه إلى أوجه عدم الاتساق، وتكتشف الإيصالات المكررة. ويقلل ذلك من الفحص اليدوي ويحسّن دقة السجلات قبل بدء اختبارات التدقيق. - الاطلاع الفوري على الإنفاق عبر الفرق والمورّدين
يمكن للفرق المالية تتبع الإنفاق حسب الموظف والفئة والمورّد، ما يسهّل تفسير الأرصدة والرد على استفسارات التدقيق بسرعة. - تكامل مباشر مع الأنظمة المحاسبية لسجلات أدق
بفضل التكامل مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics، تنتقل بيانات المعاملات مباشرة إلى الأنظمة المحاسبية، ما يقلل الفجوات في تسوية الحسابات وإعادة العمل اليدوي.
ومن الناحية العملية، يعني ذلك مستندات مفقودة أقل، وأدلة موافقة أوضح، واستجابة أسرع لطلبات التدقيق.
الخاتمة
التدقيق في نهاية المطاف اختبار لمدى قدرة المعلومات المالية للشركة على الصمود أمام المراجعة المستقلة. وهو لا يصنع الدقة بنفسه، لكنه يكشف ما إذا كانت الإجراءات التي تقف وراء الأرقام قوية بما يكفي لدعم تقارير موثوقة.
ولا تنشأ صعوبات التدقيق لدى معظم الشركات عن مسائل محاسبية معقدة، بل بسبب مستندات مفقودة، وموافقات غير واضحة، وضعف تسوية الحسابات، وسجلات متفرقة تتراكم بمرور الوقت.
ولهذا تعتمد نتائج التدقيق الأفضل على انضباط يومي أقوى. فعندما يكون الإنفاق مضبوطًا، والتوثيق مكتملًا، والسجلات أسهل في التتبع، يصبح التدقيق أكثر كفاءة وأقل إرباكًا للعمل بكثير.
تساعد الآن الفرق المالية على بناء هذا الأساس من خلال ضبط منظم للإنفاق، والاطلاع الفوري على الإنفاق، وتوثيق أدق، ومسارات عمل متكاملة. والنتيجة ليست تدقيقًا أكثر سلاسة فحسب، بل رقابة مالية أقوى بوجه عام. احجز عرضًا توضيحيًا اليوم!
تنشأ معظم صعوبات التدقيق من إقفال غير منظم، ويشرح دليل «عملية إقفال نهاية الشهر» عمليات تسوية الحسابات وقيود التسوية اللازمة للإقفال التي يفحصها المدققون في النهاية. وتحوّل قائمة مراجعة إقفال نهاية الشهر للفرق المالية ذلك إلى قائمة يومية يمكنك اتباعها فعلًا.
الأسئلة الشائعة
1. ما الغرض الرئيسي من التدقيق في المحاسبة؟
الغرض الرئيسي هو تقييم ما إذا كانت القوائم المالية موثوقة ومدعومة بالأدلة. ويساعد ذلك في التأكد من أن الأرقام المعلنة جديرة بثقة الإدارة والمستثمرين والجهات التنظيمية.
2. هل التدقيق مطلوب للشركات الكبيرة فقط؟
ليس دائمًا. فالمتطلبات تتوقف على الدولة وحجم الشركة والحدود التنظيمية. ومع ذلك، حتى عندما لا يكون التدقيق إلزاميًا، فإنه يظل ذا قيمة لأنه يعزز مصداقية التقارير والرقابة.
3. ما المقصود بـ«التحريف الجوهري» في التدقيق؟
يشير إلى الأخطاء أو الإغفالات الكبيرة بما يكفي للتأثير في الطريقة التي يفهم بها المستخدمون القوائم المالية. ويركّز المدققون على المسائل الجوهرية لا على الفروقات البسيطة.
4. لماذا يستغرق التدقيق وقتًا أطول من المتوقع؟
كثيرًا ما يحدث التأخير بسبب مستندات مفقودة، أو عدم اكتمال تسوية الحسابات، أو عدم وضوح الموافقات، أو الحاجة إلى تفسيرات إضافية. وينشأ معظم التأخير من ضعف الإجراءات خلال العام.
5. ما المستندات المطلوبة عادةً خلال التدقيق؟
تشمل المستندات المعتادة الفواتير والإيصالات والعقود وكشوف الحسابات البنكية وعمليات تسوية الحسابات وسجلات الأصول وسجلات الموافقات التي تدعم المعاملات والأرصدة.
6. كيف يمكن للشركة أن تجعل عملية التدقيق أكثر سلاسة؟
من خلال الحفاظ على سجلات مكتملة، وتسوية الحسابات بانتظام، وتوحيد المستندات، والتأكد من وجود سجلات موافقة واضحة للمعاملات.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management