


دليل عملي يشرح معنى مؤشر منذ بداية السنة حتى تاريخه (YTD)، وكيفية احتسابه مجموعًا تراكميًا أو معدل نمو، وكيف تستخدمه الفرق المالية في الإمارات في إعداد الموازنة ومتابعة الأداء.
- تكمن المشكلة في YTD في أنه يُستخدم دون تحديد دقيق، فأحيانًا يعني مجموعًا تراكميًا مثل الإيرادات منذ بداية السنة، وأحيانًا نسبة تغير مثل العائد منذ بداية السنة، ولذلك يسهل مقارنة أرقام غير متقابلة.
- YTD اختصار لعبارة Year To Date، وقد يبدأ في 1 يناير أو في اليوم الأول من السنة المالية للشركة، ما يعني أن شركتين تعلنان الإيرادات منذ بداية السنة قد تغطيان فترتين مختلفتين.
- لا يقدّم رقم YTD صورة مفيدة إلا عند مقارنته بأرقام YTD للسنة السابقة أو بالموازنة حتى تاريخ الإقفال نفسه، لا بإجمالي السنة الكاملة.
- تعتمد جودة تقارير YTD على بيانات إنفاق دقيقة ومصنفة جيدًا، وتدعم الآن ذلك من خلال الاطلاع الفوري على إنفاق الشركة، وحدود الإنفاق وضوابط المورّدين، ومسارات الموافقة، والمزامنة مع الأنظمة المحاسبية التي تسرّع مراجعات الفترات.
يُعد مؤشر YTD لدى معظم الفرق المالية من أسرع الطرق للإجابة عن سؤال عملي: أين نقف حتى هذه اللحظة من هذه السنة؟ فهو يقدّم صورة تراكمية متجددة للأداء قبل إقفال نهاية السنة بوقت طويل، ولهذا يظهر في لوحات متابعة الإدارة وتقارير المبيعات وملخصات الرواتب وتقارير الاستثمار.
تكمن فائدة YTD في أنه يحوّل الأهداف السنوية إلى أداة لمتابعة الأداء أولًا بأول. فبدلًا من انتظار الحسابات الختامية في ديسمبر، تستطيع الفرق المالية متابعة التقدم التراكمي على مدار السنة، ومعرفة ما إذا كانت الإيرادات أو المصروفات أو هوامش الربح أو أداء المحفظة الاستثمارية تسير في الاتجاه المتوقع.
غير أن هذا المصطلح يُستخدم كثيرًا دون تحديد دقيق. ففي بعض التقارير يشير YTD إلى مجموع تراكمي، مثل الإيرادات أو الرواتب منذ بداية السنة. وفي تقارير أخرى يشير إلى نسبة تغير، مثل عائد الاستثمار منذ بداية السنة. وما لم يكن هذا الفرق واضحًا، قد تقارن الفرق المالية أرقامًا غير متقابلة أو تسيء تفسير الأداء.
يشرح هذا الدليل معنى YTD، وكيفية احتسابه بصورة صحيحة، وكيف تستخدم الشركات في الإمارات تقارير YTD في إعداد الموازنة ومتابعة الأداء والرقابة المالية.
الخلاصة (أهم النقاط)
- يقيس YTD الأداء التراكمي من بداية السنة حتى تاريخ التقرير الحالي، مما يساعد الفرق على متابعة التقدم قبل إقفال السنة.
- قد يعبّر عن مجاميع أو عن معدلات نمو، لذلك يجب معرفة طبيعة المؤشر عند تفسير أرقام YTD.
- تعتمد الفرق المالية على تقارير YTD في متابعة الموازنة وتحليل الانحرافات وقياس وتيرة الأداء مقارنة بالأهداف السنوية.
- تكون المقارنة أكثر دلالة عند قياس YTD مقابل الفترة نفسها من السنة السابقة أو مقابل الموازنة حتى التاريخ نفسه، لا مقابل أرقام السنة الكاملة.
- تعتمد جودة تقارير YTD على بيانات إنفاق دقيقة، وتصنيف في الوقت المناسب، وضوابط أقوى للموازنة. تساعد الآن الفرق المالية على متابعة إنفاق الشركة لحظة حدوثه، وتطبيق الموافقات، وإبقاء السجلات متزامنة لتسريع المراجعة.
ما معنى YTD؟
YTD مصطلح بسيط، لكنه يُستخدم غالبًا بطريقتين مختلفتين قليلًا. فأحيانًا يعني مجموعًا تراكميًا، مثل الإيرادات أو الرواتب منذ بداية السنة. وفي حالات أخرى يعني معدل تغير، مثل عائد الاستثمار منذ بداية السنة. ومن المهم التمييز بين المعنيين، لأن دلالة الرقم تختلف كثيرًا بحسب المؤشر.
الاسم الكامل لـ YTD وتعريفه
YTD اختصار لعبارة Year To Date، أي منذ بداية السنة حتى تاريخه. ويشير إلى الفترة الممتدة من بداية السنة حتى تاريخ تقرير محدد خلال السنة نفسها. ويُستخدم في المجال المالي عادةً لمتابعة الأداء التراكمي للإيرادات والمصروفات والأرباح والرواتب وعوائد الاستثمار قبل انتهاء السنة.
إذا لم يُحدَّد غير ذلك، فإن YTD يعني عادةً الفترة التي تبدأ في 1 يناير من السنة الميلادية الحالية. لكن هذا الافتراض لا يصح إلا إذا كانت الشركة أو التقرير يعتمد السنة الميلادية لا سنة مالية مختلفة.
YTD على أساس السنة الميلادية والسنة المالية
قد يشير YTD إلى السنة الميلادية أو إلى السنة المالية.
- YTD على أساس السنة الميلادية يمتد من 1 يناير حتى تاريخ التقرير.
- YTD على أساس السنة المالية يمتد من اليوم الأول للسنة المالية للشركة حتى تاريخ التقرير.
ويهم هذا الفرق لأن شركتين قد تعلنان كلتاهما «الإيرادات منذ بداية السنة» بينما تغطيان فترتين مختلفتين، إذا كانت سنتاهما الماليتان تبدآن في تاريخين مختلفين. وهذا من أسهل الطرق التي تجعل مقارنة خاطئة تبدو منطقية.
مجاميع YTD ونمو YTD
تستخدم الفرق المالية YTD عادةً بإحدى صيغتين:
- مجموع YTD: رقم تراكمي، مثل إجمالي الإيرادات أو إجمالي المصروفات التشغيلية أو إجمالي الأجور قبل الاستقطاعات، من بداية السنة حتى تاريخه.
- نمو YTD أو عائده: نسبة التغير بين القيمة في بداية السنة والقيمة الحالية. وهذه الصيغة شائعة في الاستثمار ومتابعة الأداء.
رقم المبيعات منذ بداية السنة ورقم نمو المبيعات منذ بداية السنة صحيحان كلاهما، لكنهما يجيبان عن سؤالين مختلفين. فالأول يبيّن حجم ما تحقق، والثاني يبيّن مقدار تغير الأداء منذ بداية السنة.
اقرأ أيضًا: الفرق بين إعداد الموازنة والتنبؤ المالي
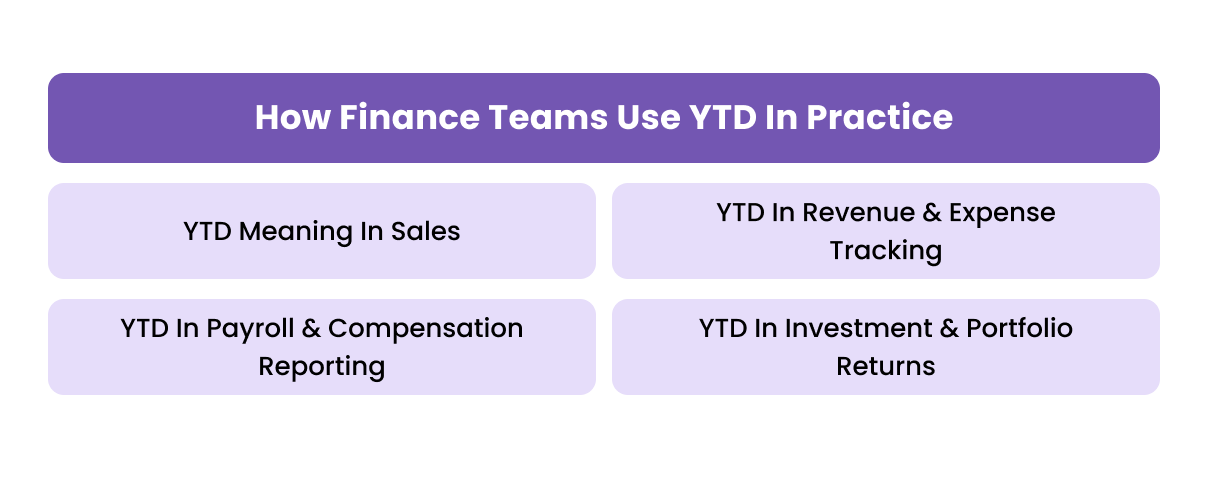
كيف تستخدم الفرق المالية YTD عمليًا؟
YTD ليس مؤشرًا نظريًا، بل جزء من تقارير الإدارة اليومية. وسبب ظهوره المتكرر بسيط: فهو يساعد الفرق على مقارنة الأداء الحالي بالموازنة وبوتيرة السنة السابقة وبالأهداف الداخلية دون انتظار إقفال السنة كاملة.
1. معنى YTD في المبيعات
في تقارير المبيعات، يُستخدم YTD غالبًا لمتابعة ما يلي:
- الإيرادات المسجلة حتى تاريخه خلال السنة
- المبالغ المحصّلة حتى تاريخه خلال السنة
- نسبة تحويل الصفقات المحتملة إلى مبيعات مقارنة بالأهداف السنوية
- الأداء مقارنة بأرقام YTD للسنة الماضية عند النقطة نفسها من السنة
وهذا مهم لأن رقم المبيعات الشهري وحده قد يتأثر بتقلبات عابرة. أما المبيعات منذ بداية السنة فتعطي الإدارة صورة أشمل عمّا إذا كانت الشركة متقدمة فعلًا على الخطة أو مستقرة أو متأخرة عنها.
2. YTD في متابعة الإيرادات والمصروفات
تفيد تقارير YTD الفرق المالية لأنها تضع أرقام كل شهر في سياقها. فقد يمر على الشركة شهر قوي أو ضعيف على نحو غير معتاد، لكن رؤية YTD تبيّن ما إذا كانت السنة في مجملها لا تزال على المسار الصحيح.
ولذلك يفيد YTD في:
- متابعة الموازنة
- تحديث التوقعات
- الانضباط في الإنفاق
- متابعة الربحية
- تحليل الانحرافات مقارنة بالأهداف السنوية
وهنا يتحول YTD من مجرد تسمية إلى أداة رقابية.
3. YTD في تقارير الرواتب والتعويضات
في قسائم الرواتب، يظهر YTD عادةً مجموعًا تراكميًا للمستحقات والاستقطاعات حتى تاريخه. ويساعد الموظفين وأصحاب العمل على معرفة ما تراكم من إجمالي الأجر وصافي الأجر والاستقطاعات الأخرى منذ بداية السنة.
ولا يزال هذا مفيدًا للشركات في الإمارات، لكن ينبغي فهمه في إطاره الصحيح. فدولة الإمارات لا تفرض حاليًا ضريبة دخل شخصية على الأفراد، ولذلك يتعلق YTD في رواتب الإمارات بوضوح المستحقات والاستقطاعات والمزايا وانضباط صاحب العمل في إعداد التقارير، أكثر من تعلقه بالتخطيط لضريبة الدخل الشخصية.
4. YTD في عوائد الاستثمار والمحافظ الاستثمارية
في الاستثمار، يُستخدم YTD عادةً لقياس الربح أو الخسارة في محفظة أو صندوق أو ورقة مالية منذ اليوم الأول من السنة. وهو وسيلة عملية لمقارنة أداء السنة الحالية بالمؤشرات المرجعية والتوقعات دون انتظار نتيجة السنة كاملة.
ولهذا كثيرًا ما تظهر عوائد YTD إلى جانب مؤشرات السوق وصناديق الاستثمار المشتركة وملخصات المحافظ. فهو مقياس سريع للأداء، وليس حكمًا نهائيًا على الاستثمار.
اقرأ أيضًا: توقعات التدفق النقدي: أفضل الممارسات وأهم الطرق
كيف تحتسب YTD بصورة صحيحة؟
يسهل استخدام YTD بصورة خاطئة لأن كثيرين يخلطون بين المجاميع التراكمية ونسب التغير. وأوضح طريقة لتجنب هذا الخلط أن تحدد أولًا ما تقيسه: مبلغًا تراكميًا، أم عائدًا أو معدل نمو.
احتساب مجموع YTD
بالنسبة إلى المؤشرات التراكمية مثل المبيعات أو الرواتب أو المصروفات، فإن YTD هو ببساطة المجموع من بداية السنة حتى آخر تاريخ للتقرير.
على سبيل المثال:
- المبيعات منذ بداية السنة = جميع المبيعات من بداية السنة حتى تاريخ إقفال التقرير
- الرواتب منذ بداية السنة = جميع مبالغ الرواتب المسجلة من بداية السنة حتى تاريخ إقفال التقرير
- المصروفات منذ بداية السنة = جميع المصروفات المعترف بها من بداية السنة حتى تاريخ إقفال التقرير
وهذه هي صيغة YTD التي تستخدمها معظم الفرق المالية في التقارير الداخلية.
مثال: إذا سجلت شركة مبيعات بقيمة 120,000 درهم إماراتي في يناير، و150,000 درهم في فبراير، و130,000 درهم في مارس، فإن مبيعاتها منذ بداية السنة في نهاية مارس تبلغ 400,000 درهم.
احتساب نسبة التغير منذ بداية السنة
عند استخدام YTD مقياسًا للنمو، يعتمد الاحتساب على ما تقارنه. فبالنسبة إلى القيم في لحظة زمنية محددة، تكون المعادلة المعتادة:
التغير منذ بداية السنة = (القيمة الحالية − القيمة في بداية السنة) ÷ القيمة في بداية السنة
وإذا أردت النتيجة نسبةً مئوية، فاضرب الناتج في 100. وهذه هي الطريقة الشائعة لقياس نمو الإيرادات أو نمو الأرباح أو التغير في قيمة المحفظة.
مثال: إذا كانت قيمة محفظة 500,000 درهم في بداية السنة و575,000 درهم في تاريخ التقرير الحالي، فإن التغير منذ بداية السنة يساوي (575,000 − 500,000) ÷ 500,000 = %15.
أما المؤشرات التراكمية للأعمال، مثل الإيرادات أو المصروفات، فغالبًا ما تكون المقارنة الأفيد مع أرقام YTD للسنة السابقة أو مع الموازنة حتى تاريخ التقرير نفسه.
ومن المعادلات الشائعة لاحتساب نمو YTD في تقارير الإيرادات:
نمو YTD = (قيمة YTD الحالية − قيمة YTD للسنة السابقة) ÷ قيمة YTD للسنة السابقة
مثال: إذا بلغت الإيرادات منذ بداية هذه السنة 920,000 درهم مقابل 800,000 درهم في التاريخ نفسه من السنة الماضية، فإن نمو الإيرادات منذ بداية السنة يساوي (920,000 − 800,000) ÷ 800,000 = %15.
احتساب عائد الاستثمار منذ بداية السنة
في الاستثمارات، المنطق نفسه: قارن القيمة الحالية بالقيمة في بداية السنة، ثم اقسم الفرق على قيمة البداية. وعمليًا، قد تحتاج تقارير المحافظ الأشمل إلى احتساب توزيعات الأرباح والتوزيعات الأخرى والتدفقات النقدية، لكن المعادلة الأساسية لعائد YTD هي نقطة البداية المعتادة.
اختيار تاريخ الإقفال المناسب للتقرير
الخطأ العملي الأكبر لا يكمن في المعادلة، بل في تاريخ الإقفال.
لا يشترط YTD استبعاد «اليوم» قاعدةً ثابتة. فالقاعدة الفعلية هي استخدام آخر تاريخ إقفال نهائي للتقرير. وإذا كانت أرقام اليوم لا تزال تتغير، فاستخدم آخر يوم أو أسبوع أو نهاية شهر تم إقفاله. فذلك يحافظ على ثبات الرقم ويتجنب دقة زائفة. أما مفهوم YTD نفسه فهو ببساطة الفترة من بداية السنة حتى التاريخ الحالي المختار.
مقارنة YTD بمؤشرات التقارير الأخرى
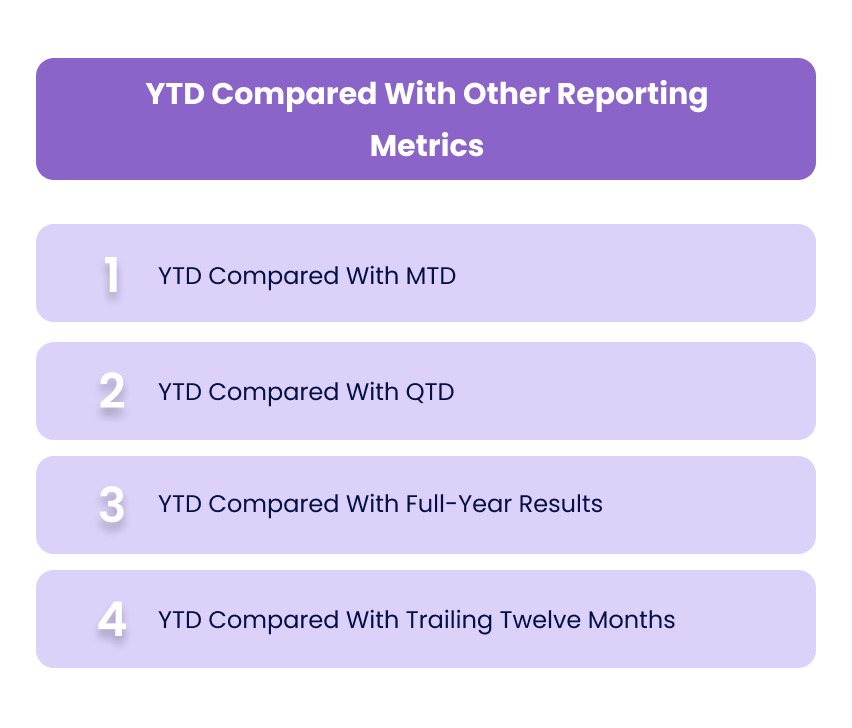
YTD مفيد، لكنه ليس المؤشر الزمني الوحيد الذي تعتمد عليه الفرق المالية. فالمقارنة المناسبة تعتمد على القرار الذي تريد اتخاذه. وسؤال رقابي على مستوى الشهر لا يحتاج إلى المنظور نفسه الذي تحتاجه مراجعة الأداء السنوي.
1. مقارنة YTD بـ MTD
MTD اختصار لـ Month To Date، أي منذ بداية الشهر حتى تاريخه. ويتابع النشاط من اليوم الأول من الشهر الحالي حتى تاريخ إقفال التقرير. ويفيد MTD في متابعة الاتجاهات قصيرة الأجل، بينما يُعد YTD أنسب لرؤية الاتجاه العام للسنة.
إذا أرادت شركة معرفة ما إذا كان إنفاق هذا الشهر يتجاوز الخطة بالفعل، فإن MTD هو المنظور المناسب. أما إذا أرادت معرفة ما إذا كان الانضباط في الإنفاق السنوي لا يزال قائمًا رغم شهر سيئ واحد، فإن YTD أكثر فائدة.
2. مقارنة YTD بـ QTD
QTD اختصار لـ Quarter To Date، أي منذ بداية الربع حتى تاريخه. ويتابع الأداء من اليوم الأول من الربع الحالي حتى تاريخ التقرير. ويفيد QTD بوجه خاص الشركات التي تدير أعمالها وفق أهداف ربع سنوية أو ترفع تقارير الأداء إلى الإدارة العليا ربعًا بربع.
ومقارنة بـ QTD، يقدّم YTD سياقًا أوسع لأنه يشمل كل ما حدث منذ بداية السنة، لا الربع الحالي فقط.
3. مقارنة YTD بنتائج السنة الكاملة
YTD رؤية متجددة للأداء، أما نتائج السنة الكاملة فهي نهائية. ويهم هذا الفرق لأن YTD غير مكتمل بطبيعته دائمًا. فهو يبيّن كيف تسير السنة حتى تاريخه، لا كيف ستنتهي بالتأكيد.
ولهذا تستخدم الفرق المالية YTD لاتخاذ القرارات في منتصف السنة، لكنها تظل تعتمد على النتائج الفعلية للسنة الكاملة في التقييم النهائي للأداء.
اطلع على أسلوب تحليل الاتجاهات الذي يُعد رقم YTD التراكمي في جوهره اختصارًا له.
4. مقارنة YTD بآخر اثني عشر شهرًا
يقيس مؤشر آخر اثني عشر شهرًا أو TTM أحدث فترة متحركة مدتها اثنا عشر شهرًا، بصرف النظر عن موعد بداية السنة الميلادية. ولذلك يفيد TTM بوجه خاص عندما تشوّه الموسمية مقارنات YTD. فالشركة التي يتفاوت الطلب عليها خلال السنة قد يبدو أداؤها ضعيفًا وفق YTD في شهر وقويًا في شهر آخر، حتى لو لم يتغير معدل أدائها الفعلي كثيرًا.
YTD أنسب لمتابعة الأهداف السنوية، وTTM أنسب لتخفيف أثر الموسمية وفهم مستوى أساسي متحرك للأداء.
كيف تفسّر YTD دون أن تضلل نفسك؟
لا يكون YTD مفيدًا إلا إذا قُرئ في سياقه. فرقم YTD وحده قد يبدو مبهرًا أو مخيبًا لأسباب خاطئة. والقيمة الحقيقية تأتي من مقارنته بالطريقة الصحيحة ومعرفة ما لا يكشفه.
1. المقارنة بأرقام YTD للسنة السابقة
أدق مقارنة عادةً هي المقارنة بالنقطة نفسها من السنة السابقة. فهي تعالج فروق التوقيت خلال السنة أفضل من مقارنة رقم YTD في منتصف السنة بنتيجة السنة السابقة كاملة.
فإذا ارتفعت المبيعات %12 منذ بداية السنة مقارنة بأرقام YTD للسنة الماضية في التاريخ نفسه، فهذه معلومة أكثر فائدة بكثير من القول إن «المبيعات أقل من إجمالي السنة الماضية كاملة»، وهو أمر بديهي لا يُبنى عليه قرار.
2. المقارنة بالموازنة والتوقعات
يكون YTD مفيدًا بوجه خاص عند مقارنته بالتوقعات الداخلية. فقد تكون الشركة متقدمة على السنة الماضية ومع ذلك متأخرة عن الموازنة. وقد تكون متأخرة عن السنة الماضية لكنها تتجاوز الخطة إذا غيّرت استراتيجيتها عن قصد.
ولهذا تجمع التقارير المالية الجيدة عادةً ثلاثة أسطر معًا:
- الأرقام الفعلية منذ بداية السنة
- الموازنة منذ بداية السنة
- أرقام السنة السابقة حتى التاريخ نفسه
وهذا الجمع يحوّل YTD من رقم مجرد إلى أداة لاتخاذ القرار.
اطلع على دليلنا حول الفرق بين إعداد الموازنة والتنبؤ المالي لمعرفة اختلافهما بوصفهما أداتين للتخطيط.
3. مراعاة الموسمية
قد يُطلق YTD إنذارات خاطئة في الأعمال الموسمية. فإذا كانت الشركة تحقق معظم إيراداتها السنوية في ربع واحد، فقد تبدو أرقام YTD في بداية السنة ضعيفة رغم أن أداءها طبيعي.
والموسمية لا تُفقد YTD فائدته، لكنها تعني أن يُفسَّر YTD في ضوء الأنماط الموسمية التاريخية، لا بمعزل عنها.
4. فصل الأحداث غير المتكررة عن الأداء الأساسي
قد يجعل خصم لمرة واحدة، أو دفعة فواتير متأخرة، أو مكافأة غير معتادة، أو ربح من بيع أصل، رقم YTD يبدو أقوى أو أضعف من الاتجاه التشغيلي الفعلي. لذلك ينبغي للفرق المالية عزل البنود غير المتكررة عندما تكون جوهرية، وإلا فقد يشوّه رقم YTD عملية اتخاذ القرار.
ولهذا السبب تكاد تكون التعليقات المصاحبة لأرقام YTD بأهمية الرقم نفسه.
اقرأ أيضًا: استراتيجيات تحسين التدفق النقدي وأساليبه
كيف تستخدم الفرق المالية في الإمارات YTD في التقارير؟
يُعد YTD بالنسبة إلى الشركات في الإمارات أداة لتقارير الإدارة في المقام الأول. فهو يساعد الفرق المالية على متابعة الإيرادات والإنفاق والتحصيل والرواتب ورأس المال العامل على مدار السنة دون انتظار القوائم المالية السنوية النهائية.
1. YTD في تقارير الإدارة الداخلية
يفيد YTD في التقارير المالية الشهرية لأنه يبيّن ما إذا كانت الشركة تسير في الاتجاه الصحيح على مدار السنة، لا مجرد ما إذا كان شهر بعينه جيدًا أو سيئًا. ولذلك يفيد في:
- متابعة الموازنة
- مراجعات الإنفاق
- متابعة وتيرة الإيرادات
- وضوح تكاليف الموظفين
- متابعة رأس المال العامل
2. YTD في ضبط الإنفاق ومراجعات الموازنة
قد لا تلاحظ الشركة مشكلة من ارتفاع الإنفاق في شهر واحد، لكنها تتضح عند مراجعة التكاليف على مستوى الفئات منذ بداية السنة مقارنة بالخطة. وهنا يساعد YTD الفرق المالية على التدخل مبكرًا، قبل أن يتحول تجاوز الإنفاق إلى مفاجأة في نهاية السنة.
3. YTD في وضوح بيانات الرواتب
لا تزال أرقام الرواتب منذ بداية السنة مهمة في الإمارات، لكن ينبغي فهمها في إطارها الصحيح. فهي مفيدة لبيان إجمالي الأجر وصافي الأجر والمزايا والمبالغ المستردة ومجاميع التعويضات التراكمية. لكنها لا تتعلق أساسًا بالتخطيط لضريبة الدخل الشخصية، لأن دولة الإمارات لا تفرض حاليًا ضريبة دخل شخصية على الأفراد.
4. YTD أداة للتخطيط لا مؤشر للامتثال
لا يحدد YTD متطلبات تقديم إقرارات ضريبة القيمة المضافة. ففي الإمارات، تُقدَّم إقرارات ضريبة القيمة المضافة حسب الفترة الضريبية، ويستحق تقديمها وسداد الضريبة خلال 28 يومًا من نهاية تلك الفترة الضريبية.
وبالمثل، تُحدَّد حدود التسجيل في ضريبة القيمة المضافة بناءً على التوريدات الخاضعة للضريبة خلال فترة اختبار متحركة محددة، لا على عرض عام لأرقام YTD في لوحة متابعة.
لذا فالإطار الصحيح في الإمارات هو التالي: يدعم YTD الرقابة المالية الداخلية والتخطيط، لكنه ليس بحد ذاته قاعدة الامتثال.
اقرأ أيضًا: فهم الاطلاع على الإنفاق وفوائده للأعمال
أخطاء شائعة في استخدام YTD ينبغي للفرق المالية تجنبها
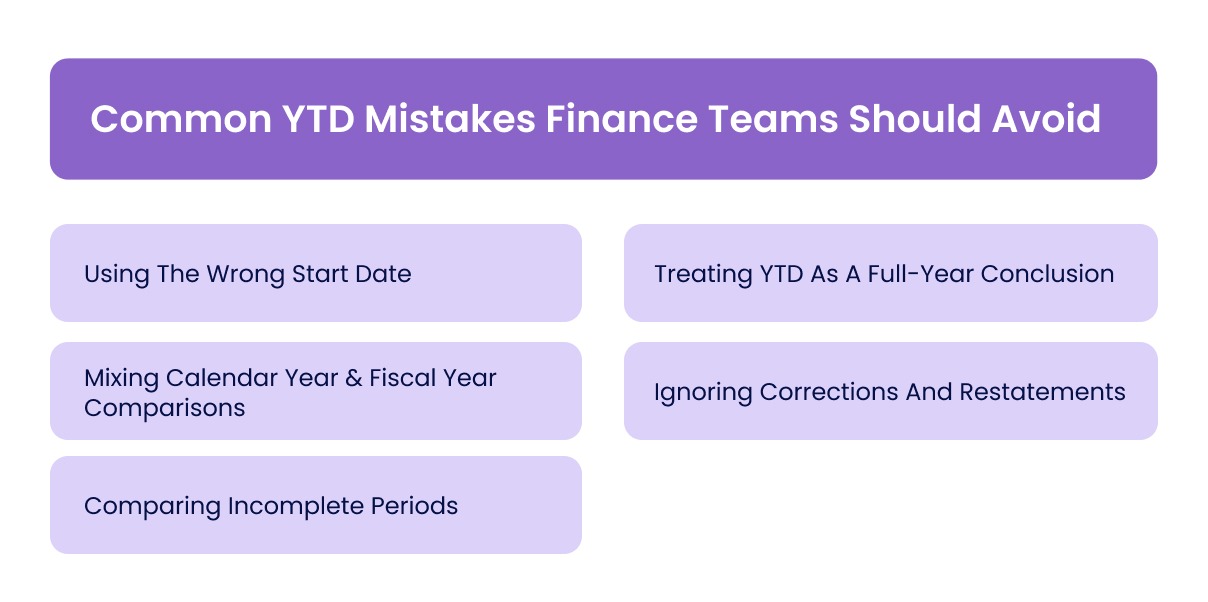
معظم أخطاء YTD لا تتعلق بالمعادلات، بل تنتج عن تواريخ غير متسقة ومقارنات خاطئة وضعف الانضباط في البيانات. ولهذا قد يبدو YTD بسيطًا بينما يسهل استخدامه بصورة خاطئة.
1. استخدام تاريخ بداية خاطئ
إذا اعتمد تقرير على السنة الميلادية واعتمد آخر على السنة المالية، فإن أرقام YTD فيهما غير قابلة للمقارنة. ويشيع هذا الخطأ بوجه خاص عندما تجمع لوحات متابعة الإدارة بين بيانات تشغيلية من نظام وبيانات محاسبية من نظام آخر.
2. الخلط بين مقارنات السنة الميلادية والسنة المالية
قد تُظهر الشركة أداءها أفضل أو أسوأ من حقيقته لمجرد أنها تقارن فترات غير متماثلة. وإذا كانت شركتك تعتمد سنة مالية، فيجب أن تستند مقارنات YTD باستمرار إلى أساس السنة المالية نفسه.
3. مقارنة فترات غير مكتملة
مقارنة رقم شهر سابق تم إقفاله بالكامل برقم جزئي لليوم الحالي مقارنة خاطئة. وينبغي أن يعتمد YTD على تاريخ إقفال محدد بوضوح للتقرير، ويُفضَّل أن يكون آخر فترة نهائية.
4. التعامل مع YTD على أنه نتيجة السنة الكاملة
أرقام YTD القوية لا تضمن نتيجة قوية في نهاية السنة، وأرقام YTD الضعيفة لا تعني الإخفاق حتمًا. فـ YTD مقياس للتقدم، وليس حكمًا نهائيًا.
5. تجاهل التصحيحات وإعادة عرض الأرقام
إذا حدّث الفريق المالي بيانات فترات سابقة بسبب تصحيحات أو مبالغ مستردة أو إشعارات دائنة أو شطب ديون، فيجب أن يعكس رقم YTD هذه التعديلات. وإلا ستعرض لوحة المتابعة رقمًا يبدو محدّثًا لكنه في الواقع قديم.
كيف تساعد الآن الفرق على متابعة أداء YTD؟
لا تكون تقارير YTD مفيدة إلا عندما تكون بيانات الإنفاق الأساسية محدّثة ومصنفة بصورة صحيحة وسهلة المراجعة. وتساعد الآن الفرق المالية على تعزيز هذا الأساس بمنحها رقابة أدق على إنفاق الشركة على مدار السنة، لا في نهاية الشهر فقط.
- الاطلاع الفوري على الإنفاق
تمنح الآن الفرق المالية اطلاعًا أفضل على إنفاق الشركة لحظة حدوثه، مما يسهّل متابعة التغيرات في التكاليف منذ بداية السنة على مدارها بدلًا من انتظار دورات التقارير المتأخرة. - ضوابط إنفاق أذكى
بفضل حدود الإنفاق وضوابط المورّدين، تستطيع الفرق المالية إدارة الإنفاق عند نقطة الشراء والحد من تسرّب الموازنة قبل أن يظهر في مراجعات YTD. - مسارات موافقة تدعم الانضباط في الموازنة
تساعد مسارات الموافقة المنظمة الشركات على تطبيق المستوى المناسب من المراجعة قبل اعتماد المصروفات نهائيًا، مما يدعم التزامًا أدق بالسياسات وتقارير YTD أكثر موثوقية. - سجلات أدق وأكثر تنظيمًا لمراجعة أسرع
من خلال تنظيم تفاصيل المعاملات والإيصالات والمستندات الداعمة، تسهّل الآن على الفرق المالية مراجعة الإنفاق وتفسير انحرافات YTD بجهد يدوي أقل. - تكامل مع الأنظمة المحاسبية يقلل إعادة العمل
تُجري الآن مزامنة بيانات الإنفاق مع الأنظمة المحاسبية، مما يساعد الفرق على إبقاء السجلات محدّثة ويجعل مراجعات الفترات أسهل وأسرع. - تحليل أفضل للإنفاق خلال السنة
يساعد الاطلاع على الإنفاق على مستوى الفئات الفرق المالية على رصد أنماط التكاليف، ومراجعة الانحراف التدريجي عن الموازنة، والتحرك مبكرًا عندما يبدأ أداء YTD في الابتعاد عن الخطة.
وعمليًا، يعني ذلك أن تقارير YTD تصبح أكثر موثوقية. فعندما يكون الإنفاق واضحًا ومضبوطًا وأسهل في المراجعة، تستطيع الفرق المالية اتخاذ قرارات أسرع والتدخل في وقت أبكر من السنة.
الخلاصة
يُعد YTD من أكثر المؤشرات المالية فائدة من الناحية العملية، لأنه يبيّن موقع الأداء حتى تاريخه خلال السنة دون انتظار أرقام نهاية السنة النهائية. ويساعد الفرق المالية على متابعة التقدم، ومقارنة النتائج بالموازنة أو بوتيرة السنة السابقة، والتحرك مبكرًا عندما يحيد الأداء عن المسار.
المؤشر بحد ذاته بسيط. أما الصعوبة فتكمن في استخدامه بالفترة الزمنية الصحيحة، وأساس المقارنة الصحيح، وبيانات أساسية دقيقة بما يكفي لدعم قرارات مفيدة.
تساعد الآن الفرق المالية على تحسين الاطلاع على الإنفاق الذي تستند إليه تقارير YTD. فمع متابعة أفضل، وسجلات أدق، ورقابة أقوى على إنفاق الشركة، تستطيع الفرق مراجعة الأداء بثقة أكبر واتخاذ قرارات أسرع خلال السنة. احجز عرضًا توضيحيًا اليوم!
يبيّن YTD كيف تسير السنة، لكنه لا يبيّن ما إذا كنت قادرًا على سداد مستحقات المورّدين الشهر المقبل، ويتناول دليلنا لإدارة التدفق النقدي للأعمال هذه الصورة الأشمل. ويمكنك أيضًا إجراء اختبار ضغط مجاني للتدفق النقدي لمعرفة فترة كفاية السيولة لديك في ستة سيناريوهات معدّة مسبقًا. وإذا كانت أرقام الإنفاق منذ بداية السنة تعتمد على ملاحقة الإيصالات، فإن حل إدارة المصروفات من الآن يجمع الإيصالات ويسجل بياناتها عند استخدام البطاقات، فتكون المجاميع جاهزة عند إعداد التقارير.
الأسئلة الشائعة
1. هل يبدأ YTD دائمًا في 1 يناير؟
ليس دائمًا. قد يبدأ YTD في 1 يناير إذا كان التقرير يعتمد السنة الميلادية، لكنه قد يبدأ أيضًا في اليوم الأول من السنة المالية للشركة إذا كانت تعد تقاريرها على أساس السنة المالية.
2. هل YTD أفضل من التقارير الشهرية؟
ليس أفضل، بل مختلف. فالتقارير الشهرية أنسب لمتابعة التغيرات قصيرة الأجل والتحقق الفوري من الأداء، بينما YTD أنسب لرؤية التقدم الأشمل على مدار السنة.
3. هل يمكن استخدام YTD لمؤشرات أداء رئيسية غير مالية؟
نعم. يمكن استخدام YTD لأي مؤشر تراكمي يكون منطقيًا قياسه من بداية السنة، مثل العملاء المكتسبين، أو الوحدات المشحونة، أو طلبات الدعم التي تمت معالجتها، أو العملاء المحتملين الذين تم توليدهم من التسويق.
4. لماذا قد تشير أرقام YTD ونتائج السنة الكاملة إلى اتجاهين مختلفين؟
لأن YTD غير مكتمل. فقد تحقق الشركة زخمًا قويًا منذ بداية السنة ومع ذلك تخفق في بلوغ أهداف نهاية السنة إذا ضعف الأداء في الأشهر اللاحقة. والعكس صحيح أيضًا في الأعمال الموسمية.
5. ما الفرق بين YTD ورؤية 12 شهرًا المتحركة؟
يُعاد ضبط YTD في بداية كل سنة. أما رؤية 12 شهرًا المتحركة فتنظر دائمًا إلى أحدث اثني عشر شهرًا، مما قد يجعلها أكثر فائدة لتخفيف أثر الموسمية.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management