كيف يستخدم المديرون الماليون في قطاع الضيافة المعايير المرجعية للإنفاق المُدار لرصد مواطن عدم الكفاءة، وإعداد موازنات واقعية، وحماية هوامش الربح المحدودة في جميع المنشآت.
- تمنح النطاقات المرجعية فرق الضيافة مقياسًا واضحًا للمقارنة، إذ تتراوح تكاليف العمالة عادةً بين %25 و%40 من الإيرادات، وتكلفة البضاعة المباعة للأغذية والمشروبات بين %28 و%35 من إيرادات الأغذية والمشروبات، والمرافق بين %4 و%8، والتسويق والتوزيع بين %6 و%12، والمصروفات الإدارية والعمومية بين %7 و%10.
- قارن الإنفاق المُدار فقط، أي التكاليف التي يمكنك التأثير فيها قبل الالتزام بها من خلال السياسات ومسارات الموافقة والتفاوض مع المورّدين، وليس عقود الإيجار الثابتة أو خدمات الضيوف التي تخضع بالكامل لتقدير المنشأة.
- تعامل مع المعايير المرجعية على أنها نطاقات لا أرقام منفردة، تُبنى من منشآت نظيرة قابلة للمقارنة، وبيانات اثني عشر شهرًا متتالية، وأرقام معدّلة لاستبعاد أثر الأحداث غير المتكررة مثل أعمال التجديد.
- لا تحقق المعايير المرجعية فائدتها إلا عند إدراجها في الموازنات، وتحويلها إلى مستهدفات للأقسام، ومتابعتها باستمرار بدلًا من مراجعتها عند إقفال نهاية الشهر.
- تجمع الآن الإنفاق على المشتريات والعمليات والتسويق والبطاقات في مكان واحد، وتصنّفه حسب المنشأة أو مركز التكلفة، وتتابعه مقارنةً بالنطاقات المرجعية حتى تظهر الانحرافات مبكرًا.
تعمل منشآت الضيافة بهوامش ربح من بين الأدنى في مختلف القطاعات، ومع ذلك تدير واحدًا من أكثر هياكل التكاليف تعقيدًا. فتكاليف العمالة تتغير مع نسب الإشغال، والمشتريات تعتمد على موثوقية المورّدين وحجم الطلبات، وتكاليف المرافق تختلف باختلاف المواسم، والإنفاق التسويقي يرتفع وينخفض مع دورات الطلب. وفي ظل هذه الظروف، لا يعني ضبط التكاليف خفض الإنفاق، بل يعني معرفة ما إذا كان الإنفاق متوافقًا مع ما تحققه المنشآت المماثلة في ظروف مشابهة.
ولهذا تصبح المقارنة المعيارية للإنفاق المُدار ضرورية. فمن دون معايير مرجعية، تعتمد الفرق المالية على الموازنات السابقة والتقدير الشخصي. أما مع المعايير المرجعية، فيصبح لديها مرجع لتقييم ما إذا كانت التكاليف مرتفعة بسبب خلل هيكلي، أو مرتفعة مؤقتًا، أو محسّنة فعلًا. وبالنسبة لمجموعات الضيافة التي تعمل في عدة منشآت أو مناطق، كثيرًا ما تكون المقارنة المعيارية الطريقة الوحيدة لمعرفة الوحدات التي تعمل بكفاءة والوحدات التي تحتاج إلى تدخل.
والمقارنة المعيارية للإنفاق المُدار ليست مهمة تُنجز مرة واحدة، بل ممارسة مستمرة تساعد المديرين الماليين في قطاع الضيافة على الانتقال من ضبط التكاليف بعد وقوعها إلى إدارة مالية استباقية.
نشرح في هذا المقال كيف يمكن للفرق المالية في قطاع الضيافة استخدام المعايير المرجعية للإنفاق المُدار لتحديد مواطن عدم الكفاءة، وتعزيز الانضباط في التكاليف، وتحقيق تحسن مستدام في هوامش الربح في جميع المنشآت.
أبرز النقاط
- تحوّل المعايير المرجعية ضبط التكاليف إلى ممارسة استباقية. فمن دون مرجع للمقارنة مع المنشآت النظيرة، تعتمد قرارات الإنفاق في قطاع الضيافة اعتمادًا كبيرًا على الموازنات السابقة والتقدير الشخصي.
- الإنفاق المُدار يتعلق بالتأثير في التكاليف، لا بتبريرها. لا ينبغي إخضاع التكاليف لمقارنة معيارية صارمة إلا إذا كان من الممكن ضبطها قبل الالتزام بها.
- النطاقات أهم من الأرقام المنفردة. تتيح المعايير المرجعية الفعّالة في قطاع الضيافة قدرًا من المرونة مع وضع حدود واضحة في الوقت نفسه.
- تفشل المقارنة المعيارية من دون الاطلاع على الإنفاق. فتوفر بيانات إنفاق فورية ومتسقة شرط أساسي لمقارنة ذات معنى وتدخل مبكر.
- تتحقق المكاسب الأكبر عند تطبيق المعايير المرجعية في العمل اليومي. فإدراجها في الموازنات والمراجعات ومسارات الموافقة يحقق تحسنًا دائمًا في هوامش الربح.
ما المقصود بـ«الإنفاق المُدار» في الإدارة المالية لقطاع الضيافة؟
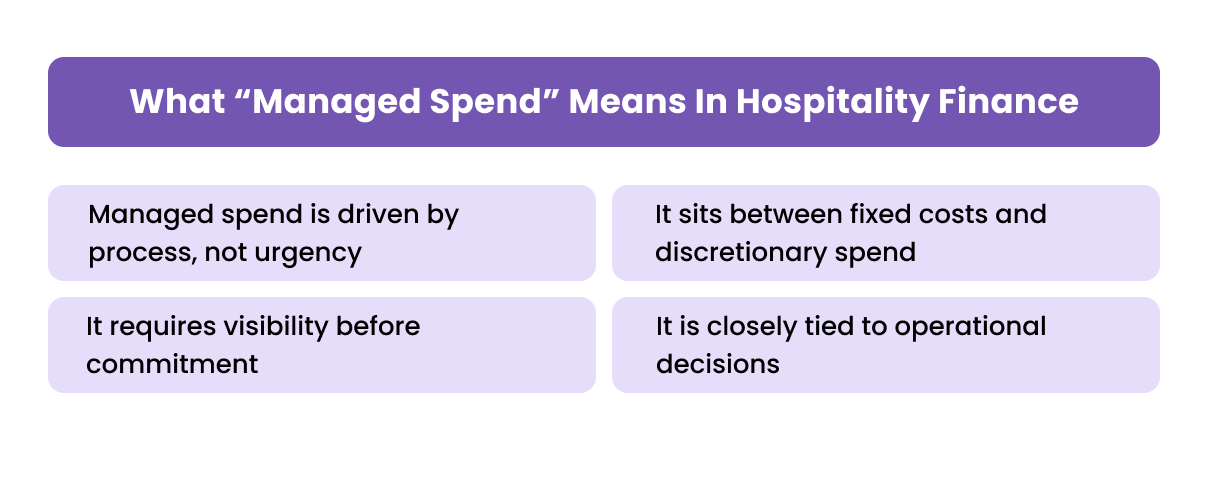
في قطاع الضيافة، لا تتساوى التكاليف في قابليتها للضبط. وفهم ما يُعد إنفاقًا مُدارًا هو الأساس الذي تقوم عليه أي مقارنة معيارية ذات معنى.
يشير الإنفاق المُدار إلى فئات المصروفات التي يمكن التأثير فيها من خلال السياسات والإجراءات والتفاوض مع المورّدين والانضباط التشغيلي. وهي التكاليف التي يستطيع الفريق المالي وفرق العمليات التدخل فيها قبل صرف الأموال، لا الاكتفاء بتفسيرها بعد ذلك.
1. يخضع الإنفاق المُدار للإجراءات، لا للحالات الطارئة
تُخطَّط تكاليف مثل المشتريات وجداول مناوبات الموظفين وموازنات التسويق وعقود الصيانة مسبقًا وتخضع لضوابط محددة. فهي تمر بمسارات الموافقة وتلتزم بحدود الموازنة وبمورّدين معتمدين. وعندما تكون هذه الإجراءات ضعيفة أو غير متسقة، يتحول الإنفاق سريعًا إلى ردود أفعال.
2. يقع بين التكاليف الثابتة والإنفاق التقديري
لدى منشآت الضيافة تكاليف ثابتة فعلًا، مثل دفعات الإيجار، وتكاليف شديدة التغير، مثل الخدمات المرتبطة بالضيوف. ويقع الإنفاق المُدار بين هذين النوعين. فجداول مناوبات العمالة وأسعار المورّدين واستهلاك المرافق وموازنات التسويق يمكن تعديلها جميعًا بناءً على توقعات الطلب والمعايير المرجعية للأداء.
3. يتطلب الاطلاع على الإنفاق قبل الالتزام به
لا يمكن إدارة الإنفاق إلا إذا تمكن الفريق المالي من رؤيته مبكرًا. فإذا ظهرت التكاليف بعد إصدار الفواتير أو بعد إقفال الشهر، تكون قد أصبحت تكاليف غارقة لا يمكن استردادها. ويعتمد الإنفاق المُدار على المؤشرات المبكرة ومسارات الموافقة والمتابعة الفورية.
4. يرتبط ارتباطًا وثيقًا بالقرارات التشغيلية
في الفنادق والمطاعم، كثيرًا ما يتخذ مديرو العمليات قرارات الإنفاق، لا الفريق المالي. وتضمن أطر الإنفاق المُدار توافق هذه القرارات مع المستهدفات المالية دون إبطاء العمليات اليومية.
ومن دون تعريف واضح للإنفاق المُدار، تفشل جهود المقارنة المعيارية في الغالب، إذ ينتهي الأمر بالفرق المالية إلى مقارنة تكاليف لم يكن من المقصود ضبطها أصلًا.
اقرأ أيضًا: سياسات الإنفاق الفعّالة في الشركات
لماذا تهم المقارنة المعيارية للإنفاق المُدار في قطاع الضيافة؟
تمنح المعايير المرجعية المديرين الماليين سياقًا للحكم على الأرقام، فهي تجيب عن سؤال لا تستطيع التقارير الداخلية الإجابة عنه: هل مستوى الإنفاق هذا معقول بالنسبة لنموذج أعمالنا وسوقنا؟
1. تفصل المشكلات الهيكلية عن الانحرافات قصيرة الأجل
قد يكون ارتفاع التكاليف في شهر واحد ناتجًا عن الموسمية أو أعمال التجديد أو مناسبات خاصة. وتساعد المعايير المرجعية الفرق المالية على تحديد ما إذا كانت فئة التكلفة أعلى باستمرار من المعدلات السائدة في القطاع أم مرتفعة مؤقتًا فقط.
2. تتيح إعداد موازنات وتوقعات واقعية
الموازنات المبنية على أرقام العام الماضي وحدها كثيرًا ما ترسّخ مواطن عدم الكفاءة. أما إعداد الموازنة على أساس المعايير المرجعية فيتيح للفرق المالية إعادة ضبط التوقعات بناءً على أداء المنشآت النظيرة لا على ما جرى داخليًا في السنوات السابقة.
3. تعزز موقف المنشأة في التفاوض مع المورّدين
عندما تفهم الفرق المالية نسب التكاليف المعتادة في القطاع، تدخل المفاوضات من موقع قوة. فالمعايير المرجعية توفر مرجعًا خارجيًا يدعم النقاش حول الأسعار مع المورّدين ومقدمي الخدمات.
4. تحسّن المساءلة في جميع المنشآت والأقسام
بالنسبة لمجموعات الضيافة التي تملك عدة مواقع، تُظهر المقارنة المعيارية فجوات الأداء بوضوح، فيصبح من الأسهل تحديد المنشآت التي تعمل بكفاءة وتلك التي تحتاج إلى دعم موجّه أو تغيير في الإجراءات.
5. تدعم تحسين هوامش الربح على المدى الطويل
تتحسن هوامش الربح في قطاع الضيافة تدريجيًا. وتساعد المقارنة المعيارية الفرق المالية على إعطاء الأولوية لفئات الإنفاق الأعلى أثرًا بمرور الوقت، بدلًا من السعي إلى تخفيضات عامة وغير مركّزة في التكاليف.
من دون المقارنة المعيارية، تعتمد جهود ضبط التكاليف في الغالب على التقدير الشخصي أو على تخفيضات شاملة. أما مع المقارنة المعيارية، فيحصل المديرون الماليون على أساس منهجي لاتخاذ القرارات.
اقرأ أيضًا: الاطلاع على الإنفاق وفوائده للشركات
أهم فئات الإنفاق التي ينبغي مقارنتها معياريًا في قطاع الضيافة
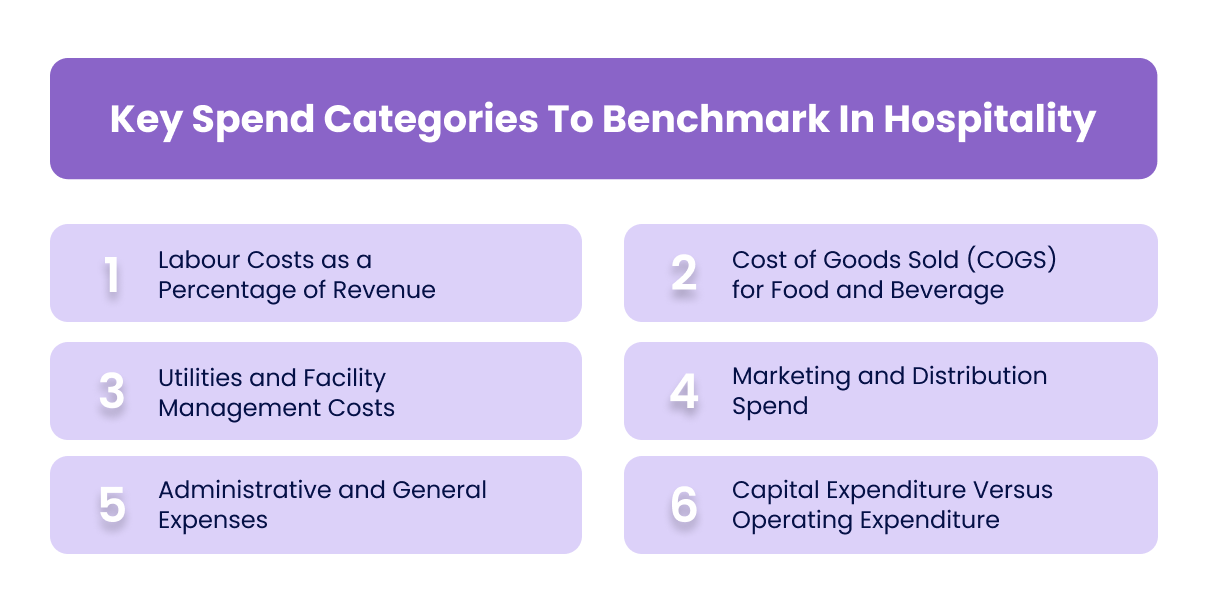
تبدأ المقارنة المعيارية الفعّالة في قطاع الضيافة باختيار فئات الإنفاق المناسبة، فليست كل التكاليف جديرة بالقدر نفسه من الاهتمام. وينبغي أن تركز الفرق المالية على الفئات التي تؤثر تأثيرًا جوهريًا في هوامش الربح، وتتفاوت بحسب الكفاءة التشغيلية، ويمكن التأثير فيها بقرارات الإدارة.
1. تكاليف العمالة كنسبة من الإيرادات
تمثل العمالة عادةً أكبر بند من المصروفات القابلة للضبط في قطاع الضيافة. وتساعد المقارنة المعيارية لتكاليف العمالة الفرق المالية على تقييم مدى توافق نماذج التوظيف مع نسب الإشغال ومستويات الخدمة. وكثيرًا ما يدل الانحراف المستمر عن المعايير المرجعية على عدم كفاءة جداول المناوبات، أو زيادة عدد الموظفين في فترات انخفاض الإشغال، أو ضعف الاستثمار في أدوات رفع الإنتاجية.
ومن المهم دائمًا مراجعة المعايير المرجعية للعمالة إلى جانب معايير الخدمة ودرجات رضا الضيوف، لتجنب تحسين الأرقام على حساب جودة الخدمة.
2. تكلفة البضاعة المباعة (COGS) للأغذية والمشروبات
بالنسبة للمنشآت التي تضم مطاعم أو مقاهي أو خدمات المآدب والمناسبات، تُعد تكلفة البضاعة المباعة للأغذية والمشروبات معيارًا مرجعيًا بالغ الأهمية. وقد يعكس الانحراف الكبير هنا ضعف إدارة المخزون، أو مشكلات في أسعار المورّدين، أو ضعف ضبط حجم الحصص المقدمة، أو الهدر. وينبغي للفرق المالية مقارنة تكلفة البضاعة المباعة ليس بالإيرادات فقط، بل أيضًا بين المنافذ المتشابهة داخل المحفظة نفسها.
3. تكاليف المرافق وإدارة المنشآت
كثيرًا ما تتقلب تكاليف الطاقة والمياه والصيانة بسبب الموسمية وعمر الأصول. وتساعد المقارنة المعيارية لهذه التكاليف على التمييز بين أوجه عدم الكفاءة الهيكلية، مثل المعدات القديمة، والتغيرات الموسمية المعتادة. ومع الوقت، تدعم هذه البيانات قرارات التخطيط الرأسمالي، بما في ذلك الاستثمار في كفاءة استهلاك الطاقة.
4. الإنفاق على التسويق والتوزيع
يشمل ذلك الإعلانات الرقمية، وعمولات وكالات السفر الإلكترونية (OTA)، وتسويق العلامة التجارية، وتكاليف برامج الولاء. وتساعد المقارنة المعيارية للإنفاق التسويقي كنسبة من إيرادات الغرف أو من إجمالي الإيرادات الفرق المالية على تقييم مدى توافق تكاليف استقطاب العملاء مع المعدلات السائدة في القطاع والقيمة المتوقعة للعميل على مدى علاقته بالمنشأة.
5. المصروفات الإدارية والعمومية
كثيرًا ما تنمو التكاليف غير المباشرة، مثل الأنظمة المالية والتراخيص والخدمات القانونية والمهنية، دون أن يلاحظها أحد مع توسع الأعمال. وتساعد المقارنة المعيارية للمصروفات الإدارية والعمومية على رصد الزيادة التدريجية في التكاليف، وتضمن أن يبقى نمو الوظائف المساندة متناسبًا مع حجم العمليات.
6. النفقات الرأسمالية مقابل النفقات التشغيلية
تعتمد منشآت الضيافة على أصول كبيرة. وتوفر المقارنة المعيارية للتوازن بين النفقات الرأسمالية (CapEx) والنفقات التشغيلية (OpEx) فهمًا لحجم الإنفاق على صيانة الأصول مقارنةً بالإصلاحات التشغيلية. وقد يدل الارتفاع المستمر في النفقات التشغيلية على تأجيل الاستثمار الرأسمالي.
ويضمن اختيار الفئات المناسبة أن تبقى جهود المقارنة المعيارية قابلة للتطبيق بدلًا من أن تصبح عبئًا يصعب التعامل معه.
اقرأ أيضًا: حلول برامج إدارة الإنفاق للمؤسسات
كيف تضع معايير مرجعية موثوقة للإنفاق في قطاع الضيافة؟
لا تكون المقارنة المعيارية أفضل من المنهجية التي تقوم عليها. فالمعايير المرجعية سيئة الإعداد تؤدي إلى استنتاجات مضللة وتُضعف الثقة في التحليلات المالية.
1. حدّد مجموعة نظيرة قابلة للمقارنة
يجب أن تعكس المعايير المرجعية منشآت مماثلة من حيث الحجم ومستوى الخدمة والموقع الجغرافي وشريحة العملاء المستهدفة. فمقارنة منتجع فاخر بفندق أعمال متوسط الفئة تؤدي إلى استنتاجات مشوّهة. لذلك ينبغي للفرق المالية تضييق المجموعات النظيرة عن قصد.
2. اختر مؤشرات تعكس الواقع التشغيلي
النسب المئوية وحدها لا تكفي. فينبغي أن تربط المؤشرات الإنفاق بمحركات الإيرادات، مثل تكلفة العمالة لكل غرفة مشغولة أو الإنفاق التسويقي لكل حجز. ويضمن ذلك أن تعكس المعايير المرجعية الكفاءة، لا الحجم فقط.
3. استخدم فترات متتالية بدلًا من أشهر منفردة
قطاع الضيافة موسمي بطبيعته. والمعايير المرجعية المبنية على بيانات اثني عشر شهرًا متتالية تقلل التشوّه الناتج عن فترات الذروة وفترات انخفاض الطلب، وتوفر مرجعًا أكثر استقرارًا.
4. عدّل الأرقام لاستبعاد أثر الأحداث غير المتكررة والإنفاق غير المنتظم
ينبغي تعديل أعمال التجديد وتحديثات الأنظمة والأحداث الاستثنائية أو استبعادها عند إعداد المعايير المرجعية. فعدم القيام بذلك يضخّم تكاليف الأساس ويُضعف المقارنات طويلة الأجل.
5. اجمع بين مصادر البيانات الداخلية والخارجية
يوفر الأداء التاريخي الداخلي السياق، بينما تقدم المعايير المرجعية الخارجية للقطاع منظورًا أوسع. وأكثر المعايير المرجعية موثوقية هي التي تجمع بين الاثنين.
6. حدّد نطاقات مستهدفة، لا أرقامًا منفردة
ينبغي التعبير عن المعايير المرجعية في صورة نطاقات مقبولة بدلًا من أرقام ثابتة. فذلك يتيح قدرًا من المرونة مع توفير حدود واضحة للإدارة في الوقت نفسه.
وتضمن عملية المقارنة المعيارية المنضبطة أن تؤدي التحليلات إلى قرارات أفضل بدلًا من خفض التكاليف كرد فعل.
اقرأ أيضًا: تحليل مصروفات الأعمال
المعايير المرجعية للإنفاق في قطاع الضيافة: نطاقات توضيحية (في سياق الإمارات ومنطقة الشرق الأوسط وشمال أفريقيا)
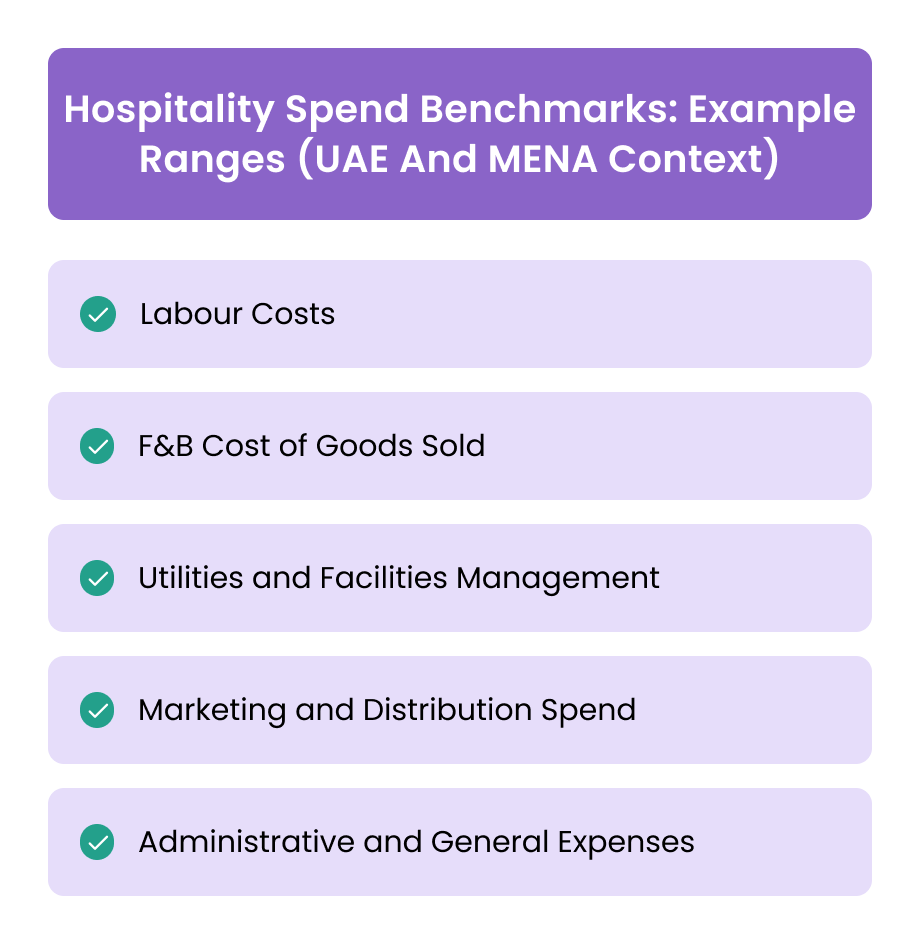
تكون المعايير المرجعية للإنفاق في قطاع الضيافة أكثر فائدة عندما تُعامل على أنها نطاقات استرشادية لا مستهدفات مطلقة. فالاختلافات في مستوى الخدمة وعمر الأصول والموقع والموسمية كلها تؤثر في الموضع المعقول للمنشأة داخل النطاق. ومع ذلك، تساعد النطاقات المرجعية الفرق المالية على ملاحظة تجاوز التكاليف لما تحققه عادةً المنشآت المماثلة.
1. تكاليف العمالة
تتراوح مصروفات العمالة في قطاع الضيافة عادةً بين %25 و%40 من إجمالي الإيرادات، بحسب كثافة الخدمة ونوع المنشأة.
- تميل الفنادق محدودة الخدمات وفنادق الأعمال إلى الحد الأدنى من هذا النطاق.
- أما الفنادق الفاخرة والمنتجعات والمنشآت ذات عمليات الأغذية والمشروبات الواسعة فتميل إلى الحد الأعلى.
وكثيرًا ما يدل الانحراف المستمر فوق المعايير المرجعية للمنشآت النظيرة على عدم كفاءة جداول المناوبات، أو ضعف توقعات الطلب، أو محدودية استخدام أدوات رفع الإنتاجية.
2. تكلفة البضاعة المباعة للأغذية والمشروبات
تتراوح تكلفة البضاعة المباعة للأغذية والمشروبات عادةً بين %28 و%35 من إيرادات الأغذية والمشروبات.
وقد تدل النسب الأعلى على ضعف ضوابط المخزون، أو مشكلات في أسعار المورّدين، أو عدم كفاءة قوائم الطعام. وينبغي للفرق المالية إجراء هذه المقارنة المعيارية لكل نوع من المنافذ على حدة، لأن لكل من خدمات المآدب والمطاعم غير الرسمية والمطاعم الفاخرة هيكل تكاليف مختلفًا.
3. المرافق وإدارة المنشآت
تمثل تكاليف المرافق والصيانة عمومًا من %4 إلى %8 من إجمالي الإيرادات في المنطقة.
وقد تتأثر المنشآت التي تتجاوز هذا النطاق بتقادم البنية التحتية، أو عدم كفاءة أنظمة الطاقة، أو الاعتماد على الصيانة بعد وقوع الأعطال. وتدعم المقارنة المعيارية لهذه التكاليف بمرور الوقت التخطيط الرأسمالي ومبادرات الاستدامة.
4. الإنفاق على التسويق والتوزيع
كثيرًا ما تتراوح تكاليف التسويق والتوزيع مجتمعةً بين %6 و%12 من إجمالي الإيرادات، بحسب قوة العلامة التجارية ومزيج قنوات البيع.
وتقع المنشآت التي تعتمد اعتمادًا كبيرًا على وكالات السفر الإلكترونية عادةً عند الحد الأعلى، بينما تخفض استراتيجيات الحجز المباشر القوية تكاليف استقطاب العملاء على المدى الطويل.
5. المصروفات الإدارية والعمومية
تمثل المصروفات الإدارية والعمومية عادةً من %7 إلى %10 من إجمالي الإيرادات.
وكثيرًا ما يظهر النمو غير المصحوب بانضباط في التكاليف هنا أولًا، في صورة أنظمة متداخلة، أو كثرة المورّدين دون ضوابط، أو تكرار الوظائف نفسها في عدة منشآت.
ينبغي استخدام هذه النطاقات كنقاط مرجعية، وعلى الفرق المالية أن تفسرها دائمًا في ضوء نموذج التشغيل الخاص بها وأولوياتها الاستراتيجية.
اقرأ أيضًا: استراتيجيات وأساليب تحسين التدفق النقدي
التحديات الشائعة في تطبيق المعايير المرجعية للإنفاق في قطاع الضيافة
حتى المعايير المرجعية المدروسة جيدًا قد تفشل إذا طُبّقت دون عناية. وكثيرًا ما تواجه الفرق المالية في قطاع الضيافة تحديات متكررة تقلل فعالية جهود المقارنة المعيارية.
1. بيانات غير متسقة أو غير مكتملة
تؤدي الأنظمة المتفرقة والإجراءات اليدوية إلى فجوات في بيانات الإنفاق. ومن دون مدخلات موثوقة، تفقد المعايير المرجعية مصداقيتها ويصعب تطبيقها في العمل اليومي.
2. صعوبة المقارنة بين المنشآت
تجعل الاختلافات في الحجم ومستوى الخدمة والموقع في السوق المقارنةَ المباشرة صعبة. لذلك يجب تعديل المعايير المرجعية لتعكس هذه الاختلافات الهيكلية.
3. تشوّه النتائج قصيرة الأجل بسبب الموسمية
تختلف هياكل التكاليف في موسم الذروة اختلافًا كبيرًا عنها في موسم انخفاض الطلب. وقد يؤدي تطبيق معايير مرجعية ثابتة دون تعديل موسمي إلى استنتاجات مضللة.
4. مقاومة فرق العمليات لنتائج المقارنة المعيارية
قد يُنظر إلى المعايير المرجعية على أنها أدوات لخفض التكاليف لا وسيلة لفهم الأداء. ومن دون تواصل واضح، قد تقاوم فرق العمليات التغييرات الناتجة عن تحليل المقارنة المعيارية.
5. الاعتماد المفرط على البيانات الخارجية
توفر المعايير المرجعية الخارجية سياقًا، لكن الاتجاهات الداخلية كثيرًا ما تكون أهم. وينبغي للفرق المالية أن توازن بين المقارنة مع المنشآت النظيرة وأدائها التاريخي.
ولا يتطلب التغلب على هذه التحديات بيانات أفضل فحسب، بل يتطلب أيضًا تعاونًا أوثق بين الفريق المالي وفرق العمليات.
اقرأ أيضًا: ضبط مصروفات الموظفين وتحسين إدارة الإنفاق
خطوات عملية لاستخدام المعايير المرجعية في ضبط الإنفاق في قطاع الضيافة
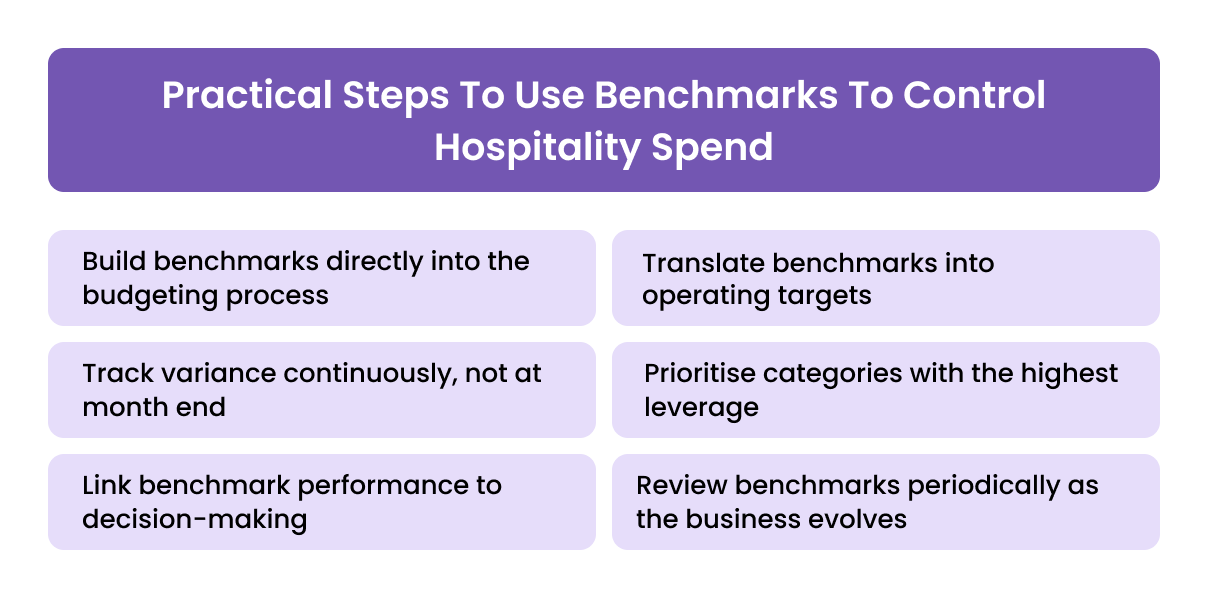
لا تحقق المعايير المرجعية قيمة إلا عند إدراجها في العمليات المالية اليومية. فإذا استُخدمت بشكل سلبي، تصبح مجرد مادة مرجعية، وإذا استُخدمت بشكل فعّال، تصبح أدوات للرقابة.
1. أدرج المعايير المرجعية مباشرةً في عملية إعداد الموازنة
ينبغي اختبار الموازنات السنوية والموازنات التي تُعد كل ثلاثة أشهر مقابل النطاقات المرجعية قبل اعتمادها. فإذا كان الإنفاق المتوقع على العمالة أو التسويق أعلى من المعدلات السائدة لدى المنشآت النظيرة، فيجب أن يكون هذا الانحراف مقصودًا وموثقًا، لا عرضيًا.
2. حوّل المعايير المرجعية إلى مستهدفات تشغيلية
لا ينبغي أن تبقى المعايير المرجعية مؤشرات خاصة بالفريق المالي وحده. فتحويل نسب تكلفة العمالة أو مستهدفات تكلفة البضاعة المباعة للأغذية والمشروبات إلى أهداف على مستوى الأقسام يعزز شعور فرق العمليات بالمسؤولية ويحسّن المساءلة.
3. تابع الانحرافات باستمرار، لا في نهاية الشهر
انتظار إقفال الشهر لمراجعة الأداء يُفقد الفريق القدرة على التدخل. لذلك ينبغي للفرق المالية متابعة الانحرافات عن المعايير المرجعية بصورة مستمرة والتنبيه إلى الانحرافات مبكرًا.
4. أعطِ الأولوية للفئات الأعلى أثرًا
لا تتطلب كل الانحرافات إجراءً فوريًا. وينبغي أن يبقى التركيز على فئات الإنفاق التي تؤثر تأثيرًا جوهريًا في هوامش الربح، مثل جداول مناوبات العمالة وكفاءة المشتريات وتكاليف التوزيع.
5. اربط أداء المعايير المرجعية باتخاذ القرارات
ينبغي أن تستند قرارات تعديل أعداد الموظفين أو إعادة التفاوض مع المورّدين أو إعادة توزيع الموازنة التسويقية إلى بيانات المقارنة المعيارية، لا إلى ملاحظات متفرقة أو مشكلات أداء معزولة.
6. راجع المعايير المرجعية دوريًا مع تطور الأعمال
مع نضج المنشآت أو توسعها أو تغيير موقعها في السوق، يجب إعادة ضبط المستهدفات المرجعية. فالمعايير المرجعية الثابتة تفقد أهميتها سريعًا في بيئة ضيافة سريعة التغير.
وعندما تُطبَّق المعايير المرجعية بهذه الطريقة، ينتقل ضبط التكاليف من تفسير الأرقام بعد وقوعها إلى إدارة استباقية.
اقرأ أيضًا: خطوات بسيطة لتتبع إنفاق الشركات
كيف تحسّن التكنولوجيا المقارنة المعيارية للإنفاق في قطاع الضيافة؟
سرعان ما تتعثر المقارنة المعيارية اليدوية في قطاع الضيافة بسبب حجم المعاملات وتعقيدها وسرعتها. وتؤدي التكنولوجيا دورًا أساسيًا في جعل المقارنة المعيارية دقيقة وفي وقتها وقابلة للتوسع.
1. اطلاع مركزي على الإنفاق في جميع المنشآت
تجمع التكنولوجيا بيانات الإنفاق من عدة مواقع وأقسام ومورّدين في عرض واحد، وهو أمر ضروري لمقارنة معيارية ذات معنى على مستوى المحفظة.
2. متابعة فورية للانحرافات عن المعايير المرجعية
تتيح لوحات المتابعة المؤتمتة للفرق المالية معرفة متى يتجاوز الإنفاق النطاقات المقبولة، ما يسمح بالتدخل في وقت أبكر.
3. تصنيف متسق للمصروفات
يضمن التصنيف المؤتمت تصنيف التكاليف بطريقة موحدة في جميع المنشآت، ما يحسّن قابلية المقارنة ويقلل الجهد اليدوي في تسوية الحسابات.
4. التكامل مع الأنظمة المحاسبية وأنظمة تخطيط موارد المؤسسة (ERP)
يضمن انتقال البيانات بسلاسة بين منصات إدارة الإنفاق والأنظمة المحاسبية أن يستند تحليل المقارنة المعيارية إلى بيانات مالية دقيقة ومكتملة.
5. تقارير قابلة للتوسع للعمليات متعددة الوحدات
مع توسع مجموعات الضيافة، تتيح التكنولوجيا إجراء المقارنة المعيارية على مستوى المنشأة وعلى مستوى المجموعة دون مضاعفة عبء العمل.
من دون الأنظمة المناسبة، تصبح المقارنة المعيارية مستهلكة للوقت وعرضة للأخطاء. أما مع الأدوات المناسبة، فتصبح ممارسة إدارية مستمرة.
اقرأ أيضًا: برامج إدارة المصروفات وتتبع إنفاق الشركات
كيف تساعد الآن فرق الضيافة على المقارنة المعيارية للإنفاق وإدارته؟
بالنسبة للفرق المالية في قطاع الضيافة، لا تنجح المقارنة المعيارية إلا عندما تكون بيانات الإنفاق متاحة في وقتها ومتسقة وموثوقة. وتدعم الآن ذلك من خلال تحويل الإنفاق المُدار إلى بيانات منظمة قابلة للتحليل بدلًا من معاملات متفرقة.
1. اطلاع مركزي على جميع فئات الإنفاق في قطاع الضيافة
تجمع الآن المشتريات والمصروفات التشغيلية والإنفاق التسويقي واستخدام بطاقات الشركات في منصة واحدة. ويتيح ذلك للفرق المالية عرض الإنفاق حسب المنشأة أو القسم أو الفئة، وهو أمر ضروري لمقارنة معيارية دقيقة.
2. متابعة فورية مقارنةً بالنطاقات المرجعية
تستطيع الفرق المالية متابعة الإنفاق لحظة حدوثه ومقارنته بالحدود المرجعية المعتمدة، ما يتيح رصد الانحرافات مبكرًا بدلًا من تفسيرها بعد انتهاء الفترة.
3. توزيع واضح للإنفاق وتحديد المسؤولين عنه
يمكن تصنيف المصروفات حسب المنشأة أو المنفذ أو مركز التكلفة، ما يضمن إمكانية تتبع الانحرافات عن المعايير المرجعية وصولًا إلى قرارات تشغيلية محددة بدلًا من بقائها مجمّعة على مستوى المجموعة.
4. ضوابط قائمة على السياسات ومتوافقة مع المعايير المرجعية
يمكن إعداد حدود الإنفاق ومسارات الموافقة بحيث تعكس المستهدفات المرجعية، ما يساعد على منع تجاوز الإنفاق قبل حدوثه بدلًا من تصحيحه لاحقًا.
5. تكامل سلس مع الأنظمة المحاسبية وأنظمة ERP
يعتمد تحليل المقارنة المعيارية على بيانات مالية دقيقة. ويضمن التكامل مع الأنظمة المحاسبية الذي توفّره الآن انتقال بيانات الإنفاق إلى الدفاتر بصورة متسقة، ما يقلل الفجوات في تسوية الحسابات ويعزز الثقة في التقارير.
وبالنسبة لمجموعات الضيافة التي تدير مواقع متعددة وأحجامًا كبيرة من المعاملات، فإن هذا الجمع بين الاطلاع على الإنفاق والتنظيم والرقابة هو ما يجعل المقارنة المعيارية قابلة للتطبيق لا مجرد إطار نظري.
الخلاصة
لم تعد المقارنة المعيارية للإنفاق المُدار خيارًا للمديرين الماليين في قطاع الضيافة. ففي قطاع يتسم بارتفاع الرافعة التشغيلية والتقلبات الموسمية والضغط على هوامش الربح، توفر المعايير المرجعية النقاط المرجعية اللازمة للتمييز بين الانحرافات المقبولة وأوجه عدم الكفاءة الهيكلية.
وعند استخدامها بالشكل الصحيح، لا تقتصر المعايير المرجعية على كشف المشكلات، بل تُسهم في إعداد الموازنات، وتعزز المساءلة التشغيلية، وتدعم التفاوض مع المورّدين، وتوجّه تحسين هوامش الربح على المدى الطويل. والأهم من ذلك أنها تتيح للفرق المالية التدخل مبكرًا، حين لا يزال من الممكن التأثير في القرارات.
وبالنسبة لمنشآت الضيافة التي تسعى إلى نمو مستدام، فإن المقارنة المعيارية للإنفاق المُدار ليست مجرد عملية لإعداد التقارير، بل ممارسة مالية أساسية.
في الآن، نساعد الفرق المالية في قطاع الضيافة على تحويل الإنفاق المُدار إلى بيانات منظمة وفورية يمكن مقارنتها معياريًا والتصرف بناءً عليها فعلًا. ومع الاطلاع المتسق على الإنفاق والرقابة عليه في جميع المنشآت، تتحول المعايير المرجعية من مراجع ثابتة إلى أدوات فعّالة لاتخاذ القرار.
احجز عرضًا توضيحيًا لترى كيف يدعم الاطلاع الفوري على الإنفاق مقارنة معيارية أفضل.
لا تفيد المعايير المرجعية إلا عندما تكون بيانات الإنفاق التي تستند إليها دقيقة ومصنّفة بشكل متسق، وهذه هي مهمة نظام إدارة الإنفاق المناسب. ولتقدير ما يمكن أن توفره الرقابة الأدق على الإنفاق في جميع منشآتك، جرّب حاسبة التوفير من الآن.
الأسئلة الشائعة
1. ما هو الإنفاق المُدار في قطاع الضيافة؟
يشير الإنفاق المُدار إلى فئات التكاليف التي يمكن التأثير فيها من خلال السياسات ومسارات الموافقة وإدارة المورّدين والتخطيط التشغيلي. وفي قطاع الضيافة، يشمل ذلك عادةً العمالة والمشتريات والمرافق والتسويق والمصروفات الإدارية.
2. لماذا تُعد المقارنة المعيارية مهمة للفرق المالية في قطاع الضيافة؟
توفر المقارنة المعيارية سياقًا للحكم على الأرقام، إذ تتيح للفرق المالية تقييم ما إذا كانت مستويات الإنفاق معقولة مقارنةً بالمنشآت المماثلة، وتحديد أوجه عدم الكفاءة الهيكلية التي لا تكشفها التقارير الداخلية وحدها.
3. ما المعايير المرجعية المعتادة للإنفاق في قطاع الضيافة؟
مع أن المعايير المرجعية تختلف بحسب نوع المنشأة والسوق، فإن النطاقات المرجعية الشائعة تشمل تكاليف العمالة بنسبة من %25 إلى %40 من الإيرادات، وتكلفة البضاعة المباعة للأغذية والمشروبات بنسبة من %28 إلى %35 من إيرادات الأغذية والمشروبات، وتكاليف التسويق والتوزيع بنسبة من %6 إلى %12 من إجمالي الإيرادات.
4. كم مرة ينبغي لمنشآت الضيافة مراجعة المعايير المرجعية للإنفاق؟
ينبغي مراجعة المعايير المرجعية كل ثلاثة أشهر على الأقل وإعادة ضبطها سنويًا. وقد تتطلب الفئات شديدة التغير متابعة أكثر تكرارًا، خاصةً في مواسم الذروة ومواسم انخفاض الطلب.
5. ما الأدوات التي تساعد على المقارنة المعيارية للإنفاق المُدار في قطاع الضيافة؟
تجعل منصات التكنولوجيا التي توفر الاطلاع الفوري على الإنفاق، والتصنيف المتسق، والتكامل مع الأنظمة المحاسبية، المقارنة المعيارية قابلة للتوسع وموثوقة، خاصةً للعمليات التي تضم منشآت متعددة.
تحكّم في مصروفات أعمالك مع بطاقات الشركات من منصة الآن
حققت شركة Invygo استردادًا نقديًا بقيمة 150,000 درهم إماراتي باستخدام بطاقات منصة الآن
خصّص مسارات الموافقة بما يتوافق مع احتياجات شركتك عبر منصة الآن لإدارة الإنفاق
اكتشف مزايا التتبّع الآلي للمصروفات والتحكم الأذكى في الإنفاق مع منصة الآن
حوّل البيانات إلى رؤى قابلة للتنفيذ بأدوات إدارة الإنفاق من منصة الآن
حافظ على امتثالك الضريبي مع منصة بطاقات الشركات وإدارة الإنفاق رقم 1 في الإمارات
نموذج قابل للتخصيص لسياسة بطاقات الشركات
اعرف قيمة ضريبة الشركات المستحقة عليك في هذه السنة المالية
اربط منصة الآن بسهولة مع نظام تخطيط موارد المؤسسة (ERP) لتتبّع المصروفات بدقة وبشكل فوري
أقفل الدفاتر بشكل أسرع مع أتمتة المحاسبة المدعومة بالذكاء الاصطناعي من منصة الآن
أنجز تسوية حساباتك في دقائق بدلًا من ساعات، كل شهر.
نظّم صندوق المصروفات النثرية مع بطاقات الشركات من منصة الآن والإدارة الآلية للمصروفات