


يتتبّع كلٌّ من التدفق النقدي وتدفق الأموال حركة الموارد المالية، لكن كلًّا منهما يجيب عن سؤال مختلف: التدفق النقدي يقيس السيولة، وتدفق الأموال يبيّن كيف تحرّكت الموارد عبر رأس المال العامل، ولذلك ينبغي للفرق المالية أن تختار الأداة التي تناسب السؤال المطروح.
- اختر الأداة التي تناسب السؤال: استخدم التدفق النقدي عندما تتعلق المسألة بالسيولة والقدرة على السداد، واستخدم تدفق الأموال عندما تحتاج إلى تفسير كيفية تحرّك الموارد عبر رأس المال العامل خلال فترة معينة.
- يُظهر التدفق النقدي ما حدث فعليًا للنقد في الأنشطة التشغيلية والاستثمارية والتمويلية، ولذلك فهو الأداة المناسبة لتوقيت صرف الرواتب وسداد مستحقات المورّدين وتقدير فترة كفاية السيولة (Runway).
- يوضح تدفق الأموال مصادر الأموال وأوجه استخدامها، فيكشف الموارد المحتجزة في الذمم المدينة أو المخزون، وهي موارد قد يخفيها مركز نقدي يبدو جيدًا.
- قد تحقق الشركة تدفقًا نقديًا موجبًا بفضل الاقتراض قصير الأجل بينما يتزايد ضعف رأس المال العامل دون أن يظهر، ولهذا لا ينبغي أن تحل إحدى الأداتين محل الأخرى.
- على مستوى النقد التشغيلي، تساعد الآن من خلال بطاقات الشركات المزودة بضوابط الإنفاق، والموافقات قبل الالتزام بالإنفاق، والاطلاع الفوري على الإنفاق، وتسوية حسابات أدق من خلال التكامل مع الأنظمة المحاسبية.
كثيرًا ما تستخدم الفرق المالية مصطلحَي التدفق النقدي وتدفق الأموال كما لو كانا يصفان الشيء نفسه، وهما ليسا كذلك. فكلاهما يفسّر الحركة المالية خلال فترة معينة، لكنهما يجيبان عن أسئلة مختلفة ويدعمان قرارات مختلفة.
يخبرك التدفق النقدي بما حدث فعليًا للنقد، بينما يساعد تدفق الأموال على تفسير كيفية تحرّك الموارد المالية داخل الشركة، ولا سيما عبر رأس المال العامل والمصادر والاستخدامات طويلة الأجل للأموال. وعندما يُعامل المفهومان على أنهما متطابقان، تفقد النقاشات المالية دقتها. فقد تبدو الشركة مستقرة وفق أحد المنظورين وتحت ضغط وفق المنظور الآخر، بحسب ما يجري قياسه تحديدًا.
وهذا الفرق أهم مما قد يبدو للوهلة الأولى. فمن الناحية العملية، لا يعتمد تخطيط السيولة والرقابة على المدفوعات وتحليل رأس المال العامل والمراجعة المالية الداخلية جميعها على الأداة نفسها. والفريق المالي الذي يدرس الضغط الناتج عن مستحقات المورّدين أو الالتزامات قصيرة الأجل أو فترة كفاية السيولة يحتاج إلى إجابة مختلفة عن الفريق الذي يحاول فهم المواضع التي احتُجزت فيها الموارد بين تاريخَي إعداد تقريرين.
يكتسب هذا الفرق أهميته لأن تخطيط السيولة والرقابة على المدفوعات وتحليل رأس المال العامل لا تعتمد جميعها على الأداة نفسها. فالفرق المالية تحتاج إلى التدفق النقدي عندما يتعلق السؤال بالسيولة، وإلى تدفق الأموال عندما يتعلق بالحركة المالية بمعناها الأشمل.
الخلاصة / أهم النقاط
- يساعد التدفق النقدي الإدارة المالية على فهم السيولة الفعلية، بينما يكون تدفق الأموال أكثر فائدة في تفسير كيفية تحرّك الموارد داخل الشركة خلال فترة معينة.
- قد تُظهر الشركة رصيدًا نقديًا مقبولًا خلال فترة ما مع وجود ضعف كامن في رأس المال العامل، ولهذا لا ينبغي أن تحل إحدى الأداتين محل الأخرى.
- السؤال الأجدى ليس أيهما أفضل، بل أيهما يجيب بدقة أكبر عن المشكلة المالية المطروحة.
- تبلغ قيمة تدفق الأموال أقصاها بوصفه أداة للتحليل الداخلي، بينما يحمل التدفق النقدي وزنًا أكبر في التقارير الرسمية والرقابة اليومية.
- في الآن، نساعد الفرق المالية على تعزيز الرقابة على النقد من خلال اطلاع أفضل على الإنفاق، ومسارات الموافقة، وتسوية الحسابات.
اقرأ أيضًا: دليل «إدارة التدفق النقدي للشركات بفعالية»
لماذا لا تزال الفرق المالية تخلط بين التدفق النقدي وتدفق الأموال؟
يستمر هذا الخلط لأن المصطلحين متقاربان في لغة العمل المالي اليومية. فكلاهما يُستخدم لتفسير الحركة عبر الزمن، وكلاهما يرتبط بالتغيرات في قائمة المركز المالي، وكلاهما قد يرد في النقاشات المتعلقة بالأداء والتخطيط والرقابة المالية.
هذا التداخل يجعل المصطلحين يبدوان قابلين للتبادل، خاصة في النقاشات الداخلية التي لا يُوضَّح فيها الفرق دائمًا. لكن محور التركيز في كل منهما مختلف. فالتدفق النقدي يتعلق بالسيولة، أما تدفق الأموال فيتعلق بكيفية تحرّك الموارد المالية داخل الشركة، مع تركيز أكبر في الغالب على رأس المال العامل والمركز المالي بمعناه الأشمل.
ويصبح هذا الفرق مهمًا عندما تحاول الإدارة المالية الإجابة عن سؤال محدد. فإذا كان السؤال هو ما إذا كانت الشركة قد ولّدت سيولة كافية للوفاء بالتزاماتها القريبة، فالتدفق النقدي هو الأداة الأنسب. وإذا كان السؤال عن مصادر الأموال وأوجه استخدامها خلال فترة ما، فإن تدفق الأموال يقدّم نوعًا مختلفًا من التفسير.
ومن الناحية العملية، ينشأ هذا الخلط عادةً من ثلاث ممارسات:
- استخدام مصطلحات متشابهة لأغراض مختلفة
كثيرًا ما تتحدث الفرق عن "حركة الأموال" وهي تقصد في الواقع توليد النقد، رغم أن التحليل في الحالتين ليس واحدًا. - تفسير التغيرات بين الفترات دون تحديد الأداة المستخدمة
عندما تراجع الإدارة المالية الحركة بين تاريخين، قد ينتقل النقاش بين السيولة ورأس المال العامل دون فصل واضح بينهما. - معاملة التحليل الداخلي كأنه تقرير رسمي
للتدفق النقدي مكانة معترف بها في التقارير المالية النظامية، بينما يُستخدم تدفق الأموال في الغالب أداةً للتحليل الداخلي. والخلط بين هذين الدورين يُحدث غموضًا لا داعي له.
ولا تقتصر النتيجة على اختلاف في المصطلحات، بل قد تؤدي إلى استنتاج خاطئ. فقد تُظهر الشركة تحسنًا ظاهريًا في مركز أموالها بينما لا تزال تواجه ضغطًا على النقد، أو قد تُظهر تدفقًا نقديًا داخلًا مقبولًا خلال فترة ما بينما يستمر ضعف رأس المال العامل في التراكم دون أن يظهر.
مقال ذو صلة: دليل «التخطيط والتحليل المالي»
ما الذي يخبرك به التدفق النقدي فعليًا؟
يركز التدفق النقدي على ما حدث للنقد وما يعادله خلال فترة معينة. وهو يجيب عن أكثر الأسئلة المالية إلحاحًا: كم من السيولة دخل الشركة فعليًا، وكم خرج منها، ومن خلال أي نوع من الأنشطة حدثت هذه الحركة.
وهذا ما يجعل التدفق النقدي من أوضح الأدوات لفهم السيولة التشغيلية. فهو يبيّن ما إذا كانت الشركة تولّد النقد من عملياتها الأساسية، أو تستخدمه في الاستثمار، أو تعتمد على أنشطة التمويل لدعم مركزها. وبالنسبة إلى الفرق المالية، هذا هو المنظور الأهم عندما يتعلق الأمر بالقدرة على السداد، أو التخطيط قصير الأجل، أو ما إذا كان الأداء المُعلن يتحول إلى سيولة فعلية.
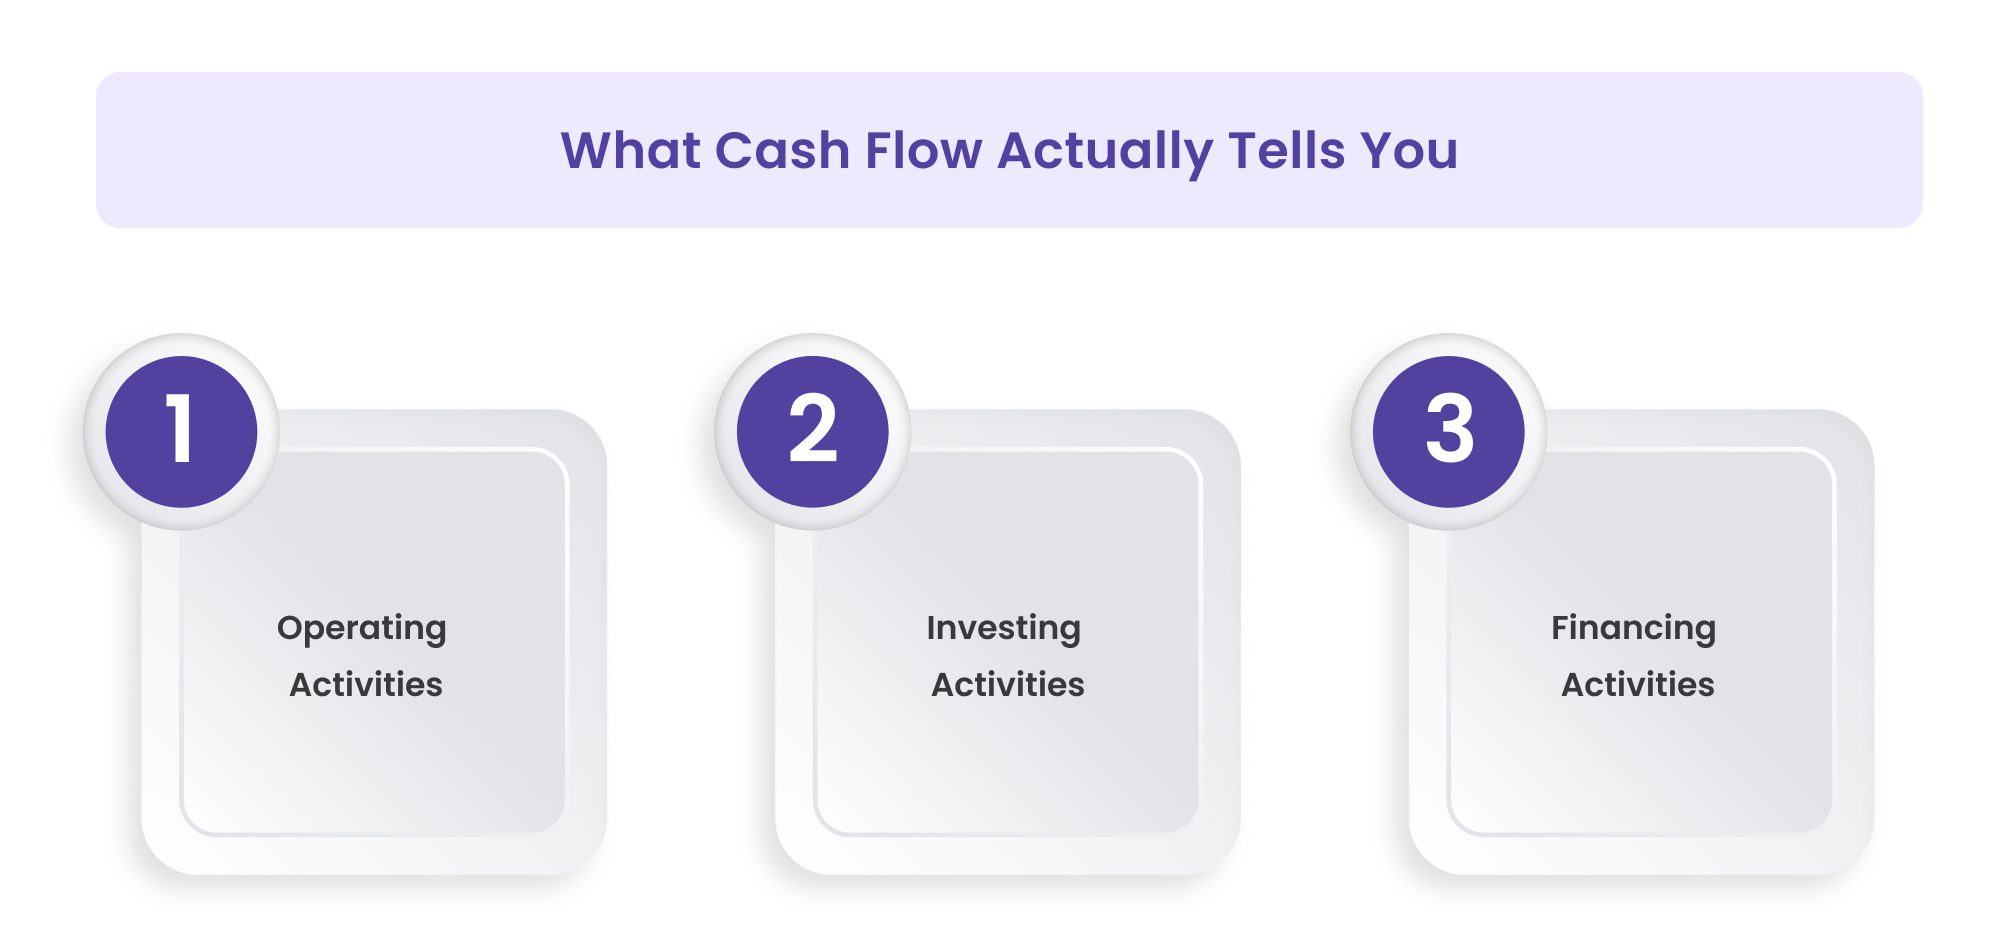
وتكمن فائدة التدفق النقدي خصوصًا في أنه يقسّم الحركة إلى فئات واضحة:
- الأنشطة التشغيلية
النقد المتولد أو المستخدم في العمليات اليومية للشركة. - الأنشطة الاستثمارية
النقد المستخدم في الاستثمارات وشراء الأصول أو المتحصّل من بيعها واستبعادها. - الأنشطة التمويلية
النقد المستلم من مصادر التمويل أو المدفوع لها، مثل القروض وسدادها أو الأنشطة المتعلقة بحقوق الملكية.
هذا التقسيم يجعل التدفق النقدي أداة عملية وقابلة للإفصاح في التقارير في الوقت نفسه. فهو يساعد الإدارة المالية على التمييز بين شركة تعتمد على عملياتها التشغيلية في تمويل نفسها فعلًا، وشركة تبدو مستقرة فقط لأن أنشطة التمويل تدعم سيولتها مؤقتًا.
كما يجعل التدفق النقدي محوريًا في قرارات مثل:
- تخطيط سداد مستحقات المورّدين
- توقيت صرف الرواتب
- تقدير فترة كفاية السيولة (Runway)
- إدارة السيولة قصيرة الأجل
- احتياجات التمويل القريبة
قد تواجه الشركة الرابحة ضغطًا على النقد إذا تأخر التحصيل، أو تركزت المدفوعات في بداية الفترة، أو كان النقد المتولد من العمليات أضعف مما توحي به الأرباح المُعلنة. ولهذا يظل التدفق النقدي من أهم الأدوات لفهم الواقع المالي الفعلي لا النتائج المحاسبية وحدها. اطّلع على الشكل الكامل لقائمة التدفقات النقدية الذي يُستمد منه هذا المنظور الأضيق، بما في ذلك أقسام الأنشطة الثلاثة.
اقرأ أيضًا: دليل «التدفقات النقدية من الأنشطة التشغيلية»
ما الذي يخبرك به تدفق الأموال فعليًا؟
ينظر تدفق الأموال إلى الحركة المالية بصورة أشمل. فبدلًا من التركيز على النقد وحده، يساعد على تفسير مصادر الأموال وأوجه استخدامها داخل الشركة خلال فترة معينة، مع اهتمام كبير في الغالب بالتغيرات في رأس المال العامل.
وهذا يجعل تدفق الأموال مفيدًا لفهم كيفية تغيّر المركز المالي للشركة بين تاريخَي إعداد تقريرين. فهو قد يبيّن ما إذا كانت الموارد قد احتُجزت في الذمم المدينة أو المخزون أو الأصول الثابتة أو استخدامات أخرى، وما إذا كانت هذه الاستخدامات قد مُوّلت من الأرباح المحتجزة أو القروض أو مصادر أخرى للأموال.
ولهذا يكون تدفق الأموال في الغالب أكثر فائدة بوصفه أداة للتحليل الداخلي منه بوصفه أداة لقياس السيولة. فهو يساعد على الإجابة عن أسئلة مثل:
- أين استُهلكت الموارد المالية؟
- ما الذي أدى إلى زيادة رأس المال العامل أو انخفاضه؟
- كيف جرى تمويل التوسع؟
- ما التغيرات في قائمة المركز المالي التي أدت إلى التحول العام في المركز؟
ويكون منظور تدفق الأموال مفيدًا بشكل خاص عندما تريد الإدارة المالية تفسير سبب شعور الشركة بضيق أو بسعة في مواردها المالية، حتى عندما لا تكشف حركة النقد وحدها الصورة كاملة. فعلى سبيل المثال، قد تمثل الزيادة في الذمم المدينة أو المخزون استخدامًا فعليًا للأموال، حتى لو بدت قائمة الدخل جيدة ولم يظهر الضغط على النقد بالكامل بعد.
وهذا يجعل تدفق الأموال ذا قيمة في حالات تشمل:
- تحليل رأس المال العامل
- المراجعة المالية الداخلية
- التغيرات في قائمة المركز المالي خلال مرحلة النمو
- تقييم هيكل التمويل
- تفسير كيفية توظيف الموارد عبر الزمن
وعند استخدامه بالشكل الصحيح، يضيف تدفق الأموال عمقًا إلى التحليل المالي، إذ يبيّن أين تحركت الموارد، لا ما إذا كان النقد قد زاد أو انخفض فحسب.
مقال ذو صلة: مقال «المصروفات المدفوعة مقدمًا في قائمة المركز المالي»
الفرق الجوهري: السيولة مقابل حركة رأس المال العامل
أوضح طريقة للتمييز بين التدفق النقدي وتدفق الأموال هي إدراك أن كلًّا منهما صُمّم لغرض مختلف.
التدفق النقدي أداة لقياس السيولة. فهو يخبر الإدارة المالية ما إذا كان النقد قد دخل أو خرج فعليًا، وما إذا كانت الشركة قادرة على الوفاء بالتزاماتها من النقد المتولد من عملياتها أو أنها تحتاج إلى دعم من مصادر أخرى.
أما تدفق الأموال فهو أداة لتتبّع الحركة. إذ يفسّر كيفية انتقال الموارد المالية داخل الشركة، ولا سيما عبر رأس المال العامل والتغيرات الأشمل في قائمة المركز المالي.
ويكتسب هذا الفرق أهميته لأن الأداتين قد تشيران إلى اتجاهين مختلفين.
فقد تسجّل الشركة مبيعات أعلى وتبدو في حالة نمو، لكن إذا احتُجز مزيد من رأس المال في الذمم المدينة والمخزون، فقد يُظهر منظور تدفق الأموال أن الموارد تُستهلك، بينما يُظهر منظور التدفق النقدي ضغطًا متزايدًا على السيولة. وبالمثل، قد تُعلن الشركة تحسنًا في النقد خلال فترة ما بسبب الاقتراض قصير الأجل، بينما لا تزال صورة تدفق الأموال تشير إلى ضعف كامن في ضبط رأس المال العامل.
ومن الناحية العملية:
- التدفق النقدي يجيب عن سؤال يتعلق بالسيولة
هل ولّدت الشركة نقدًا فعليًا خلال الفترة أم استخدمته؟ - تدفق الأموال يجيب عن سؤال يتعلق بالحركة المالية
ما مصادر الأموال، وفيمَ استُخدمت؟ - التدفق النقدي يدعم الرقابة على المدى القريب
فهو أكثر فائدة في إدارة المدفوعات والالتزامات والمرونة المالية الفورية. - تدفق الأموال يدعم تحليل المركز المالي
فهو يساعد الإدارة المالية على فهم كيفية تغيّر قائمة المركز المالي، وسبب شعور الشركة بضيق مواردها أو توفرها من فترة إلى أخرى.
ولهذا لا تستخدم الفرق المالية المتمكنة إحدى الأداتين بديلًا عن الأخرى، بل تستخدم التدفق النقدي عندما تتعلق المسألة بالسيولة، وتدفق الأموال عندما تتعلق بفهم حركة الموارد المالية بصورة أشمل.
اقرأ أيضًا: دليل «نظام الرقابة على إدارة النقد في الإمارات»
أين تفيد كل أداة في العمل المالي الفعلي؟
تتضح قيمة هذه المقارنة عندما تنظر الإدارة المالية إلى حالات الاستخدام الفعلية بدلًا من التعريفات. فالتدفق النقدي وتدفق الأموال ليسا منظورين متنافسين، بل أداتان مختلفتان لأسئلة إدارية مختلفة.
يكتسب التدفق النقدي أهمية أكبر عندما تحتاج الشركة إلى فهم السيولة بشكل فوري أو شبه فوري. أما تدفق الأموال فيصبح أكثر فائدة عندما تحاول الإدارة المالية تفسير كيفية تغيّر المركز المالي للشركة خلال فترة ما، لا سيما عندما تكون حركة رأس المال العامل جزءًا من التفسير.
متى يكون التدفق النقدي أكثر أهمية؟
التدفق النقدي هو الأداة الأقوى عندما تحتاج الإدارة المالية إلى اتخاذ قرارات تشغيلية مرتبطة بالسيولة الفورية والقدرة على السداد.
ويشمل ذلك عادةً مجالات مثل:
- تخطيط سداد مستحقات المورّدين
- توقيت صرف الرواتب
- توقعات التدفق النقدي قصيرة الأجل
- تقدير فترة كفاية السيولة
- القدرة على خدمة الدين
- الرقابة على السيولة في المدى القريب
في هذه الحالات يكون السؤال مباشرًا. إذ تحتاج الإدارة المالية إلى معرفة ما إذا كان النقد متاحًا، ومتى يُتوقع أن يتحرك، وما إذا كانت الشركة قادرة على الوفاء بالتزاماتها دون ضغط.
متى يضيف تدفق الأموال قيمة أكبر؟
يصبح تدفق الأموال أكثر فائدة عندما تريد الإدارة المالية فهم سبب تغيّر المركز المالي العام للشركة، حتى لو لم تكن حركة النقد وحدها كافية لتفسيره بالكامل.
ويكون ذلك مهمًا بشكل خاص في:
- مراجعة رأس المال العامل
- التحليل المالي الداخلي
- التغيرات في قائمة المركز المالي بين فترتين
- فهم كيفية تمويل النمو
- تحديد المواضع التي استُهلكت فيها الموارد
وهنا لا يتعلق السؤال بتوفر النقد الفوري بقدر ما يتعلق بمصادر الأموال وأوجه استخدامها.
لماذا تحتاج الفرق المالية غالبًا إلى المنظورين معًا؟
قد تظل الشركة مركّزة على السيولة بينما تحتاج في الوقت نفسه إلى تفسير أعمق لكيفية تحرّك مواردها المالية عبر الزمن. وهنا يكمّل كل منظور الآخر.
فالتدفق النقدي يخبر الإدارة المالية ما إذا كانت الشركة تولّد سيولة فعلية، بينما يساعد تدفق الأموال على تفسير سبب ضيق قائمة المركز المالي أو الضغط عليها أو استقرارها من فترة إلى أخرى. وعند استخدامهما معًا، يقدّم المنظوران صورة أكمل مما يقدّمه أيٌّ منهما منفردًا.
مقال ذو صلة: دليل «تسوية الحساب الإجمالي»
حالات شائعة يروي فيها التدفق النقدي وتدفق الأموال قصتين مختلفتين
يبلغ هذا التمييز أقصى فائدته عندما تشير الأداتان إلى اتجاهين مختلفين، فذلك هو الوقت الذي تحصل فيه الإدارة المالية عادةً على أوضح دليل على أن منظورًا واحدًا لا يكفي.
ومن الناحية العملية، هناك عدة حالات شائعة في الشركات تؤدي إلى هذا النوع من التباين تحديدًا.
ارتفاع الذمم المدينة قد يحسّن المبيعات دون أن يحسّن النقد
قد تسجّل الشركة إيرادات أقوى ونموًا أفضل في السطر الأعلى (الإيرادات)، لكن إذا ارتفعت الذمم المدينة بوتيرة أسرع من التحصيل، فإن النشاط الإضافي لا يحسّن السيولة في الفترة نفسها.
فمن منظور تدفق الأموال، استُهلكت الموارد في رأس المال العامل. ومن منظور التدفق النقدي، قد تظل الشركة تحت ضغط لأن النقد المتوقع لم يصل بعد. اطّلع على المواضع التي يُحتجز فيها رأس المال العامل فعليًا داخل الدورة النقدية للشركة إلى جانب الذمم المدينة.
تراكم المخزون قد يستهلك الأموال قبل أن يظهر في صورة أزمة نقدية
كثيرًا ما يبدو تراكم المخزون قرارًا استراتيجيًا في البداية، فقد يدعم تخطيط الطلب أو التوسع أو استمرارية الإمداد. لكنه يظل يحتجز الأموال.
وهذا يعني أن الشركة قد تبدو مستعدة من الناحية التشغيلية، بينما ترى الإدارة المالية استخدامًا متزايدًا للأموال المحتجزة في المخزون بدلًا من أن تكون سيولة متاحة. وإذا استمر هذا النمط، يصبح استيعاب أثره على النقد أصعب في نهاية المطاف.
الاستثمار الرأسمالي قد يغيّر المركز المالي حتى مع استقرار العمليات
قد تعمل الشركة بوتيرة مستقرة بينما توظّف الأموال في المعدات أو البنية التحتية أو الأصول المرتبطة بالتوسع. وفي هذه الفترات، يساعد تدفق الأموال على تفسير الجهات التي وُجّهت إليها الموارد المالية، بينما يُظهر التدفق النقدي الأثر الفعلي لهذه القرارات على السيولة.
والمنظوران مترابطان، لكن كلًّا منهما يجيب عن جزء مختلف من الصورة نفسها.
الاقتراض قصير الأجل قد يحسّن النقد دون معالجة الضعف الكامن
هذا من أوضح الأمثلة على أنه لا ينبغي للإدارة المالية أن تخلط بين السيولة والسلامة المالية. فالاقتراض قصير الأجل قد يحسّن النقد بسرعة ويجعل المركز الحالي يبدو أقوى.
لكن هذا لا يعني بالضرورة أن الشركة قد عالجت المشكلة الأساسية. فإذا ظل تحصيل الذمم المدينة بطيئًا، أو ظل المخزون مرتفعًا، أو ظلت إدارة رأس المال العامل ضعيفة، فقد يظل منظور تدفق الأموال يشير إلى ضعف هيكلي خلف التحسن في المركز النقدي.
اقرأ أيضًا: دليل «أهمية تسوية الحسابات وخطواتها»
أيهما ينبغي أن تعتمد عليه الشركات في الإمارات أكثر؟
هذه ليست مقارنة يفوز فيها طرف ويخسر الآخر. فالسؤال الأجدى هو أي الأداتين أكثر أهمية للقرار الذي تحاول الإدارة المالية اتخاذه.
في التقارير الرسمية، تكون الأولوية الأوضح للتدفق النقدي، فهو أداة القوائم المالية المعترف بها لفهم النقد وما يعادله خلال فترة معينة. أما في التحليل الداخلي، فلا يزال تدفق الأموال قادرًا على إضافة قيمة عندما تحتاج الإدارة إلى تفسير أشمل لحركة رأس المال العامل والمركز المالي.
في التقارير النظامية، يأتي التدفق النقدي أولًا
يرتبط التدفق النقدي ارتباطًا مباشرًا بالتقارير المالية الرسمية لأنه يبيّن كيف تحركت السيولة عبر الأنشطة التشغيلية والاستثمارية والتمويلية. وهذا يجعله المنظور الأهم لانضباط التقارير المالية، والتواصل المالي، وتفسير الجهات الخارجية للسيولة.
وبالنسبة إلى معظم الفرق المالية، يعني ذلك أن للتدفق النقدي وزنًا أكبر وأكثر إلحاحًا عندما يتعلق الأمر بالتقارير النظامية أو المراجعة المالية الرسمية.
في التحليل الداخلي، لا يزال لتدفق الأموال دور
يظل تدفق الأموال مفيدًا عندما تريد الإدارة فهم كيفية تحرّك الأموال داخل الشركة بما يتجاوز النقد وحده. وقد يساعد على تفسير سبب شعور الشركة بضيق مالي أكبر حتى عندما تبدو الإيرادات أو الأرباح مستقرة.
ويكون ذلك مهمًا بشكل خاص في الشركات التي تنمو، أو تحتفظ بقدر أكبر من رأس المال العامل، أو تموّل التوسع من خلال تغيرات في الالتزامات أو مصادر أموال طويلة الأجل.
السؤال الأجدى: ما المشكلة التي تحاول الإدارة المالية حلها؟
إذا كانت المسألة تتعلق بانضباط المدفوعات أو توقيت السيولة أو المرونة المالية في المدى القريب، فالتدفق النقدي هو الأداة الأنسب.
وإذا كانت المسألة تتعلق بكيفية توظيف الموارد، أو كيفية تغيّر رأس المال العامل، أو التغيرات في قائمة المركز المالي التي تفسّر المركز الحالي، فإن تدفق الأموال يضيف نوعًا مختلفًا من الوضوح.
والخطأ لا يكمن في اختيار إحدى الأداتين دون الأخرى، بل في استخدام الأداة الخاطئة للسؤال الخاطئ.
مقال ذو صلة: دليل «توقعات التدفق النقدي»
الخطأ هو استخدام إحدى الأداتين بديلًا عن الأخرى
تواجه الفرق المالية مشكلات عندما تتعامل مع التدفق النقدي وتدفق الأموال على أنهما مسمّيان متبادلان، لا منظوران تحليليان مختلفان. والنتيجة عادةً فقدان الدقة في التقارير وفي اتخاذ القرار على حد سواء.
فقد تعتمد شركة ما على التدفق النقدي اعتمادًا مفرطًا فيفوتها أن الموارد تُستهلك باطّراد في الذمم المدينة أو المخزون أو بنود أخرى من رأس المال العامل. وقد تعتمد شركة أخرى على التحليل الأشمل للحركة فتقلل من تقدير الضغط الفوري على السيولة، لأن النقد المتاح فعليًا لا يحظى بالاهتمام الكافي.
التدفق النقدي وحده لا يفسّر كل تغيّر في قائمة المركز المالي
التدفق النقدي ضروري لفهم السيولة، لكنه لا يفسّر كل تغيّر في المركز المالي. فإذا أرادت الإدارة المالية فهم كيفية تغيّر رأس المال العامل أو سبب ازدياد الضغط على الشركة من فترة إلى أخرى، فقد لا يكفي منظور يقتصر على النقد.
تدفق الأموال وحده لا يحمي السيولة
قد يساعد تدفق الأموال على تفسير الحركة الأشمل للموارد، لكنه لا يغني عن إدارة النقد الفعلي. فالشركة لا تستطيع صرف الرواتب أو سداد التزاماتها للمورّدين أو الحفاظ على مرونتها بالاعتماد على التحليل وحده. وتظل السيولة بحاجة إلى متابعة مباشرة خاصة بها.
تبدأ الرقابة المالية الأفضل باستخدام الأداة الصحيحة
لا تنشغل الفرق المالية المتمكنة بالجدل حول أي المفهومين أفضل بشكل عام، بل تحدد أيهما يفيد في المسألة المحددة التي أمامها.
وهذا ما يحقق رقابة أفضل. فالتدفق النقدي يدعم انضباط السيولة، وتدفق الأموال يدعم التحليل المالي الأشمل. واستخدام كل منهما في سياقه الصحيح يؤدي إلى تفسير أوضح، وتخطيط أفضل، وجوانب أقل تغيب عن نظر الإدارة.
اقرأ أيضًا: دليل «التخطيط والتحليل المالي»
كيف تساعد الآن الفرق المالية على تعزيز الرقابة على النقد التشغيلي؟
قد يخدم التدفق النقدي وتدفق الأموال أغراضًا تحليلية مختلفة، لكن كليهما يعتمد على أمر واحد، وهو أن الإدارة المالية تحتاج إلى اطلاع دقيق على ما تنفقه الشركة، ومتى تحدث المعاملات، ومدى سرعة مراجعتها وتسويتها.
في الآن، لا نقدّم أنفسنا بوصفنا أداة لإعداد القوائم المالية أو منصة لتحليل رأس المال العامل، بل نساعد الفرق المالية على تعزيز الرقابة على النقد التشغيلي، حيث يؤثر الاطلاع على الإنفاق ومسارات الموافقة وتسوية الحسابات وتوقيت المعاملات تأثيرًا مباشرًا في مدى الثقة التي يمكن بها إدارة النقد.
- بطاقات الشركات المزودة بضوابط الإنفاق
نوفّر في الآن بطاقات للشركات بحدود إنفاق وضوابط للسياسات قابلة للتخصيص، تساعد الشركات على إدارة إنفاقها ضمن الحدود المعتمدة، بدلًا من اكتشاف المشكلات بعد أن تكون الأموال قد خرجت من الشركة بالفعل. - مسارات موافقة منظمة قبل حدوث الإنفاق
تساعد مسارات الموافقة لدينا الفرق المالية على ضمان مراجعة المصروفات قبل الالتزام بها، ما يدعم انضباطًا أفضل في توقيت الإنفاق وتطبيق السياسات. - الاطلاع الفوري على إنفاق الشركة
نوفّر للشركات اطلاعًا مركزيًا على الإنفاق لحظة حدوثه، ما يسهّل تتبع أوجه استخدام النقد التشغيلي عبر الفرق والفئات والمورّدين. - جمع الإيصالات وتسجيل بياناتها وتوثيقها بشكل أسرع
يمكن جمع الإيصالات وربطها بالمعاملات بكفاءة أكبر، ما يقلل النقص في المستندات ويسهّل التحقق من الإنفاق. - تسوية حسابات أدق ومزامنة مع الأنظمة المحاسبية
بفضل التكامل مع أنظمة مثل Xero وQuickBooks وNetSuite وMicrosoft Dynamics، تستطيع الفرق المالية تقليل الجهد اليدوي في تسوية الحسابات، وضمان انتقال بيانات الإنفاق إلى النظام المحاسبي بدقة أكبر. - رقابة أفضل على التدفقات النقدية الخارجة اليومية
بالنسبة إلى الفرق المالية التي تركز على انضباط السيولة، تكتسب هذه الرقابة اليومية أهمية كبيرة. فالاطلاع الأفضل وتسوية الحسابات بشكل أسرع يسهّلان فهم الحركة الفعلية للنقد التشغيلي بدلًا من إعادة بنائها لاحقًا.
ومن الناحية العملية، يعني ذلك أن الإدارة المالية تستطيع إدارة الرقابة على النقد التشغيلي بثقة أكبر. فالبيانات أوضح، والموافقات أكثر تنظيمًا، وسجل المعاملات أسهل في التتبع عبر دورة الإنفاق بأكملها.
مقال ذو صلة: مقال «أهمية أدوات إدارة الإنفاق في الشركات»
الخاتمة
كثيرًا ما يُناقش التدفق النقدي وتدفق الأموال معًا لأن كليهما يفسّر الحركة المالية خلال فترة معينة، لكنهما ليسا متطابقين. فالتدفق النقدي يبيّن ما حدث للسيولة، بينما يساعد تدفق الأموال على تفسير كيفية تحرّك الموارد المالية داخل الشركة، ولا سيما عبر رأس المال العامل والتغيرات الأشمل في قائمة المركز المالي.
ويكتسب هذا الفرق أهميته لأن القرارات المالية لا تعالج جميعها المشكلة نفسها. فبعضها يعتمد على النقد المتاح فعليًا، وبعضها الآخر يعتمد على فهم المواضع التي استُهلكت فيها الأموال، وكيفية تغيّر قائمة المركز المالي، أو سبب شعور الشركة بضيق مالي حتى عندما تبدو صورة النقد مقبولة.
والنهج الأفضل ليس اختيار أحدهما وإهمال الآخر، بل استخدام كل أداة عن قصد. فالفرق المالية التي تفعل ذلك تفسّر الأداء بوضوح أكبر في الغالب، وتخطط بدقة أعلى، وتتجنب الاعتماد على مؤشرات السيولة بديلًا عن التحليل المالي الأشمل.
وعندما ينتقل التركيز من التحليل إلى الرقابة، يصبح الاطلاع على الإنفاق أمرًا بالغ الأهمية. في الآن، نساعد الفرق المالية على إبقاء إنفاق الشركة واضحًا وخاضعًا للضوابط وأسهل في التسوية، بحيث تصبح إدارة النقد التشغيلي أسهل وأكثر ثقة. احجز عرضًا توضيحيًا اليوم!
تنظر قائمة التدفقات النقدية إلى الماضي، لذا استخدم معها أداة اختبار الضغط على التدفق النقدي المجانية لترى وضعك خلال الأشهر القليلة المقبلة إذا تباطأ التحصيل. وعندما تريد أن تجمع الإنفاق والموافقات والمزامنة مع الأنظمة المحاسبية في حساب واحد، فإن حساب الأعمال من الآن المبني على الذكاء الاصطناعي يتيح لك ذلك، ويمنحك أرباحًا على النقد الذي لم تستخدمه بعد.
الأسئلة الشائعة
1. هل لا يزال لتدفق الأموال أهمية إذا كانت الشركات تُعدّ قائمة التدفقات النقدية بالفعل؟
نعم، فقد يظل مفيدًا في التحليل المالي الداخلي. إذ تُظهر قائمة التدفقات النقدية حركة السيولة، بينما يمكن أن يساعد تدفق الأموال على تفسير التغيرات الأشمل في رأس المال العامل وكيفية توظيف الموارد المالية خلال فترة معينة.
2. أيهما أكثر أهمية في القرارات قصيرة الأجل: التدفق النقدي أم تدفق الأموال؟
يكون التدفق النقدي عادةً أكثر أهمية في القرارات قصيرة الأجل لأنه يساعد الإدارة المالية على تقييم السيولة والقدرة على السداد والالتزامات القريبة. ويكون تدفق الأموال أقل فائدة عندما تتعلق المسألة بتوفر النقد الفوري.
3. هل يمكن أن يكون للشركة تدفق نقدي موجب وتواجه مع ذلك ضغطًا ماليًا؟
نعم. قد تُظهر الشركة مركزًا نقديًا موجبًا خلال فترة ما بسبب الاقتراض أو تأجيل المدفوعات أو اختلاف التوقيت، بينما لا تزال تواجه ضغطًا كامنًا في الذمم المدينة أو المخزون أو في هيكل رأس المال العامل بوجه عام.
4. هل يُعد تدفق الأموال جزءًا من التقارير المالية الإلزامية في الإمارات؟
من الناحية العملية، تعتمد الفرق المالية على قائمة التدفقات النقدية في التقارير المالية الرسمية، بينما يُستخدم تدفق الأموال في الغالب أداةً للتحليل الداخلي. وهذا أحد الأسباب التي تجعل من الخطأ معاملة المفهومين على أنهما متبادلان.
5. هل يكتسب تدفق الأموال أهمية أكبر في الشركات التي تمر بمرحلة نمو؟
كثيرًا ما يصبح أكثر فائدة في الشركات التي تمر بمرحلة نمو، لأن التوسع يؤدي عادةً إلى حركة أوضح في رأس المال العامل، وقرارات تمويل، وتغيرات في قائمة المركز المالي لا يفسّرها التدفق النقدي وحده تفسيرًا كاملًا في جميع الأحوال.
6. كيف تستطيع الفرق المالية جعل تحليل التدفق النقدي أكثر موثوقية في العمليات اليومية؟
تتحسن جودة تحليل التدفق النقدي عندما يكون الإنفاق واضحًا في وقت مبكر، والموافقات منظمة، والمستندات موثقة في وقتها، وتسوية الحسابات تتم دون تأخير طويل. ومن دون هذا الانضباط التشغيلي، تصل حتى التقارير الجيدة متأخرة جدًا بحيث لا تفيد في تحسين الرقابة.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management