


تجيب إيرادات السطر الأعلى وأرباح السطر الأخير عن أسئلة مختلفة، لذلك تحتاج الفرق المالية إلى قراءتهما معًا لمعرفة ما إذا كان النمو يتحول فعلًا إلى ربح.
- إيرادات السطر الأعلى هي الأموال التي تحققها الشركة من عملياتها الأساسية قبل خصم أي مصروفات.
- السطر الأخير هو صافي الربح، أي ما يتبقى بعد خصم التكاليف المباشرة والمصروفات التشغيلية والفوائد والضرائب جميعها في قائمة الدخل.
- النمو القوي في الإيرادات لا يعني تلقائيًا ربحًا أعلى، لأن التكاليف قد ترتفع بوتيرة أسرع من المبيعات وتقلّص هوامش الربح تدريجيًا دون أن يُلاحَظ ذلك.
- تتابع الفرق المالية المؤشرين كلًّا على حدة، لأن الإيرادات تُظهر الزخم التجاري، بينما يُظهر الربح مقدار ما تحتفظ به الشركة فعلًا من هذا النشاط.
- تساعد الآن على حماية الفارق بينهما من خلال حدود الإنفاق على بطاقات الشركات، ومسارات الموافقة قبل حدوث الإنفاق، والاطلاع الفوري على الإنفاق، والتكامل مع الأنظمة المحاسبية لتسوية حسابات أدق.
قد تبدو الإيرادات قوية على الورق، ومع ذلك تنتهي الإدارة إلى نتيجة ربحية ضعيفة. هذا هو الفارق الذي تسعى الفرق المالية إلى فهمه عند مقارنة السطر الأعلى في قائمة الدخل (الإيرادات) بالسطر الأخير (صافي الربح)، ولهذا السبب أيضًا لا تكفي الإيرادات وحدها أبدًا. وتُظهر بيانات هوامش الربح حسب القطاع الصادرة عن كلية ستيرن لإدارة الأعمال بجامعة نيويورك في يناير 2026 مدى اتساع الفجوة في الربحية، إذ تتراوح هوامش صافي الربح بين %9.42- في قطاع الإلكترونيات الاستهلاكية و%28.89 في بنوك المراكز المالية الكبرى، وذلك قبل النظر في مدى انضباط كل شركة في إدارة تكاليفها.
ولهذا يكتسب هذا التمييز أهميته. فالسطر الأعلى يُظهر حجم الدخل الذي حققته الشركة قبل المصروفات، بينما يُظهر السطر الأخير ما يتبقى بعد خصم التكاليف المباشرة والمصروفات التشغيلية والفوائد والضرائب في قائمة الدخل. ومن الناحية العملية، يعني ذلك أن الشركة قد تسجّل نموًا في الإيرادات بينما تتراجع ربحيتها إذا ارتفعت التكاليف بسرعة كبيرة أو ضعفت هوامش الربح.
يشرح هذا المقال معنى إيرادات السطر الأعلى، وكيف تختلف عن السطر الأخير، وأين تقع المصروفات بينهما، ولماذا تحتاج الفرق المالية إلى رؤية واضحة للمسار الكامل من المبيعات إلى الربح.
الخلاصة
- إيرادات السطر الأعلى هي الدخل الذي تحققه الشركة من عملياتها الأساسية قبل خصم المصروفات.
- يشير السطر الأخير إلى صافي الربح بعد خصم التكاليف والمصروفات الرئيسية.
- النمو القوي في السطر الأعلى لا يتحول تلقائيًا إلى ربحية أعلى.
- تتابع الفرق المالية السطر الأعلى والسطر الأخير كلًّا على حدة لأنهما يجيبان عن أسئلة مختلفة تتعلق بالأداء.
- يتحدد المسار بين الإيرادات والربح بمدى ضبط التكاليف، والانضباط في الموافقات، ووضوح المصروفات.
- تساعد الآن الشركات على حماية هذا المسار من خلال اطلاع أوضح على الإنفاق، ومسارات الموافقة، وضبط المصروفات.
مقال ذو صلة: دليل «تحليل مصروفات الأعمال»
ما معنى إيرادات السطر الأعلى؟
إيرادات السطر الأعلى هي الإيرادات التي تظهر في أعلى قائمة الدخل. ويُقصد بها عادةً الدخل الذي تحققه الشركة من عملياتها المعتادة قبل خصم المصروفات، ولهذا ترتبط غالبًا بإجمالي المبيعات أو الإيرادات التشغيلية بحسب سياق إعداد التقارير.
وتُسمّى بالسطر الأعلى ببساطة بسبب موقعها في قائمة الدخل. فبدءًا منها، تُخصم فئات مختلفة من التكاليف والمصروفات كلما انتقلت إلى أسفل القائمة، حتى تصل إلى مقاييس الربح في الجزء الأدنى من التقرير، بما في ذلك رقم صافي الدخل النهائي.
- لماذا يُسمّى السطر الأعلى؟
تظهر الإيرادات في أعلى قائمة الدخل، ولذلك أصبح مصطلح «السطر الأعلى» التسمية المختصرة المعتادة لأداء المبيعات أو الإيرادات. وعندما تتحدث الإدارة عن نمو السطر الأعلى، فإنها تقصد عادةً أن الإيرادات في ازدياد. - ما الذي تشمله الإيرادات عادةً؟
تشمل الإيرادات عمومًا الدخل الناتج عن الأنشطة الأساسية للشركة، مثل بيع المنتجات أو تقديم الخدمات. وبحسب طريقة إعداد التقارير، قد تعرض الشركات إجمالي الإيرادات أو صافي الإيرادات، أو تفصّل الإيرادات حسب الفئة أو المنتج أو المنطقة الجغرافية. - لماذا تهم إيرادات السطر الأعلى؟
تساعد إيرادات السطر الأعلى الإدارة على تقييم ما إذا كانت الشركة تحقق نشاطًا تجاريًا كافيًا. وهي من أوضح مؤشرات الطلب في السوق وزخم المبيعات وحجم الأعمال، وإن كانت لا تُظهر الربحية بمفردها.
اقرأ أيضًا: دليل «فهم القوائم المالية للمبتدئين»
ما هو السطر الأخير؟
يشير السطر الأخير إلى صافي الدخل أو صافي الربح، وهو المبلغ المتبقي بعد أن تخصم الشركة تكاليفها ومصروفاتها من الإيرادات، بما في ذلك المصروفات التشغيلية، والفوائد والضرائب حيثما وُجدت. ويقع في أسفل قائمة الدخل، ومن هنا جاءت التسمية.
وهنا أيضًا يجدر تصحيح عبارة «مصروفات السطر الأخير». فالسطر الأخير ليس فئة من فئات المصروفات، بل هو رقم الربح النهائي بعد خصم المصروفات. لذلك، عندما يبحث الناس عن «مصروفات السطر الأخير»، فإنهم يقصدون عادةً مجموعة التكاليف التي تُخفّض الإيرادات وصولًا إلى صافي الربح.
- لماذا يُسمّى السطر الأخير؟
يظهر صافي الدخل في أسفل قائمة الدخل أو بالقرب منه، ولذلك عُرف بالسطر الأخير. وفي لغة الإدارة، يُقصد به عادةً نتيجة الربحية النهائية للفترة. - ما الذي يُخصم قبل الوصول إليه؟
يشمل المسار من السطر الأعلى إلى السطر الأخير عادةً التكاليف المباشرة، والمصروفات التشغيلية، وخصومات أخرى مثل الفوائد والضرائب. ويختلف العرض الدقيق من شركة إلى أخرى، لكن المبدأ يبقى واحدًا: الربح هو ما يتبقى بعد هذه الخصومات. - لماذا يهم السطر الأخير الإدارة؟
يهم السطر الأخير لأنه يُظهر ما إذا كانت الشركة تحتفظ بقيمة كافية بعد تحميل هيكل تكاليفها. ويشير السطر الأخير القوي إلى أن الشركة لا تكتفي بتحقيق الإيرادات، بل تحوّل أيضًا جزءًا كافيًا منها إلى ربح.
مقال ذو صلة: دليل «أنواع مصروفات الأعمال وإدارتها»
إيرادات السطر الأعلى مقابل السطر الأخير
ترتبط إيرادات السطر الأعلى بأرباح السطر الأخير، لكن لا يمكن استخدام أحدهما مكان الآخر. فالسطر الأعلى يُظهر حجم الأموال التي تحققها الشركة، بينما يُظهر السطر الأخير مقدار ما يتبقى منها بعد أن تتحمل الشركة قاعدة تكاليفها. ولهذا تستخدمهما الفرق المالية للإجابة عن أسئلة مختلفة.
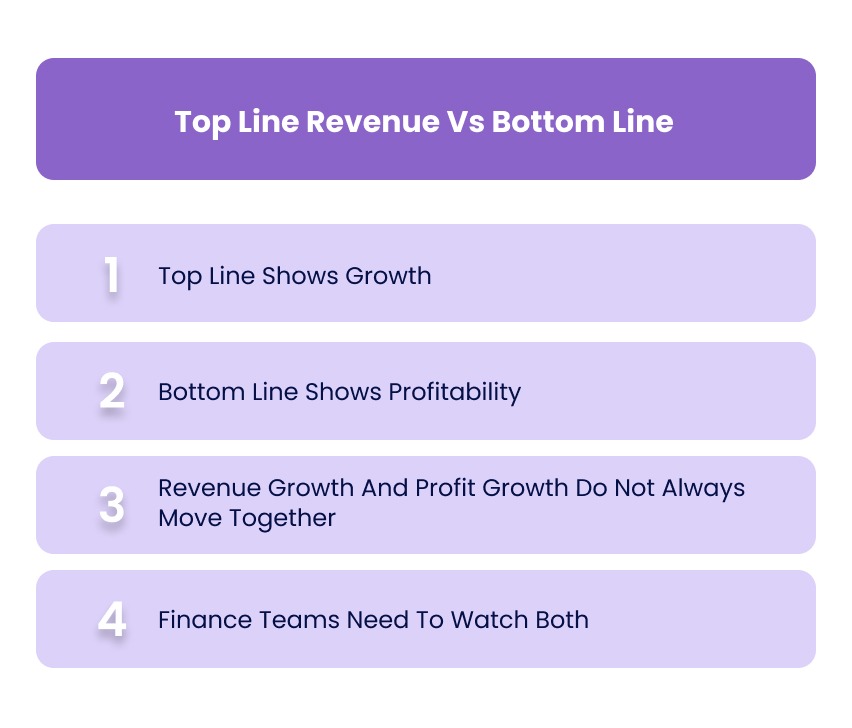
1. السطر الأعلى يُظهر النمو
تُستخدم إيرادات السطر الأعلى غالبًا لتقييم النمو التجاري. فإذا كانت الإيرادات ترتفع، فهذا يشير عادةً إلى أن الشركة تبيع أكثر، أو تفرض أسعارًا أعلى، أو تتوسع في أسواق جديدة، أو أن طلب العملاء يتحسن بطريقة ما.
2. السطر الأخير يُظهر الربحية
يُظهر السطر الأخير ما إذا كانت تلك الإيرادات تتحول إلى ربح فعلي بعد خصم التكاليف. فقد تسجّل الشركة نموًا لافتًا في الإيرادات، ومع ذلك تحقق ربحية ضعيفة إذا ارتفعت المصروفات بسرعة كبيرة في الوقت نفسه.
اطّلع على كيف ينعكس أثر الهوامش نفسه على إحدى نسب الربحية التي يتابعها المستثمرون مباشرة.
3. نمو الإيرادات ونمو الأرباح لا يسيران دائمًا في الاتجاه نفسه
تكمن أهمية العلاقة بين السطر الأعلى والسطر الأخير تحديدًا في أنهما لا يتحركان دائمًا في الاتجاه نفسه. فقد ترتفع الإيرادات بينما ينخفض صافي الدخل، أو قد يتحسن الربح بفضل خفض التكاليف حتى عندما تبقى الإيرادات ثابتة.
4. على الفرق المالية متابعة الاثنين معًا
تكون التقارير الإدارية أقوى عندما يُقرأ المنظوران معًا. فالإيرادات تساعد على تفسير حجم الأعمال والزخم التجاري، بينما يساعد السطر الأخير على تفسير ما إذا كانت الشركة تضبط تكاليفها بما يكفي لتحويل هذا النشاط إلى ربح.
اقرأ أيضًا: مقال «الفرق بين إعداد الموازنة والتنبؤ المالي»
أين تقع المصروفات بين السطر الأعلى والسطر الأخير؟
المصروفات هي ما يقع بين إيرادات السطر الأعلى وأرباح السطر الأخير في قائمة الدخل. فالقائمة نفسها مصممة لتوضيح كيف تتحول الإيرادات إلى ربح أو خسارة خلال فترة معينة، من خلال خصم فئات مختلفة من التكاليف والمصروفات تباعًا.
- التكاليف المباشرة
هي التكاليف المرتبطة بصورة أكثر مباشرة بإنتاج المنتج أو تقديم الخدمة. وتؤثر في مجمل الربح قبل أن تصل الشركة إلى تحليل المصروفات التشغيلية. - المصروفات التشغيلية
تشمل تكاليف تشغيل الشركة، مثل الرواتب والإيجار والبرمجيات والتسويق والمصروفات الإدارية. وهي غالبًا السبب الرئيسي في عدم انتقال النمو القوي في السطر الأعلى بالكامل إلى السطر الأخير. - الفوائد والضرائب
بعد قياس الأداء التشغيلي، قد تُخفّض تكاليف التمويل والضرائب ما يتبقى من صافي الربح بدرجة أكبر. وهذا جزء من سبب تقديم السطر الأخير صورة أشمل عن الربحية مقارنة بالإيرادات وحدها. - المكاسب أو الخسائر غير المتكررة حيثما وُجدت
قد تتضمن بعض الفترات أيضًا بنودًا غير اعتيادية تؤثر في صافي الربح المُعلن. ولا تعكس هذه البنود دائمًا قوة العمليات الأساسية، ولهذا تفسّر الفرق المالية السطر الأخير عادةً في سياقه وليس بمعزل عنه.
اطّلع على الموضع الذي يحدث فيه هذا الفصل في قائمة الدخل الفعلية، بندًا بندًا.
مقال ذو صلة: مقال «الفروق بين المصروفات المباشرة وغير المباشرة»
لماذا تتابع الفرق المالية السطر الأعلى والسطر الأخير كلًّا على حدة؟
تتابع الفرق المالية السطر الأعلى والسطر الأخير كلًّا على حدة لأنهما يجيبان عن أسئلة إدارية مختلفة. فالإيرادات تساعد على تفسير الزخم التجاري، بينما يساعد السطر الأخير على تفسير ما إذا كان هذا الزخم يتحول إلى ربح بعد أن تتحمل الشركة قاعدة تكاليفها. والاكتفاء بالنظر إلى أحدهما فقط قد يعطي صورة مشوّهة عن الأداء.
ويزداد هذا التمييز أهمية مع نمو الشركة. فقد ترتفع الإيرادات بسبب زيادة المبيعات أو تغيير الأسعار أو التوسع، لكن الربحية قد تضعف رغم ذلك إذا ارتفعت التكاليف التشغيلية أو تكاليف تنفيذ الطلبات وتوصيلها أو التكاليف العامة بوتيرة أسرع من المتوقع. وبالمثل، قد يتحسن الربح على المدى القصير بفضل خفض التكاليف حتى لو لم تكن جودة الإيرادات تتحسن بصورة مستدامة.
- نمو الإيرادات لا يضمن قوة هوامش الربح
قد تبيع الشركة أكثر دون أن تحافظ على قدر كافٍ من مجمل الربح أو هامش الربح التشغيلي. ولهذا يجب قراءة نمو السطر الأعلى في سياق التكاليف. - ضبط التكاليف وحده لا يضمن نموًا سليمًا
يمكن للشركة أن تحسّن السطر الأخير من خلال انضباط أكبر في التكاليف، لكن ذلك لا يعني تلقائيًا أن قدرتها على توليد الإيرادات تزداد قوة. - يجب قراءة التسعير ومزيج المبيعات والانضباط في المصروفات معًا
تحتاج الفرق المالية عادةً إلى ما هو أبعد من الأرقام الرئيسية، إذ عليها أن تفهم أي المنتجات أو العملاء أو القنوات تقود النمو، وما أثر هذه الخيارات على هوامش الربح. - التقارير الإدارية تحتاج إلى المنظورين معًا
تُظهر التقارير الأقوى عادةً حجم ما حققته الشركة ومقدار ما احتفظت به منه. وهذا يمنح الإدارة رؤية أكثر توازنًا للأداء ولجودة القرارات.
اقرأ أيضًا: دليل «إعداد خطة مالية فعالة»
ما الذي يمكن أن يحسّن إيرادات السطر الأعلى؟
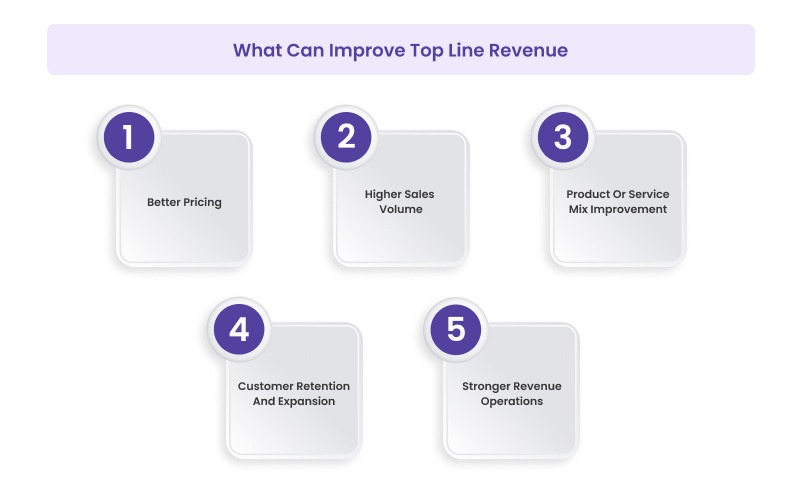
يعني تحسين إيرادات السطر الأعلى عادةً زيادة ما تحققه الشركة من عملياتها الأساسية. وقد يتحقق ذلك من خلال تسعير أفضل، أو حجم مبيعات أكبر، أو احتفاظ أقوى بالعملاء، أو مزيج أفضل من المنتجات والعملاء. ولا يتطلب نمو الإيرادات دائمًا تحولًا استراتيجيًا جذريًا، ففي كثير من الحالات يأتي من تحسين قدرة الشركة على تحويل الطلب إلى دخل فعلي.
1. تسعير أفضل
إذا كان لدى الشركة مجال لتحسين أسعارها دون الإضرار بالطلب بشكل ملموس، فقد ترتفع إيرادات السطر الأعلى حتى عندما يظل حجم المبيعات مستقرًا نسبيًا. ولهذا يُعد التسعير غالبًا من أكثر محركات نمو الإيرادات مباشرة.
2. حجم مبيعات أكبر
قد يرتفع السطر الأعلى أيضًا لأن الشركة تبيع وحدات أكثر، أو تخدم عددًا أكبر من العملاء، أو توسّع نطاق وصولها إلى السوق. وهذا هو المسار الذي يربطه معظم الناس أولًا بنمو الإيرادات.
3. تحسين مزيج المنتجات أو الخدمات
لا تتساوى الإيرادات كلها في قيمتها. فالمزيج الأفضل من المنتجات أو الخدمات أو العملاء ذوي القيمة الأعلى يمكن أن يعزز أداء السطر الأعلى ويدعم في الوقت نفسه ربحية أفضل.
4. الاحتفاظ بالعملاء والتوسع معهم
غالبًا ما يكون دعم نمو الإيرادات أسهل عندما يبقى العملاء الحاليون لفترة أطول، أو يشترون أكثر، أو يوسّعون استخدامهم للمنتج أو الخدمة. ولهذا قد تكون جودة الاحتفاظ بالعملاء بأهمية اكتساب عملاء جدد نفسها.
5. عمليات إيرادات أقوى
تتحسن الإيرادات بصورة أكثر اتساقًا عندما تكون عروض الأسعار والفوترة والتحصيل وبيانات المبيعات أفضل تنظيمًا. فعمليات الإيرادات الأدق والأكثر تنظيمًا تساعد الشركات على تحويل النشاط التجاري إلى دخل مُثبت في التقارير بموثوقية أكبر.
مقال ذو صلة: دليل «فهم القوائم المالية للمبتدئين»
ما الذي يمكن أن يحسّن السطر الأخير؟
يتعلق تحسين السطر الأخير بزيادة مقدار الربح الذي تحتفظ به الشركة بعد خصم التكاليف والمصروفات من الإيرادات. ولا يتطلب ذلك دائمًا نموًا كبيرًا في الإيرادات، ففي كثير من الحالات يأتي تحسين السطر الأخير من ضبط أقوى للتكاليف، وإجراءات عمل أكثر انضباطًا، وتقليل تسرب الأموال بين مرحلة الإنفاق ومرحلة إعداد التقارير.
والفارق المهم هنا أن تحسين السطر الأخير لا يعني مجرد خفض الإنفاق في كل مكان، بل يعني الإنفاق بضوابط أكبر، والحد من الهدر، والتمييز بين التكاليف التي تساعد الشركة فعلًا على النمو والتكاليف التي تُضعف الربحية تدريجيًا دون أن يُلاحَظ ذلك.
1. خفض التكاليف التشغيلية غير الضرورية
كثيرًا ما تحسّن الشركات السطر الأخير بخفض التكاليف التي لا تحقق قيمة كافية، مثل الأدوات المكررة، والاشتراكات منخفضة القيمة، والإنفاق التقديري غير المنضبط، وأوجه القصور الإدارية التي يمكن تجنبها.
2. مشتريات وضوابط إنفاق أفضل
يمكن أن تُسهم إجراءات شراء أقوى في الحد من تسرب التكاليف، وتعزيز الانضباط في التعامل مع المورّدين، ومنع ارتفاع المصروفات دون وضوح أو مبرر. وهذه من أوضح الطرق التي تحمي بها الفرق المالية الربحية دون الإضرار بالعمليات.
3. مسارات موافقة أكثر إحكامًا
عندما تكون مسارات الموافقة ضعيفة، كثيرًا ما تفقد الشركة السيطرة على توقيت صرف الأموال، ومن يصرفها، ولأي سبب. أما هيكل الموافقات الأفضل فيعزز الانضباط في التكاليف قبل حدوث الإنفاق، بدلًا من البحث عن تبرير له بعد وقوعه.
4. تقليل تسرب المصروفات
كثيرًا ما ينشأ تسرب المصروفات عن مشكلات صغيرة لكنها متكررة، مثل غياب الضوابط، وتكرار عمليات الشراء، وضعف الالتزام بالسياسات، وضعف التوثيق. وقد لا تبدو هذه المشكلات كبيرة كلٌّ على حدة، لكنها مجتمعةً قد تُضعف السطر الأخير بشكل مطّرد.
5. اطلاع أوضح على هوامش الربح
يصبح تحسين السطر الأخير أسهل عندما تعرف الشركة أي المنتجات أو الفرق أو مراكز التكلفة تضغط على هوامش الربح. فهذا الاطلاع يسهّل معالجة ضعف الربحية قبل أن يترسخ في نموذج التشغيل.
اقرأ أيضًا: دليل «فهم إدارة التكاليف: الخطوات الرئيسية والفوائد»
ما الذي ينبغي أن تتابعه الإدارة إلى جانب السطر الأعلى والسطر الأخير؟
للسطر الأعلى والسطر الأخير أهمية كبيرة، لكنهما وحدهما لا يقدمان صورة كاملة. فالإدارة تحتاج عادةً إلى مجموعة أوسع من المؤشرات لتعرف ما إذا كانت الإيرادات سليمة، والربح مستدامًا، وأداء التكاليف يتحسن للأسباب الصحيحة.
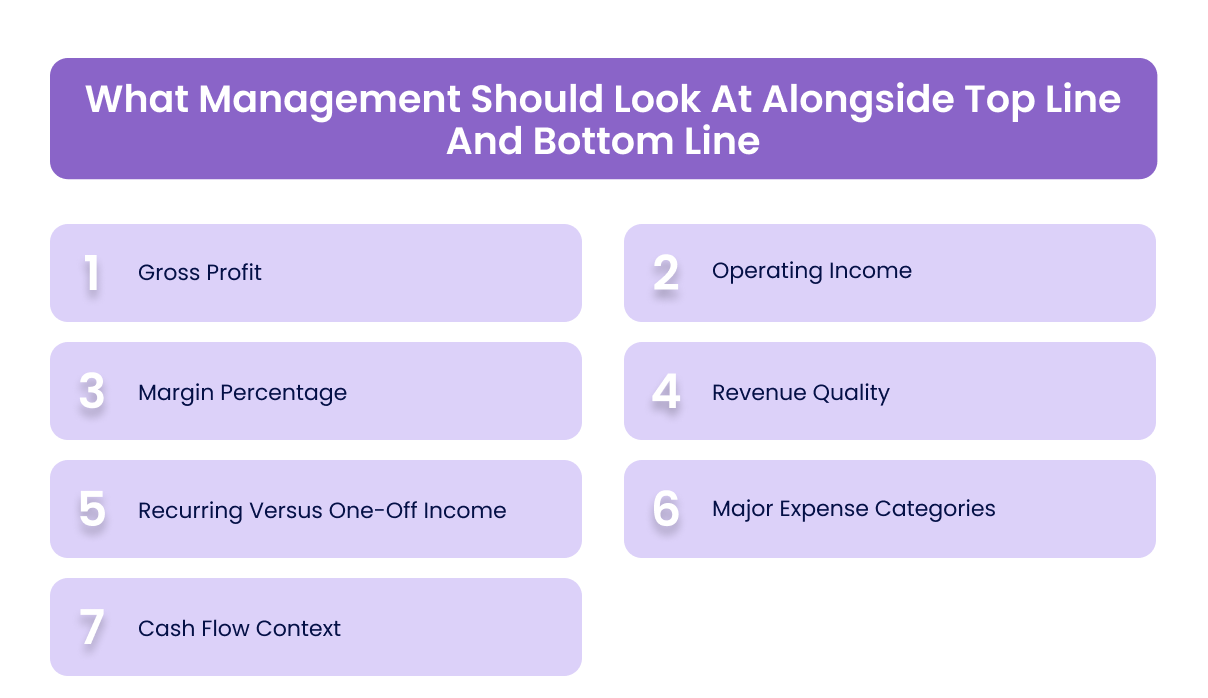
ولهذا لا ينبغي أن تتوقف التقارير عند رقمين رئيسيين، بل يجب أن تُظهر أيضًا ما يقع بينهما، وحركة النقد المرتبطة بهما، وما إذا كانت الجودة الفعلية للإيرادات والمصروفات تتحسن حقًا.
- مجمل الربح
يساعد الإدارة على معرفة مقدار الإيرادات المتبقي بعد التكاليف المباشرة، وما إذا كانت الشركة تحافظ على القيمة قبل تحميل المصروفات التشغيلية. - الدخل التشغيلي
يقدّم صورة أوضح عن الربحية من العمليات المعتادة قبل احتساب أثر الفوائد والضرائب. - نسبة هامش الربح
تزداد أهمية نمو الإيرادات عندما تكون هوامش الربح جيدة بما يكفي لتحويل هذا النمو إلى ربح قابل للاستخدام. - جودة الإيرادات
ينبغي أن تعرف الإدارة ما إذا كان النمو متكررًا وقابلًا للاستمرار وقويًا من الناحية التجارية، وليس متضخمًا بفعل نشاط غير متكرر. - الدخل المتكرر مقابل الدخل غير المتكرر
يكتسب هذا التمييز أهميته لأن الإيرادات المؤقتة قد تجعل السطر الأعلى يبدو أقوى مما يسمح به نموذج العمل فعلًا على المدى الطويل. - فئات المصروفات الرئيسية
تحتاج الفرق المالية عادةً إلى الاطلاع على المواضع التي ترتفع فيها التكاليف، وعلى الفئات التي تضغط على الربحية أكثر من غيرها. - سياق التدفق النقدي
قد تسجّل الشركة إيرادات بل وأرباحًا، بينما تواجه ضغوطًا على السيولة، ولهذا يظل التدفق النقدي جزءًا أساسيًا من الصورة الكاملة.
مقال ذو صلة: دليل «التدفقات النقدية من الأنشطة التشغيلية»
كيف تساعد الآن الشركات على حماية المسار من السطر الأعلى إلى السطر الأخير؟
يبدأ دور منصة الآن عند النقطة التي تبدأ فيها قرارات الإنفاق اليومية في تقليص الإيرادات. فهي لا تؤثر في السطر الأعلى مباشرة، لكنها تمنح الفرق المالية سيطرة أكبر على المصروفات الواقعة بين الإيرادات وصافي الربح، حتى لا تضعف الربحية بسبب ضعف الاطلاع على الإنفاق، أو ضعف الموافقات، أو تشتت تتبع المصروفات.
- بطاقات الشركات مع حدود للإنفاق وضوابط على المورّدين
تتيح الآن للشركات إصدار بطاقات شركات بحدود إنفاق وقيود على المورّدين. ويساعد ذلك على ضبط الإنفاق التشغيلي قبل أن يتحول إلى تسرب غير ضروري في التكاليف. - مسارات الموافقة قبل حدوث الإنفاق
تدعم الآن مسارات موافقة مخصصة، بحيث يمكن مراجعة المشتريات والمصروفات قبل الالتزام بصرف الأموال. وهذا يعزز الانضباط في التكاليف في مرحلة مبكرة من العملية بدلًا من الاعتماد على المعالجة اللاحقة. - الاطلاع الفوري على إنفاق الشركة
يمكن للفرق المالية متابعة الإنفاق لحظة بلحظة حسب الموظفين والمورّدين والفئات، مما يسهّل فهم المواضع التي تتراكم فيها التكاليف والمجالات التي تضغط على الربحية. - جمع الإيصالات وتسجيل بياناتها والمستندات الداعمة
يمكن للموظفين رفع الإيصالات والفواتير عبر تطبيق الهاتف المحمول، أو إضافة متصفح Chrome، أو البريد الإلكتروني، بحيث تكون لكل معاملة سجلات داعمة أدق منذ البداية. - التحقق بالذكاء الاصطناعي واكتشاف التكرار
تستخرج الآن بيانات الإيصالات، وتطابقها مع المعاملات، وتنبّه إلى أوجه عدم الاتساق أو الحالات المكررة. ويقلل ذلك من التحقق اليدوي ويساعد الفرق المالية على مراجعة المصروفات بكفاءة أكبر. - التكامل مع الأنظمة المحاسبية لتسوية حسابات أدق
تتكامل الآن مع Xero وQuickBooks وNetSuite وMicrosoft Dynamics، مما يتيح مزامنة بيانات المصروفات فوريًا. ويسهّل ذلك تسوية التكاليف بدقة وربط الإنفاق بالتقارير الإدارية.
ومن الناحية العملية، يمنح ذلك الشركات سيطرة أفضل على المصروفات التشغيلية التي تحدد مقدار ما يصل فعلًا من السطر الأعلى إلى السطر الأخير.
الخاتمة
يكتسب التعريف الصحيح لإيرادات السطر الأعلى أهميته لأن الإيرادات ليست سوى بداية قصة الأداء. فهي تُظهر حجم الأموال التي تحققها الشركة، لكنها لا تُظهر مقدار ما تحتفظ به فعلًا من هذه القيمة بعد خصم التكاليف والمصروفات.
ولهذا يجب قراءة السطر الأعلى والسطر الأخير معًا. فالإيرادات تساعد على تفسير الزخم التجاري، بينما يُظهر الربح ما إذا كانت الشركة تحوّل هذا النشاط إلى قيمة مالية حقيقية بانضباط كافٍ.
تساعد الآن الشركات على تعزيز هذا الارتباط من خلال بطاقات الشركات، وحدود الإنفاق، ومسارات الموافقة، والاطلاع الفوري على الإنفاق، وتوثيق أدق، وتسوية أسرع للحسابات. ويمنح ذلك الفرق المالية سيطرة أفضل على جانب التكاليف، ويسهّل حماية الربحية مع نمو الإيرادات. احجز عرضًا توضيحيًا اليوم!
الربح المسجّل في الدفاتر لا بد أن يتحول إلى نقد في البنك، وهنا تأتي أهمية خطوات إدارة التدفق النقدي. ويُظهر اختبار تحمّل التدفق النقدي أثر تراجع الإيرادات على المدة التي تكفيها السيولة المتاحة لديك، كما يجمع حساب الأعمال المبني على الذكاء الاصطناعي الذي توفّره منصة الآن الفواتير والبطاقات والموافقات في مكان واحد، حتى لا تستنزف التكاليف هامش الربح دون أن تلاحظ.
الأسئلة الشائعة
1. هل إيرادات السطر الأعلى هي نفسها المبيعات دائمًا؟
غالبًا نعم، لكن ليس دائمًا من حيث طريقة العرض. ففي كثير من الشركات، يشير السطر الأعلى إلى المبيعات أو الإيرادات التشغيلية، لكن بعض القوائم المالية قد تفصّل الإيرادات حسب الفئات أو تعرض صافي الإيرادات بعد خصومات معينة.
2. هل يمكن للشركة تحسين السطر الأخير دون نمو في الإيرادات؟
نعم. يمكن أن يتحسن الربح من خلال ضبط أفضل للتكاليف، أو انضباط أكبر في التسعير، أو تقليل الهدر، أو رفع الكفاءة التشغيلية، حتى لو ظلت الإيرادات ثابتة نسبيًا.
3. لماذا يهتم المستثمرون والإدارة كثيرًا بنمو السطر الأعلى؟
لأن نمو السطر الأعلى يساعد على إظهار الطلب وحجم الأعمال والزخم التجاري. لكنه وحده لا يكفي، ولهذا يجب قراءته في سياق هوامش الربح والتكاليف.
4. ما أكبر خطأ يقع فيه الناس عند مقارنة السطر الأعلى بالسطر الأخير؟
التعامل معهما كما لو كان يجب أن يتحركا معًا دائمًا. فمن الناحية العملية، قد تنمو الإيرادات بينما يضعف الربح، وقد يتحسن الربح بينما تظل جودة المبيعات تحت الضغط.
5. هل يجعل النمو الأقوى في السطر الأعلى الشركة أكثر متانة دائمًا؟
لا. إذا كانت الشركة تحقق هذا النمو على حساب تسعير ضعيف، أو خصومات كبيرة، أو ارتفاع التكاليف التشغيلية، فقد يبدو السطر الأعلى أقوى بينما تتدهور الجدوى الاقتصادية للأعمال.
6. ما الذي ينبغي أن تراجعه الإدارة بين السطر الأعلى والسطر الأخير؟
عادةً مجمل الربح، والمصروفات التشغيلية، ونسبة هامش الربح، وفئات التكاليف الرئيسية، وسياق التدفق النقدي. فهذه المقاييس تساعد على تفسير كيف تتحول الإيرادات إلى ربح، أو أين تُفقد.
Gain control over business expenses with Alaan corporate cards
Invygo earned AED 100,000 in cashback using Alaan cards
Personalise approval workflows to align with your business needs with Alaan's Spend Management platform
Discover the power of automated expense tracking and smarter spend control with Alaan
Turn data into actionable insights with Alaan's spend management tools
Stay Tax Compliant with UAE's #1 Corporate Card and Spend Management Platform
Customisable corporate card policy template
Know how much Corporate Tax you have to pay this fiscal year
Easily integrate Alaan with your ERP for accurate, real-time expense tracking
Close books faster with Alaan's AI-powered accounting automation
Reconcile your books in minutes instead of hours, every single month.
Keep petty cash organized with Alaan corporate cards and automated expense management