
عرض موجز يتناول 14 نوعًا من موازنات الشركات وأساليب إعدادها، وكيف تختار الفرق المالية في الإمارات المزيج المناسب منها وتحافظ على دقته من خلال بيانات المصروفات الفورية.
- الخطأ الأكبر هو الاعتماد على موازنة واحدة لجميع الأغراض، لأن الموازنات التشغيلية والمالية وموازنات المبيعات والتدفق النقدي والإنتاج والعمالة والنفقات الرأسمالية والمشاريع تجيب كل منها عن سؤال مختلف بشأن أعمال الشركة.
- إلى جانب الأنواع الأساسية، توجد أساليب مثل الموازنة على الأساس الصفري والموازنة المرنة والموازنة التزايدية والموازنة على أساس الأنشطة والموازنة على أساس الأداء والموازنة الثابتة، ويعتمد الأسلوب المناسب على حجم شركتك وقطاعها ومدى إمكانية التنبؤ بإيراداتها.
- ينتهي الأمر بمعظم الشركات إلى الجمع بين عدة أساليب، مثل موازنة تشغيلية للتكاليف المستمرة، وموازنة مشروع للمبادرات التي تُنفَّذ مرة واحدة، وطبقة مرنة إضافية للتعديلات التي تفرضها المستجدات.
- تربط الآن كل معاملة تتم ببطاقة الشركة بفئة الموازنة الخاصة بها، فتطّلع الفرق المالية على الإنفاق المخطط مقارنة بالفعلي لحظة حدوثه بدلًا من انتظار تسوية الحسابات يدويًا.
- بالنسبة إلى الشركات في الإمارات، يضمن التوثيق الدقيق والإجراءات المتوافقة مع ضريبة القيمة المضافة أن تكون عملية إعداد الموازنة فعالة وممتثلة للأنظمة في آن واحد.
تحدد الموازنة الفعالة طريقة إدارة الشركة لنموها وتوزيعها لمواردها وقياسها لأدائها. وبالنسبة إلى القادة الماليين في الإمارات والشرق الأوسط، فإن اختيار نوع الموازنة المناسب يضمن أن تظل الخطط المالية واقعية ومتوافقة مع الأهداف الاستراتيجية.
لكل موازنة غرض محدد، فبعضها يوجّه العمليات اليومية، وبعضها يحدد قرارات الاستثمار أو المبيعات أو المشاريع. ويتيح الفهم الواضح لهذه الفروق للفرق المالية أن تخطط بدقة، وتتوقع التحديات، وتحافظ على الرقابة على إنفاق الشركة.
يتناول هذا المقال الأنواع الرئيسية لموازنات الشركات، وفوائدها العملية، وكيف يدعم التخطيط المالي المنظم اتخاذ قرارات أفضل ويرفع الكفاءة التشغيلية.
أبرز النقاط:
- لكل موازنة غرض محدد. تلبي الموازنات التشغيلية والمالية وموازنات المشاريع احتياجات مختلفة للشركة، وتكوّن معًا صورة مالية متكاملة.
- المرونة تعزز الرقابة. يتيح استخدام أساليب الموازنة المختلطة أو المتغيرة للفرق المالية التكيف بسرعة مع تغيرات السوق أو الأداء.
- الأتمتة تحسّن الاطلاع على الإنفاق. يساعد ربط بيانات المصروفات الفورية بالموازنات القادة الماليين على الحفاظ على الدقة وتقليل الأخطاء واتخاذ القرارات بناءً على معلومات محدّثة.
- الامتثال للأنظمة المحلية مهم. بالنسبة إلى الشركات في الإمارات، يضمن التوثيق الدقيق وإجراءات إعداد الموازنة المتوافقة مع ضريبة القيمة المضافة تحقيق الكفاءة والثقة في الامتثال التنظيمي معًا.
أنواع الموازنات التي تشكّل الأساس المالي لكل شركة

تختلف الموازنات باختلاف أهداف الشركة وطبيعة إنفاقها. وفيما يلي أكثر أنواع الموازنات استخدامًا في المؤسسات الحديثة.
1. الموازنة التشغيلية
تحدد الموازنة التشغيلية الإيرادات والمصروفات اللازمة لتسيير أنشطة الشركة اليومية خلال فترة محددة. وتركز على التكاليف المتكررة مثل الإيجار والمرافق والرواتب والتسويق، إلى جانب الإيرادات المتوقعة من العمليات.
تساعد الموازنة التشغيلية الواضحة الفرق المالية على:
- متابعة الأداء مقارنة بالإيرادات والمصروفات المخططة.
- اكتشاف تجاوز الإنفاق أو مواطن عدم الكفاءة في وقت مبكر.
- ضمان التزام كل إدارة بالحدود المعتمدة.
مثال: قد تستخدم شركة ضيافة في دبي موازنة تشغيلية لمتابعة أجور الموظفين وتكاليف الصيانة ومصروفات خدمة النزلاء كل ثلاثة أشهر للحفاظ على ربحيتها.
تساعد الآن الشركات على ربط الإنفاق الفوري بالموازنات التشغيلية من خلال بطاقات الشركات ومنصة إدارة المصروفات التي توفرها، ما يتيح للفرق المالية متابعة الإنفاق الفعلي مقارنة بالمخطط دون الحاجة إلى تسوية الحسابات يدويًا.
[cta-4]
2. الموازنة المالية
تقدّم الموازنة المالية صورة كاملة عن المركز المالي المتوقع للشركة، وتشمل قوائم الدخل وقوائم المركز المالي والتدفقات النقدية التقديرية لفترة محددة.
هذا النوع من الموازنات ضروري من أجل:
- تقييم الوضع المالي العام والسيولة.
- تخطيط توزيع رأس المال واحتياجات التمويل.
- الاستعداد لعمليات التدقيق المالي وتقارير الامتثال.
بالنسبة إلى المؤسسات النامية، تضمن الموازنة المالية أن تظل الخطط الاستراتيجية، مثل التوسع أو التوظيف، قابلة للتحقيق ضمن الموارد المتاحة.
3. موازنة المبيعات
تقدّر موازنة المبيعات الإيرادات التي تتوقع الشركة تحقيقها خلال إطار زمني محدد. وغالبًا ما تكون الأساس الذي تُبنى عليه الموازنات الأخرى، لأن معظم الخطط المالية تبدأ بتوقعات الإيرادات.
تستخدم الفرق المالية وفرق المبيعات هذه الموازنة من أجل:
- تقدير الطلب على المنتجات أو الخدمات.
- وضع مستهدفات مبيعات قابلة للتحقيق.
- مواءمة خطط التسويق والمخزون مع الإيرادات المتوقعة.
في الأسواق شديدة التنافس مثل تجارة التجزئة والتجارة الإلكترونية، يساعد الإعداد الدقيق لموازنة المبيعات الشركات على التكيف بسرعة مع الاتجاهات الموسمية وسلوك المستهلكين.
4. موازنة التدفق النقدي
تركز موازنة التدفق النقدي على توقيت التدفقات النقدية الداخلة والخارجة، وتضمن احتفاظ الشركة بسيولة كافية للوفاء بالتزاماتها التشغيلية والمالية.
يتيح هذا النوع من الموازنات للفرق المالية:
- توقع حالات العجز النقدي المحتملة أو الفوائض.
- تخطيط سداد القروض ومدفوعات المورّدين بكفاءة.
- تجنب مخاطر السيولة والحفاظ على الاستقرار المالي.
في الإمارات، حيث تختلف دورات السداد ورأس المال العامل من قطاع إلى آخر، تدعم موازنة التدفق النقدي المُحدَّثة بانتظام استمرارية العمليات والوفاء بالالتزامات المالية.
اقرأ أيضًا: دليل «إعداد الموازنة من القاعدة إلى القمة: دليل سريع للقادة الماليين»
5. موازنة الإنتاج
تحدد موازنة الإنتاج كمية السلع التي تخطط الشركة لتصنيعها خلال فترة معينة، وتساعد فرق العمليات والفرق المالية على مواءمة مستويات الإنتاج مع توقعات المبيعات ومستهدفات المخزون.
تشمل عناصرها الرئيسية:
- حجم المبيعات المتوقع
- مخزون آخر المدة المستهدف
- مستوى مخزون أول المدة
- كمية الإنتاج المخططة
ومن خلال الحفاظ على هذا التوازن، تضمن الشركات أن يلبي إنتاجها طلب العملاء دون تكدس المخزون أو هدر الموارد.
مثال: قد تستخدم شركة للسلع الاستهلاكية في الشارقة موازنة الإنتاج لتخطيط إنتاجها الشهري، مع مراعاة اتجاهات الطلب خلال شهر رمضان أو مواسم الذروة في تجارة التجزئة. ويجنّبها ذلك الإفراط في الإنتاج وتكاليف الاحتفاظ بالمخزون غير الضرورية.
عند الربط بأنظمة إدارة الإنفاق مثل الآن، يمكن تتبع المشتريات المرتبطة بالإنتاج، مثل المواد الخام وتكاليف التغليف، فور حدوثها، ما يساعد الفرق المالية على إحكام الرقابة على التكاليف مقارنة بالموازنة المعتمدة.
6. موازنة العمالة
تقدّر موازنة العمالة احتياجات القوى العاملة والمصروفات المرتبطة بها اللازمة لتحقيق أهداف الشركة. وتشمل عادةً تكاليف الرواتب والمزايا والتدريب وتوقعات العمل الإضافي.
يساعد هذا النوع من الموازنات على:
- مواءمة أعداد الموظفين مع أهداف الإنتاج أو الخدمات.
- منع زيادة عدد الموظفين عن الحاجة أو تكاليف العمالة غير المخططة.
- تحسين الاطلاع على الإنفاق المرتبط بالموارد البشرية.
بالنسبة إلى المؤسسات في الإمارات، حيث يجب أن يمتثل تخطيط القوى العاملة لقوانين العمل المحلية ومتطلبات التأشيرات، تضمن هذه الموازنة تحقيق الامتثال والانضباط المالي معًا.
مثال: يمكن لشركة إدارة مرافق أن تستخدم موازنة العمالة لتوزيع تكاليف الموظفين على عقود عملاء متعددة مع ضمان الربحية الإجمالية لكل مشروع.
7. موازنة النفقات الرأسمالية (CapEx)
تغطي موازنة النفقات الرأسمالية الاستثمارات طويلة الأجل مثل المعدات الجديدة وتحديثات التقنية وشراء العقارات. وعلى خلاف الموازنات التشغيلية، تركز موازنات النفقات الرأسمالية على الأصول التي تحقق قيمة على مدى عدة سنوات.
تتيح موازنة النفقات الرأسمالية للقادة الماليين:
- ترتيب أولويات الاستثمارات الكبيرة بناءً على العائد المحتمل.
- تخطيط التمويل من الاحتياطيات الداخلية أو من خيارات التمويل الخارجي.
- تقييم الاستهلاك وأثره في التدفق النقدي المستقبلي.
تدعم الآن هذا الانضباط من خلال إتاحة الاطلاع على المصروفات الرأسمالية للفرق المالية عند حدوثها، بما يضمن بقاء الإنفاق الفعلي ضمن حدود النفقات الرأسمالية المعتمدة.
8. موازنة المشروع
توضح موازنة المشروع التكاليف والموارد والجداول الزمنية التقديرية المرتبطة بمبادرة محددة. وتجمع عناصر التكلفة المتعددة، أي المواد والعمالة والسفر والتكاليف العامة، في خطة واحدة يمكن تتبعها.
تساعد الموازنة الفعالة للمشاريع المؤسسات على:
- منع توسع نطاق المشروع خارج ما خُطط له، والإنفاق غير المنضبط.
- تحديد المسؤولية عن تكاليف المشروع ومخرجاته.
- متابعة التقدم من خلال تتبع المصروفات فوريًا.
مثال: قد تخصص شركة تقنية في أبوظبي تطبّق نظامًا برمجيًا جديدًا موازنة مستقلة للمشروع لتتبع مدفوعات المورّدين وتكاليف التطبيق، بما يضمن الشفافية والإنجاز في الوقت المحدد.
أساليب موازنة تساعدك على التخطيط بدقة أكبر

إلى جانب موازنات الشركات الأساسية، تعتمد مؤسسات كثيرة أساليب موازنة أكثر تقدمًا أو بديلة لتحقيق رقابة أفضل ومرونة أكبر وفهم أعمق للوضع المالي. وتختلف هذه الأساليب في بنيتها، وغالبًا ما يُختار أحدها بناءً على حجم الشركة وظروف السوق وأسلوب الإدارة.
فيما يلي ستة أساليب موازنة شائعة تساعد الفرق المالية على التكيف مع احتياجات الأعمال المختلفة.
1. الموازنة على الأساس الصفري (ZBB)
الموازنة على الأساس الصفري تشترط تبرير كل بند من بنود المصروفات من البداية في كل فترة موازنة جديدة.
وعلى خلاف الأساليب التقليدية التي ترحّل أرقام الفترات السابقة، تنطلق هذه الموازنة من نقطة الصفر، ما يضمن ارتباط كل تكلفة مباشرة بأهداف الشركة وأولوياتها الحالية.
وهي فعالة بشكل خاص في الحالات التالية:
- ترشيد التكاليف ومراجعات الكفاءة.
- المؤسسات سريعة النمو التي تعدّل إنفاقها بانتظام.
- الشركات التي تسعى إلى التخلص من المصروفات غير الضرورية.
ورغم أنها قد تستغرق وقتًا طويلًا، فإن الموازنة على الأساس الصفري تعزز المساءلة بين الإدارات وتشجع على اتخاذ القرارات بناءً على القيمة التي يحققها كل إنفاق.
2. الموازنة المرنة أو المتغيرة
تتغير الموازنة المرنة تلقائيًا وفق التغيرات في الإيرادات أو الإنتاج أو مستويات النشاط. فبدلًا من أن تبقى ثابتة، تتطور مع بيانات الأداء الفعلي.
يفيد هذا الأسلوب:
- الشركات ذات الطلب المتذبذب أو العمليات الموسمية.
- الفرق المالية التي تحتاج إلى الاطلاع السريع على تغيرات هياكل التكاليف.
تدعم الآن هذه المرونة من خلال ربط بيانات المصروفات المباشرة من بطاقات الشركات والإيصالات الرقمية، ما يتيح للقادة الماليين الاطلاع على الانحرافات الفورية بين الإنفاق المخطط والإنفاق الفعلي.
3. الموازنة التزايدية
تُبنى الموازنة التزايدية على أرقام السنة السابقة مع إجراء تعديلات طفيفة لمراعاة التضخم أو النمو أو التحولات الاستراتيجية. وهي سهلة التطبيق، لكنها قد تغفل مواطن عدم الكفاءة المرحّلة من الموازنات السابقة.
الأنسب لـ:
- المؤسسات المستقرة ذات مصادر الإيرادات الثابتة.
- الشركات التي تقدّم السهولة والاستمرارية على التحليل التفصيلي للتكاليف.
ورغم بساطة الموازنة التزايدية، ينبغي استكمالها بمراجعات دورية لمنع الارتفاع التدريجي غير المبرر في التكاليف أو تراخي الإدارات.
اقرأ أيضًا: دليل «كيفية إعداد خطة مالية لشركتك في الإمارات في 2026»
4. الموازنة على أساس الأنشطة (ABB)
توزّع الموازنة على أساس الأنشطة الأموال وفق الأنشطة التي تقوم عليها عمليات الشركة. فبدلًا من تحميل التكاليف على الإدارات، تحدد الأنشطة الرئيسية التي تولّد القيمة وتخصص الموارد على أساسها.
على سبيل المثال، قد تبني شركة لوجستيات موازنتها على مسببات التكلفة مثل رحلات التوصيل واستهلاك الوقود وأحجام المناولة في المستودعات.
يساعد هذا الأسلوب المؤسسات على:
- فهم سلوك التكاليف بدقة أكبر.
- رفع الكفاءة التشغيلية من خلال تمويل الأنشطة التي تولّد القيمة.
- ربط الموازنات مباشرة بنتائج الأداء.
5. الموازنة على أساس القيمة أو الأداء
تربط الموازنة على أساس الأداء التخطيط المالي بنتائج أعمال قابلة للقياس. وتركز على تحقيق نتائج محددة، مثل خفض التكاليف أو تحسين رضا العملاء أو زيادة الإيرادات، بدلًا من الاكتفاء بتتبع المدخلات.
يناسب هذا الأسلوب:
- الشركات التي تعتمد على البيانات في اتخاذ قراراتها.
- المؤسسات التي تعمل عبر مشاريع أو إدارات متعددة.
ومن خلال ربط الإنفاق بالنتائج، تستطيع الفرق المالية أن توضح كيف يدعم كل بند من بنود الإنفاق الأهداف العامة للمؤسسة.
6. الموازنة الساكنة أو الثابتة
تبقى الموازنة الساكنة دون تغيير طوال فترة الموازنة، بغض النظر عن الأداء الفعلي أو ظروف السوق. وتكون أكثر فعالية في بيئات الأعمال التي يمكن التنبؤ بها، حيث تظل التكاليف والطلب مستقرة.
يوفر هذا الأسلوب:
- حدودًا مالية واضحة.
- تحليل انحرافات مباشرًا وسهلًا.
- رقابة عالية على الإنفاق التقديري.
لكن بالنسبة إلى الشركات العاملة في أسواق سريعة التغير، مثل التجارة الإلكترونية أو التقنية، قد تحدّ الموازنات الساكنة من قدرتها على التكيف والاستجابة.
اقرأ أيضًا: مقال «خطوات بسيطة لتتبع مصروفات الشركة وإدارتها»
اختيار نوع الموازنة المناسب لأهداف شركتك
يعتمد اختيار نوع الموازنة المناسب على طريقة عمل الشركة ومرحلة نموها ومدى إمكانية التنبؤ بإيراداتها وتكاليفها.
لا يوجد نموذج واحد يناسب جميع المؤسسات، والمهم هو مواءمة أسلوب إعداد الموازنة مع أهداف الشركة ومدى تقبّلها للمخاطر.
فيما يلي العوامل الرئيسية التي ينبغي للفرق المالية مراعاتها قبل اعتماد إطار الموازنة.
1. نموذج العمل وطبيعة القطاع
تتطلب القطاعات المختلفة مستويات مختلفة من المرونة.
- قد تعتمد شركة التجزئة على موازنة مرنة أو موازنة مبيعات للاستجابة للتقلبات الموسمية.
- قد تمنح شركة التصنيع الأولوية لموازنة الإنتاج أو موازنة العمالة لمواءمة الموارد مع مستهدفات الإنتاج.
- قد تفضّل شركة التقنية الموازنة على أساس المشاريع أو الموازنة على الأساس الصفري لتخطيط أكثر مرونة.
ويضمن فهم الدورات التشغيلية وأنماط الإيرادات أن تعكس الموازنة المختارة النشاط الفعلي للشركة.
2. حجم المؤسسة ومرحلة نموها
قد تستفيد الشركة الناشئة سريعة النمو من الموازنة المرنة أو الموازنة على الأساس الصفري لضبط الإنفاق مع الحفاظ على قدرتها على التكيف. في المقابل، تستخدم الشركات الكبيرة الراسخة غالبًا مزيجًا من الموازنات التشغيلية والمالية لتحقيق الاستقرار والتخطيط طويل الأجل.
ومع نمو الشركة، يساعد الجمع بين الموازنات المنظمة وتتبع المصروفات الفوري، كما توفره منصة الآن لإدارة الإنفاق، على الحفاظ على الشفافية والرقابة دون زيادة التعقيد.
[cta-4]
3. تقلبات السوق ومدى تقبّل المخاطر
ينبغي للشركات العاملة في قطاعات سريعة التغير أن تتجنب الموازنات الساكنة الجامدة التي قد تصبح غير ملائمة بسرعة. وفي الأسواق المتقلبة، تتيح الموازنات المرنة أو المتجددة للفرق المالية تعديل التوقعات مع تغير الظروف.
ويساعد هذا الأسلوب على الحفاظ على سرعة الاستجابة مع ضمان أن تبقى القرارات قائمة على البيانات وسليمة من الناحية المالية.
4. نضج البيانات واعتماد التقنية
تعتمد دقة أي موازنة على جودة البيانات التي تستند إليها. وتستطيع المؤسسات التي تستخدم أدوات مؤتمتة لإدارة المصروفات الاعتماد على معلومات محدّثة عند اتخاذ قرارات الموازنة.
وعند ربط بيانات المصروفات الفورية بأدوات التوقعات، تستطيع الفرق تحليل انحرافات الموازنة فورًا، واكتشاف تجاوز الإنفاق، وإجراء تعديلات مدروسة، دون الحاجة إلى إعداد التقارير يدويًا.
5. مشاركة الأطراف المعنية والمساءلة
تكون عملية إعداد الموازنة أكثر فعالية عندما يتعاون رؤساء الإدارات والفرق المالية منذ البداية. فالاطلاع المشترك على البيانات يعزز الشعور بالمسؤولية ويشجع الإدارات على مواءمة إنفاقها مع أولويات المؤسسة.
كما تضمن مسارات الموافقة الشفافة المدعومة بالأتمتة تتبع التغييرات أو التوقعات المعدّلة واعتمادها بالشكل الصحيح.
6. الجمع بين الأساليب في موازنة مختلطة
تطبّق مؤسسات ناجحة كثيرة مزيجًا من أنواع الموازنات، على سبيل المثال:
- موازنة تشغيلية للتكاليف المستمرة.
- موازنة مشروع للمبادرات قصيرة الأجل.
- طبقة مرنة إضافية للتعديلات التي تفرضها المستجدات.
يتيح هذا النهج متعدد المستويات للقادة الماليين استيعاب الأولويات الاستراتيجية والتشغيلية معًا في إطار واحد متماسك.
تدعم الآن بيئات الموازنة المختلطة هذه من خلال دمج بيانات بطاقات الشركات وسجلات المصروفات والموافقات في منصة واحدة، ما يمنح القادة الماليين عرضًا موحدًا للموازنات والتوقعات والإنفاق الفعلي.
اقرأ أيضًا: دليل «كيفية إعداد موازنة الأعمال للشركات الناشئة في الإمارات»
دور التقنية والأتمتة ومنصات المصروفات في إدارة الموازنات
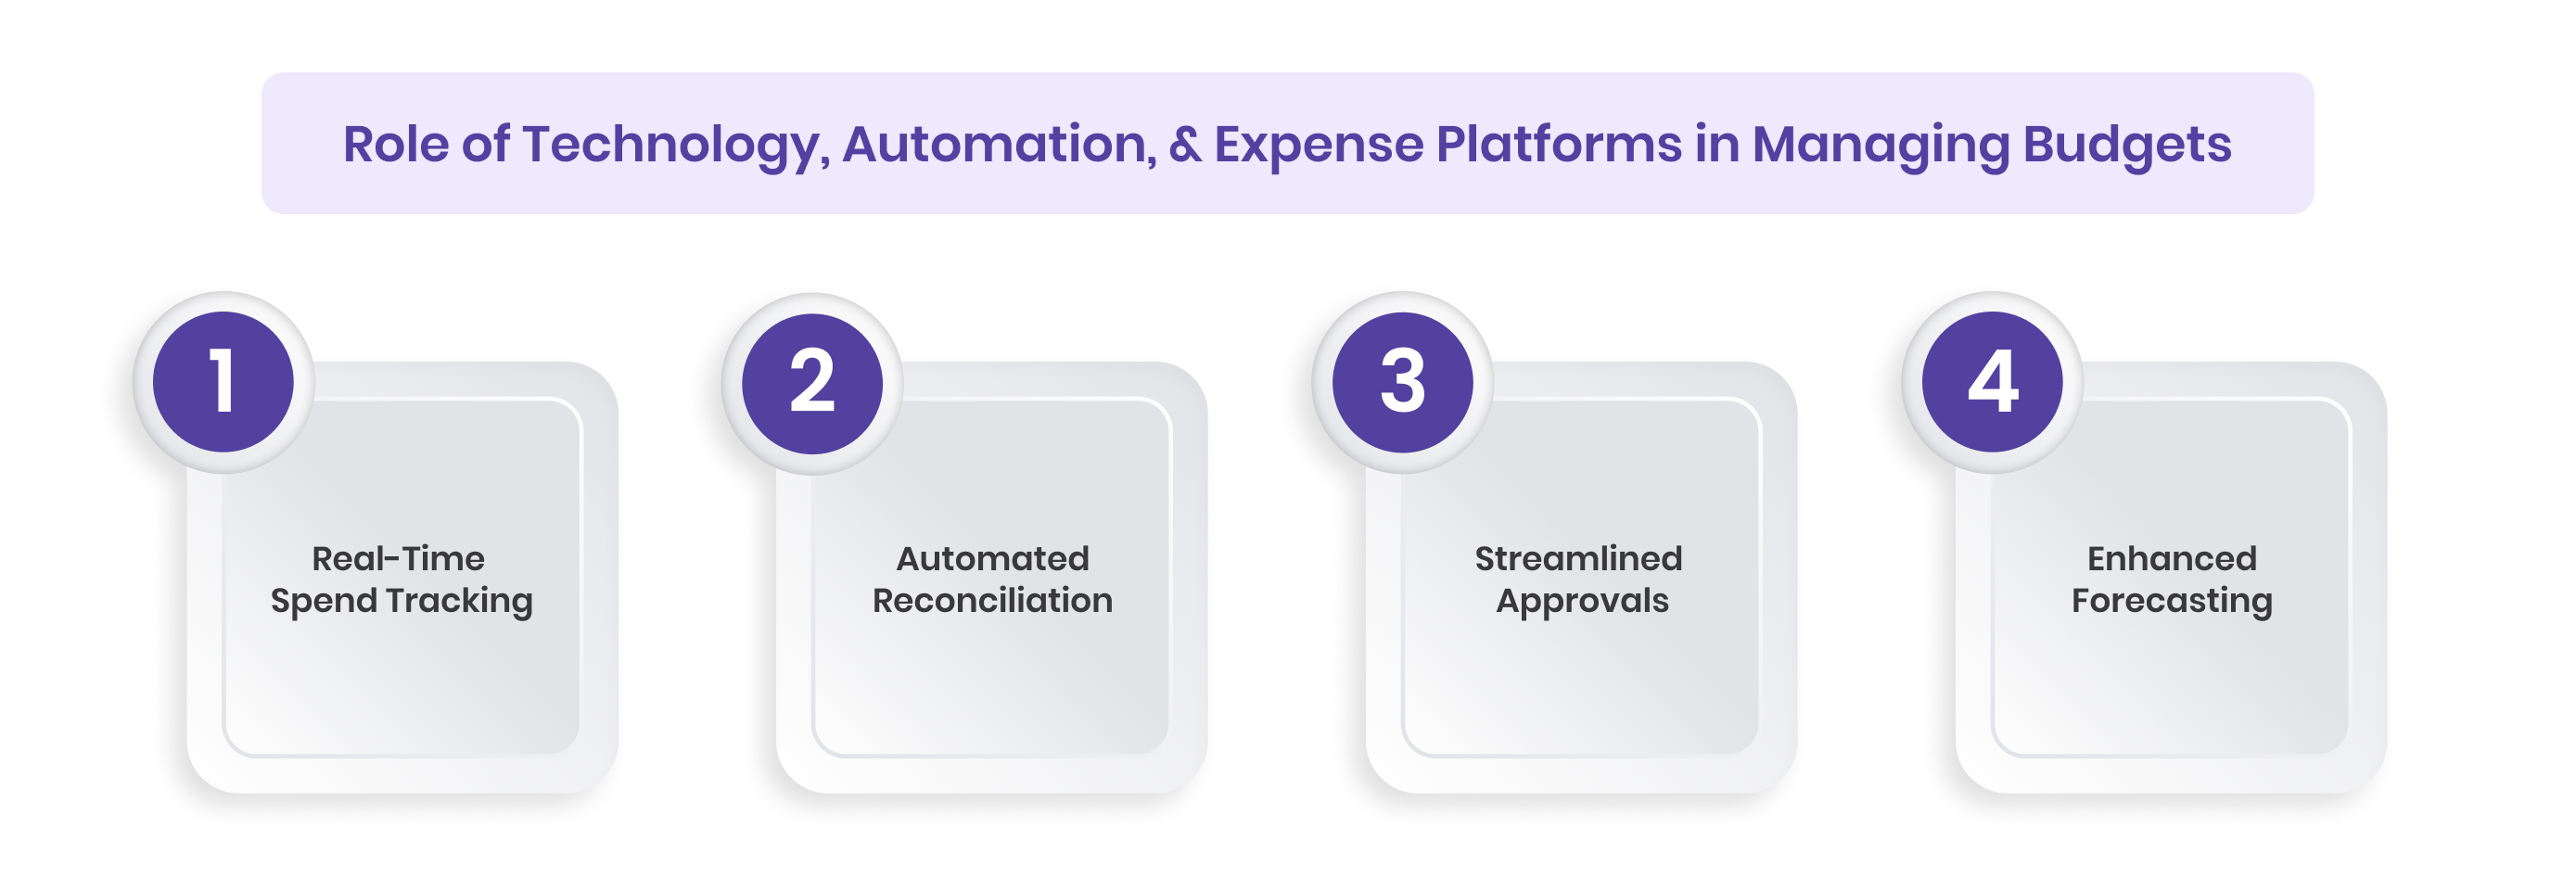
تعتمد الفرق المالية الحديثة بشكل متزايد على الأدوات الرقمية لإدارة دورات الموازنة المعقدة، إذ كثيرًا ما تتسبب جداول البيانات اليدوية في التأخير وأخطاء تعدد النسخ وتشتت التقارير.
وتبسّط الأتمتة ومنصات إدارة المصروفات هذه العمليات من خلال ربط البيانات وتحسين الدقة وإتاحة اتخاذ القرارات بشكل فوري.
1. تتبع الإنفاق الفوري
تعتمد الموازنات التقليدية على البيانات التاريخية التي قد لا تعكس الأداء الحالي. ومن خلال ربط أنظمة المصروفات مباشرة بالموازنات، تستطيع الفرق المالية متابعة الإنفاق لحظة حدوثه.
- يتيح ذلك التحرك السريع عند تجاوز الإنفاق أو وجود مخصصات غير مستخدمة.
- ويعزز الرقابة على مستوى الإدارات دون زيادة الأعباء الإدارية.
تجعل الآن هذا الاطلاع ممكنًا من الناحية العملية، إذ تربط منصتها كل معاملة تتم ببطاقة الشركة بفئة الموازنة المقابلة لها، ما يتيح للفرق المالية الاطلاع الفوري على المصروفات الفعلية مقارنة بالمخصصات المخططة.
2. أتمتة تسوية الحسابات وتقليل الأخطاء
تُلغي الأتمتة أعمال تسوية الحسابات المتكررة، إذ تنتقل بيانات المصروفات مباشرة إلى الأنظمة المحاسبية، ما يقلل الإدخال اليدوي واحتمال الخطأ. ويحافظ ذلك على دقة التقارير المالية وجاهزيتها للتدقيق طوال فترة الموازنة.
3. تبسيط الموافقات والامتثال للسياسات
تضمن مسارات الموافقة المؤتمتة توافق كل طلب شراء وكل مصروف مع الموازنة ذات الصلة.
- يمكن تخصيص مستويات الموافقة بحسب المبلغ أو الإدارة أو المورّد.
- ويضمن ذلك الامتثال للضوابط الداخلية والأنظمة المحلية، بما فيها معايير ضريبة القيمة المضافة في الإمارات.
4. توقعات وتحليلات أدق
يتيح دمج الأتمتة والتحليلات المدعومة بالذكاء الاصطناعي للفرق المالية تقييم الاتجاهات وتوقع النتائج بدقة أكبر. وتعرض لوحات المعلومات الفورية أداء الموازنات مقارنة بالتوقعات، ما يساعد القادة على التكيف بسرعة مع التغيرات في الأعمال.
وتدعم هذه المعلومات اتخاذ قرارات أفضل بشأن توزيع الموارد وإدارة المورّدين وتحسين التكاليف، وهي أمور أساسية للشركات سريعة النمو في الإمارات ودول مجلس التعاون الخليجي.
اقرأ أيضًا: دليل «تسجيل مصروفات الأعمال: دليل عملي لإنفاق أكثر كفاءة في الشركات»
الخلاصة
يساعد النهج المنظم في إعداد الموازنات المؤسسات على الحفاظ على الرقابة وتوزيع الموارد بكفاءة والتخطيط لنمو مستدام. ولكل نوع من الموازنات دور محدد، بدءًا من إدارة العمليات اليومية وصولًا إلى توجيه قرارات الاستثمار طويلة الأجل.
بالنسبة إلى القادة الماليين في الإمارات، يحقق الجمع بين الممارسات السليمة في إعداد الموازنات والتقنية أفضل النتائج. فربط بيانات المصروفات والموافقات والموازنات من خلال نظام موحد يحسّن الاطلاع على الإنفاق والدقة والامتثال.
تساعد الآن الفرق المالية على تجاوز التتبع اليدوي من خلال ربط الإنفاق الفوري بتخطيط الموازنة.
ويتيح ذلك للقادة معرفة مدى توافق المصروفات الفعلية مع الأهداف المالية، وتبسيط الموافقات، وتحسين استخدام الموارد في كل إدارة.
أضف الدقة والسرعة والرقابة إلى عملية إعداد الموازنة لديك. احجز عرضًا توضيحيًا لمنصة الآن لتتعرف على كيفية دعم إدارة المصروفات الفورية لتخطيط مالي أكثر كفاءة.
لا تحقق الموازنة غرضها إلا إذا توفر النقد عند استحقاق الفواتير، لذا يُعد مقال «خطوات إتقان إدارة التدفق النقدي» قراءة مناسبة بعد هذا المقال. وإذا كنت تدير مشاريع، فإن مقال «إدارة الموازنة في إدارة المشاريع» يشرح تتبع الإنفاق بعد بدء العمل، كما توضح أداة «اختبار تحمّل التدفق النقدي» المجانية المدة التي تكفيها السيولة المتاحة لديك في ظل ستة سيناريوهات محددة مسبقًا.
الأسئلة الشائعة
1. ما الغرض الرئيسي من إعداد موازنة الشركة؟
يساعد إعداد الموازنة المؤسسات على تخطيط مواردها المالية والرقابة عليها، إذ يحدد سقوف الإنفاق ويتوقع الإيرادات ويضمن أن يدعم كل قرار الاستقرار المالي على المدى الطويل.
2. ما الفرق بين الموازنة التشغيلية والموازنة المالية؟
تغطي الموازنة التشغيلية الإيرادات والمصروفات اليومية، بينما تعكس الموازنة المالية المركز المالي الكامل للشركة، بما في ذلك التدفق النقدي والأصول والالتزامات.
3. ما أسلوب الموازنة الأنسب للشركات الصغيرة؟
غالبًا ما تبدأ الشركات الصغيرة بالموازنة التزايدية أو الموازنة المرنة، فهذان الأسلوبان يُبقيان العملية بسيطة مع إتاحة التعديل مع نمو الشركة أو تغير ظروف السوق.
4. لماذا ينبغي للشركات مراجعة موازناتها بانتظام؟
تضمن المراجعات المنتظمة بقاء الموازنات دقيقة وملائمة، وتتيح للفرق المالية التعامل مع التغيرات غير المتوقعة، وتجنب تجاوز الإنفاق، واتخاذ قرارات قائمة على البيانات على مدار العام.
5. كيف تدعم الأتمتة إعداد الموازنات في الفرق المالية الحديثة؟
تبسّط الأتمتة إدخال البيانات، وتتتبع الإنفاق لحظة حدوثه، وتربط المصروفات بالموازنات المعتمدة. ويحسّن ذلك الدقة ويسرّع إعداد التقارير ويتيح للقادة الماليين الاطلاع الفوري على الإنفاق.
تحكّم في مصروفات أعمالك مع بطاقات الشركات من منصة الآن
حققت شركة Invygo استردادًا نقديًا بقيمة 150,000 درهم إماراتي باستخدام بطاقات منصة الآن
خصّص مسارات الموافقة بما يتوافق مع احتياجات شركتك عبر منصة الآن لإدارة الإنفاق
اكتشف مزايا التتبّع الآلي للمصروفات والتحكم الأذكى في الإنفاق مع منصة الآن
حوّل البيانات إلى رؤى قابلة للتنفيذ بأدوات إدارة الإنفاق من منصة الآن
حافظ على امتثالك الضريبي مع منصة بطاقات الشركات وإدارة الإنفاق رقم 1 في الإمارات
نموذج قابل للتخصيص لسياسة بطاقات الشركات
اعرف قيمة ضريبة الشركات المستحقة عليك في هذه السنة المالية
اربط منصة الآن بسهولة مع نظام تخطيط موارد المؤسسة (ERP) لتتبّع المصروفات بدقة وبشكل فوري
أقفل الدفاتر بشكل أسرع مع أتمتة المحاسبة المدعومة بالذكاء الاصطناعي من منصة الآن
أنجز تسوية حساباتك في دقائق بدلًا من ساعات، كل شهر.
نظّم صندوق المصروفات النثرية مع بطاقات الشركات من منصة الآن والإدارة الآلية للمصروفات